設立直後や資金繰りが厳しいとき、社長が自分のお金を会社に入れることは、ひとり会社では日常的に起こります。
このとき会社側で使う科目が「役員借入金」です。
一方で、社長が会社のお金を使ってしまうと「役員貸付金」になり、こちらは税務上も銀行の評価でも不利になります。
この記事では、役員借入金の仕訳を、入金時、立替時、返済時、利息、決算での表示、債務免除と相続の注意点の順に、記帳例で説明します。
根拠は会計の一般的な処理と、国税庁の法人税の取り扱い(役員との金銭の貸し借り)で、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、設立時の立替金や貸付の仕訳を自分で記帳しています。
- 社長が会社にお金を入れたら「普通預金/役員借入金」、社長が経費を立て替えたら「経費科目/役員借入金」、会社が返したら「役員借入金/普通預金」
- 役員借入金に利息は付けなくてよい(無利息でも税務上問題にならない)。逆の「役員貸付金(会社が社長に貸す)」は利息が必要で、銀行の評価も下がる
- 役員借入金は会社の負債として決算書に残り、社長の相続財産にもなる。増え続ける場合は、返済・役員報酬への振替・債務免除のいずれかで整理する
役員借入金とは:社長が会社に貸したお金
- 会社から見た「借入金」
- 役員貸付金との違い
- 設立直後によく発生する場面
会社から見た「借入金」
役員借入金は、会社が役員(社長)からお金を借りている状態を表す負債の科目です。
銀行からの借入金と同じく、会社の貸借対照表の負債の部に載ります。
科目名は「役員借入金」のほか、「短期借入金」「長期借入金」に補助科目で役員名を付けて管理することもあります。
役員貸付金との違い
逆に、会社が社長にお金を貸している(社長が会社のお金を引き出して私用に使っているなど)状態は「役員貸付金」で、会社の資産になります。
役員貸付金は、会社が役員から利息を取る必要があり、取らないと役員への給与とみなされることがあります。
銀行は、役員貸付金があると「会社のお金が社長に流れている」と見るため、融資の評価が下がります。
役員借入金はこうした問題がなく、ひとり会社ではむしろ普通に発生するものです。
設立直後によく発生する場面
設立前後に社長が払った登録免許税や印鑑代、備品の購入費。
法人口座ができる前に、社長の個人口座で受け払いした取引。
資金繰りが厳しい月に、社長が個人のお金を会社の口座に入れたとき。
これらはすべて、役員借入金で処理します。
入金時・立替時・返済時の仕訳
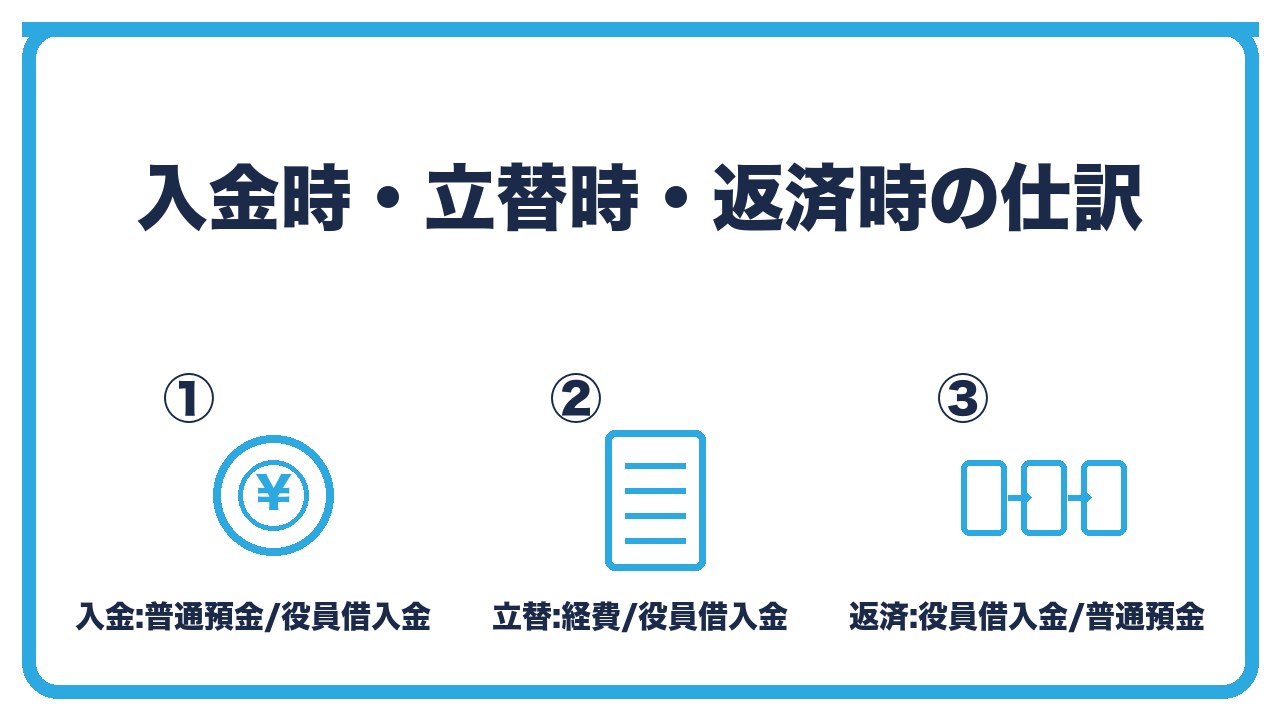
- 社長が会社の口座にお金を入れたとき
- 社長が経費を立て替えたとき
- 会社が社長に返したとき
社長が会社の口座にお金を入れたとき
社長が個人口座から会社の口座に50万円を振り込んだ場合です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 500,000 | 役員借入金 | 500,000 |
資本金の払込みとは違い、会社の資本は増えません。あとで返す前提のお金です。
社長が経費を立て替えたとき
社長が個人のクレジットカードで会社の備品3万円を買った場合です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 消耗品費 | 30,000 | 役員借入金 | 30,000 |
立て替えた経費は、その経費の科目を借方に、役員借入金を貸方に書きます。
領収書は会社で保管し、立替の明細(日付・内容・金額)を一覧にしておくと、あとで精算しやすくなります。
毎月まとめて精算する場合は、「役員借入金」ではなく「未払金(社長)」で処理する方法もありますが、どちらかに統一します。
会社が社長に返したとき
会社の口座から社長の口座に20万円を返した場合です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員借入金 | 200,000 | 普通預金 | 200,000 |
返済は、会社の資金に余裕があるときに、いつでもできます。
返済の時期や額に法律上の決まりはありませんが、「貸付」であることを示すために、金銭消費貸借契約書(簡単なもので可)を社長と会社の間で作っておくと、税務調査のときに説明しやすくなります。
利息・決算書での表示・法人事業概況説明書
- 利息は付けなくてよい
- 決算書での表示
- 法人事業概況説明書への記載
利息は付けなくてよい
役員借入金には、利息を付けなくても税務上の問題はありません。
社長が会社から利息を受け取らなくても、社長個人に所得が発生するわけではないためです。
利息を付ける場合は、会社側で「支払利息/役員借入金(または普通預金)」とし、社長側では雑所得として確定申告が必要になります。ひとり会社では、無利息にするのが一般的です。
決算書での表示
役員借入金は、貸借対照表の負債の部に載ります。
1年以内に返す予定なら流動負債の「短期借入金」、1年を超えるなら固定負債の「長期借入金」に分類します。
社長からの借入金であることを明示するため、「役員借入金」という独立した科目を使うか、注記で示します。
法人事業概況説明書への記載
法人税の申告書に添付する法人事業概況説明書には、「代表者に対する報酬等の金額」の欄があり、代表者からの「借入金」の額を千円単位で書きます。
「主要科目」の欄では、銀行・信用金庫・信用組合以外からの借入金として「個人借入金」に含めます。
書き方は、法人事業概況説明書の記事で説明しています。
役員借入金が増え続けるときの整理と、相続の注意点
- 整理方法1:返済する
- 整理方法2:役員報酬を抑えて返済に回す、または債務免除
- 相続財産になる点に注意
整理方法1:返済する
いちばん単純なのは、会社に利益が出たときに返済することです。
返済は経費にならず、会社の利益にも影響しません。
毎月の役員報酬とは別に、資金に余裕がある月に返していきます。
整理方法2:役員報酬を抑えて返済に回す、または債務免除
役員報酬を高めに設定して社会保険料や所得税を払うより、報酬を抑えて、その分を役員借入金の返済として受け取るほうが、個人側の税と保険料が抑えられる場合があります(返済は所得ではないため)。
ただし、報酬を下げすぎると生活費が足りなくなるので、バランスを見ます。
もうひとつが「債務免除」で、社長が会社への貸付を放棄する方法です。
会社側では「役員借入金/債務免除益」となり、債務免除益は会社の利益(益金)になるため、繰越欠損金がある年に行うなど、法人税がかからないタイミングを選ぶ必要があります。税理士に相談してから行います。
相続財産になる点に注意
役員借入金は、社長から見ると「会社への貸付金」という財産です。
社長が亡くなると、この貸付金は相続財産として相続税の対象になります。
会社に返済能力がなく、実際には回収できない貸付金でも、原則として額面で評価されるため、役員借入金が数千万円に膨らんでいると、相続で問題になります。
役員借入金は、増やしっぱなしにせず、返済や債務免除で定期的に整理するのが安全です。
役員借入金と役員貸付金の比較
| 項目 | 役員借入金(社長→会社) | 役員貸付金(会社→社長) |
|---|---|---|
| 会社の決算書 | 負債 | 資産 |
| 利息 | 無利息でよい | 利息を取る必要がある(取らないと給与扱いの恐れ) |
| 銀行の評価 | 問題になりにくい | 下がる(会社のお金が社長に流れていると見られる) |
| よくある発生場面 | 設立費用の立替、資金繰りの補填 | 社長の私用の引き出し、精算されていない仮払金 |
| 整理の方法 | 返済、債務免除 | 返済、役員報酬との相殺(注意) |
 ユイ
設立のときに、登録免許税や印鑑代を自分で払いました。会社の帳簿にはどう書けばいいですか?
 ケイ
「創立費(または経費の科目)/役員借入金」で書く。社長が会社に立て替えた扱いになって、あとで会社から返せる。
ユイ利息はつけないといけませんか?
ケイ役員借入金は無利息で問題ない。逆に、会社が社長に貸す役員貸付金は利息が要るし、銀行の評価も下がるから注意。
よくある質問
社長が会社にお金を入れたときの仕訳は?
借方「普通預金」、貸方「役員借入金」です。
社長が経費を立て替えたときの仕訳は?
借方にその経費の科目(消耗品費など)、貸方に「役員借入金」です。
領収書は会社で保管します。
役員借入金に利息は必要ですか?
必要ありません。
無利息でも税務上の問題はありません。利息を付けると、社長側で雑所得の申告が必要になります。
役員借入金と役員貸付金は、何が違いますか?
役員借入金は社長が会社に貸している状態(会社の負債)、役員貸付金は会社が社長に貸している状態(会社の資産)です。
役員貸付金は利息が必要で、銀行の評価も下がります。
役員借入金が増えすぎたら、どうすればよいですか?
返済するか、社長が貸付を放棄する債務免除をします。
債務免除は会社の利益(債務免除益)になるので、法人税がかからないタイミングを税理士と相談して選びます。
役員借入金は、相続に関係ありますか?
関係あります。
社長から見た「会社への貸付金」として、相続財産に含まれ、相続税の対象になります。
まとめ:次の一手
役員借入金の仕訳は、入金時「普通預金/役員借入金」、立替時「経費科目/役員借入金」、返済時「役員借入金/普通預金」の3つで、無利息で問題ありません。
決算書では負債に表示し、法人事業概況説明書の代表者からの借入金欄にも書きます。増え続ける場合は、返済や債務免除で整理し、相続財産になる点に注意します。
次の一手は、設立前後に自分で払った費用の領収書を集めて、「経費科目/役員借入金」で一度に記帳することです。
毎月の役員報酬の仕訳は、あわせて読みたい記事で確認してください。