「役員報酬は売上の30%くらい」「売上の半分が目安」という話を聞きますが、この数字は業種によってまったく当てはまりません。
同じ売上1,000万円でも、仕入のないサービス業と、仕入が7割の小売業では、役員報酬に回せる利益が3倍違うからです。
この記事では、売上の○%という目安が当てにならない理由、利益をベースにした考え方(役員報酬前の利益の50〜70%)、会社に残す理由、法人税と個人の税率の分岐点、売上と粗利率ごとの設定例、売上が読めない1期目の決め方の順に説明します。
根拠は、法人税法(軽減税率、役員給与の損金算入)、所得税法(累進税率)、地方税法(住民税・事業税)、協会けんぽの保険料率で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の役員報酬を、売上ではなく利益の見込みから毎期決めています。
- 「役員報酬は売上の○%」という目安は、業種で粗利率が違うため当てにならない。売上1,000万円でも、仕入のないコンサルなら利益900万円、仕入70%の小売なら利益300万円で、払える報酬がまったく違う。売上ではなく「役員報酬を払う前の利益」を基準にする
- 考え方は、売上−経費(役員報酬と会社負担の保険料を除く)=役員報酬前の利益を出し、その50〜70%を役員報酬(+会社負担の保険料)に、残り30〜50%を会社に残す。会社に残す分は、法人税の軽減税率(所得800万円以下15%)、納税資金、翌期の運転資金、赤字の回避に使う
- 個人の所得税率は課税所得330万円を超えると20%(住民税を含めて30%)になり、法人の15%(実効税率約25%)より高くなる。役員報酬の課税所得が330万円(額面で約550万円)を超えるあたりから、それ以上は会社に残すほうが税率が低い。設立1期目は売上が読めないので低めに設定し、翌期に上げる
「売上の○%」が当てにならない理由
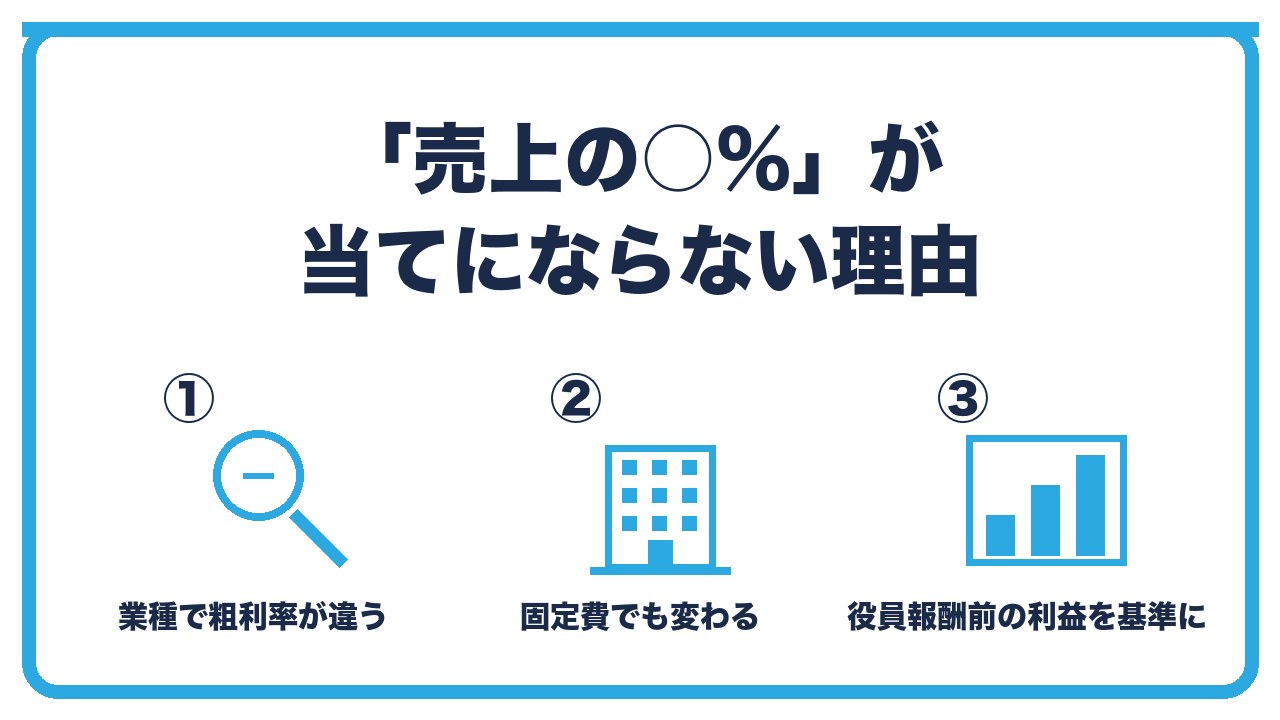
- 粗利率の違い:コンサル・制作・ライターなど仕入のないサービス業は粗利率90%以上、小売や物販は30〜50%、飲食は60〜70%。売上1,000万円で、サービス業なら900万円以上、小売なら300万〜500万円しか残らない
- 固定費の違い:自宅で1人なら固定費は月数万円、事務所と外注を使えば月数十万円。同じ粗利でも、役員報酬に回せる額が変わる
- 正しい基準:売上−売上原価−経費(役員報酬と会社負担の社会保険料を除く)=「役員報酬を払う前の利益」。これを基準にする
粗利率の違い:コンサル・制作・ライターなど仕入のないサービス業は粗利率90%以上、小売や物販は30〜50%、飲食は60〜70%。売上1,000万円で、サービス業なら900万円以上、小売なら300万〜500万円しか残らない
役員報酬の原資は、売上ではなく、売上から仕入(売上原価)を引いた粗利です。
Web制作やコンサルティングのように仕入がない業種は、売上のほとんどが粗利です。
古着販売のような物販は、仕入が売上の5〜7割を占めるので、粗利は売上の3〜5割です。
「売上の30%を役員報酬に」という目安は、サービス業では低すぎ、小売業では高すぎることがあります。
固定費の違い:自宅で1人なら固定費は月数万円、事務所と外注を使えば月数十万円。同じ粗利でも、役員報酬に回せる額が変わる
粗利から、さらに家賃、通信費、ソフト代、外注費、広告費などの経費を引いた残りが、役員報酬に回せる額です。
自宅で1人で完結する事業なら経費は少なく、事務所を借りて外注を使えば経費は多くなります。
正しい基準:売上−売上原価−経費(役員報酬と会社負担の社会保険料を除く)=「役員報酬を払う前の利益」。これを基準にする
役員報酬を決める基準は、「売上−売上原価−役員報酬以外の経費」で出る「役員報酬を払う前の利益」です。
この額のうち、いくらを役員報酬(と、それに伴う会社負担の社会保険料)にして、いくらを会社に残すか、を決めるのが役員報酬の設定です。
利益ベースの考え方:役員報酬前の利益の50〜70%
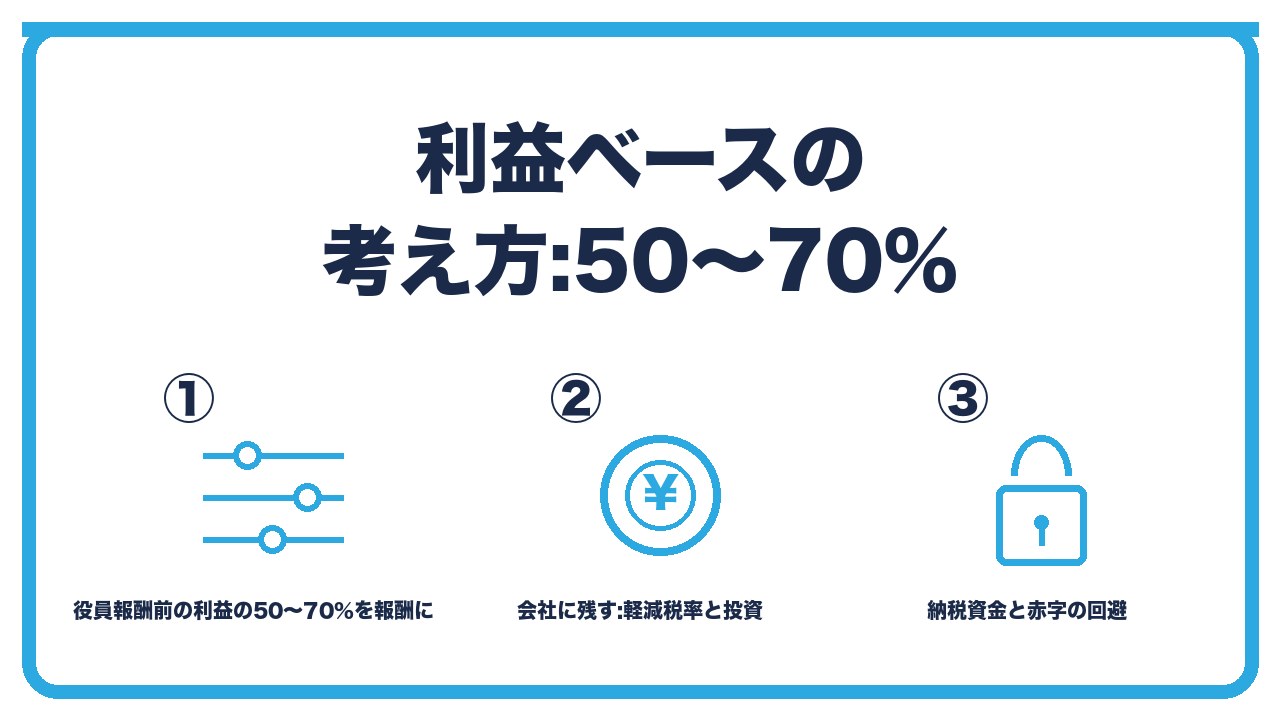
- 配分の目安:役員報酬前の利益の50〜70%を「役員報酬+会社負担の社会保険料(報酬の約15%)」に充て、残り30〜50%を会社の利益として残す。役員報酬前の利益が600万円なら、役員報酬は約300万〜360万円(月25万〜30万円)+保険料
- 会社に残す理由1:法人税の軽減税率。所得800万円以下は15%(地方税を含めた実効税率約25%)で、個人の高い税率帯より有利。残した利益は翌期以降の投資や退職金の原資に
- 会社に残す理由2:納税資金(法人税等は決算の2か月後にまとめて払う)、翌期の運転資金、売上が落ちたときの赤字の回避(役員報酬は期中に下げにくいので、余裕を持たせる)
配分の目安:役員報酬前の利益の50〜70%を「役員報酬+会社負担の社会保険料(報酬の約15%)」に充て、残り30〜50%を会社の利益として残す。役員報酬前の利益が600万円なら、役員報酬は約300万〜360万円(月25万〜30万円)+保険料
役員報酬前の利益の50〜70%を役員報酬とその保険料に充てるのが、ひとり会社の一般的な配分です。
役員報酬前の利益が600万円なら、役員報酬は年300万〜360万円(月25万〜30万円)で、会社負担の保険料(約45万〜54万円)を加えた約345万〜414万円が人件費、残り約190万〜255万円が会社の利益です。
生活費が多く必要なら70%寄り、会社に投資したいなら50%寄りにします。
会社に残す理由1:法人税の軽減税率。所得800万円以下は15%(地方税を含めた実効税率約25%)で、個人の高い税率帯より有利。残した利益は翌期以降の投資や退職金の原資に
会社に残した利益には法人税等がかかりますが、所得800万円以下なら法人税15%で、地方税を含めた実効税率は約25%です。
個人の所得税は課税所得が増えるほど税率が上がる(最大45%、住民税を含めて55%)ので、ある水準を超えたら会社に残すほうが税率は低くなります。
残した利益は、翌期の設備投資、人を雇う資金、将来の退職金の原資になります。
会社に残す理由2:納税資金(法人税等は決算の2か月後にまとめて払う)、翌期の運転資金、売上が落ちたときの赤字の回避(役員報酬は期中に下げにくいので、余裕を持たせる)
役員報酬は期首に決めたら、業績が悪化しても期中に下げにくい(下げると定期同額給与の要件に関わる)ので、利益をすべて役員報酬にすると、売上が落ちた期に会社が赤字になります。
赤字が続くと、融資や口座開設で不利になります。
会社に30〜50%残しておけば、売上の変動を吸収できます。
個人の税率と法人税率の分岐点
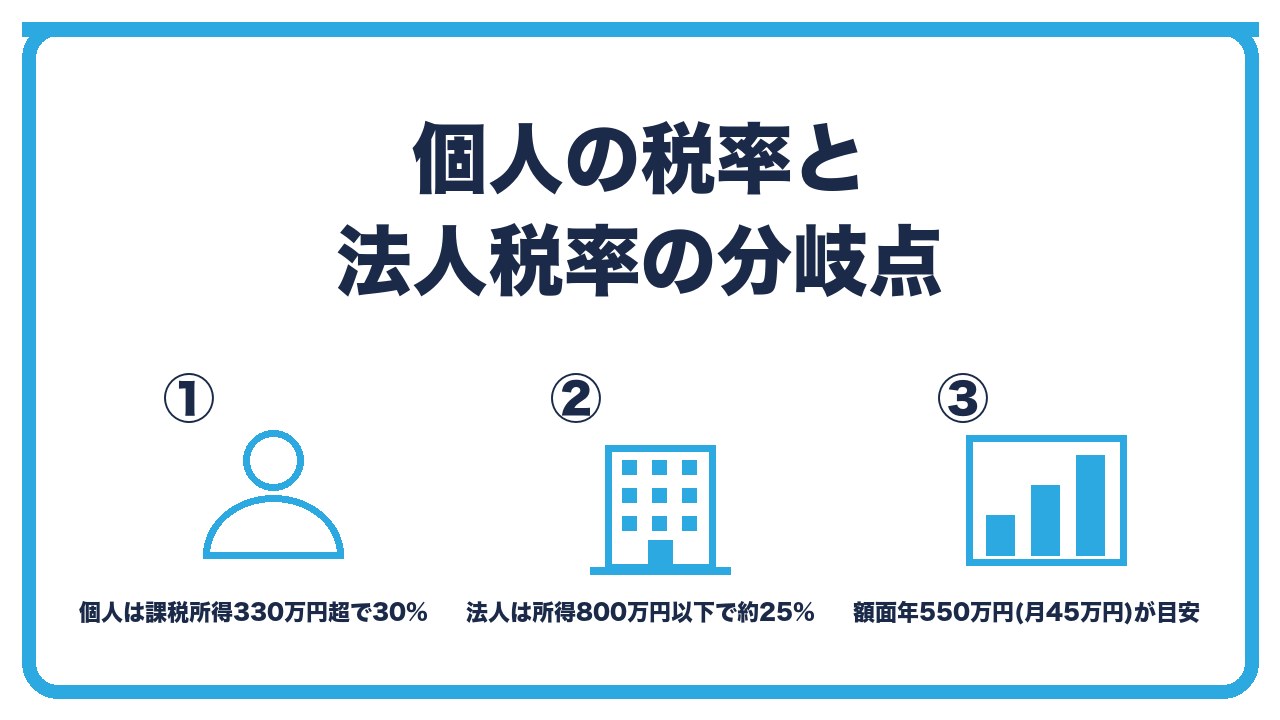
- 個人の税率:所得税は課税所得195万円以下5%、330万円以下10%、695万円以下20%、900万円以下23%、1,800万円以下33%。住民税は一律10%。課税所得330万円超で合計30%になる
- 法人の税率:所得800万円以下は法人税15%+地方法人税+住民税+事業税で実効税率約25%。800万円超は23.2%+αで約34%
- 分岐点:役員報酬の課税所得が330万円(社会保険料控除と給与所得控除を考慮すると額面で年約550万円、月約45万円)を超えると、個人の税率(30%)が法人の実効税率(25%)を上回る。それ以上の利益は会社に残すほうが税率は低い。ただし、社会保険料は役員報酬にだけかかるので、報酬を増やすと保険料も増える点も考慮
個人の税率:所得税は課税所得195万円以下5%、330万円以下10%、695万円以下20%、900万円以下23%、1,800万円以下33%。住民税は一律10%。課税所得330万円超で合計30%になる
個人の所得税は累進で、課税所得(給与所得控除と社会保険料控除と基礎控除などを引いたあと)が330万円を超える部分には20%、695万円を超える部分には23%がかかります。
住民税の10%を合わせると、330万円超の部分には30%、695万円超の部分には33%です。
法人の税率:所得800万円以下は法人税15%+地方法人税+住民税+事業税で実効税率約25%。800万円超は23.2%+αで約34%
法人の所得800万円以下の部分の実効税率は約25%で、個人の課税所得330万円超の30%より低くなります。
800万円を超える部分は約34%で、個人の695万円超の33%とほぼ同じです。
分岐点:役員報酬の課税所得が330万円(社会保険料控除と給与所得控除を考慮すると額面で年約550万円、月約45万円)を超えると、個人の税率(30%)が法人の実効税率(25%)を上回る。それ以上の利益は会社に残すほうが税率は低い。ただし、社会保険料は役員報酬にだけかかるので、報酬を増やすと保険料も増える点も考慮
役員報酬の額面が年約550万円(月約45万円)を超えると、課税所得が330万円を超え、個人の税率が法人の実効税率を上回ります。
それ以上の利益は、役員報酬にせず会社に残すほうが、税率は低くなります。
さらに、社会保険料(会社と本人で約30%)は役員報酬にだけかかるので、報酬を増やす負担は税率以上に大きく、月45万円前後が「これ以上は会社に残す」目安になります。
売上と粗利率ごとの設定例と、1期目の決め方
- サービス業(粗利90%、経費が売上の15%):売上300万円→役員報酬前の利益225万円→報酬月10万〜13万円。売上500万円→375万円→月15万〜22万円。売上1,000万円→750万円→月30万〜40万円。売上2,000万円→1,500万円→月45万円(分岐点)+会社に残す
- 小売・物販(粗利40%、経費が売上の10%):売上300万円→90万円→報酬月4万〜5万円(扶養内・マイクロ法人向け)。売上500万円→150万円→月6万〜9万円。売上1,000万円→300万円→月12万〜17万円。売上2,000万円→600万円→月25万〜35万円
- 1期目の決め方:売上の見込みが読めないなら、確実に払える低めの額(見込みの利益の50%以下)で決め、2期目の期首に上げる。期中に増額はできないが、業績が悪ければ減額は認められる場合がある(業績悪化による改定)。事前確定届出給与を届け出ておけば、業績が良いときに決めた額を払う余地が残る(払わない選択も可)
サービス業(粗利90%、経費が売上の15%):売上300万円→役員報酬前の利益225万円→報酬月10万〜13万円。売上500万円→375万円→月15万〜22万円。売上1,000万円→750万円→月30万〜40万円。売上2,000万円→1,500万円→月45万円(分岐点)+会社に残す
仕入のないサービス業で、経費が売上の15%程度なら、売上の75%が役員報酬前の利益です。
その50〜70%を役員報酬にすると、売上300万円で月10万〜13万円、500万円で月15万〜22万円、1,000万円で月30万〜40万円です。
売上2,000万円では、月45万円の分岐点を超える分は会社に残します。
小売・物販(粗利40%、経費が売上の10%):売上300万円→90万円→報酬月4万〜5万円(扶養内・マイクロ法人向け)。売上500万円→150万円→月6万〜9万円。売上1,000万円→300万円→月12万〜17万円。売上2,000万円→600万円→月25万〜35万円
粗利40%の物販では、売上の30%が役員報酬前の利益です。
売上300万円では月4万〜5万円しか払えず、これは社会保険の最低等級の範囲で、マイクロ法人として社会保険に入る目的なら成り立ちます。
売上1,000万円でも月12万〜17万円で、サービス業の3分の1です。
1期目の決め方:売上の見込みが読めないなら、確実に払える低めの額(見込みの利益の50%以下)で決め、2期目の期首に上げる。期中に増額はできないが、業績が悪ければ減額は認められる場合がある(業績悪化による改定)。事前確定届出給与を届け出ておけば、業績が良いときに決めた額を払う余地が残る(払わない選択も可)
設立1期目は売上が読めないので、見込みの利益の50%以下の低めの額で決めます。
役員報酬は期首から3か月を過ぎると増額できませんが、業績が著しく悪化した場合の減額は認められます。
業績が良かったときに備えて、事前確定届出給与(決まった日に決まった額の賞与)を期首に届け出ておけば、その日に払うか払わないかを選べます(届け出た額と違う額を払うと全額損金不算入なので、全額払うか全額払わないかのどちらかです)。
売上・粗利率別の役員報酬の目安(役員報酬前の利益の50〜70%)
| 売上 | サービス業(粗利90%・経費15%) | 小売・物販(粗利40%・経費10%) | 飲食(粗利65%・経費30%) |
|---|---|---|---|
| 300万円 | 利益225万円→月10万〜13万円 | 利益90万円→月4万〜5万円 | 利益105万円→月4万〜6万円 |
| 500万円 | 利益375万円→月15万〜22万円 | 利益150万円→月6万〜9万円 | 利益175万円→月7万〜10万円 |
| 1,000万円 | 利益750万円→月30万〜40万円 | 利益300万円→月12万〜17万円 | 利益350万円→月15万〜20万円 |
| 2,000万円 | 利益1,500万円→月45万円+会社に残す | 利益600万円→月25万〜35万円 | 利益700万円→月30万〜40万円 |
役員報酬には会社負担の社会保険料(約15%)が別にかかります。数値は目安で、実際の粗利率と経費で計算してください。
 ユイ
役員報酬は売上の何%にすればいいですか?
 ケイ
売上の%では決められない。仕入のないサービス業と、仕入が7割の物販では、同じ売上でも残る利益が3倍違う。売上から仕入と経費を引いた「役員報酬前の利益」を出して、その50〜70%を報酬に、残りを会社に残すのが基本。
ユイ利益が全部報酬にできるなら、全部もらったほうが得では?
ケイ月45万円を超えるあたりから、個人の税率が法人より高くなるし、社会保険料も報酬にだけかかる。それに、期中に報酬は下げにくいから、売上が落ちたときに会社が赤字になる。3〜5割は会社に残すほうが安全で、税率も低い。
よくある質問
役員報酬は売上の何パーセントが目安ですか?
売上ではなく、売上から仕入と経費を引いた「役員報酬前の利益」の50〜70%が目安です。
業種で粗利率が違うので、売上の%では決められません。
なぜ全部を役員報酬にしないのですか?
法人税の軽減税率(実効約25%)のほうが個人の高い税率帯より低いこと、納税資金と運転資金の確保、期中に報酬を下げにくいので赤字を避けること、の3つの理由です。
個人と法人の税率の分岐点はどこですか?
役員報酬の課税所得330万円(額面で年約550万円、月約45万円)を超えると、個人の税率(30%)が法人の実効税率(約25%)を上回ります。
売上1,000万円の場合、役員報酬はいくらですか?
サービス業(粗利90%)なら月30万〜40万円、小売(粗利40%)なら月12万〜17万円が目安です。
設立1期目はどう決めますか?
売上が読めないので、見込みの利益の50%以下の低めの額で決め、2期目の期首に上げます。
業績が良いときに備えて事前確定届出給与を届け出ておく方法もあります。
期の途中で変えられますか?
期首から3か月以内なら変えられます。
それ以降の増額は損金不算入になり、減額は業績の著しい悪化など限られた場合だけです。
まとめ:次の一手
役員報酬は売上の%ではなく、売上から仕入と経費を引いた役員報酬前の利益を基準に、その50〜70%を報酬(+会社負担の保険料)、残りを会社に残すのが基本で、月45万円前後を超える分は税率の面で会社に残すほうが有利です。
業種の粗利率で払える額は大きく変わり、1期目は低めに設定して翌期に上げ、見直しは期首から3か月以内に行います。
次の一手は、今期の売上の見込みから、仕入と役員報酬以外の経費を引いて役員報酬前の利益を出し、その50〜70%を12で割って月額の目安を出すことです。
役員報酬をいくらにすると世帯全体で最も有利かの試算は、あわせて読みたい記事で確認してください。