役員報酬は、上げれば個人の税と社会保険料が増え、下げれば会社の法人税が増えます。
「いくらが得か」は、会社と個人を合わせた負担の合計が最小になる額を探すことで、その答えは会社の利益の額で変わります。
この記事では、役員報酬の最適額の考え方、負担の合計が最小になる仕組み、利益600万・1,000万・1,500万円での試算、手取り重視と年金重視の違い、役員社宅や日当などを組み合わせた最適化、毎年の見直しのポイントの順に説明します。
根拠は、法人税法(税率・軽減税率)、所得税法(累進税率・給与所得控除・基礎控除)、地方税法(住民税・事業税・均等割)、健康保険法・厚生年金保険法(標準報酬月額と保険料率)、協会けんぽの料率で、2026年10月16日時点の内容を確認しています。税率や控除額は年により変わるので、試算は目安として読んでください。
筆者はひとり会社の役員報酬を、会社と個人の負担の合計を表計算で試算して毎年決めています。
- 「得な役員報酬」は、会社の法人税等と個人の所得税・住民税・社会保険料(会社負担+本人負担)の合計が最小になる額。報酬を増やすと個人側が増えて法人側が減るトレードオフで、合計が最小になる点は、役員報酬前の利益の額で変わる
- 目安は、役員報酬前の利益600万円なら月30万円前後、1,000万円なら月40万〜45万円、1,500万円以上なら月45万〜50万円で残りは会社に残す。社会保険料は報酬にだけかかる(約30%)ので、課税所得330万円超(額面月約45万円)を超えると会社に残すほうが有利になりやすい
- 手取りを最大にするなら報酬は分岐点までに抑え、将来の年金を増やしたいなら報酬を高めにする。役員社宅・旅費規程の日当・配偶者への分散・小規模企業共済やiDeCoを組み合わせると、同じ手取りでも合計の負担をさらに減らせる。毎年、前期の利益と今期の見込みで見直す
「得」の定義:会社と個人の負担の合計を最小にする
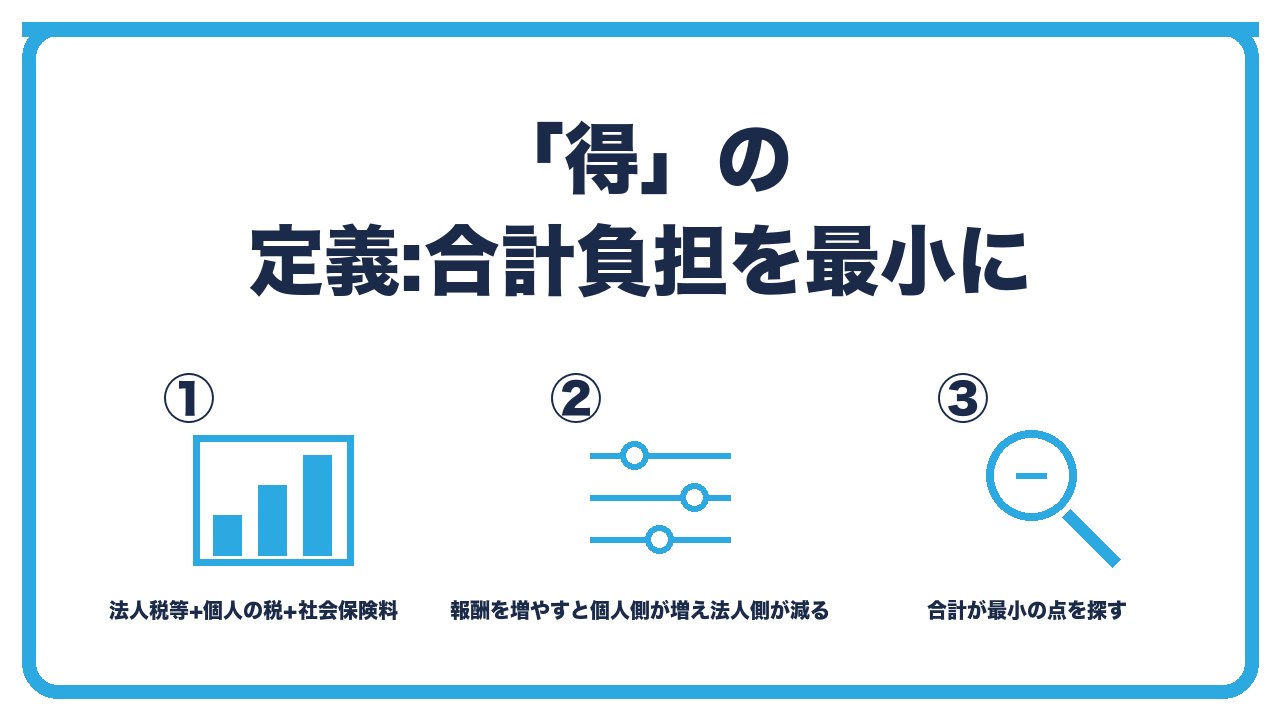
- 負担の合計:会社の法人税等(法人税・地方法人税・住民税・事業税)+個人の所得税・住民税+社会保険料(会社負担+本人負担)。これを「世帯全体の負担」として最小にする
- トレードオフ:役員報酬を増やす→会社の利益が減って法人税等が減る、個人の所得税・住民税・社会保険料が増える。減らす→逆。社会保険料は役員報酬にだけかかり、会社に残した利益にはかからない
- 最小点の特徴:個人の限界税率(所得税+住民税+社会保険料の本人負担)と会社の限界税率(法人税等の実効税率+会社負担の社会保険料の効果)が釣り合う点。利益が大きいほど、最適な報酬も大きくなるが、上限は分岐点(月45万〜50万円)付近で頭打ち
負担の合計:会社の法人税等(法人税・地方法人税・住民税・事業税)+個人の所得税・住民税+社会保険料(会社負担+本人負担)。これを「世帯全体の負担」として最小にする
ひとり会社では、会社のお金も個人のお金も、最終的には同じ人のものです。
だから「会社の税」と「個人の税」を別々に見るのではなく、両方と社会保険料を合計した「世帯全体の負担」で考えます。
役員報酬の額を変えると、この合計が変わります。
トレードオフ:役員報酬を増やす→会社の利益が減って法人税等が減る、個人の所得税・住民税・社会保険料が増える。減らす→逆。社会保険料は役員報酬にだけかかり、会社に残した利益にはかからない
役員報酬は会社の経費なので、増やすと会社の利益が減り、法人税等が減ります。
一方、個人の給与が増えるので、所得税・住民税が増え、社会保険料(会社負担と本人負担の合計で報酬の約30%)も増えます。
社会保険料は会社に残した利益にはかからないので、報酬を増やす側の負担が重くなりやすい構造です。
最小点の特徴:個人の限界税率(所得税+住民税+社会保険料の本人負担)と会社の限界税率(法人税等の実効税率+会社負担の社会保険料の効果)が釣り合う点。利益が大きいほど、最適な報酬も大きくなるが、上限は分岐点(月45万〜50万円)付近で頭打ち
負担の合計が最小になるのは、「報酬をあと1万円増やしたときに増える個人側の負担」と「それによって減る会社側の負担」が釣り合う点です。
利益が小さいうちは、個人の税率も低いので、報酬を多めにしても合計はあまり増えません。
利益が大きくなると、個人の税率が法人の実効税率(約25%)を超える点(課税所得330万円超、額面月約45万円)があり、そこから先は会社に残すほうが有利になります。厚生年金の標準報酬月額の上限(65万円)を超えると保険料が増えなくなるため、さらに高額になると再び報酬が有利になる場面もありますが、ひとり会社の規模ではまれです。
利益600万・1,000万・1,500万円での試算
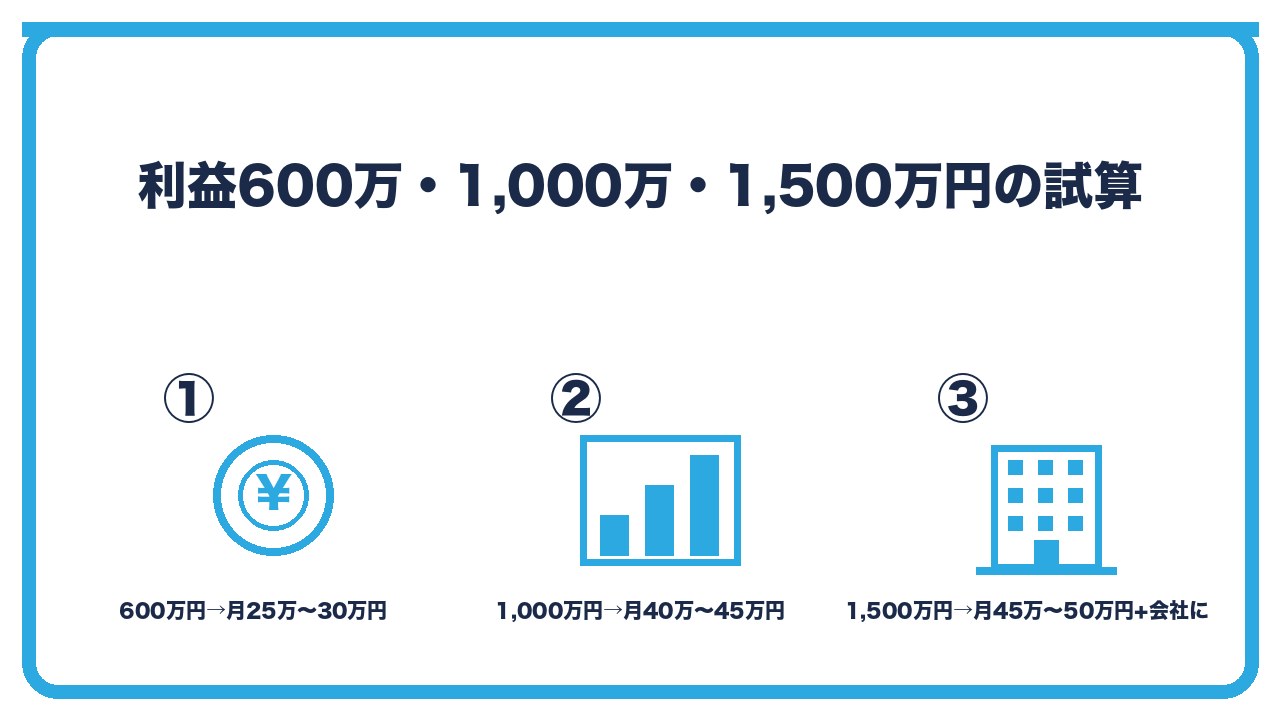
- 役員報酬前の利益600万円:報酬ゼロなら法人税等約150万円+個人は国保・国民年金。月20万円なら合計約170万円、月30万円なら約165万円、月40万円なら約175万円→月30万円前後が最小(目安)
- 役員報酬前の利益1,000万円:月30万円なら合計約290万円、月40万円なら約280万円、月50万円なら約285万円、月60万円なら約300万円→月40万〜45万円が最小(目安)
- 役員報酬前の利益1,500万円:月40万円なら約450万円、月50万円なら約440万円、月60万円なら約450万円、月80万円なら約480万円→月45万〜50万円が最小で、残り約900万円は会社に残して法人税等(所得800万円超の部分は約34%)
役員報酬前の利益600万円:報酬ゼロなら法人税等約150万円+個人は国保・国民年金。月20万円なら合計約170万円、月30万円なら約165万円、月40万円なら約175万円→月30万円前後が最小(目安)
役員報酬前の利益が600万円の会社で、報酬の額を変えて負担の合計を試算します(40歳未満・扶養なし・協会けんぽ約10%・標準的な控除)。
月20万円(年240万円)なら、会社の利益は600−240−36(会社負担の保険料)=324万円で法人税等約80万円、個人の所得税・住民税約15万円、社会保険料(会社+本人)約72万円で、合計約167万円です。
月30万円(年360万円)なら、会社の利益186万円で法人税等約50万円、個人の税約30万円、保険料約108万円で、合計約188万円。月40万円なら、会社の利益48万円で法人税等約15万円、個人の税約50万円、保険料約142万円で、合計約207万円。
この条件では報酬が低いほど合計は小さくなりますが、月20万円では手取りが約16万円で生活できない人が多いので、「生活に必要な手取りを確保できる最小の報酬」が実務上の答えで、利益600万円なら月25万〜30万円が現実的です。
役員報酬前の利益1,000万円:月30万円なら合計約290万円、月40万円なら約280万円、月50万円なら約285万円、月60万円なら約300万円→月40万〜45万円が最小(目安)
利益1,000万円では、報酬を月30万円にすると会社の利益が586万円で法人税等が約150万円、月40万円にすると会社の利益448万円で約115万円、と法人税等の減り方が大きくなります。
一方、個人の税と保険料の増え方は、月40万円までは緩やかです。
合計の負担は月40万〜45万円のあたりで最小に近くなり、それ以上は個人の税率が上がって合計が増えます。
役員報酬前の利益1,500万円:月40万円なら約450万円、月50万円なら約440万円、月60万円なら約450万円、月80万円なら約480万円→月45万〜50万円が最小で、残り約900万円は会社に残して法人税等(所得800万円超の部分は約34%)
利益1,500万円では、報酬を月50万円(年600万円)にしても、会社に約800万円が残ります。
会社の所得800万円を超える部分は法人税等の実効税率が約34%になり、個人の課税所得695万円超の税率(33%+社会保険料)と近くなるので、月45万〜50万円を超えて報酬を増やしても合計はほとんど減りません。
残した利益は、将来の退職金(退職所得は税負担が軽い)や投資に回すのが、長期で見た最適化です。
手取り重視と年金重視、組み合わせる手段
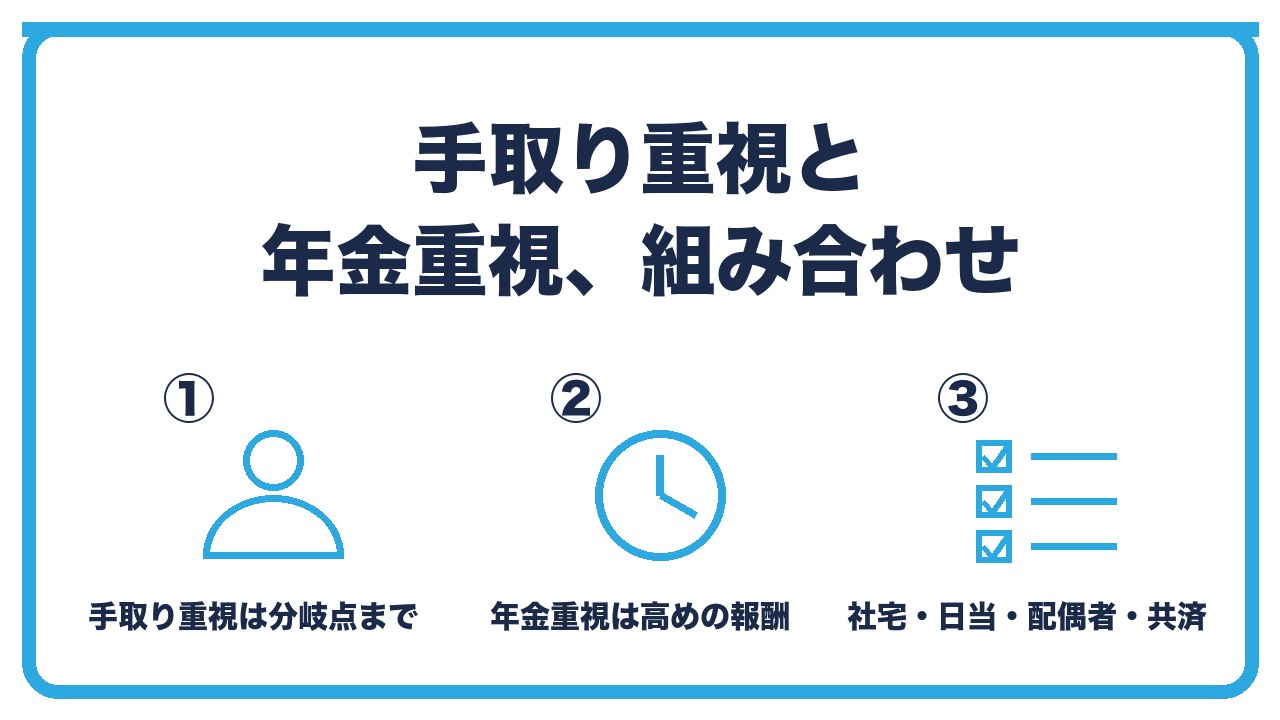
- 手取り重視:今の手取りを最大にするなら、報酬は分岐点(月45万円前後)までに抑えて、残りは会社に残す。会社に残した分は、退職金(退職所得控除で税負担が軽い)として将来受け取る
- 年金重視:将来の厚生年金を増やしたいなら、報酬を高め(標準報酬月額の上限65万円まで)にする。保険料は増えるが、会社負担分も含めて将来の年金に反映される。小規模企業共済やiDeCoも併用
- 組み合わせる手段:役員社宅(家賃の8〜9割を経費化)、旅費規程の日当(非課税・保険料対象外)、配偶者への分散(扶養の範囲内で月10万円程度)、小規模企業共済(月最大7万円を全額所得控除)、iDeCo(月最大2.3万円)、生命保険の法人契約。これらで同じ手取りでも報酬を下げられ、合計の負担が減る
手取り重視:今の手取りを最大にするなら、報酬は分岐点(月45万円前後)までに抑えて、残りは会社に残す。会社に残した分は、退職金(退職所得控除で税負担が軽い)として将来受け取る
今の手取りを重視するなら、報酬は個人の税率が法人を超える分岐点までにして、残りは会社に残します。
会社に残した利益は、将来、退職金として受け取ると、退職所得控除(勤続20年で800万円、以後1年あたり70万円)と2分の1課税で、給与で受け取るよりはるかに税負担が軽くなります。
年金重視:将来の厚生年金を増やしたいなら、報酬を高め(標準報酬月額の上限65万円まで)にする。保険料は増えるが、会社負担分も含めて将来の年金に反映される。小規模企業共済やiDeCoも併用
厚生年金の受取額は、標準報酬月額の平均と加入期間で決まります。
将来の年金を増やしたいなら、報酬を高めにして標準報酬月額を上げます。
保険料の会社負担分も、本人の将来の年金に反映されるので、「会社負担分は会社の経費で、個人の年金が増える」という見方もできます。小規模企業共済やiDeCoは、全額が所得控除になるうえ将来の受取額も増えるので、併用します。
組み合わせる手段:役員社宅(家賃の8〜9割を経費化)、旅費規程の日当(非課税・保険料対象外)、配偶者への分散(扶養の範囲内で月10万円程度)、小規模企業共済(月最大7万円を全額所得控除)、iDeCo(月最大2.3万円)、生命保険の法人契約。これらで同じ手取りでも報酬を下げられ、合計の負担が減る
役員報酬の額だけでなく、生活費を会社の経費にする手段を組み合わせると、同じ生活水準で報酬を下げられ、合計の負担が減ります。
家賃10万円を役員社宅にすれば報酬を9万円下げられ、年に出張が10回あれば日当で年数万円が非課税で受け取れます。
小規模企業共済(個人事業主または小規模法人の役員が加入でき、掛金が全額所得控除)とiDeCoは、個人側の課税所得を減らしながら将来の資金を作れます。
毎年の見直しと、試算の方法
- 見直しの時期:期首から3か月以内。前期の決算で確定した利益と、今期の売上の見込みをもとに、役員報酬前の利益を予測して決める。税制改正(基礎控除・給与所得控除・保険料率の変更)も反映
- 試算の方法:報酬を月10万円刻み(またはそれより細かく)で変えて、各ケースの法人税等・所得税・住民税・社会保険料を計算し、合計を比べる。会計ソフトのシミュレーション機能、または表計算で自作
- よくある失敗:前期の利益だけで決めて今期の売上減に対応できない(報酬は期中に下げにくい)、社会保険料を忘れて税率だけで比べる、会社に残した利益を結局役員貸付金で引き出す(利息と返済が必要)
見直しの時期:期首から3か月以内。前期の決算で確定した利益と、今期の売上の見込みをもとに、役員報酬前の利益を予測して決める。税制改正(基礎控除・給与所得控除・保険料率の変更)も反映
役員報酬は毎年、期首から3か月以内に見直せます。
前期の決算で役員報酬前の利益がいくらだったか、今期の売上はどう変わりそうかをもとに、今期の利益を予測し、その額に合った報酬を決めます。
基礎控除や給与所得控除の改正、協会けんぽの保険料率の改定(毎年3月分から)も、その年の数字で反映します。
試算の方法:報酬を月10万円刻み(またはそれより細かく)で変えて、各ケースの法人税等・所得税・住民税・社会保険料を計算し、合計を比べる。会計ソフトのシミュレーション機能、または表計算で自作
試算は、報酬を月20万円・30万円・40万円・50万円と変えて、それぞれの法人税等(会社の所得×実効税率)、所得税・住民税(課税所得×税率)、社会保険料(標準報酬月額×料率)を出し、合計を並べます。
会計ソフトの役員報酬シミュレーション機能を使うか、表計算ソフトで式を組めば、毎年同じ手順で見直せます。
よくある失敗:前期の利益だけで決めて今期の売上減に対応できない(報酬は期中に下げにくい)、社会保険料を忘れて税率だけで比べる、会社に残した利益を結局役員貸付金で引き出す(利息と返済が必要)
報酬は期中に下げにくいので、今期の売上減が見込まれるなら、前期の利益から単純に決めずに低めにします。
税率だけで比べて社会保険料を忘れると、報酬を上げすぎます。
会社に残した利益を、生活費が足りずに引き出すと役員貸付金になり、利息の計上と返済が必要で、融資の審査でも不利になるので、「会社に残す」なら本当に残せる額にします。
役員報酬前の利益と、負担が最小になる報酬の目安
| 役員報酬前の利益 | 負担最小の報酬(目安) | 会社に残る利益 | 考え方 |
|---|---|---|---|
| 300万円 | 月15万〜20万円 | 約0〜100万円 | 生活費の確保が優先。報酬が低いなら扶養内の配偶者分散も |
| 600万円 | 月25万〜30万円 | 約150万〜250万円 | 法人税の軽減税率の範囲に収める |
| 1,000万円 | 月40万〜45万円 | 約350万〜450万円 | 個人の税率が法人を超える手前 |
| 1,500万円 | 月45万〜50万円 | 約800万〜900万円 | 超過分は会社に残し退職金や投資に |
| 2,000万円以上 | 月50万〜65万円(年金重視なら上限まで) | 1,000万円以上 | 所得800万円超は法人も約34%。配偶者分散・退職金の設計 |
40歳未満・扶養なし・協会けんぽ約10%・東京都の均等割の場合の目安で、生活費の必要額、年金の希望、役員社宅や日当の有無で変わります。
 ユイ
役員報酬は、いくらにするのがいちばん得ですか?
 ケイ
会社の法人税等と、個人の税と社会保険料の合計が最小になる額。それは利益の額で変わって、利益600万円なら月25万〜30万円、1,000万円なら月40万〜45万円、それ以上なら月45万〜50万円で残りは会社に、が目安。社会保険料が報酬にだけかかるのがポイント。
ユイもっと負担を減らす方法はありますか?
ケイ役員社宅で家賃を経費にする、旅費規程の日当、扶養の範囲で配偶者に分散、小規模企業共済とiDeCo。これらで同じ手取りでも報酬を下げられる。毎年、期首に前期の利益と今期の見込みで見直そう。
よくある質問
「得な役員報酬」とは何を基準に決めますか?
会社の法人税等と、個人の所得税・住民税、社会保険料(会社負担+本人負担)の合計が最小になる額です。
利益によって最適な額は変わりますか?
変わります。
利益600万円なら月25万〜30万円、1,000万円なら月40万〜45万円、1,500万円以上なら月45万〜50万円が目安で、残りは会社に残します。
なぜ報酬を上げすぎると損なのですか?
個人の税率が課税所得330万円超で30%になり、法人の実効税率(約25%)を上回るうえ、社会保険料(約30%)が報酬にだけかかるためです。
将来の年金を増やしたい場合は?
報酬を高めにして標準報酬月額を上げます。
保険料は増えますが、会社負担分も含めて将来の年金に反映されます。小規模企業共済やiDeCoも併用します。
役員報酬以外で負担を減らす方法はありますか?
役員社宅、旅費規程の日当、扶養の範囲内での配偶者への分散、小規模企業共済、iDeCo、生命保険の法人契約です。
いつ見直しますか?
毎年、期首から3か月以内に、前期の利益と今期の見込みで見直します。
まとめ:次の一手
得な役員報酬は、会社の法人税等と個人の税・社会保険料の合計が最小になる額で、利益600万円なら月25万〜30万円、1,000万円なら月40万〜45万円、それ以上なら月45万〜50万円で残りは会社に残すのが目安です。
手取り重視なら分岐点までに抑えて退職金で受け取り、年金重視なら高めにし、役員社宅・日当・配偶者分散・共済を組み合わせて、毎年期首に前期の利益と今期の見込みで見直します。
次の一手は、前期の役員報酬前の利益を決算書から出し、報酬を月10万円刻みで変えた場合の法人税等・個人の税・社会保険料を表計算で並べて、合計が最小になる額と生活に必要な手取りを照らし合わせることです。
役員報酬前の利益の出し方と業種別の目安は、あわせて読みたい記事で確認してください。