役員報酬を月30万円にしても、口座に入るのは30万円ではありません。
社会保険料の本人負担、源泉所得税、住民税が天引きされ、さらに会社側も同額程度の社会保険料を負担するので、「会社が払う総額」と「本人の手取り」には大きな差があります。
この記事では、役員報酬の手取りを、天引きされるものの計算、月20万〜50万円の計算例、手取り率と会社の総コスト、手取りを増やす方法、生活費から逆算して報酬を決める手順の順に説明します。
根拠は、健康保険法・厚生年金保険法(標準報酬月額と保険料率)、協会けんぽの保険料額表、所得税法(源泉徴収税額表、給与所得控除、基礎控除)、地方税法(住民税の税率)で、2026年10月16日時点の内容を確認しています。保険料率と控除額は年により変わるので、目安として読んでください。
筆者はひとり会社の役員報酬を、必要な手取りから逆算して決め、会計ソフトの給与計算で毎月確認しています。
- 役員報酬の手取りは、額面から社会保険料の本人負担(約15%)、源泉所得税、住民税を引いた額で、月20万円なら約16万円(80%)、30万円なら約23.5万円(78%)、40万円なら約30.5万円(76%)、50万円なら約37.5万円(75%)が目安(40歳未満・扶養なし・協会けんぽ)
- 会社が払う総額は、額面に会社負担の社会保険料(約15%)を加えた約115%。月30万円の役員報酬なら、会社の負担は約34.5万円、本人の手取りは約23.5万円で、その差約11万円が社会保険料と税。この構造を知ると、手取りを増やすには額面を上げるより経費化(役員社宅・日当)が効率的と分かる
- 役員報酬は生活費から逆算して決める。必要な手取り÷手取り率(0.75〜0.8)で額面を出し、期首から3か月以内に決めると年の途中で変えられない。会計ソフトの給与計算に額面を入れれば、保険料・税・手取りが自動で出る
手取りから引かれる3つのもの
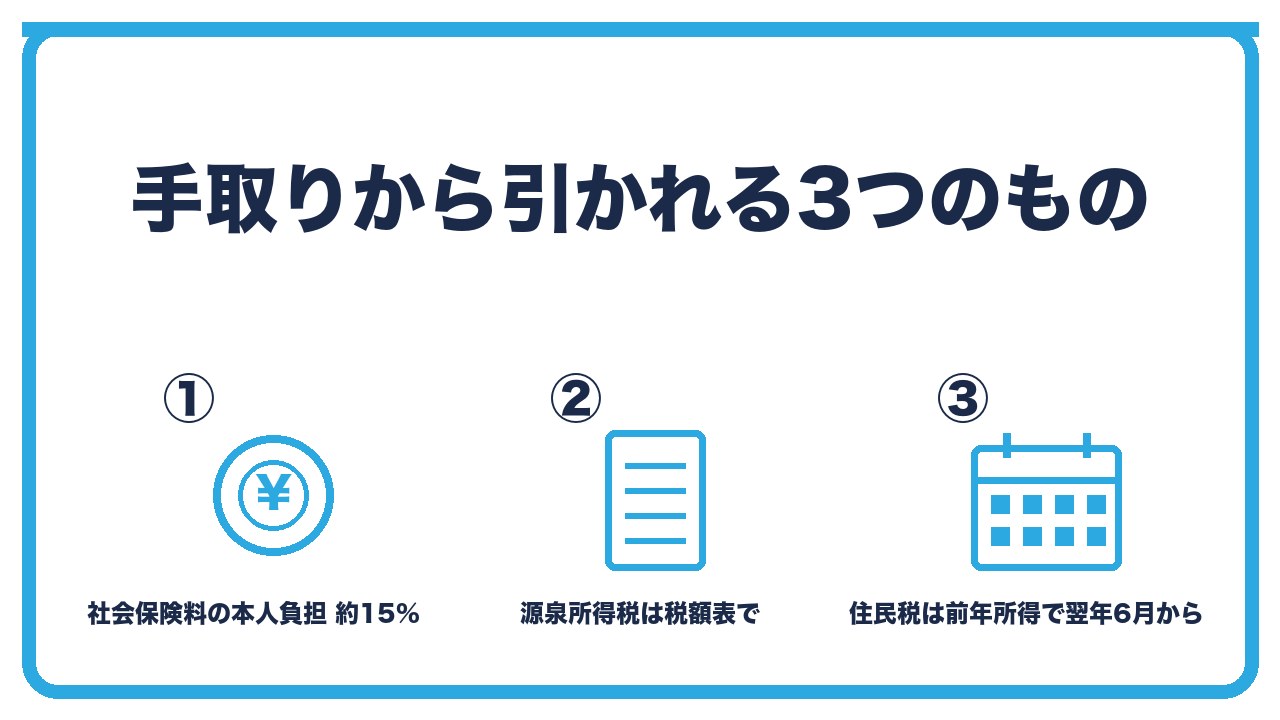
- 社会保険料(本人負担分):標準報酬月額×(健康保険料率約10%+厚生年金18.3%)÷2。40歳以上は介護保険料率(約1.6%)が加わる。額面の約14〜16%
- 源泉所得税:社会保険料を引いた額を、源泉徴収税額表(月額表・甲欄)に当てはめた額。扶養の人数で変わる。年末調整で精算
- 住民税(特別徴収):前年の所得で計算された年税額を12分割して、6月から翌年5月の給与から天引き。設立1年目は前年の所得が個人事業や前職のものなので、役員報酬と連動しない。普通徴収にしていれば天引きなし
社会保険料(本人負担分):標準報酬月額×(健康保険料率約10%+厚生年金18.3%)÷2。40歳以上は介護保険料率(約1.6%)が加わる。額面の約14〜16%
役員報酬から最も大きく引かれるのが社会保険料です。
標準報酬月額(報酬月額を等級表に当てはめた額)に、健康保険料率(協会けんぽで都道府県により約9.5〜11%)と厚生年金保険料率(18.3%)を掛けた額を、会社と本人で折半します。
本人負担は額面の約14%(40歳未満)から約15%(40歳以上、介護保険料を含む)です。
源泉所得税:社会保険料を引いた額を、源泉徴収税額表(月額表・甲欄)に当てはめた額。扶養の人数で変わる。年末調整で精算
源泉所得税は、額面から社会保険料を引いた「社会保険料等控除後の給与等の金額」を、国税庁の源泉徴収税額表の月額表(扶養控除等申告書を出していれば甲欄)に当てはめて決まります。
扶養親族が多いほど税額は下がり、年末調整で正確な年税額との差額が精算されます。
住民税(特別徴収):前年の所得で計算された年税額を12分割して、6月から翌年5月の給与から天引き。設立1年目は前年の所得が個人事業や前職のものなので、役員報酬と連動しない。普通徴収にしていれば天引きなし
住民税は、前年の所得に対して翌年6月から課税されるので、今の役員報酬とは直接連動しません。
設立1年目は、前年の個人事業や前職の所得にもとづく住民税が天引きされ(特別徴収の場合)、役員報酬を下げても住民税はすぐには下がりません。
普通徴収にしていれば給与からの天引きはなく、本人が別に納めます。
月20万・30万・40万・50万円の手取り計算例
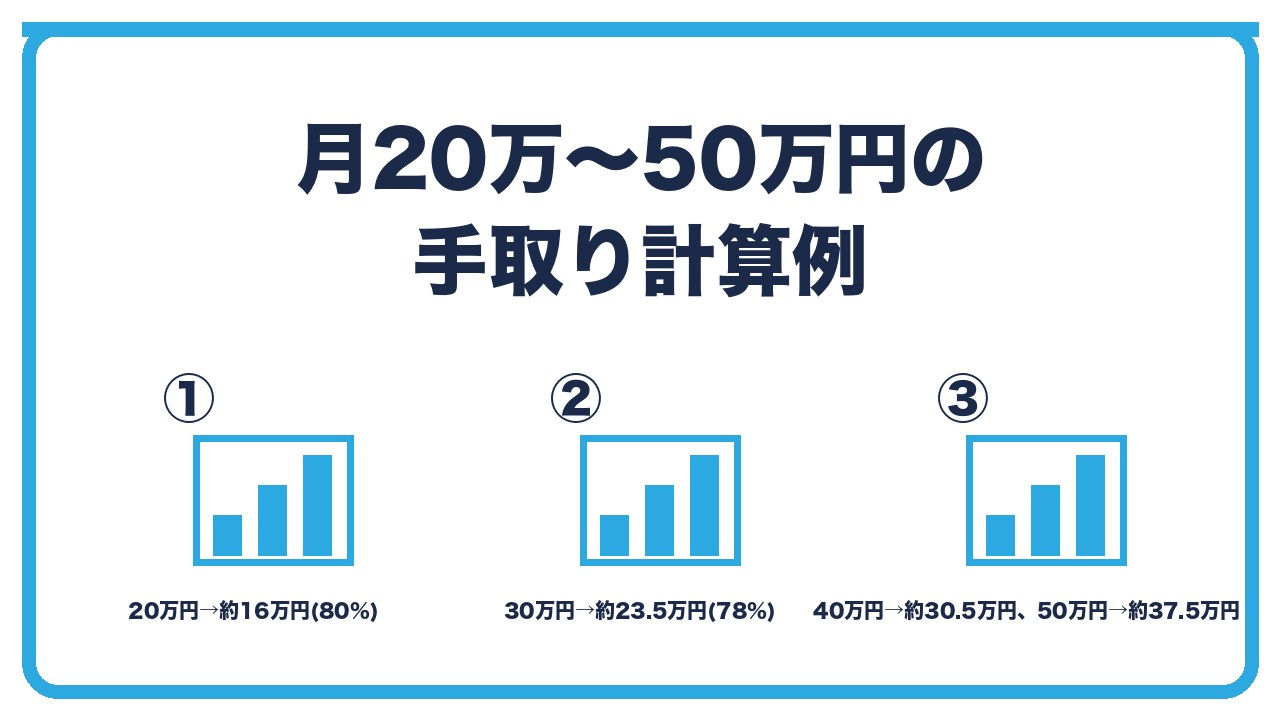
- 月20万円(40歳未満・扶養なし):社会保険料約2.9万円(健保約1万円+厚年約1.8万円)、所得税約3,700円、住民税約8,000円→手取り約15.9万円(約80%)
- 月30万円:社会保険料約4.3万円、所得税約7,000円、住民税約1.5万円→手取り約23.5万円(約78%)
- 月40万円:社会保険料約5.9万円(健保約2万円+厚年約3.8万円)、所得税約1.3万円、住民税約2.3万円→手取り約30.5万円(約76%)。月50万円:社会保険料約7.2万円、所得税約2.2万円、住民税約3.2万円→手取り約37.5万円(約75%)
月20万円(40歳未満・扶養なし):社会保険料約2.9万円(健保約1万円+厚年約1.8万円)、所得税約3,700円、住民税約8,000円→手取り約15.9万円(約80%)
標準報酬月額20万円で、健康保険料の本人負担が約1万円、厚生年金保険料が約1.8万円、合計約2.9万円です。
社会保険料を引いた約17.1万円を税額表に当てはめると、所得税は約3,700円です。
住民税は、年収240万円の人の年税額約9.5万円を12で割った約8,000円が目安で、手取りは約15.9万円、手取り率は約80%です。
月30万円:社会保険料約4.3万円、所得税約7,000円、住民税約1.5万円→手取り約23.5万円(約78%)
標準報酬月額30万円で、社会保険料の本人負担が約4.3万円、所得税が約7,000円、住民税が月約1.5万円で、手取りは約23.5万円です。
手取り率は約78%で、額面が上がると税率も上がるため、手取り率は少しずつ下がります。
月40万円:社会保険料約5.9万円(健保約2万円+厚年約3.8万円)、所得税約1.3万円、住民税約2.3万円→手取り約30.5万円(約76%)。月50万円:社会保険料約7.2万円、所得税約2.2万円、住民税約3.2万円→手取り約37.5万円(約75%)
月40万円では、社会保険料約5.9万円、所得税約1.3万円、住民税約2.3万円で、手取りは約30.5万円(約76%)です。
月50万円では、社会保険料約7.2万円、所得税約2.2万円、住民税約3.2万円で、手取りは約37.5万円(約75%)です。
厚生年金の標準報酬月額は65万円が上限なので、月65万円を超えると厚生年金保険料は増えず、手取り率の低下は緩やかになります(健康保険は139万円まで増えます)。
会社負担を含めた総コストと、手取りを増やす方法
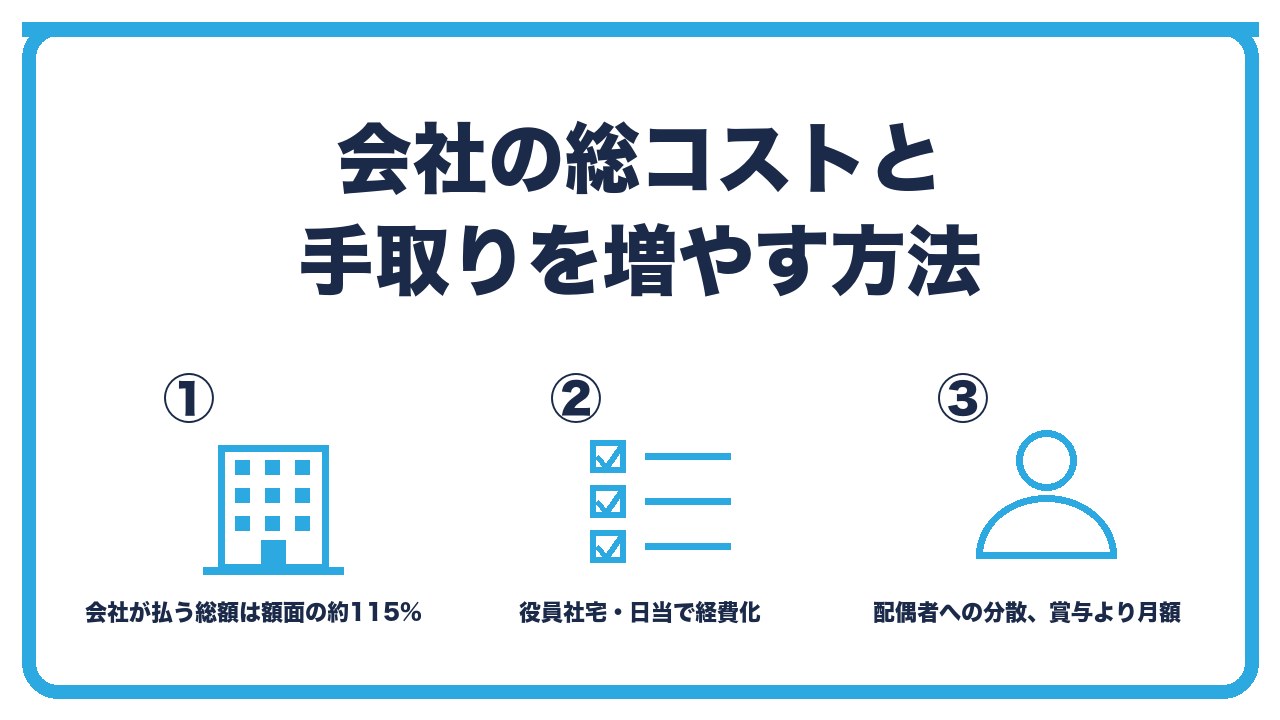
- 会社の総コスト:額面+会社負担の社会保険料(本人負担と同額、約15%)=額面の約115%。月30万円なら会社の負担は約34.5万円で、本人の手取り約23.5万円との差は約11万円(月)、年約130万円
- 手取りを増やす方法1:役員社宅(家賃の8〜9割を会社の経費にして、その分役員報酬を下げる)、旅費規程の日当(非課税・社会保険料の対象外)、会社契約の生命保険や共済→役員報酬を下げても生活水準を保てる
- 方法2:配偶者を役員にして報酬を分散(2人分の給与所得控除と基礎控除、低い税率)。賞与(事前確定届出給与)より月額で払う(賞与の社会保険料の上限を使う方法もあるが、年金が減る)
会社の総コスト:額面+会社負担の社会保険料(本人負担と同額、約15%)=額面の約115%。月30万円なら会社の負担は約34.5万円で、本人の手取り約23.5万円との差は約11万円(月)、年約130万円
会社から見ると、役員報酬の額面に加えて、社会保険料の会社負担分(本人負担と同額)がかかります。
月30万円の役員報酬なら、会社の負担は約34.5万円で、本人の手取りは約23.5万円です。
差額の約11万円(年約130万円)が、社会保険料と税として会社と本人から出ていく額で、役員報酬を上げるほどこの差は広がります。
手取りを増やす方法1:役員社宅(家賃の8〜9割を会社の経費にして、その分役員報酬を下げる)、旅費規程の日当(非課税・社会保険料の対象外)、会社契約の生命保険や共済→役員報酬を下げても生活水準を保てる
手取りを増やす最も効率的な方法は、役員報酬を上げることではなく、生活費の一部を会社の経費にして、その分の役員報酬を下げることです。
役員社宅(会社名義で借りて家賃の大部分を会社負担に)、旅費規程の日当(出張ごとに非課税で受け取る)、会社契約の保険や共済は、社会保険料も所得税もかからずに生活水準を保てます。
家賃10万円を役員社宅にして役員報酬を9万円下げれば、本人の手取りは実質変わらず、社会保険料と税が年20万〜30万円減ります。
方法2:配偶者を役員にして報酬を分散(2人分の給与所得控除と基礎控除、低い税率)。賞与(事前確定届出給与)より月額で払う(賞与の社会保険料の上限を使う方法もあるが、年金が減る)
配偶者が実際に業務に関わっているなら、配偶者を役員にして報酬を2人に分けると、給与所得控除と基礎控除が2人分使え、1人あたりの税率も下がります(ただし配偶者も社会保険に加入し、扶養から外れます)。
賞与の社会保険料には上限(健康保険は年573万円、厚生年金は1回150万円)があるため、月額を極端に下げて賞与で多く払うと社会保険料が減りますが、厚生年金の受取額が大きく減るので、ひとり会社では一般的に月額で払います。
生活費から逆算して役員報酬を決める手順
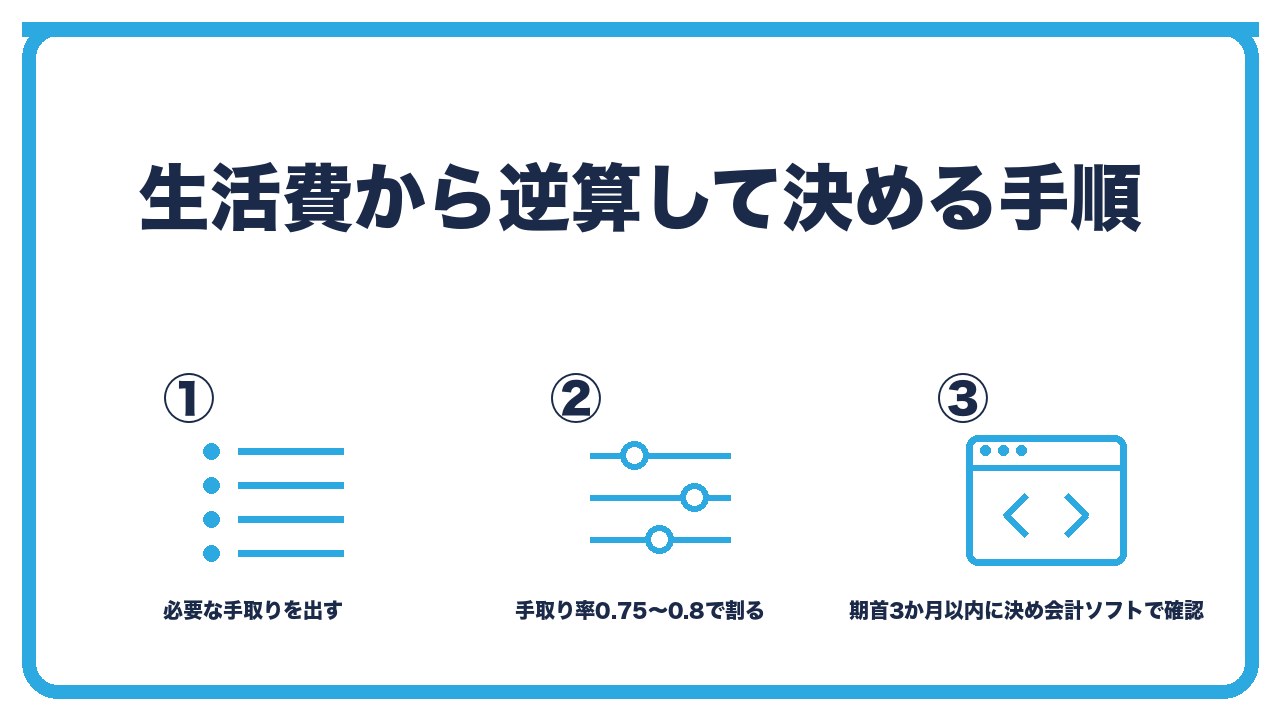
- 手順1:月の生活費(家賃・食費・保険・教育・貯蓄)を出し、役員社宅などで会社負担にできる分を引いて、「役員報酬で受け取る必要がある手取り」を決める
- 手順2:必要な手取り÷手取り率(月20万円前後なら0.8、30万円前後なら0.78、40万円以上なら0.75)で額面を出す。例:手取り25万円が必要→25万円÷0.78≒32万円
- 手順3:額面を1万円単位に丸め、会社の利益(売上−経費−役員報酬−会社負担の保険料)が黒字になるかを確認。期首から3か月以内に社員総会(株主総会)で決めて議事録を残し、会計ソフトの給与計算に登録して保険料と税と手取りを確認
手順1:月の生活費(家賃・食費・保険・教育・貯蓄)を出し、役員社宅などで会社負担にできる分を引いて、「役員報酬で受け取る必要がある手取り」を決める
まず、月に必要な生活費を書き出します。
そのうち、役員社宅(家賃)、会社契約の保険、日当でまかなえる分を引いた残りが、役員報酬の手取りでまかなう必要のある額です。
手順2:必要な手取り÷手取り率(月20万円前後なら0.8、30万円前後なら0.78、40万円以上なら0.75)で額面を出す。例:手取り25万円が必要→25万円÷0.78≒32万円
必要な手取りを、その水準の手取り率で割ると、額面の目安が出ます。
手取り25万円が必要なら、額面は約32万円です。
扶養家族がいれば所得税が下がって手取り率は少し上がり、40歳以上なら介護保険料で少し下がります。
手順3:額面を1万円単位に丸め、会社の利益(売上−経費−役員報酬−会社負担の保険料)が黒字になるかを確認。期首から3か月以内に社員総会(株主総会)で決めて議事録を残し、会計ソフトの給与計算に登録して保険料と税と手取りを確認
額面が出たら、会社の年間の売上見込みから、経費と役員報酬(額面×12)と会社負担の社会保険料(額面×約15%×12)を引いて、会社が赤字にならないかを確認します。
役員報酬は期首から3か月以内に決めて、年の途中で変えられないので、売上の見込みが不安なら少し低めにして、翌期に上げます。
決めた額を会計ソフトの給与計算に登録すれば、標準報酬月額、保険料、源泉所得税、手取りが自動で計算され、毎月の給与明細も作られます。
役員報酬の額面と手取り・会社負担の一覧(40歳未満・扶養なし・協会けんぽ約10%・住民税は同水準の前年所得を想定)
| 額面(月) | 社会保険料(本人負担) | 源泉所得税 | 住民税(月換算) | 手取り(月) | 手取り率 | 会社負担の保険料 | 会社の総コスト(月) |
|---|---|---|---|---|---|---|---|
| 20万円 | 約2.9万円 | 約0.4万円 | 約0.8万円 | 約15.9万円 | 約80% | 約2.9万円 | 約22.9万円 |
| 30万円 | 約4.3万円 | 約0.7万円 | 約1.5万円 | 約23.5万円 | 約78% | 約4.3万円 | 約34.3万円 |
| 40万円 | 約5.9万円 | 約1.3万円 | 約2.3万円 | 約30.5万円 | 約76% | 約5.9万円 | 約45.9万円 |
| 50万円 | 約7.2万円 | 約2.2万円 | 約3.2万円 | 約37.5万円 | 約75% | 約7.2万円 | 約57.2万円 |
| 60万円 | 約8.6万円 | 約3.3万円 | 約4.1万円 | 約44.0万円 | 約73% | 約8.6万円 | 約68.6万円 |
40歳以上は介護保険料で本人負担・会社負担がそれぞれ約0.2〜0.5万円増えます。数値は目安で、保険料率・税率・控除額はその年の数字で確認してください。
 ユイ
役員報酬を月30万円にしたら、手取りはいくらですか?
 ケイ
社会保険料の本人負担が約4.3万円、所得税が約7,000円、住民税が月約1.5万円で、手取りは約23.5万円。会社側も約4.3万円の保険料を負担するから、会社の総コストは約34.3万円。差額の約11万円が毎月出ていく。
ユイ手取りを増やしたいです。報酬を上げればいいですか?
ケイ上げると保険料と税も増えて、手取り率は下がる。先に、家賃を役員社宅にする、出張の日当を旅費規程で払う、で生活費を経費化して、その分報酬を下げるほうが効率がいい。それでも足りなければ、必要な手取り÷0.78で額面を決める。
よくある質問
役員報酬の手取りはどのくらいですか?
月20万円で約16万円(80%)、30万円で約23.5万円(78%)、40万円で約30.5万円(76%)、50万円で約37.5万円(75%)が目安です(40歳未満・扶養なし)。
何が引かれますか?
社会保険料の本人負担(額面の約15%)、源泉所得税、住民税(特別徴収の場合)です。
会社の負担はいくらですか?
額面に会社負担の社会保険料(本人負担と同額)を加えた、額面の約115%です。
月30万円なら約34.5万円です。
手取りを増やす方法はありますか?
役員社宅や旅費規程の日当で生活費を会社の経費にして役員報酬を下げる方法が効率的です。
配偶者が業務に関わるなら、報酬の分散も使えます。
役員報酬はどう決めればよいですか?
必要な手取りを手取り率(0.75〜0.8)で割って額面を出し、会社が黒字になるかを確認して、期首から3か月以内に決めます。
住民税は役員報酬を下げればすぐ下がりますか?
下がりません。
住民税は前年の所得で計算されるので、役員報酬を下げた効果は翌年6月以降に出ます。
まとめ:次の一手
役員報酬の手取りは、社会保険料の本人負担(約15%)、源泉所得税、住民税を引いた額で、月20万円で約80%、50万円で約75%が目安で、会社は額面の約115%を負担します。
手取りを増やすには額面を上げるより役員社宅や日当で経費化するほうが効率的で、役員報酬は必要な手取り÷手取り率で逆算し、会社の黒字を確認して期首から3か月以内に決めます。
次の一手は、月の生活費を書き出して役員社宅などで会社負担にできる分を引き、残りの必要な手取りを0.78で割って額面の目安を出し、会計ソフトの給与計算に登録して保険料と手取りを確認することです。
役員社宅で家賃を経費にする仕組みは、あわせて読みたい記事で確認してください。