会社を作ったら、最初に悩むのが「自分の給料をいくらにするか」です。
役員報酬は、いちど決めると原則として1年間は変えられません。
しかも、額によって個人の税金、社会保険料、会社の法人税が、それぞれ別の方向に動きます。
この記事では、ひとり会社の社長が役員報酬を決めるための考え方と、具体的な5つの手順を説明します。
根拠は国税庁のタックスアンサーと協会けんぽの保険料額表で、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、毎年、自分で役員報酬を決めて社会保険の手続きまで行っています。
- 役員報酬は「売上の何%」ではなく、「自分の生活費」と「会社に残したい利益」から逆算して決める
- 個人の税金と社会保険料、会社の法人税は、報酬の額で増減の向きが逆になる。合計で見る
- 決めるのは事業年度の開始から3か月以内。株主総会(合同会社は社員の同意)で決めて、議事録を残す
役員報酬の決め方は「3つの軸」で考える
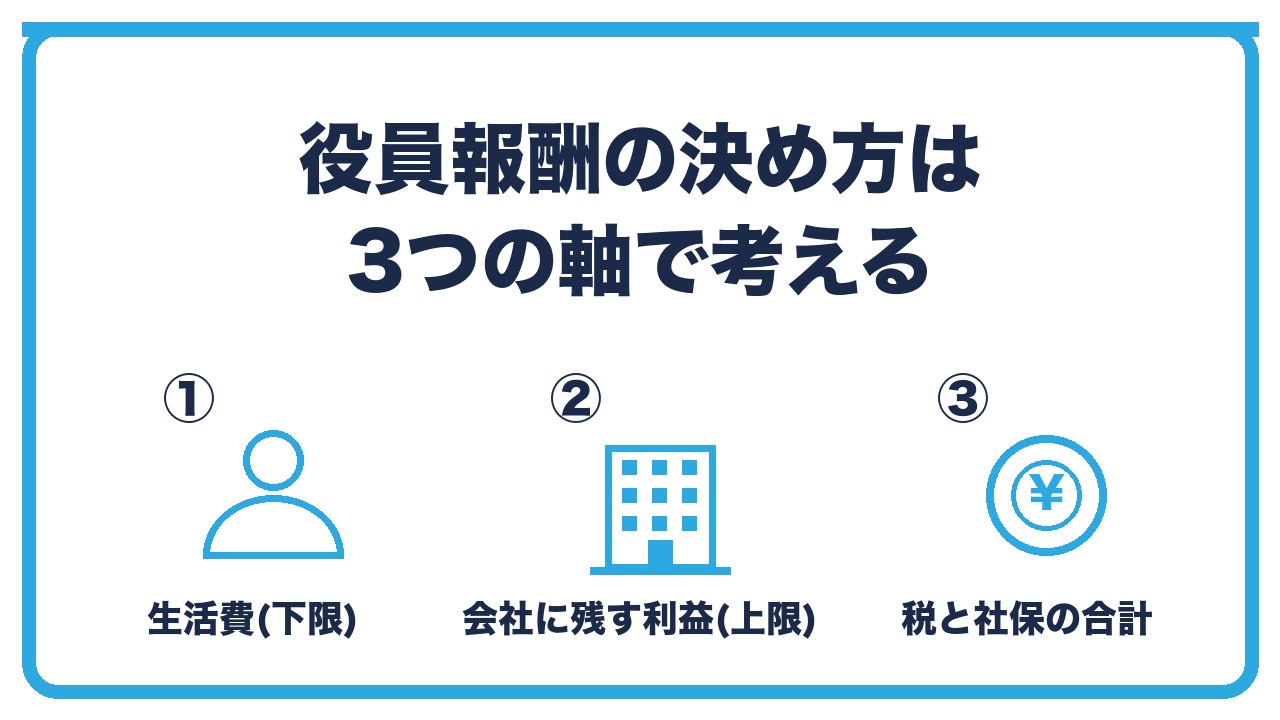
- 軸1:自分の生活費(下限)
- 軸2:会社に残したい利益(上限)
- 軸3:税金と社会保険料の合計
軸1:自分の生活費(下限)
役員報酬の下限は、あなたと家族が生活できる額です。
当たり前のようですが、節税の話を先に考えると、ここを忘れがちです。
家賃や住宅ローン、食費、保険、教育費を月単位で書き出し、手取りでいくら必要かを出します。
手取りから逆算するときは、報酬から社会保険料と所得税・住民税が引かれることを忘れないでください。
目安として、月額30万円の報酬なら、手取りは25万円前後になります(扶養や年齢で変わります)。
軸2:会社に残したい利益(上限)
役員報酬の上限は、会社が払えて、かつ会社にいくら残したいかで決まります。
役員報酬は会社の経費(損金)になるので、報酬を増やすほど会社の利益は減り、法人税は減ります。
ただし、減らしすぎると、会社にお金が残らず、設備投資や急な出費に対応できません。
銀行からの融資を考えているなら、黒字の決算書を作るために、あえて報酬を抑える判断もあります。
「今期の売上の見込み」から「経費の見込み」を引き、「残したい利益」を引いた残りが、報酬に回せる上限です。
軸3:税金と社会保険料の合計
3つ目の軸が、いちばん計算が面倒な部分です。
報酬を増やすと、個人の所得税・住民税と社会保険料は増え、会社の法人税は減ります。
報酬を減らすと、その逆になります。
つまり、個人と会社を合わせた「合計の負担」が、報酬の額によって変わります。
ひとり会社では、会社のお金も個人のお金も最終的には自分のものなので、合計で考えるのが合理的です。
次の見出しで、それぞれの仕組みを順番に見ていきます。
税金と社会保険料は、報酬でこう変わる
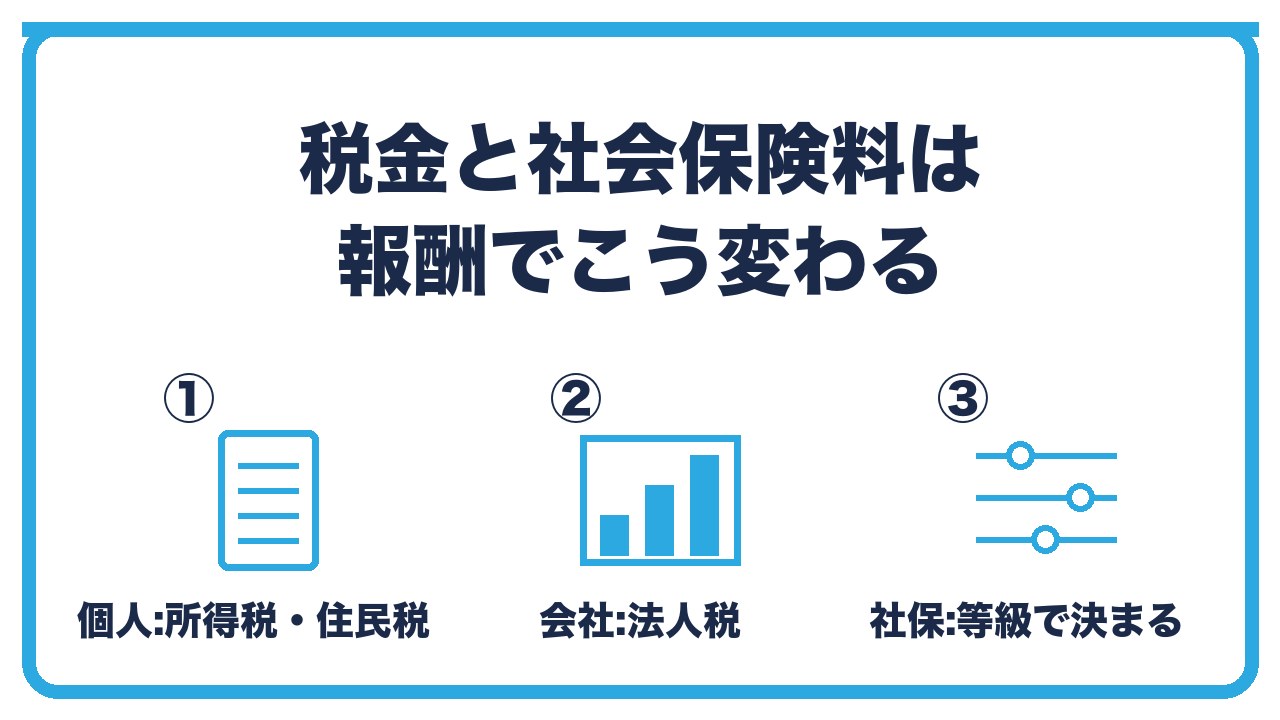
- 個人側:所得税と住民税
- 会社側:法人税
- 社会保険料:標準報酬月額の等級で決まる
個人側:所得税と住民税
役員報酬は、個人にとっては給与所得です。
給与所得には「給与所得控除」という、会社員の経費にあたる控除が自動で付きます。
国税庁のタックスアンサーによると、令和7年分の給与所得控除は、収入190万円以下なら65万円が最低保障額です。
令和8年分と令和9年分は、収入220万円以下で74万円に引き上げられます。
つまり、報酬が低い帯では、課税される所得が大きく圧縮されます。
住民税は、所得に対しておおむね10%です。
会社側:法人税
会社側では、役員報酬は損金になり、法人税の対象となる所得を減らします。
資本金1億円以下の中小法人の法人税率は、所得のうち年800万円以下の部分が15%、800万円を超える部分が23.2%です(令和7年4月1日以後に開始する事業年度)。
このほかに、法人住民税と法人事業税がかかります。
法人住民税には「均等割」という、赤字でもかかる固定の税金があります。
均等割は自治体によって違いますが、小さな会社では年7万円前後が一般的です。
社会保険料:標準報酬月額の等級で決まる
社会保険料(健康保険と厚生年金)は、報酬の額そのものではなく「標準報酬月額」という等級で決まります。
報酬月額を一定の幅で区切り、その幅ごとに保険料が決まっている仕組みです。
協会けんぽの保険料額表(東京支部・令和8年3月分から)を見ると、健康保険は1等級(標準報酬月額5万8,000円)から、厚生年金は1等級(同8万8,000円)から始まります。
保険料は会社と本人で半分ずつ負担しますが、ひとり会社では両方とも実質的に自分の負担です。
報酬を1万円上げても等級が変わらなければ、保険料は変わりません。
逆に、等級の境目を1円でも超えると、保険料は一段階上がります。
「売上の何パーセント」より役に立つ目安
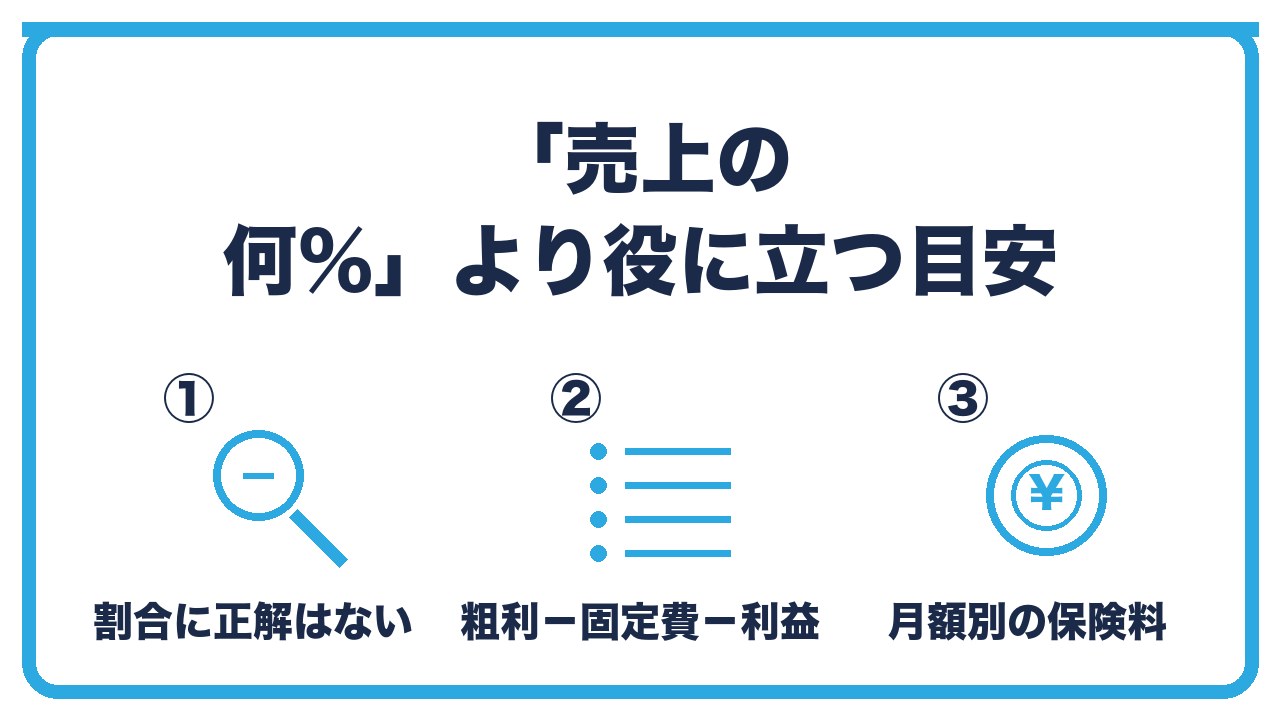
- 割合に正解はない理由
- 目安の作り方:粗利−固定費−残したい利益
- 月額別の社会保険料の目安(東京・令和8年度)
割合に正解はない理由
「役員報酬は売上の何パーセントが目安?」という質問をよく見ます。
結論から言うと、割合に正解はありません。
同じ売上1,000万円でも、仕入れがほとんどないコンサル業と、仕入れが半分を占める物販では、残る利益がまったく違うからです。
税務上も、「売上の何%まで」という基準はなく、問題になるのは「不相当に高額」かどうかです。
同じ規模の会社と比べて極端に高い報酬は、高額な部分が損金として認められないことがあります。
目安の作り方:粗利−固定費−残したい利益
割合の代わりに、次の引き算で目安を作ります。
まず、今期の売上見込みから仕入れや外注費を引いて、粗利を出します。
次に、家賃、通信費、会計ソフト代、税理士報酬など、毎月決まってかかる固定費を引きます。
最後に、会社に残したい利益(納税資金や次の投資)を引きます。
残った額を12で割ったものが、月額の報酬の目安です。
この額が生活費の下限を下回るなら、固定費を削るか、残す利益を減らすか、事業の見直しが必要です。
月額別の社会保険料の目安(東京・令和8年度)
協会けんぽ東京支部の保険料額表(令和8年3月分から)をもとに、本人負担分の目安をまとめます。
介護保険(40歳から64歳)は含めていません。
| 役員報酬(月額) | 標準報酬月額(健保/厚年) | 健康保険(本人負担) | 厚生年金(本人負担) | 本人負担の合計(目安) |
|---|---|---|---|---|
| 5万円 | 5万8,000円/8万8,000円 | 約2,900円 | 8,052円 | 約1万1,000円 |
| 10万円 | 9万8,000円/9万8,000円 | 約4,900円 | 8,967円 | 約1万3,900円 |
| 20万円 | 20万円/20万円 | 約1万100円 | 1万8,300円 | 約2万8,400円 |
| 30万円 | 30万円/30万円 | 約1万5,100円 | 2万7,450円 | 約4万2,600円 |
健康保険の欄には、令和8年4月分から加わる「子ども・子育て支援金」(本人負担は月数十円から数百円)を含めています。
会社負担は、本人負担とほぼ同じ額です。
ひとり会社では両方を自分で払うので、上の表の約2倍が、実際に出ていく保険料と考えてください。
月5万円でも厚生年金は1等級の8万8,000円で計算されるため、保険料がゼロに近づくわけではない点に注意してください。
役員報酬を決める5つの手順
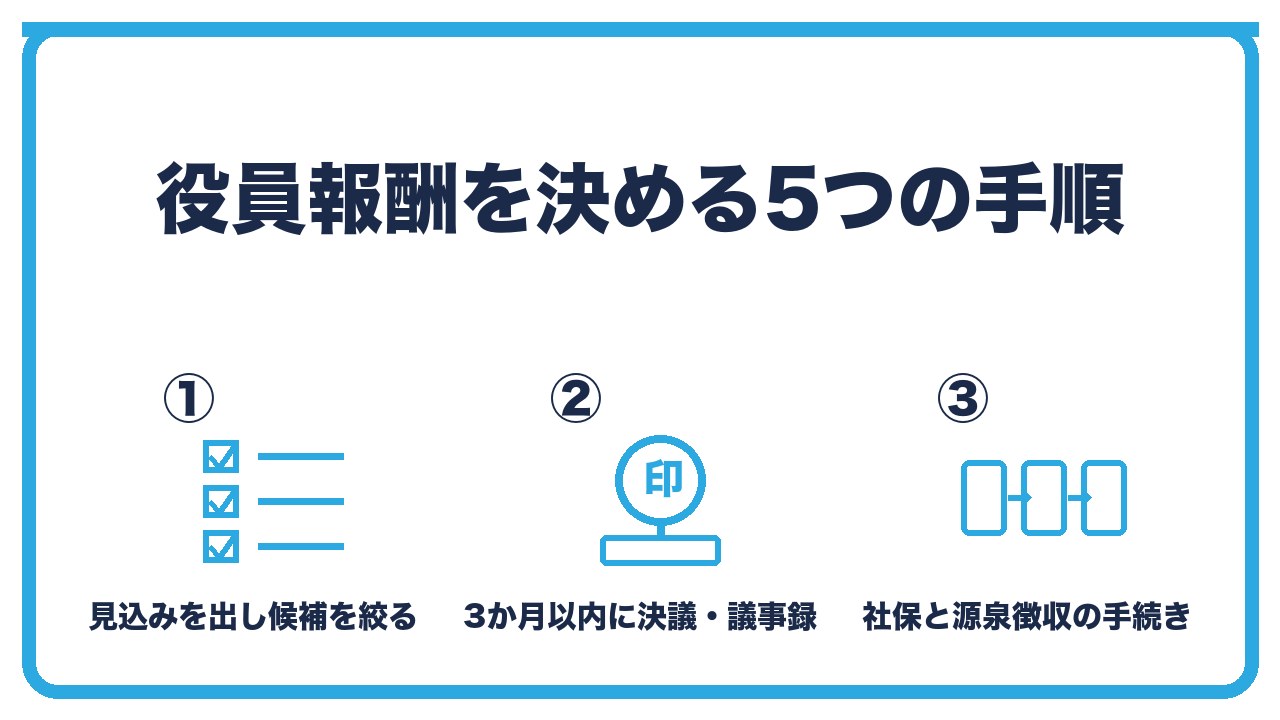
- 手順1〜2:見込みを出し、候補を2〜3案に絞る
- 手順3〜4:期首から3か月以内に決議し、議事録を残す
- 手順5:社会保険と源泉徴収の手続き
手順1〜2:見込みを出し、候補を2〜3案に絞る
手順1は、今期の売上と経費の見込みを出すことです。
前期の決算書があれば、それをもとに今期の変化を加えます。
手順2は、3つの軸(生活費、残したい利益、税と保険料の合計)で、候補を2〜3案に絞ることです。
たとえば月20万円、25万円、30万円の3案で、個人と会社の負担の合計を比べます。
会計ソフトのシミュレーション機能を使うと、この比較が数分で終わります。
手順3〜4:期首から3か月以内に決議し、議事録を残す
手順3は、決める期限を守ることです。
役員報酬が損金として認められる「定期同額給与」にするには、事業年度の開始日から3か月以内に決めて、毎月同じ額を払う必要があります。
4月が期首なら、6月末までに決めます。
手順4は、株主総会(合同会社では社員の同意)で決議して、議事録を残すことです。
ひとり会社でも議事録は作ります。
開催日、出席者、月額と適用開始月、議長の署名の4点があれば十分です。
手順5:社会保険と源泉徴収の手続き
手順5は、決めた報酬にともなう手続きです。
会社を設立して初めて報酬を払うときは、年金事務所に「新規適用届」と「被保険者資格取得届」を出します。
報酬から所得税を天引き(源泉徴収)して、原則として翌月10日までに納めます。
従業員が10人未満の会社は「納期の特例」を申請すると、年2回(7月と1月)にまとめて納められます。
すでに報酬を払っていて、額を変える場合は、社会保険の月額変更届が必要になることがあります。
変更の手続きは、役員報酬の変更タイミングの記事で詳しく説明しています。
 ユイ
結局、いくらにすればいいんでしょう。みんなどうやって決めてるんですか?
 ケイ
まず生活費で下限を決める。次に、会社に残したい利益で上限を決める。その間で、個人と会社の負担の合計がいちばん小さくなる額を選ぶんだ。
ユイ売上の何%とか、そういう目安はないんですね。
ケイないよ。業種で残る利益が違いすぎるからね。粗利から固定費と残したい利益を引いて、12で割る。この引き算のほうがずっと役に立つ。
よくある質問
役員報酬は、売上の何パーセントにすればよいですか?
決まった割合はありません。
業種によって粗利が大きく違うため、売上ではなく「粗利から固定費と残したい利益を引いた額」で考えます。
役員報酬の最低額はいくらですか?
法律上の最低額はなく、ゼロ(無報酬)にすることもできます。
ただし、社会保険料は厚生年金の1等級(標準報酬月額8万8,000円)を下限として計算されるため、報酬を小さくしても保険料がゼロに近づくわけではありません。
役員報酬をゼロにすると、どうなりますか?
報酬がないと、社会保険(健康保険・厚生年金)に加入できず、国民健康保険と国民年金に入ることになります。
役員報酬がない分、会社の利益が増えて法人税は増えます。
別の収入がある場合など、事情によっては選択肢になりますが、税理士に相談してから決めるのが安全です。
役員報酬は、いつまでに決めればよいですか?
事業年度の開始日から3か月以内です。
設立1期目は、設立日から3か月以内に決めて、支払いを始めます。
ひとりの会社でも、株主総会の議事録は必要ですか?
必要です。
社長がひとりで株主を兼ねていても、「いつ、いくらに決めたか」を書面で残しておくことが、税務調査のときの説明材料になります。
役員報酬と給与は、何が違いますか?
従業員の給与は、働いた分だけ毎月変えられ、賞与も自由に出せます。
役員報酬は、損金にするために「毎月同じ額」「期首から3か月以内に決める」という縛りがあります。
役員への賞与は、事前に税務署へ届け出た「事前確定届出給与」でなければ損金になりません。
まとめ:次の一手
役員報酬の決め方は、「生活費(下限)」「会社に残したい利益(上限)」「税と社会保険料の合計」の3つの軸で考えます。
売上の割合に正解はなく、粗利から固定費と残したい利益を引いて12で割った額が、現実的な目安です。
決めたら、期首から3か月以内に株主総会で決議して、議事録を残します。
次の一手は、今期の売上と経費の見込みを1枚の紙に書き出すことです。
そのうえで、月額の候補を2〜3案作り、会計ソフトのシミュレーションで負担の合計を比べてみてください。
判断に迷うなら、ひとり会社の相談に慣れた税理士に、報酬額の設定だけを相談する方法もあります。