ひとり会社の節税で効果が大きいのが、自宅を役員社宅にする方法です。
自宅の家賃を「家事按分で一部だけ経費」にするのではなく、会社が借りて役員に貸す形にすると、家賃の8〜9割を会社の経費にできることがあります。
この記事では、役員社宅の仕組み、賃料相当額の計算、節税効果の目安、やってはいけない形、持ち家や個人名義の賃貸の場合、契約の切り替え手順を説明します。
根拠は国税庁(役員に社宅などを貸したとき、賃料相当額の計算、小規模な住宅の範囲)、所得税基本通達で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の経費の設計で、役員社宅の要件と計算を自分で確認して運用しています。
- 役員社宅は、会社が賃貸借契約を結んで家賃を払い、役員から「賃料相当額」以上を毎月徴収する仕組み。この条件を満たせば、会社が払う家賃と役員が払う賃料相当額の差額が会社の経費になり、役員の給与課税もない
- 賃料相当額は、小規模な住宅(木造132㎡以下、それ以外99㎡以下)なら、建物の固定資産税の課税標準額×0.2%+12円×床面積(㎡)/3.3+敷地の課税標準額×0.22%の合計。実務では家賃の1〜2割程度になることが多く、家賃10万円なら役員負担は1〜2万円程度
- 個人名義の契約のまま会社が家賃を払う、賃料相当額を徴収しない、は給与(役員報酬)扱いになり経費にならない。持ち家は役員社宅にできない。契約を会社名義に切り替えるには、貸主の承諾と契約の巻き直しが必要
役員社宅の仕組みと、家事按分との違い
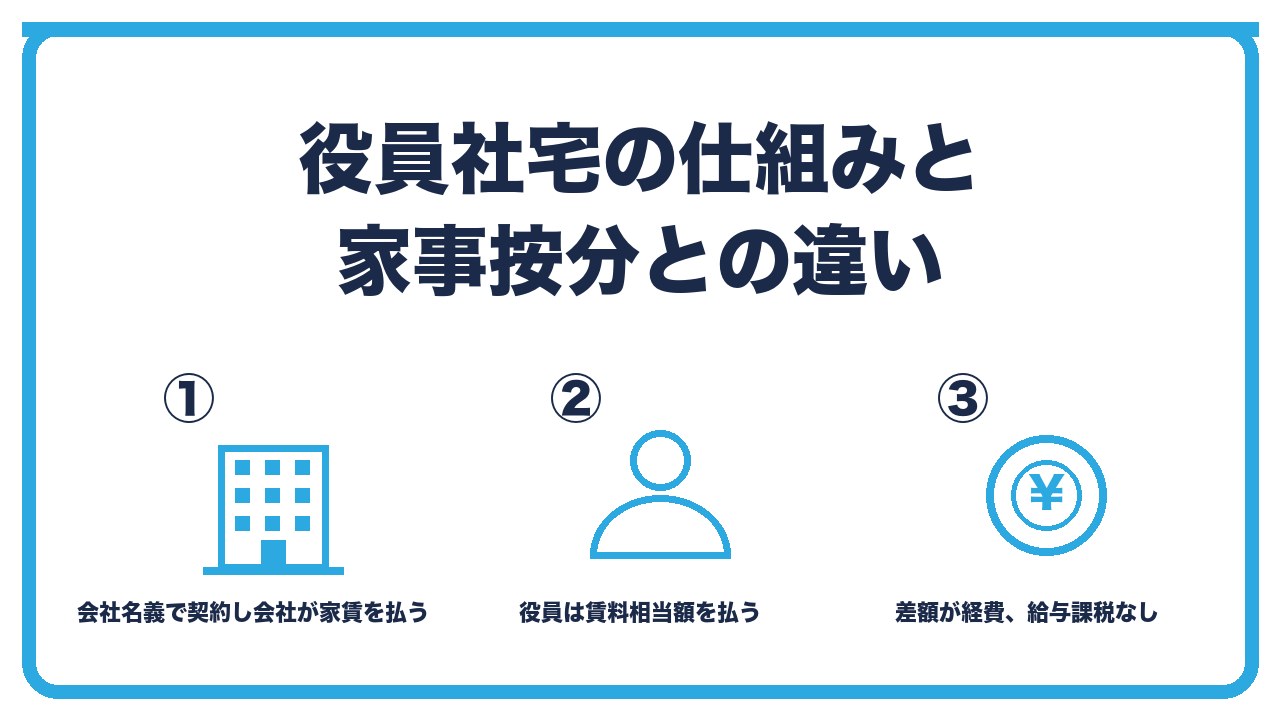
- 仕組み:会社名義で賃貸借契約→会社が貸主に家賃を払う→役員が会社に賃料相当額を払う(役員報酬から天引き)
- 効果:会社が払う家賃−役員が払う賃料相当額=会社の経費(地代家賃)。役員には給与課税なし
- 家事按分との違い:按分は仕事に使う割合(2〜3割)だけ。役員社宅は住居全体が対象で、8〜9割が経費になりうる
仕組み:会社名義で賃貸借契約→会社が貸主に家賃を払う→役員が会社に賃料相当額を払う(役員報酬から天引き)
役員社宅は、会社が住宅を借りて、役員に貸す形です。
賃貸借契約の借主は会社で、家賃は会社の口座から貸主に払います。
役員は、会社に「賃料相当額」以上の家賃を払います。実務では、役員報酬から天引きする形で徴収します。
効果:会社が払う家賃−役員が払う賃料相当額=会社の経費(地代家賃)。役員には給与課税なし
会社が払う家賃は全額が地代家賃(経費)で、役員から受け取る賃料相当額は会社の収入(雑収入または地代家賃のマイナス)です。
差額が実質的な経費で、役員が賃料相当額以上を払っていれば、役員に給与としての課税(経済的利益)は発生しません。
家事按分との違い:按分は仕事に使う割合(2〜3割)だけ。役員社宅は住居全体が対象で、8〜9割が経費になりうる
個人名義の自宅を仕事に使う場合の家事按分は、仕事部屋の面積や使用時間の割合(2〜3割程度)しか経費にできません。
役員社宅は、住居として貸す仕組みなので、住宅全体が対象で、賃料相当額を除いた8〜9割が会社の経費になりえます。
賃料相当額の計算
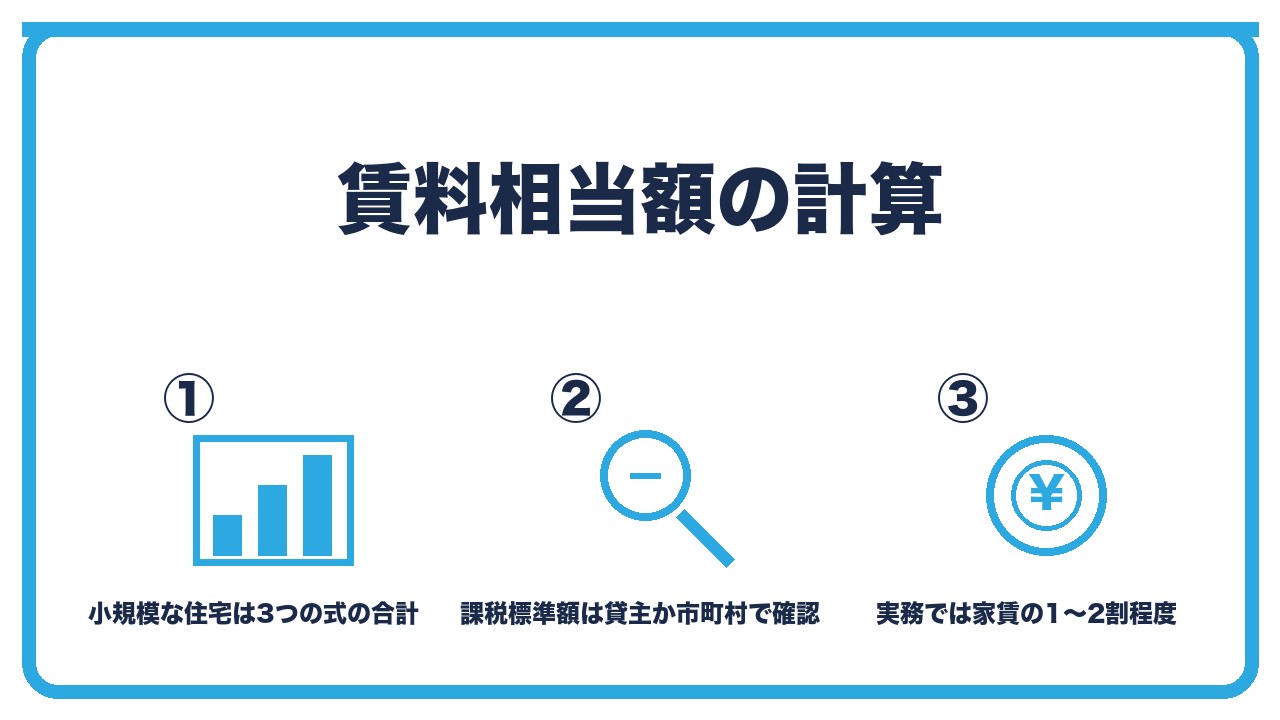
- 小規模な住宅(木造132㎡以下、木造以外99㎡以下):3つの式の合計
- 式:建物の固定資産税の課税標準額×0.2% + 12円×(床面積㎡÷3.3) + 敷地の固定資産税の課税標準額×0.22%
- 課税標準額の確認:貸主に固定資産税の課税明細を見せてもらう、または市町村で固定資産評価証明書(借主として閲覧・取得できる)
小規模な住宅(木造132㎡以下、木造以外99㎡以下):3つの式の合計
役員社宅の賃料相当額は、住宅の規模で計算方法が変わります。
床面積が木造(耐用年数30年以下)なら132㎡以下、木造以外(鉄筋コンクリートなど)なら99㎡以下の「小規模な住宅」は、3つの式の合計です。
ひとり会社の代表者が住む一般的なマンションやアパートは、ほとんどがこの範囲です。
式:建物の固定資産税の課税標準額×0.2% + 12円×(床面積㎡÷3.3) + 敷地の固定資産税の課税標準額×0.22%
たとえば、建物の課税標準額が300万円、床面積60㎡、敷地の課税標準額(マンションの持分)が200万円なら、
300万円×0.2%=6,000円、12円×(60÷3.3)=約218円、200万円×0.22%=4,400円で、合計約1万600円が月の賃料相当額です。
家賃が10万円なら、役員負担は約1万円で、残り約9万円が会社の経費になります。
課税標準額の確認:貸主に固定資産税の課税明細を見せてもらう、または市町村で固定資産評価証明書(借主として閲覧・取得できる)
計算には、建物と敷地の固定資産税の課税標準額が必要です。
貸主や管理会社に、固定資産税の課税明細書の写しを頼むか、市町村の資産税の窓口で、賃貸借契約書を示して借主として固定資産課税台帳の閲覧や評価証明書の取得をします。
課税標準額が分からない場合は、家賃の50%を賃料相当額とする簡便な方法もありますが、経費が減るので、できるだけ課税標準額を確認します。
節税効果の目安と、社会保険料との関係
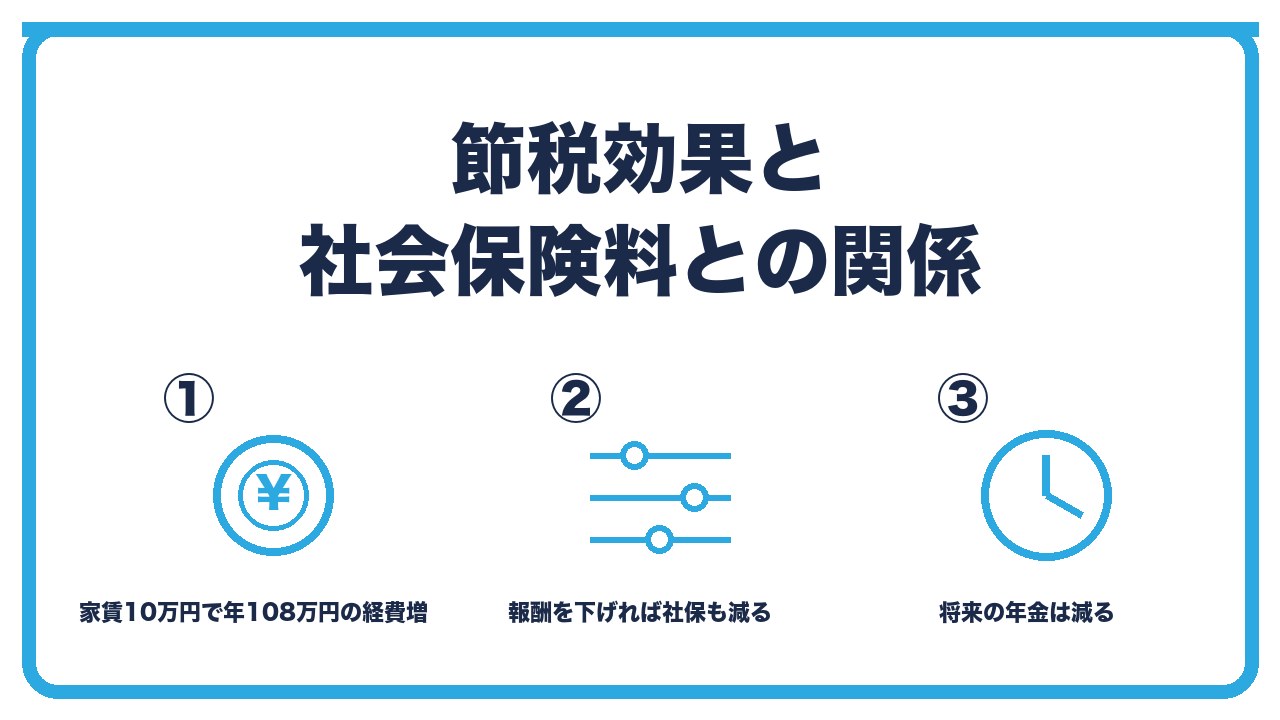
- 効果の目安:家賃10万円、賃料相当額1万円なら、年間108万円が会社の経費に
- 役員報酬との組み合わせ:家賃分だけ役員報酬を下げると、所得税・住民税・社会保険料も減る
- 注意:役員報酬を下げると将来の年金額も下がる。賃料相当額の徴収は報酬の天引きで
効果の目安:家賃10万円、賃料相当額1万円なら、年間108万円が会社の経費に
家賃10万円の自宅を役員社宅にして、賃料相当額が1万円なら、会社の経費は月9万円、年間108万円増えます。
法人税等の実効税率を約25%とすると、年間約27万円の法人税が減ります。
役員報酬との組み合わせ:家賃分だけ役員報酬を下げると、所得税・住民税・社会保険料も減る
これまで役員報酬から家賃10万円を払っていた場合、役員社宅にして役員報酬を9万円下げても、役員の手取りの生活水準は変わりません。
役員報酬が下がる分、所得税・住民税と、社会保険料(会社負担と本人負担)が減ります。
注意:役員報酬を下げると将来の年金額も下がる。賃料相当額の徴収は報酬の天引きで
社会保険料が減るということは、厚生年金の将来の受取額も減ります。
長期で見たバランスを考えて報酬額を決めます。
賃料相当額は、役員報酬から天引きするか、役員が会社に振り込む形で、必ず実際に徴収します。
やってはいけない形、持ち家、契約の切り替え手順
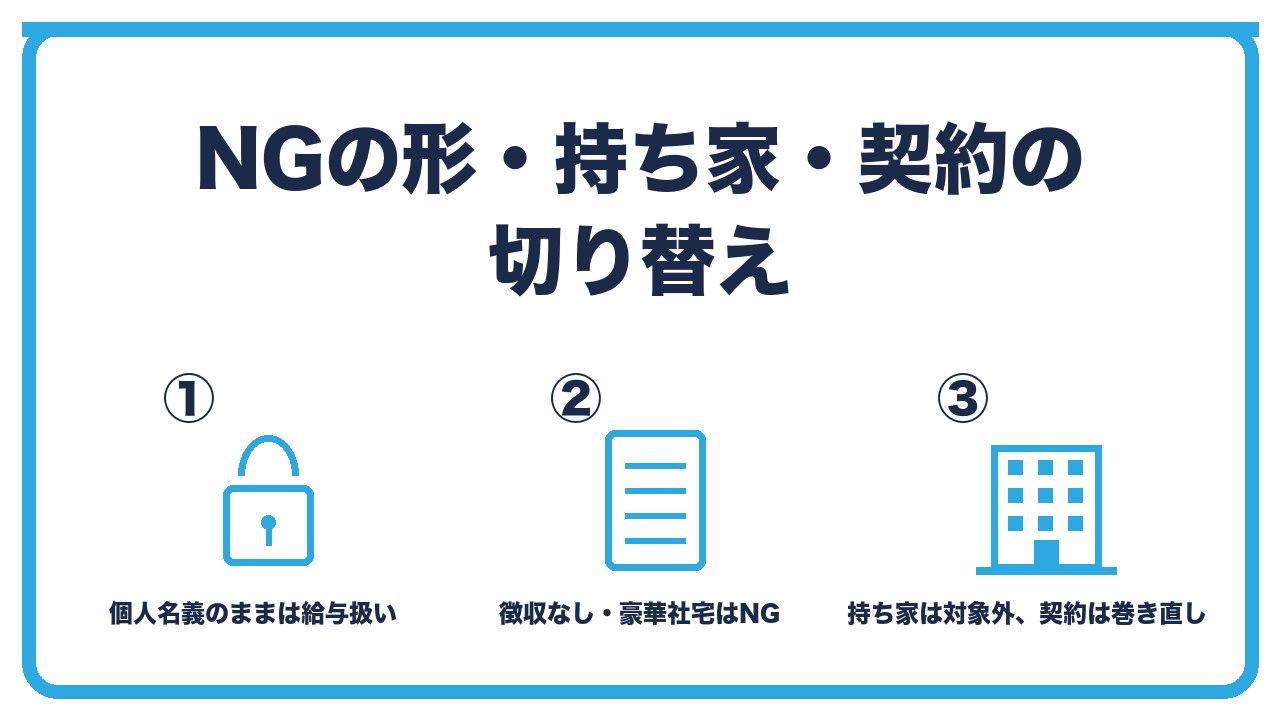
- NG1:個人名義の契約のまま会社が家賃を払う→役員報酬(給与)扱い。会社の経費にはなるが役員に所得税・社会保険料がかかり、定期同額給与の問題も
- NG2:賃料相当額を徴収しない、豪華社宅(床面積240㎡超など)→徴収不足分や全額が給与扱い
- 持ち家:役員社宅にはできない。個人が会社に貸す形は可能だが、個人に不動産所得が発生する
NG1:個人名義の契約のまま会社が家賃を払う→役員報酬(給与)扱い。会社の経費にはなるが役員に所得税・社会保険料がかかり、定期同額給与の問題も
契約が代表者個人の名義のまま、会社が家賃を負担すると、それは「住宅手当」と同じで、役員報酬の一部とみなされます。
役員に所得税・住民税・社会保険料がかかるうえ、毎月同額でないと定期同額給与の要件を外れて会社の経費にならない恐れもあります。
必ず会社名義で契約します。
NG2:賃料相当額を徴収しない、豪華社宅(床面積240㎡超など)→徴収不足分や全額が給与扱い
賃料相当額を徴収しない(無償で貸す)と、賃料相当額の全額が役員の給与とみなされます。
徴収額が賃料相当額に足りない場合は、不足分が給与です。
床面積240㎡を超え、設備や家賃が一般の社宅と比べて豪華な「豪華社宅」は、計算式が使えず、家賃の全額が賃料相当額になります。
持ち家:役員社宅にはできない。個人が会社に貸す形は可能だが、個人に不動産所得が発生する
持ち家は、会社が借りているわけではないので、役員社宅の仕組みは使えません。
代表者個人が会社に自宅の一部を貸し、会社が家賃を払う形はできますが、個人に不動産所得が発生し、確定申告が必要になります。会社の経費は仕事に使う部分に限られます。
契約を会社名義に切り替えるには、貸主に「法人契約への変更」を申し出て、承諾を得たうえで、契約の巻き直し(再契約)をします。貸主によっては法人契約を受けない、保証会社の審査が必要、礼金や手数料がかかることがあります。引っ越しのタイミングで、最初から法人名義で契約するのが最も手間が少ない方法です。
役員社宅の条件と効果の一覧
| 項目 | 内容 |
|---|---|
| 契約の名義 | 会社(法人契約) |
| 家賃の支払い | 会社の口座から貸主へ |
| 役員の負担 | 賃料相当額以上(役員報酬から天引き) |
| 賃料相当額(小規模な住宅) | 建物の課税標準額×0.2%+12円×床面積/3.3+敷地の課税標準額×0.22% |
| 小規模な住宅の範囲 | 木造132㎡以下、木造以外99㎡以下 |
| 課税標準額の確認 | 貸主の課税明細、または市町村で借主として閲覧・取得 |
| 会社の経費 | 家賃−賃料相当額(地代家賃) |
| 役員の課税 | 賃料相当額以上を払っていれば給与課税なし |
| NG | 個人名義のまま会社が負担、徴収なし、豪華社宅、持ち家 |
| 効果の目安 | 家賃10万円・賃料相当額1万円で年108万円の経費増 |
 ユイ
自宅の家賃を会社の経費にする方法があると聞きました。
 ケイ
役員社宅だね。会社名義で借りて会社が家賃を払い、自分は会社に賃料相当額を払う。賃料相当額は固定資産税の課税標準額から計算して、家賃の1〜2割程度になることが多い。残りが会社の経費になる。
ユイ今の契約は自分の名義です。会社が家賃を払えばいいですか?
ケイそれはだめ。個人名義のまま会社が払うと、住宅手当と同じで役員報酬扱いになる。貸主に法人契約への変更を頼んで契約を巻き直すか、次の引っ越しで会社名義にしよう。
よくある質問
役員社宅とは何ですか?
会社が住宅を借りて役員に貸し、役員から賃料相当額以上を徴収する仕組みです。
会社が払う家賃と賃料相当額の差額が会社の経費になります。
賃料相当額はどう計算しますか?
小規模な住宅なら、建物の固定資産税の課税標準額×0.2%、12円×床面積(㎡)÷3.3、敷地の課税標準額×0.22%の合計です。
家賃の1〜2割程度になることが多いです。
課税標準額はどこで分かりますか?
貸主に固定資産税の課税明細を見せてもらうか、市町村で賃貸借契約書を示して借主として閲覧・取得します。
個人名義の契約のまま会社が家賃を払ってもよいですか?
よくありません。
役員報酬(住宅手当)扱いになり、所得税や社会保険料がかかります。会社名義で契約し直します。
持ち家でも役員社宅にできますか?
できません。
個人が会社に貸す形は可能ですが、個人に不動産所得が発生し、会社の経費は仕事に使う部分だけです。
役員社宅にすると社会保険料は変わりますか?
家賃分だけ役員報酬を下げれば、社会保険料と所得税・住民税が減ります。
その分、将来の厚生年金は減ります。
まとめ:次の一手
役員社宅は、会社名義で契約して会社が家賃を払い、役員が賃料相当額(固定資産税の課税標準額から計算、家賃の1〜2割程度)以上を払う仕組みで、残りが会社の経費になり、家事按分よりはるかに大きな効果があります。
個人名義のまま会社が払う、徴収しない、持ち家、豪華社宅は使えないので、契約の名義と徴収の実態を整えます。
次の一手は、現在の賃貸借契約の名義を確認し、貸主に法人契約への変更が可能かを問い合わせ、固定資産税の課税標準額を調べて賃料相当額を試算することです。
役員報酬の決め方と社会保険料の関係は、あわせて読みたい記事で確認してください。