「役員報酬は期首から3か月以内に決める」
このルールは有名ですが、「3か月」の数え方や、「決める」と「変える」のどちらが期限なのかで迷う人が多いです。
3月決算の会社なら、6月30日までなのか、6月分の支給からなのか、7月分からでは遅いのか。
この記事では、期首から3か月以内に役員報酬を変更するルールを、数え方、期限、4か月目に変えた場合の扱い、設立1期目の起算日に分けて説明します。
根拠は国税庁のタックスアンサー(No.5211 役員に対する給与)で、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、毎年、期首の月に自分で役員報酬を決め直しています。
- 役員報酬の改定は「事業年度開始の日から3か月を経過する日まで」が原則。3月決算なら6月30日までに決めて、その月の支給分から変える
- 4か月目以降に変えると、例外(臨時改定事由・業績悪化改定事由)に当たらない限り、増額分や減額前後の差額が損金にならない
- 設立1期目は、設立日から3か月以内に決める。決議の日、支給開始の月、議事録の3点をそろえる
「期首から3か月以内」の正確な意味
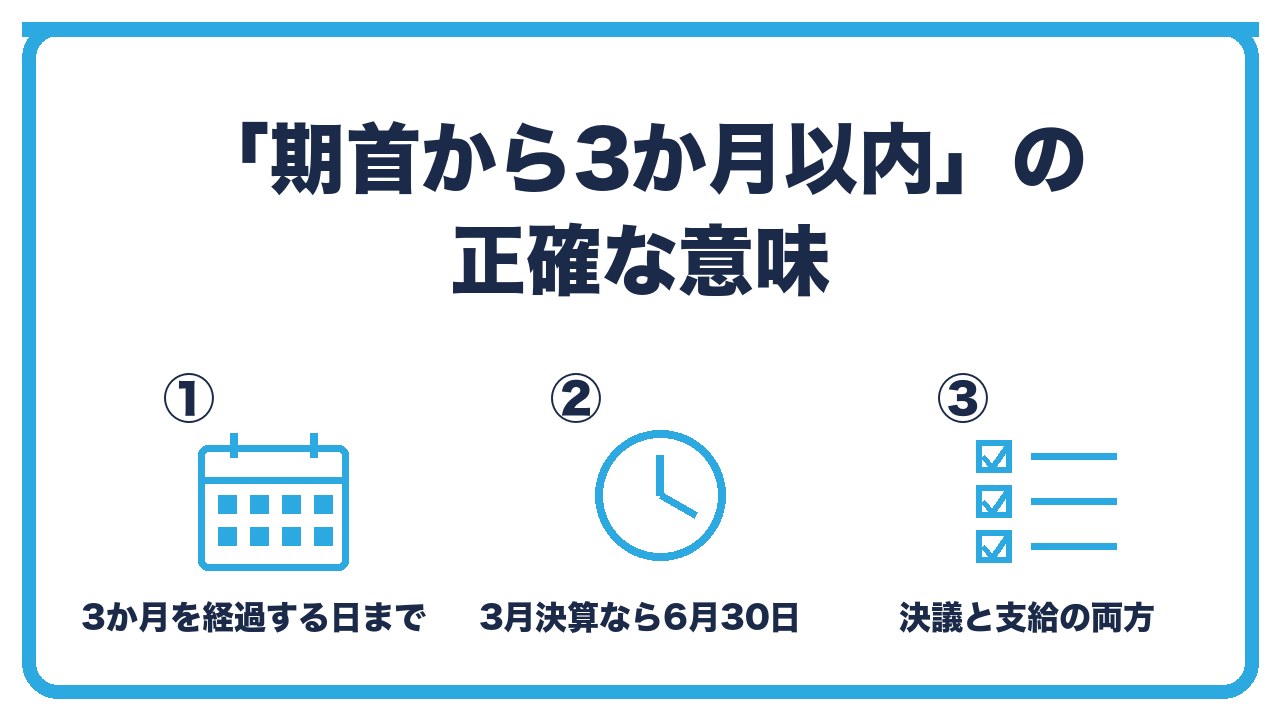
- 条文上の表現:「3か月を経過する日まで」
- 決算月ごとの期限
- 「決める」と「変える」の両方が期限内
条文上の表現:「3か月を経過する日まで」
国税庁のタックスアンサーでは、定期同額給与として認められる改定を、「事業年度開始の日の属する会計期間開始の日から3か月を経過する日まで」にされた改定と説明しています。
「3か月以内」という言い方は、この条文の表現を短くしたものです。
事業年度の開始日が4月1日なら、3か月を経過する日は6月30日です。
決算月ごとの期限
決算月ごとの期限を表にまとめます。
| 決算月 | 事業年度の開始日 | 改定の期限(3か月を経過する日) |
|---|---|---|
| 3月決算 | 4月1日 | 6月30日 |
| 6月決算 | 7月1日 | 9月30日 |
| 9月決算 | 10月1日 | 12月31日 |
| 12月決算 | 1月1日 | 3月31日 |
確定申告の提出期限の延長の特例を受けている会社は、指定された月数に2を加えた月数が期限になりますが、ひとり会社で延長の特例を使う例は多くありません。
「決める」と「変える」の両方が期限内
期限内にやることは、2つあります。
1つは、株主総会(合同会社は社員の同意)で新しい額を決めること。
もう1つは、その決めた額での支給を、期限内の支給分から始めることです。
3月決算の会社なら、6月30日までに決議し、6月分(または5月分)の支給から新しい額にします。
6月に決議して7月分から変える形でも、改定後の額が期末まで同額であれば、実務上は定期同額給与として扱われています。ただし、決議から支給開始までを不自然に空けないのが安全です。
4か月目以降に変えたらどうなるか
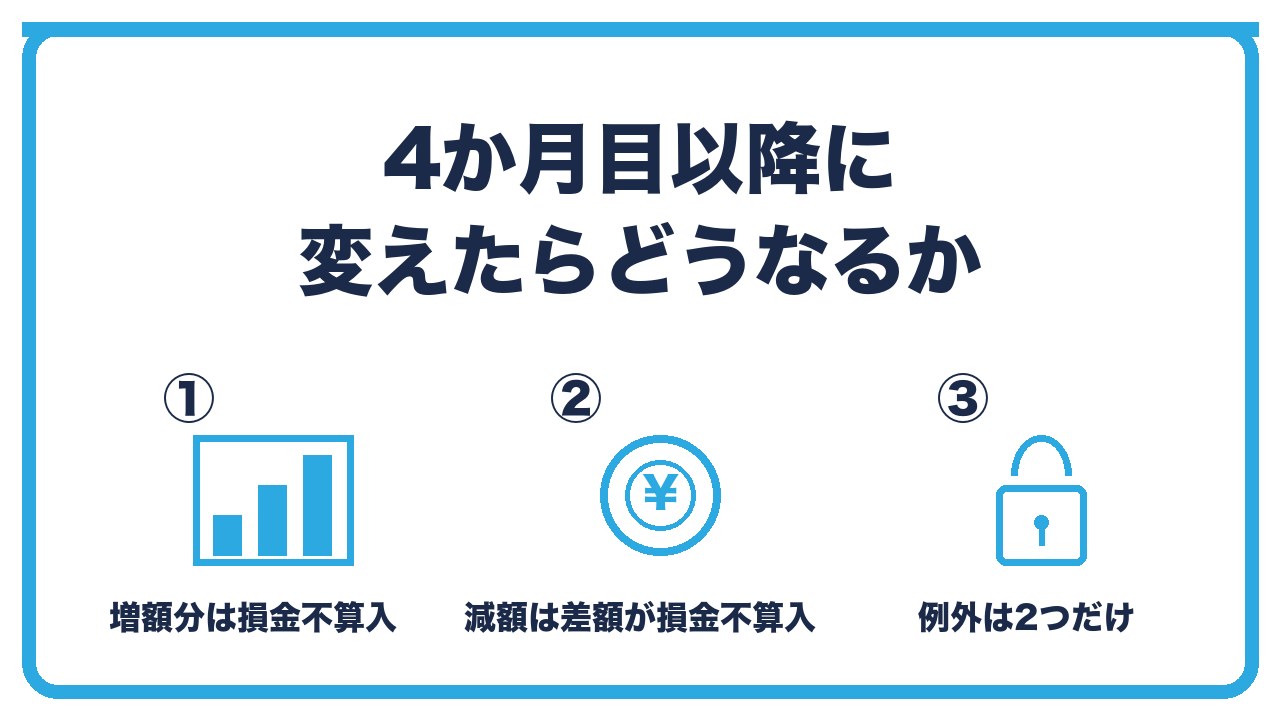
- 増額した場合
- 減額した場合
- 例外に当たるのは2つだけ
増額した場合
期首から3か月を過ぎてから、例外に当たらない理由で増額すると、増やした分は損金になりません。
たとえば月30万円を10月から40万円にした場合、10月以降の各月の10万円分が損金から外れます。
会社としては40万円払っているのに、税務上は30万円しか経費にならない状態です。
減額した場合
減額の場合は、減額後の額が「定期同額」とみなされ、減額前の高い額との差額分が損金から外れる扱いが一般的です。
月30万円を10月から20万円に下げると、4月から9月に払った各月の10万円分が損金不算入になります。
増額よりも分かりにくいので、「減らすなら影響はない」と思い込まないよう注意してください。
例外に当たるのは2つだけ
4か月目以降でも損金として認められる改定は、「臨時改定事由」と「業績悪化改定事由」の2つだけです。
役員の地位や職務の内容の大きな変更、または経営の著しい悪化による減額が、これに当たります。
資金繰りの都合や、売上が伸びたという理由は含まれません。
詳しくは、役員報酬の変更タイミングの記事で説明しています。
設立1期目はいつまでに決めるか
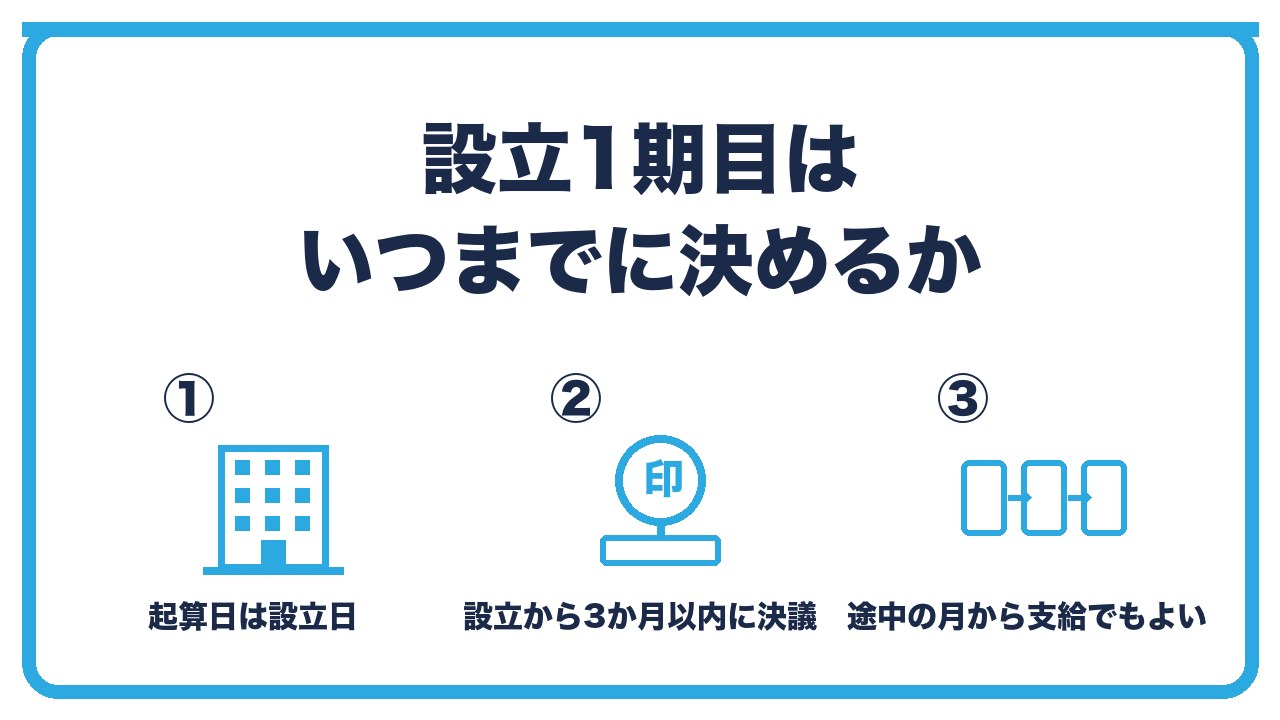
- 起算日は設立日(登記日)
- 設立から3か月以内に決議する
- 途中の月から支給を始めてもよい
起算日は設立日(登記日)
設立1期目は、事業年度の開始日が設立日(登記の日)になります。
4月10日に設立したなら、3か月を経過する日は7月10日です。
この日までに役員報酬を決めて、支給を始めます。
設立から3か月以内に決議する
設立直後は売上の見込みが立たず、報酬を決めにくいものです。
それでも、3か月以内に一度は決める必要があります。
「とりあえず月10万円」と決めて議事録を残し、翌期の期首に見直す、という進め方が現実的です。
設立直後に報酬をゼロと決めることもできますが、その場合は社会保険に加入できない点に注意してください。
途中の月から支給を始めてもよい
設立月から報酬を払う必要はありません。
設立から3か月以内に決議し、その月から支給を始めれば、定期同額給与として扱われます。
たとえば4月10日設立で、6月に「7月分から月20万円」と決議すれば、7月から期末まで同額を払うことで要件を満たします。
期首に変更するときの実務の流れ
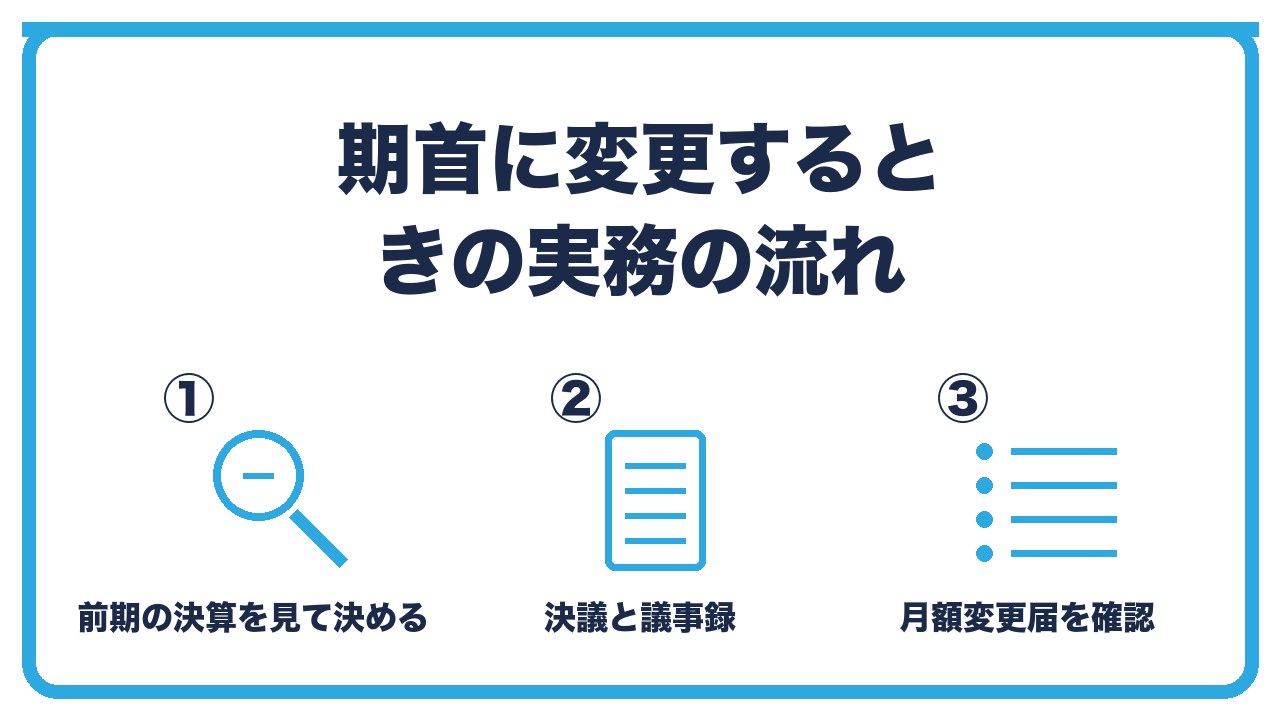
- 手順1:前期の決算を見て額を決める
- 手順2:決議と議事録
- 手順3:社会保険の月額変更届を確認する
手順1:前期の決算を見て額を決める
期首から3か月は、前期の決算を固める時期と重なります。
前期の数字と今期の見込みから、生活費・会社に残す利益・税と社会保険料の合計の3つの軸で、月額を決めます。
決め方の考え方は、役員報酬の決め方の記事にまとめています。
手順2:決議と議事録
株主総会(合同会社は社員の同意)で決議し、議事録を作ります。
開催日、出席者、月額と適用開始月、議長の署名の4点があれば十分です。
ひとり会社では形式的に見えますが、「期限内に決めた」ことを証明する唯一の書類なので、必ず残します。
手順3:社会保険の月額変更届を確認する
報酬を変えて、標準報酬月額の等級が2等級以上動く場合は、変動した月から3か月経過後に「月額変更届」を年金事務所に出します。
7月から9月に随時改定に当たる場合は、7月の算定基礎届との関係で、月額変更届が優先されます。
1等級しか動かない場合は、月額変更届は不要で、7月の算定基礎届で決め直されます。
 ユイ
3月決算です。「期首から3か月以内」って、6月30日までに決めればいいんですか? それとも6月分の支給までに変えないとだめですか?
 ケイ
6月30日までに決議して、その期間内の支給分から新しい額にするのが基本。6月に決めて6月分から変えるのがいちばん安全だね。
ユイ設立したばかりで、売上の見込みが立ちません。
ケイそれでも設立から3か月以内に一度決める。「とりあえず月10万円」でも議事録を残しておいて、来期の期首に見直せばいいんだ。
よくある質問
役員報酬は、いつまでに決めればよいですか?
事業年度開始の日から3か月を経過する日までです。
3月決算なら6月30日、12月決算なら3月31日までです。
「3か月以内」は、決議の期限ですか、支給の期限ですか?
両方です。
期限内に決議し、期限内の支給分から新しい額にするのが基本です。
4か月目に変更したら、どうなりますか?
例外(臨時改定事由・業績悪化改定事由)に当たらない限り、増額分や減額前後の差額が損金になりません。
変更は来期の期首まで待つのが安全です。
設立1期目は、いつから数えますか?
設立日(登記日)から数えて3か月以内です。
4月10日設立なら7月10日が期限です。
期首から3か月以内なら、何度でも変えられますか?
期間内に決め直すこと自体は可能ですが、改定後の額が期末まで同額であることが条件です。
期間内に2回変えると、どちらを定期同額と見るかで問題になり得るので、1回で決めるのが安全です。
変更したら、税務署に届出は必要ですか?
定期同額給与として変えるだけなら不要です。
社会保険は、2等級以上の変動があれば月額変更届を出します。
まとめ:次の一手
役員報酬の変更は、事業年度開始の日から3か月を経過する日までに決議し、その期間内の支給分から新しい額にするのが原則です。
4か月目以降に変えると、例外に当たらない限り、増額分や減額前後の差額が損金になりません。
設立1期目は、設立日から3か月以内に一度決めて、議事録を残します。
次の一手は、自分の会社の決算月から「3か月を経過する日」を計算して、カレンダーに書き込むことです。
その日までに、役員報酬の決め方の記事を参考に金額を決め、決議と議事録を済ませてください。