「役員報酬を月5万円にすれば、社会保険料を最小にできる」という話を聞いたことがあるかもしれません。
マイクロ法人や、個人事業との二刀流を考えている人がよく調べるテーマです。
ただ、「5万円にしたら、保険料は実際いくらになるのか」を、料額表で計算した説明は意外と少ないものです。
この記事では、協会けんぽの令和8年度の保険料額表(東京支部)をもとに、月5万円のときの保険料を本人負担・会社負担に分けて計算し、月6万円、8万8,000円との違いを比べます。
根拠は協会けんぽの「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」で、2026年10月15日時点の内容を確認しています。都道府県によって健康保険料率は違います。
筆者はひとり会社の代表として、自分の役員報酬と社会保険料を毎年計算して決めています。
- 役員報酬が月5万円でも、厚生年金は下限の1等級(標準報酬月額8万8,000円)で計算される。保険料がゼロに近づくわけではない
- 東京・令和8年度(介護保険なし)なら、本人負担は健康保険約2,900円+厚生年金8,052円で月約1万1,000円。会社負担も同額なので、合計で月約2万2,000円が出ていく
- 月5万円から8万8,000円の間は、報酬を増やしても厚生年金の保険料は同じ。健康保険だけが少しずつ上がる
保険料は「標準報酬月額」の等級で決まる
- 報酬月額を等級に当てはめる
- 健康保険の下限は5万8,000円
- 厚生年金の下限は8万8,000円
報酬月額を等級に当てはめる
社会保険料は、役員報酬の額そのものではなく、「標準報酬月額」という区切りの額に料率をかけて決まります。
報酬月額を一定の幅で区切り、その幅に当てはまる標準報酬月額を使います。
たとえば、報酬月額が6万3,000円以上7万3,000円未満なら、標準報酬月額は6万8,000円です。
この仕組みがあるため、同じ等級の中で報酬を少し変えても、保険料は変わりません。
健康保険の下限は5万8,000円
健康保険の等級は、1等級(標準報酬月額5万8,000円)から始まります。
報酬月額が6万3,000円未満なら、すべて1等級です。
月5万円の役員報酬は、ここに当てはまります。
厚生年金の下限は8万8,000円
厚生年金の等級は、健康保険とは別に決まっていて、1等級が標準報酬月額8万8,000円です。
報酬月額が9万3,000円未満なら、すべてこの1等級です。
つまり、役員報酬が月5万円でも、厚生年金の保険料は「8万8,000円の報酬を受けている人」と同じ額になります。
ここが、「5万円にすれば保険料が激減する」と思っている人が、実際の額を見て驚く点です。
役員報酬5万円の社会保険料を計算する(東京・令和8年度)
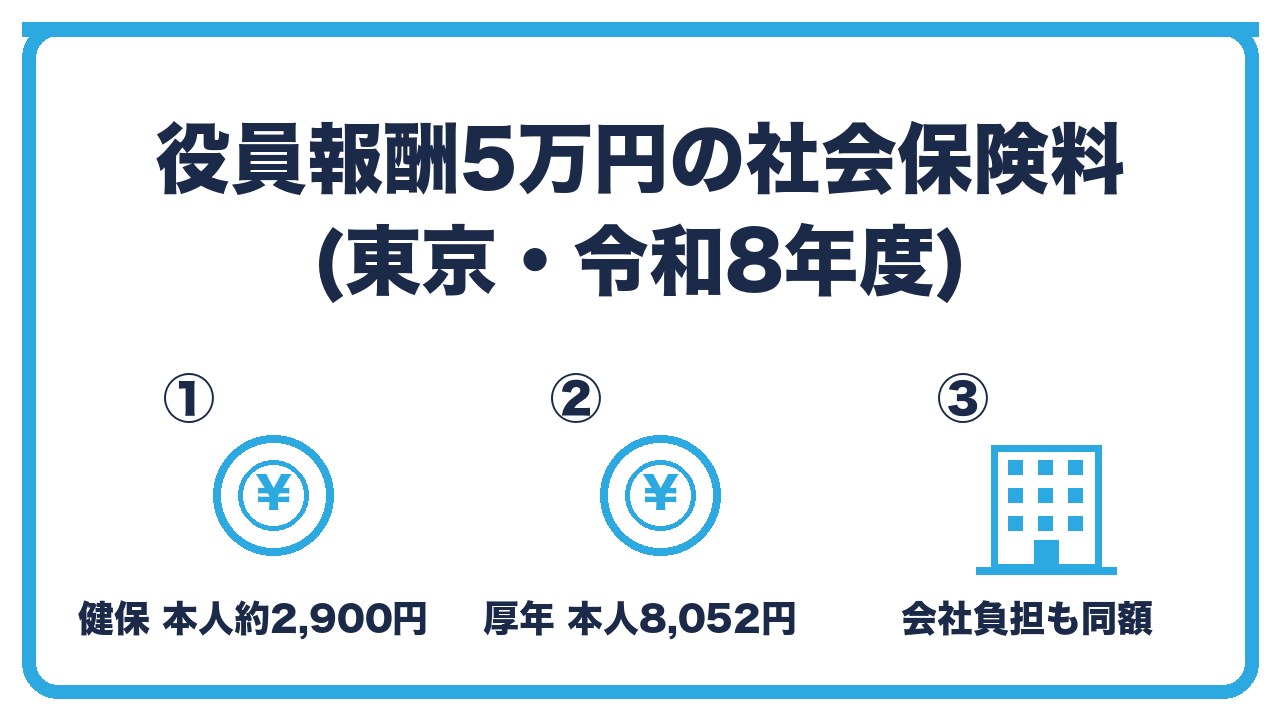
- 健康保険料(介護保険なし)
- 厚生年金保険料
- 本人負担と会社負担の合計
健康保険料(介護保険なし)
協会けんぽ東京支部の令和8年度の料率は、介護保険の対象でない人(40歳未満と65歳以上)で9.85%です。
標準報酬月額5万8,000円の健康保険料は、全額で5,713円、本人負担(折半)は2,856.5円です。
令和8年4月分からは、全国一律の「子ども・子育て支援金」(0.23%)が加わり、5万8,000円の場合は全額133.4円、本人負担66.7円です。
合わせると、本人負担は約2,900円になります。
40歳から64歳の人は介護保険料が加わり、料率は11.47%です。この場合、5万8,000円の本人負担は3,326.3円です。
厚生年金保険料
厚生年金の料率は、全国一律で18.3%です。
標準報酬月額8万8,000円の厚生年金保険料は、全額で1万6,104円、本人負担は8,052円です。
役員報酬が5万円でも、この額です。
本人負担と会社負担の合計
本人負担は、健康保険約2,900円と厚生年金8,052円を合わせて、月約1万1,000円です。
会社負担も、本人負担とほぼ同額です(子ども・子育て支援金は事業主も負担します)。
ひとり会社では、本人負担も会社負担も、結局は自分のお金から出ていきます。
合計すると、月約2万2,000円、年間で約26万円が社会保険料として出ていく計算です。
役員報酬の年額60万円に対して、社会保険料の合計が約26万円という比率になります。
月5万円・6万円・8万8,000円・10万円の比較
- 比較表(本人負担・介護保険なし)
- 5万円と8万8,000円の差は小さい
- 10万円を超えると両方が上がる
比較表(本人負担・介護保険なし)
協会けんぽ東京支部の令和8年度の料額表から、本人負担分を抜き出して比べます。
健康保険料には子ども・子育て支援金を含め、端数は切り捨てて表示しています。
| 役員報酬(月額) | 健保の標準報酬月額 | 厚年の標準報酬月額 | 健康保険(本人) | 厚生年金(本人) | 本人負担の合計 | 会社負担を含めた合計 |
|---|---|---|---|---|---|---|
| 5万円 | 5万8,000円 | 8万8,000円 | 約2,923円 | 8,052円 | 約1万975円 | 約2万1,950円 |
| 6万円 | 5万8,000円 | 8万8,000円 | 約2,923円 | 8,052円 | 約1万975円 | 約2万1,950円 |
| 7万円 | 6万8,000円 | 8万8,000円 | 約3,427円 | 8,052円 | 約1万1,479円 | 約2万2,958円 |
| 8万8,000円 | 8万8,000円 | 8万8,000円 | 約4,435円 | 8,052円 | 約1万2,487円 | 約2万4,974円 |
| 10万円 | 9万8,000円 | 9万8,000円 | 約4,939円 | 8,967円 | 約1万3,906円 | 約2万7,812円 |
5万円と8万8,000円の差は小さい
表を見ると、月5万円と月8万8,000円では、本人負担の差は月約1,500円です。
厚生年金が同じ等級なので、健康保険の差だけが出ます。
一方で、報酬は月3万8,000円、年間45万6,000円違います。
「保険料を最小にしたいから5万円」と決める前に、8万8,000円まで上げても保険料はほとんど変わらないことを知っておくと、判断が変わるかもしれません。
10万円を超えると両方が上がる
報酬が9万3,000円以上になると、厚生年金の等級も2等級(9万8,000円)に上がります。
ここから先は、報酬を上げるごとに健康保険と厚生年金の両方が段階的に上がっていきます。
役員報酬の決め方全体の考え方は、別の記事で説明しています。
役員報酬を低くするときの注意点
- 将来の厚生年金の受取額も下がる
- 国民健康保険+国民年金と比べる
- 個人事業との二刀流には条件がある
将来の厚生年金の受取額も下がる
厚生年金の保険料が最低等級ということは、将来受け取る厚生年金(報酬比例部分)も最低水準で計算されます。
保険料が安い分、年金も少ないという関係です。
それでも、国民年金だけの人に比べれば、厚生年金の報酬比例部分が上乗せされます。
国民健康保険+国民年金と比べる
会社を作らず個人事業主でいる場合は、国民健康保険と国民年金に入ります。
国民年金の保険料は定額(令和8年度は月1万7,920円)で、国民健康保険料は前年の所得で決まり、自治体によって違います。
所得が一定以上ある人は、国民健康保険料が年数十万円になることも珍しくありません。
役員報酬5万円の法人で社会保険に入ると、健康保険と厚生年金を合わせて月約2万2,000円(会社負担込み)で済むため、ここに差が出ます。
この比較は個人の所得や家族構成で大きく変わるので、自治体の国民健康保険料の試算と並べて確かめてください。
個人事業との二刀流には条件がある
「法人で最低限の役員報酬を取り、個人事業で稼ぐ」という二刀流は、法人と個人事業が別の事業であることが前提です。
同じ事業を形だけ分けると、税務上の問題になることがあります。
また、役員報酬5万円では、法人側の売上がそれなりにあると、利益が法人に残って法人税がかかります。
税と社会保険の合計で有利になるかどうかは、税理士に一度相談してから決めるのが安全です。
 ユイ
役員報酬を5万円にすれば、社会保険料はほとんどかからないんですよね?
 ケイ
そこが誤解されやすい。厚生年金は8万8,000円が下限だから、5万円でも本人負担8,052円は変わらない。健康保険と合わせて月1万1,000円、会社負担も入れると2万2,000円くらいだよ。
ユイじゃあ、8万8,000円まで上げても保険料はあまり変わらないんですか?
ケイそう。差は月1,500円程度。報酬は年間45万円以上増えるから、生活費が要るなら8万8,000円のほうが合理的なこともある。
よくある質問
役員報酬5万円の社会保険料は、月いくらですか?
東京・令和8年度・介護保険なしの場合、本人負担が約1万1,000円(健康保険約2,900円+厚生年金8,052円)で、会社負担もほぼ同額です。
合計で月約2万2,000円です。
役員報酬を5万円より下げれば、保険料はもっと安くなりますか?
ほとんど変わりません。
健康保険は5万8,000円、厚生年金は8万8,000円が下限の等級で、それ以下の報酬でも同じ額です。
役員報酬の最低額はいくらですか?
法律上の最低額はありません。
ただし、報酬をゼロにすると社会保険に加入できなくなります。
40歳以上だと、保険料は変わりますか?
変わります。
40歳から64歳は介護保険料が加わり、健康保険の料率が9.85%から11.47%(東京・令和8年度)になります。標準報酬月額5万8,000円なら本人負担は約470円増えます。
都道府県によって保険料は違いますか?
健康保険料率は都道府県ごとに違います。
厚生年金の料率(18.3%)と子ども・子育て支援金(0.23%)は全国一律です。
役員報酬5万円で、個人事業と二刀流にできますか?
できますが、法人と個人事業が別の事業であることなど、条件があります。
税と社会保険の合計で有利になるかは人によるので、税理士に相談してから決めてください。
まとめ:次の一手
役員報酬を月5万円にしても、厚生年金は下限の8万8,000円で計算されるため、社会保険料は本人負担で月約1万1,000円、会社負担を含めて月約2万2,000円かかります。
8万8,000円まで上げても保険料の差は月約1,500円なので、「保険料最小」だけを理由に5万円に決める必要はありません。
次の一手は、自分の都道府県の協会けんぽの保険料額表を開き、候補の報酬額を2〜3つ当てはめて、本人負担と会社負担を書き出すことです。
役員報酬をゼロにした場合の扱いは、あわせて読みたい記事で説明しています。