ひとり会社で経理や事務を配偶者に手伝ってもらっていると、「妻を役員にして報酬を払えば節税になる」と聞きます。
一方で、報酬を払うと社会保険の扶養から外れて保険料が増える、という話もあり、どちらが得かは報酬の額と世帯の状況で変わります。
この記事では、配偶者を役員にして報酬を払うか扶養に入れたままにするかを、社会保険の扶養の条件と外れる基準、配偶者控除との関係、報酬を分散する節税効果と保険料の増加、役員にするときの要件と否認リスク、3つのパターンの比較の順に説明します。
根拠は、健康保険法(被扶養者の認定基準)、所得税法(配偶者控除・配偶者特別控除、役員給与)、法人税法(過大な役員給与の損金不算入)、日本年金機構と協会けんぽの扶養の基準で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の代表として、家族への報酬と扶養の関係を自分で試算して判断しています。
- 配偶者に役員報酬を払っても、年収130万円未満(月約10.8万円未満)かつ代表者の年収の2分の1未満なら、社会保険の扶養に入れたままにできる。この範囲なら、配偶者の分の社会保険料はかからず、代表者の所得税では配偶者控除(配偶者の所得95万円以下で38万円)も使える
- 月10.8万円以上の報酬を払うと配偶者は扶養から外れ、自分で社会保険に加入する(会社と本人で年約27万円以上の保険料)。報酬を2人に分散する節税効果(給与所得控除・基礎控除が2人分)が保険料の増加を上回るのは、世帯の報酬の合計が大きい(目安として月50万円以上)場合
- 配偶者を役員にして報酬を払うには、実際に経理や事務、営業などの業務を行っている実態が必要。名前だけの役員に報酬を払うと、税務調査で過大な役員報酬として否認される。定款と登記(役員として)、社員総会の決議、業務内容の記録を残す
社会保険の扶養の条件と、報酬を払うと外れる基準
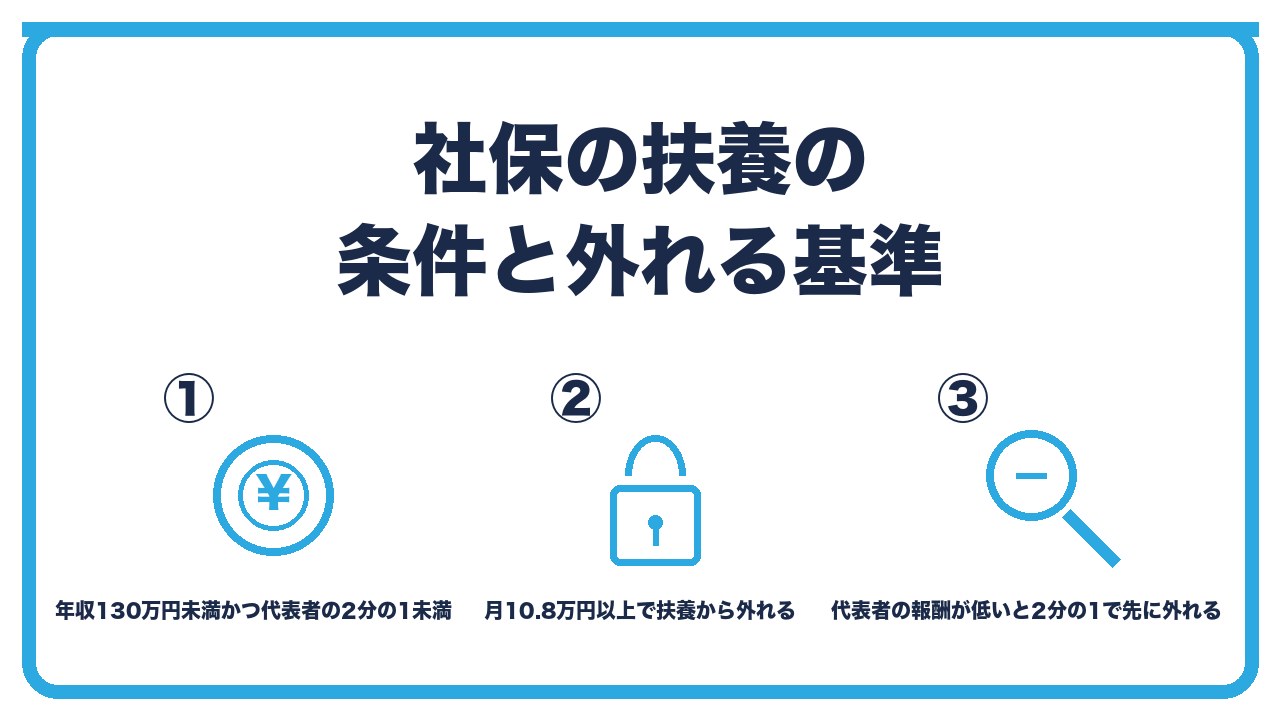
- 扶養の条件:配偶者の年収(役員報酬+他の収入)が130万円未満(月約10.8万円未満)で、かつ代表者(被保険者)の年収の2分の1未満。見込みで判定
- 外れる基準:配偶者への役員報酬が月10.8万円以上になると、年収130万円以上の見込みとなり、扶養から外れる。配偶者は自分の会社(同じ会社)で被保険者として社会保険に加入し、国民年金も第3号から厚生年金に
- 注意:代表者の役員報酬が低い場合、「2分の1未満」の条件で先に引っかかる。代表者が月15万円なら、配偶者は月7.5万円未満でないと扶養に入れない
扶養の条件:配偶者の年収(役員報酬+他の収入)が130万円未満(月約10.8万円未満)で、かつ代表者(被保険者)の年収の2分の1未満。見込みで判定
配偶者を社会保険の扶養に入れておける条件は、配偶者の年収が130万円未満(60歳以上や障害者は180万円未満)で、かつ代表者の年収の2分の1未満です。
年収には、会社からの役員報酬だけでなく、パートの給与や、配偶者自身の事業の所得も含めます。
外れる基準:配偶者への役員報酬が月10.8万円以上になると、年収130万円以上の見込みとなり、扶養から外れる。配偶者は自分の会社(同じ会社)で被保険者として社会保険に加入し、国民年金も第3号から厚生年金に
配偶者への役員報酬が月108,334円以上(年130万円以上)になると、扶養から外れます。
役員として報酬を受けて業務に従事しているので、配偶者自身が同じ会社で社会保険の被保険者になり、保険料は会社と配偶者本人で折半します。
国民年金は第3号(保険料なし)から厚生年金(保険料あり)に変わります。
注意:代表者の役員報酬が低い場合、「2分の1未満」の条件で先に引っかかる。代表者が月15万円なら、配偶者は月7.5万円未満でないと扶養に入れない
見落としやすいのが、「代表者の年収の2分の1未満」の条件です。
代表者の役員報酬を月15万円にしている場合、配偶者の報酬は月7.5万円未満でないと扶養に入れません。
代表者の報酬を低く抑えているマイクロ法人では、130万円より先にこの条件で扶養から外れることがあります。
配偶者控除との関係
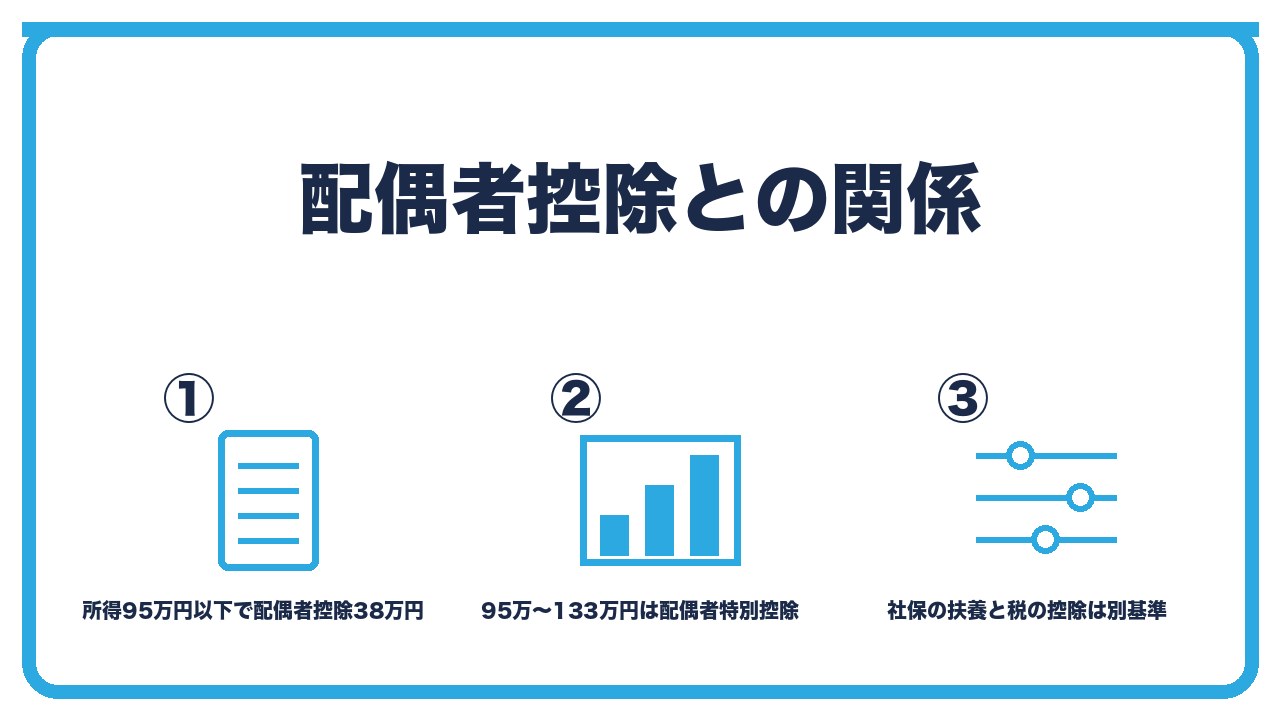
- 配偶者控除:配偶者の合計所得が95万円以下(給与収入なら年160万円以下。2025年分から)で、代表者の所得が900万円以下なら38万円の控除。配偶者の給与収入が年160万円以下なら、月約13.3万円まで配偶者控除の対象
- 配偶者特別控除:配偶者の所得が95万円超133万円以下(給与収入160万円超201万円以下)で、所得に応じて38万円から段階的に減る
- 別の基準:社会保険の扶養(130万円)と、所得税の配偶者控除(給与160万円)は基準が違う。月10.8万円〜13.3万円の報酬は、社保の扶養からは外れるが配偶者控除は使える、という状態
配偶者控除:配偶者の合計所得が95万円以下(給与収入なら年160万円以下。2025年分から)で、代表者の所得が900万円以下なら38万円の控除。配偶者の給与収入が年160万円以下なら、月約13.3万円まで配偶者控除の対象
所得税の配偶者控除は、配偶者の合計所得が95万円以下(給与収入のみなら、給与所得控除65万円を引く前の年収160万円以下)で、代表者の所得が900万円以下なら、38万円の所得控除です(控除額は改正されるので、その年の数字で確認します)。
配偶者への役員報酬が年160万円以下(月約13.3万円以下)なら、配偶者控除の対象です。
配偶者特別控除:配偶者の所得が95万円超133万円以下(給与収入160万円超201万円以下)で、所得に応じて38万円から段階的に減る
配偶者の給与収入が160万円を超えると、配偶者控除の代わりに配偶者特別控除が使え、201万円まで段階的に減ります。
配偶者の収入が増えても、控除がいきなりゼロにはならない仕組みです。
別の基準:社会保険の扶養(130万円)と、所得税の配偶者控除(給与160万円)は基準が違う。月10.8万円〜13.3万円の報酬は、社保の扶養からは外れるが配偶者控除は使える、という状態
社会保険の扶養は年収130万円、所得税の配偶者控除は給与収入160万円と、基準が違います。
配偶者への報酬を月10.8万円以上13.3万円以下にすると、社会保険の扶養からは外れて配偶者が保険料を払うのに、所得税では配偶者控除が使える、という中間の状態になります。
扶養の範囲で払うなら、社会保険の130万円(月10.8万円)のほうを基準にします。
報酬を分散する節税効果と、社会保険料の増加
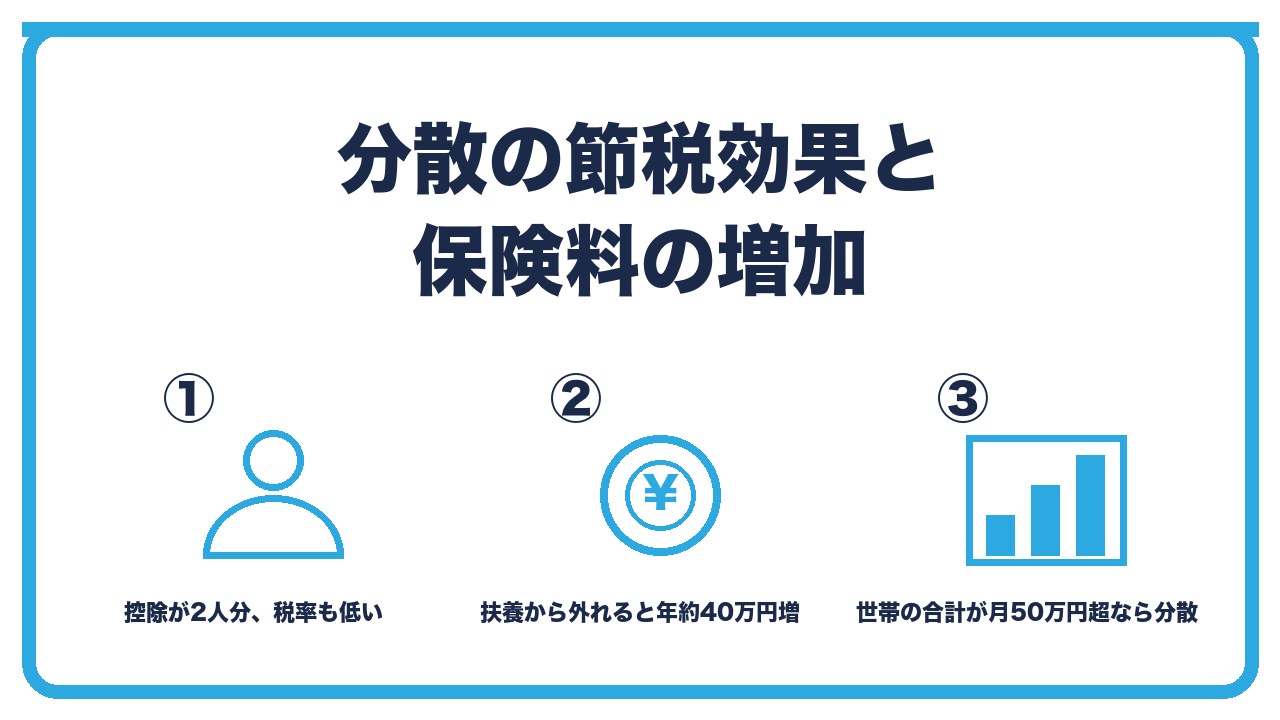
- 節税効果:1人に月50万円払うより、2人に25万円ずつ払うほうが、給与所得控除と基礎控除が2人分使え、所得税の税率帯も低くなる。年の所得税・住民税で数十万円の差が出ることがある
- 保険料の増加:配偶者が扶養から外れて社会保険に加入すると、配偶者の報酬に対する保険料(会社+本人で報酬の約30%)が新たにかかる。月10.8万円なら年約40万円。ただし、代表者の報酬を下げた分の保険料は減るので、世帯の保険料の合計は報酬の合計で決まる
- 損得の分かれ目:世帯の役員報酬の合計が大きいほど、分散の節税効果が保険料の増加を上回る。目安として、合計が月50万円を超えるなら分散が有利、月30万円以下なら扶養のまま(配偶者は無報酬か扶養の範囲)が有利なことが多い
節税効果:1人に月50万円払うより、2人に25万円ずつ払うほうが、給与所得控除と基礎控除が2人分使え、所得税の税率帯も低くなる。年の所得税・住民税で数十万円の差が出ることがある
所得税は累進税率なので、1人に集中して払うより2人に分けたほうが、1人あたりの課税所得が下がって税率が低くなります。
さらに、給与所得控除と基礎控除が2人分使えるので、課税される所得の合計も減ります。
月50万円を1人に払う場合と25万円ずつ2人に払う場合で、年の所得税と住民税の合計に数十万円の差が出ます。
保険料の増加:配偶者が扶養から外れて社会保険に加入すると、配偶者の報酬に対する保険料(会社+本人で報酬の約30%)が新たにかかる。月10.8万円なら年約40万円。ただし、代表者の報酬を下げた分の保険料は減るので、世帯の保険料の合計は報酬の合計で決まる
配偶者が社会保険に加入すると、配偶者の報酬に約30%(会社負担と本人負担の合計)の保険料がかかります。
ただし、社会保険料は標準報酬月額に比例するので、代表者の報酬を下げて配偶者に移した場合、世帯の保険料の合計は大きくは変わりません(等級の区切りで多少の差は出ます)。
扶養のままなら配偶者の保険料はゼロで、分散すると「配偶者の分が増えて代表者の分が減る」ため、差は主に、配偶者が扶養のときに無料だった分(扶養の範囲の報酬まで)です。
損得の分かれ目:世帯の役員報酬の合計が大きいほど、分散の節税効果が保険料の増加を上回る。目安として、合計が月50万円を超えるなら分散が有利、月30万円以下なら扶養のまま(配偶者は無報酬か扶養の範囲)が有利なことが多い
世帯の報酬の合計が小さいうちは、代表者1人の税率も低く、分散の節税効果は小さい一方、配偶者を扶養から外す保険料の増加は確実にかかります。
合計が大きくなるほど、分散の効果が保険料の増加を上回ります。
目安として、合計が月50万円を超えるなら分散、月30万円以下なら扶養のまま、その間は試算して決めます。
配偶者を役員にする要件、否認リスク、3つのパターンの比較
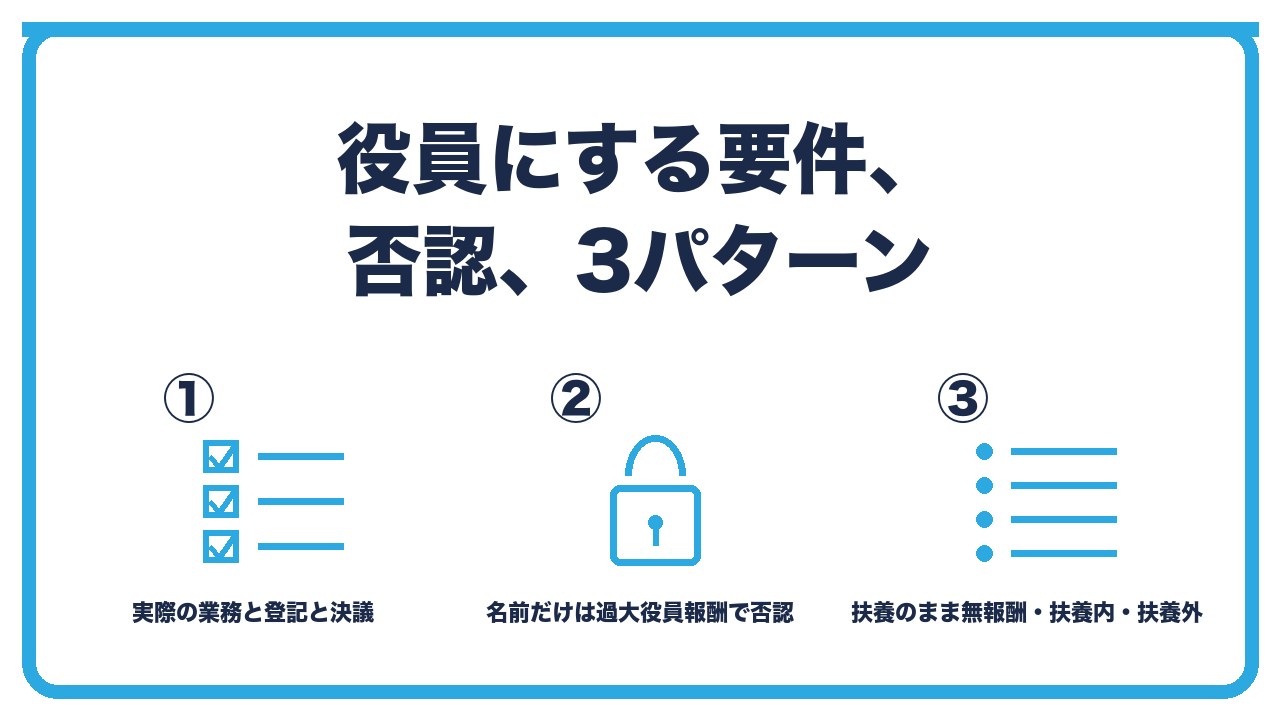
- 要件:配偶者が実際に業務(経理、事務、営業、制作など)を行っていること。合同会社なら社員(業務執行社員)として定款に記載し登記、株式会社なら取締役として登記。報酬は社員総会(株主総会)で決議し議事録を残す。業務内容と時間の記録を残す
- 否認リスク:業務の実態がない、または業務の内容に比べて報酬が高すぎると、税務調査で「過大な役員給与」として損金不算入になり、代表者への給与とみなされることも。配偶者の報酬は、同じ業務を外注した場合の相場を超えない額にする
- 3つのパターン:A 扶養のまま無報酬(業務が少ない・世帯の報酬が小さい)、B 扶養の範囲内で月10万円程度(業務があり、保険料を増やさずに分散)、C 扶養から外して月15万円以上(業務が多く、世帯の報酬が大きい)
要件:配偶者が実際に業務(経理、事務、営業、制作など)を行っていること。合同会社なら社員(業務執行社員)として定款に記載し登記、株式会社なら取締役として登記。報酬は社員総会(株主総会)で決議し議事録を残す。業務内容と時間の記録を残す
配偶者に役員報酬を払うには、役員として登記されていることと、実際に業務を行っていることが必要です。
合同会社なら、定款に社員として記載して業務執行社員の登記をし、株式会社なら取締役として登記します。
報酬の額は社員総会(株主総会)で決議して議事録を残し、配偶者が何の業務をどのくらい行っているか(経理の記帳、請求書の発行、顧客対応など)を記録しておきます。
役員でなく従業員として給与を払う方法もありますが、同居の親族への給与は役員と同じく実態と相当性が求められ、社会保険の扱いも同様です。
否認リスク:業務の実態がない、または業務の内容に比べて報酬が高すぎると、税務調査で「過大な役員給与」として損金不算入になり、代表者への給与とみなされることも。配偶者の報酬は、同じ業務を外注した場合の相場を超えない額にする
名前だけの役員に報酬を払ったり、週に数時間の事務に月30万円を払ったりすると、税務調査で過大な役員給与として否認され、会社の経費になりません。
配偶者の報酬は、同じ業務を外部に頼んだ場合の相場(経理事務なら月数万円〜10万円程度)の範囲にします。
3つのパターン:A 扶養のまま無報酬(業務が少ない・世帯の報酬が小さい)、B 扶養の範囲内で月10万円程度(業務があり、保険料を増やさずに分散)、C 扶養から外して月15万円以上(業務が多く、世帯の報酬が大きい)
パターンAは、配偶者の業務が少なく、世帯の報酬も小さい場合で、扶養のまま無報酬にします。手間も保険料もかかりません。
パターンBは、配偶者が経理などの業務を行っていて、月10万円程度(年120万円以下。かつ代表者の報酬の2分の1未満)の報酬を払う形です。扶養のままなので保険料は増えず、配偶者控除も使え、代表者の報酬を同額下げれば世帯の税と保険料が減ります。ひとり会社で最も使いやすい形です。
パターンCは、配偶者が本格的に業務を行い、世帯の報酬が大きい場合で、扶養から外して月15万円以上を払います。配偶者も社会保険に入り、将来の厚生年金も増えます。
3つのパターンの比較
| 項目 | A 扶養のまま無報酬 | B 扶養の範囲内(月10万円程度) | C 扶養から外す(月15万円以上) |
|---|---|---|---|
| 配偶者の社会保険 | 代表者の扶養(保険料なし、第3号) | 代表者の扶養(保険料なし、第3号) | 自分で加入(会社+本人で報酬の約30%) |
| 配偶者控除 | 38万円 | 38万円(給与160万円以下) | 給与160万円超なら配偶者特別控除か対象外 |
| 会社の経費 | なし | 配偶者の報酬(年120万円程度) | 配偶者の報酬+会社負担の保険料 |
| 分散の節税効果 | なし | あり(代表者の報酬を同額下げる) | 大きい(世帯の合計が大きいほど) |
| 必要な実態 | 不要 | 月10万円相当の業務 | 月15万円以上相当の業務 |
| 手続き | なし | 役員の登記、決議、給与計算、源泉徴収 | 同左+配偶者の資格取得届、扶養の削除 |
| 向いている | 業務が少ない、世帯の報酬が小さい | 経理・事務を担っている、世帯の報酬が月30万〜50万円 | 本格的に業務、世帯の報酬が月50万円超 |
 ユイ
妻に経理を手伝ってもらっています。役員にして報酬を払うと節税になりますか?
 ケイ
月10万円程度までなら、扶養のまま報酬を払えて、保険料は増えず配偶者控除も使える。自分の報酬を同額下げれば、世帯の税と保険料が減る。ただし、自分の報酬の2分の1未満という条件と、実際に業務をしている実態が必要。
ユイもっと払って、本格的に分散したほうが得ですか?
ケイ月10.8万円以上払うと妻は扶養から外れて、保険料が年40万円くらい増える。分散の節税がそれを上回るのは、世帯の報酬の合計が月50万円を超えるあたりから。それ以下なら、扶養の範囲に収めるほうが有利なことが多い。
よくある質問
妻に役員報酬を払うと、扶養から外れますか?
月10.8万円以上(年130万円以上)を払うと外れます。
それ未満で、かつ代表者の年収の2分の1未満なら、扶養のままです。
扶養の範囲で報酬を払うメリットは何ですか?
配偶者の社会保険料がかからず、配偶者控除も使え、代表者の報酬を同額下げれば世帯の税と保険料が減ります。
配偶者控除と社会保険の扶養は同じ基準ですか?
違います。
社会保険の扶養は年収130万円、所得税の配偶者控除は給与収入160万円(2025年分から)が基準です。
報酬を分散すると、どのくらい節税になりますか?
世帯の報酬の合計が大きいほど効果が大きく、月50万円を超えるなら分散が有利、月30万円以下なら扶養のままが有利なことが多いです。
名前だけの役員に報酬を払えますか?
払えません。
実際に業務を行っている実態がないと、過大な役員給与として否認されます。業務内容の記録を残します。
役員にするには何が必要ですか?
合同会社なら社員として定款に記載して登記、株式会社なら取締役として登記し、社員総会で報酬を決議して議事録を残します。
まとめ:次の一手
配偶者への役員報酬は、月10.8万円未満かつ代表者の2分の1未満なら社会保険の扶養のままで、配偶者控除も使え、代表者の報酬を同額下げれば世帯の税と保険料が減ります。
月10.8万円以上で扶養から外れると保険料が年40万円程度増えるので、分散が有利なのは世帯の報酬が月50万円を超える場合で、いずれも配偶者が実際に業務を行っている実態と、登記・決議・記録が必要です。
次の一手は、配偶者が行っている業務を書き出して相場の報酬額を出し、代表者の報酬の2分の1と比べて、扶養の範囲に収まるパターンBが使えるかを確認することです。
配偶者を扶養に入れる届出の書き方は、あわせて読みたい記事で確認してください。