夫婦で合同会社を作る、という相談は、「夫が会社員で妻が代表になる」「夫婦で小さな事業を始める」「個人事業主の夫の会社に妻も入る」など、いくつかの形があります。
形によって、社会保険の加入、配偶者の扶養、税金の分散が変わるため、「2人とも社員にすればよい」とは限りません。
この記事では、夫婦で合同会社を設立するときの3つの形、社会保険と扶養の関係、役員報酬の分け方、定款の社員の書き方、注意点を説明します。
根拠は日本年金機構(社会保険の適用・被扶養者の認定)、国税庁(役員給与・配偶者控除)、会社法(合同会社の社員)の情報で、2026年10月16日時点の内容を確認しています。個別の扶養の判断は、加入している健康保険の保険者に確認してください。
筆者はひとり会社の代表として、社会保険の手続きを自分で行っています。
- 夫婦で合同会社を作るときの形は3つ。「2人とも社員で報酬あり」「1人が代表社員で報酬あり、もう1人は無報酬の社員」「1人だけ社員」。社会保険と扶養の扱いが変わる
- 妻(夫)を代表社員にして役員報酬を払うと、その人は会社の社会保険に加入し、配偶者の扶養からは外れる。報酬がゼロなら被保険者にならず、扶養のままでいられる(年収などの要件を満たす場合)
- 役員報酬を2人に分けると、給与所得控除が2人分使え、累進税率も低くなるが、2人とも社会保険に入ると保険料は2人分かかる。合計で比べて決める
夫婦で作る合同会社の3つの形
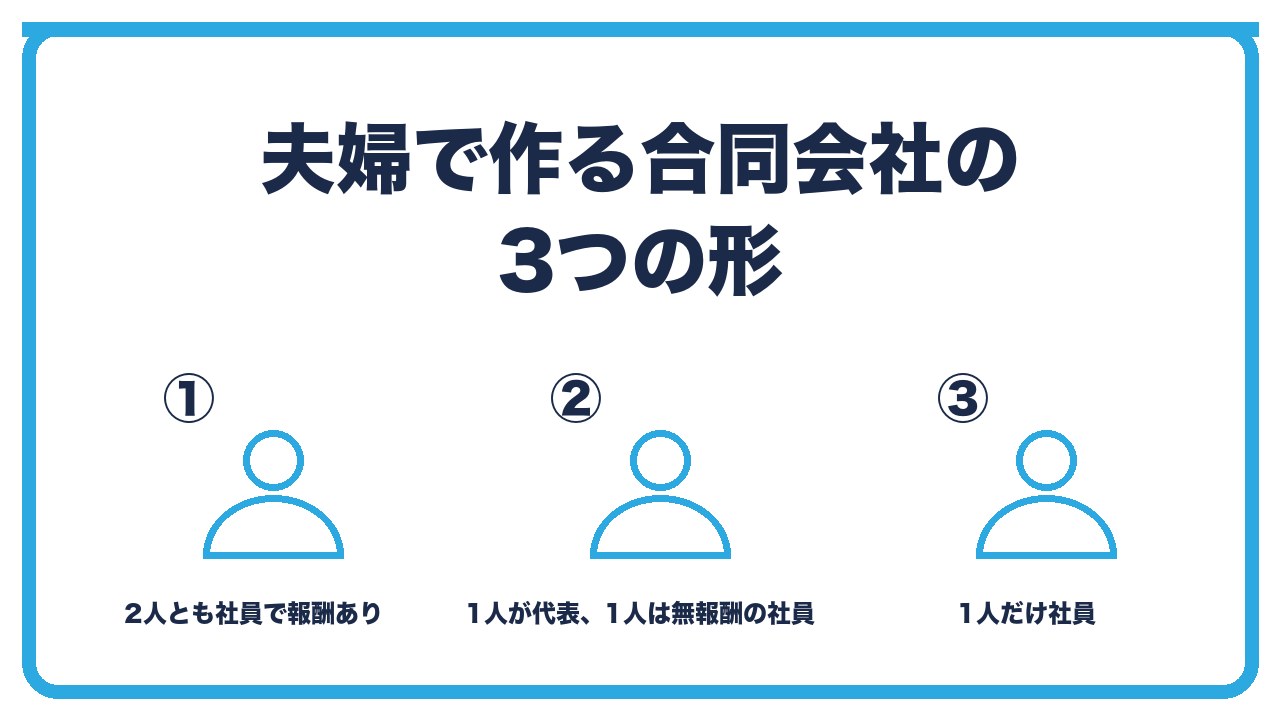
- 形1:2人とも社員で、2人とも役員報酬を受ける
- 形2:1人が代表社員で報酬あり、もう1人は無報酬の社員
- 形3:1人だけが社員(もう1人は社員にならない)
形1:2人とも社員で、2人とも役員報酬を受ける
夫婦2人が社員(出資者)になり、2人とも業務執行社員として役員報酬を受ける形です。
2人とも会社の社会保険に加入し、所得も2人に分散されます。
夫婦で実際に事業を分担する場合に向きます。
形2:1人が代表社員で報酬あり、もう1人は無報酬の社員
1人(たとえば妻)が代表社員として報酬を受け、もう1人(夫)は出資者として社員にはなるが、無報酬で業務執行にも関わらない形です。
無報酬の社員は被保険者にならないので、夫が会社員なら勤務先の社会保険のまま、妻が会社の社会保険に入ります。
夫が会社員で副業規定があり、妻が事業を行う場合によく使われます。
形3:1人だけが社員(もう1人は社員にならない)
1人だけが社員になり、配偶者は社員にならない形です。
配偶者は、従業員として雇う(給与を払う)か、まったく関わらないかです。
従業員として雇う場合は、労働保険(労災・雇用保険)の対象にもなりますが、同居の親族は雇用保険の対象外になることが多いです。
社会保険と扶養の関係
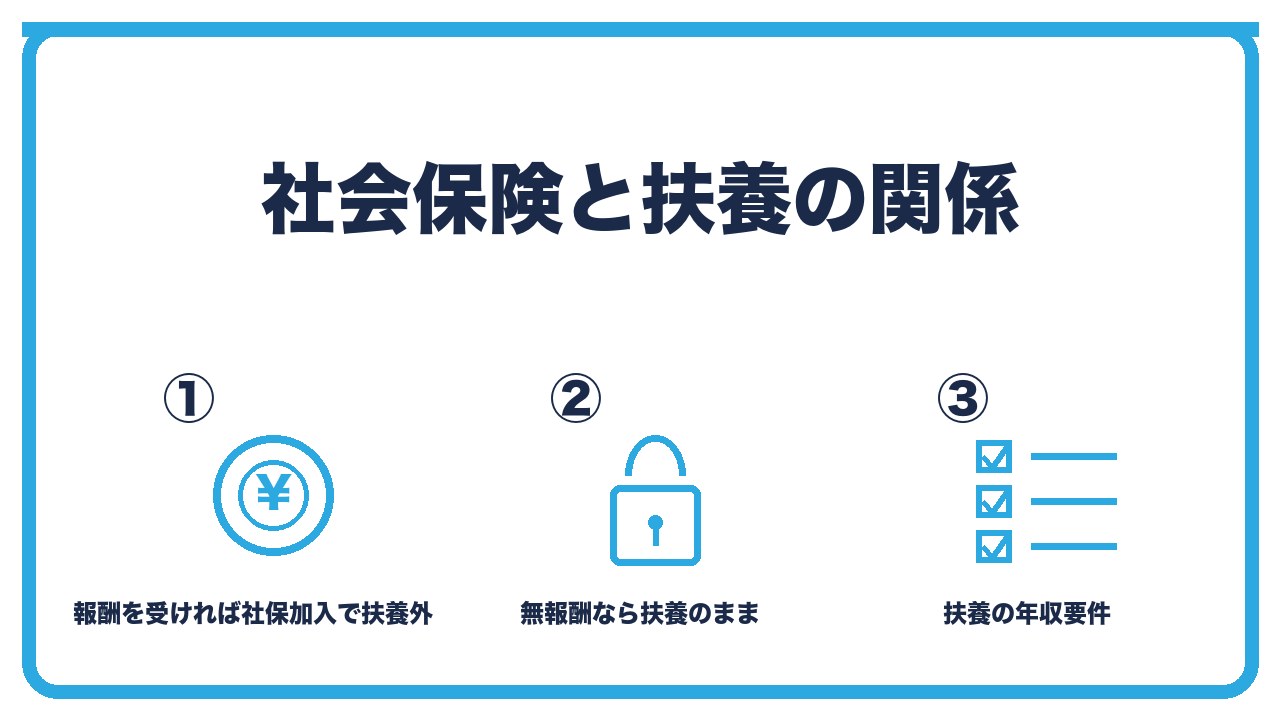
- 報酬を受ける代表社員は、会社の社会保険に加入し、配偶者の扶養から外れる
- 無報酬の社員は被保険者にならず、要件を満たせば扶養のまま
- 扶養の要件:年収130万円未満など(保険者の認定)
報酬を受ける代表社員は、会社の社会保険に加入し、配偶者の扶養から外れる
法人から役員報酬を受ける代表社員は、額にかかわらず、会社の健康保険・厚生年金の被保険者になります。
会社員の夫の扶養に入っていた妻が代表社員として報酬を受けると、自分の会社の社会保険に加入するため、夫の扶養からは外れます(被扶養者の資格を喪失し、第3号被保険者でもなくなります)。
「報酬を低くして扶養に残る」ことはできません。被保険者になること自体が、扶養の要件を満たさなくなるためです。
無報酬の社員は被保険者にならず、要件を満たせば扶養のまま
役員報酬がゼロの社員は、被保険者になりません。
そのため、無報酬であれば、配偶者の扶養に入ったままでいられます(年収などの要件を満たす場合)。
形2で「夫は無報酬の社員」にする理由はここにあります。
扶養の要件:年収130万円未満など(保険者の認定)
健康保険の被扶養者は、年収130万円未満(60歳以上や障害者は180万円未満)で、被保険者の年収の2分の1未満などの要件を、保険者(協会けんぽや健康保険組合)が認定します。
無報酬の社員でも、会社から配当(利益の分配)を受けると収入として扱われることがあるため、扶養を維持するなら配当も受けない運用にします。
認定の基準は保険者で異なるので、勤務先の健康保険に確認します。
役員報酬の分け方:所得税と社会保険料の合計で考える
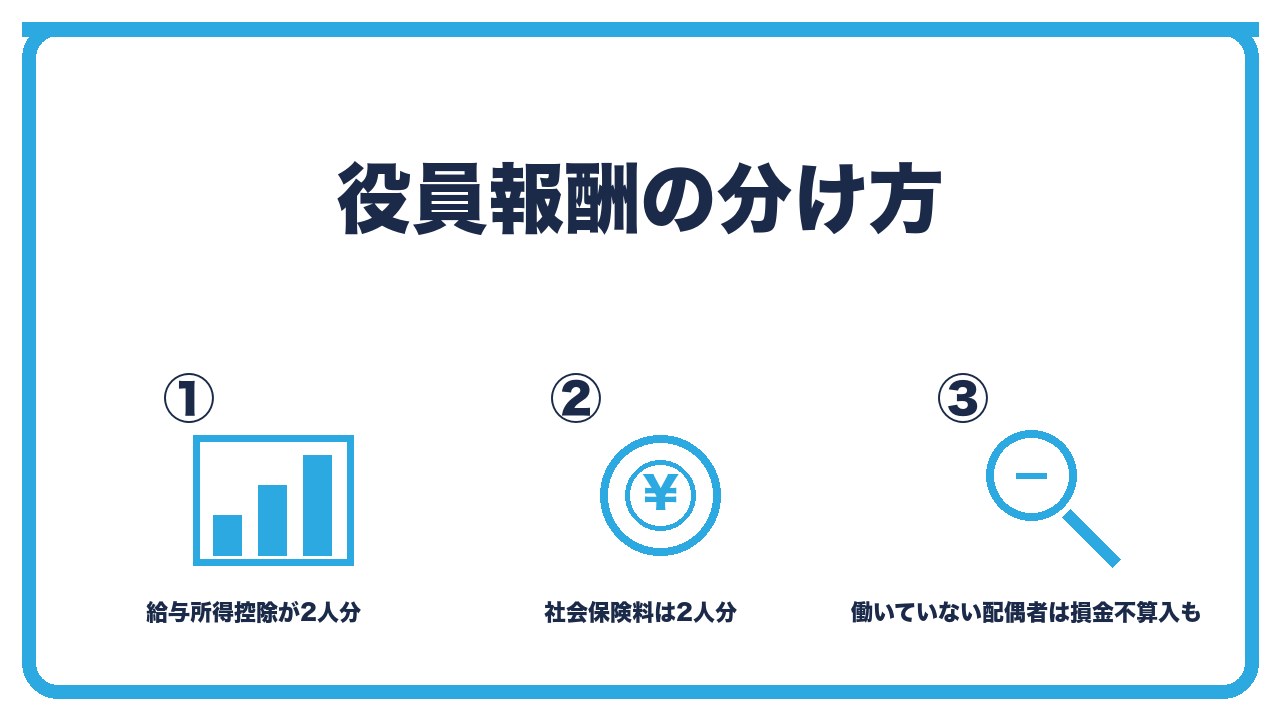
- 2人に分けるメリット:給与所得控除が2人分、累進税率が下がる
- 2人に分けるデメリット:社会保険料が2人分かかる
- 実際に働いていない配偶者への報酬は、損金にならないことがある
2人に分けるメリット:給与所得控除が2人分、累進税率が下がる
役員報酬を1人に60万円払うより、2人に30万円ずつ払うほうが、給与所得控除が2人分使え、所得税の累進税率も低い帯で済みます。
個人の税負担の合計は、分けたほうが小さくなります。
2人に分けるデメリット:社会保険料が2人分かかる
2人とも報酬を受けると、2人とも社会保険に加入し、保険料は2人分かかります。
ただし、社会保険料は標準報酬月額に比例する部分が大きいので、合計の報酬が同じなら、保険料の合計は大きくは変わりません(最低等級の下限の影響で、低い報酬を2人に分けると割高になることがあります)。
配偶者を扶養に入れたまま1人に報酬を集めるか、2人に分けて2人とも加入するかは、税と保険料の合計で比べます。
実際に働いていない配偶者への報酬は、損金にならないことがある
役員報酬が損金として認められるには、その役員が実際に職務を行っていることが前提です。
名前だけの社員に高い報酬を払うと、「不相当に高額」として損金不算入になるリスクがあります。
配偶者に報酬を払うなら、実際に分担している業務と、その対価として妥当な額にします。
定款の社員の書き方・持分・相続と、注意点
- 定款:社員2人の氏名・住所・出資額、業務執行社員と代表社員
- 持分と相続:出資割合と、相続人の承継
- 注意点:勤務先の副業規定、同一事業の付け替え、離婚時の持分
定款:社員2人の氏名・住所・出資額、業務執行社員と代表社員
社員が2人の場合、定款の社員の欄に、2人の氏名、住所、出資の目的と価額を書きます。
業務執行社員を誰にするか(1人か2人か)、代表社員を誰にするかを定めます。
形2なら「業務執行社員は妻○○のみ、代表社員は妻○○」とし、夫は業務執行社員ではない社員になります。
登記では、業務執行社員の氏名と、代表社員の住所氏名が載ります。業務執行社員でない社員は登記されません。
持分と相続:出資割合と、相続人の承継
出資額の割合が持分になります。
合同会社では、利益の分配や議決権を定款で出資割合と別に定めることもできます。
社員が死亡した場合に相続人が持分を承継できる条文を入れておくと、夫婦のどちらかが亡くなっても、会社を続けられます。
注意点:勤務先の副業規定、同一事業の付け替え、離婚時の持分
会社員の配偶者を社員にする場合、勤務先の就業規則で役員就任や副業が禁止されていないか確認します。無報酬の社員でも、登記はされないものの、出資者として会社に関わることになります。
個人事業主の夫の事業を、そのまま妻を代表にした法人に移すのは、所得の付け替えと見られるリスクがあります。法人の事業は実態として妻が行うものにします。
離婚した場合、持分は財産分与や持分の譲渡で整理することになり、合同会社の持分の譲渡には他の社員全員の承諾が要るため、もめると会社の運営が止まります。設立時に定款で退社や持分の扱いを決めておきます。
3つの形の比較
| 項目 | 形1:2人とも社員・報酬あり | 形2:1人が代表で報酬あり、1人は無報酬の社員 | 形3:1人だけ社員 |
|---|---|---|---|
| 社会保険 | 2人とも会社で加入 | 代表社員のみ加入。無報酬の社員は配偶者の扶養または勤務先の社保 | 社員のみ加入 |
| 扶養 | 使えない | 無報酬の社員は要件を満たせば扶養のまま | 配偶者は要件を満たせば扶養 |
| 税の分散 | 2人分の給与所得控除 | 1人分 | 1人分 |
| 登記 | 2人の氏名(業務執行社員)+代表社員の住所氏名 | 業務執行社員1人+代表社員 | 1人 |
| 向く場合 | 夫婦で事業を分担する | 配偶者が会社員で、もう1人が事業を行う | 配偶者は関わらない |
 ユイ
夫が会社員で、私が代表になって会社を作りたいです。夫の扶養のままでいられますか?
 ケイ
代表社員として役員報酬を受けるなら、自分の会社の社会保険に入るから、夫の扶養からは外れる。報酬を低くしても同じ。扶養に残れるのは、無報酬の社員のほうだよ。
ユイ夫も社員にしたほうがいいですか?
ケイ夫を無報酬の社員にすれば、夫は勤務先の社保のまま。ただし勤務先の副業規定は確認して。夫に報酬を払うなら、実際に業務を分担していることが前提。
よくある質問
夫婦で合同会社を作るとき、2人とも社員にする必要はありますか?
ありません。
1人だけが社員でも設立できます。配偶者を社員にするかは、社会保険・扶養・税の分散で決めます。
妻を代表社員にすると、夫の扶養から外れますか?
役員報酬を受けるなら外れます。
被保険者になること自体が扶養の要件を満たさなくなるため、報酬の額にかかわらず会社の社会保険に加入します。
無報酬の社員は、社会保険に入りますか?
入りません(被保険者になりません)。
要件を満たせば、配偶者の扶養のままでいられます。配当を受けると収入として扱われることがあります。
役員報酬は、2人に分けたほうが得ですか?
所得税は分けたほうが下がりますが、2人とも社会保険に入ると保険料は2人分かかります。
合計で比べて決め、実際に働いていない配偶者に高い報酬を払うのは避けます。
定款には何を書きますか?
社員2人の氏名・住所・出資額、業務執行社員と代表社員の定め、相続人が持分を承継できる条文です。
会社員の夫を社員にするとき、勤務先に分かりますか?
無報酬の社員は登記されず、社会保険の手続きも発生しないため、勤務先に通知が行くことはありません。
ただし、就業規則で役員就任や副業が制限されていないかは確認します。
まとめ:次の一手
夫婦で合同会社を設立する形は、2人とも報酬あり、1人が代表で報酬あり・1人は無報酬の社員、1人だけ社員の3つで、報酬を受ける代表社員は社会保険に加入して扶養から外れ、無報酬の社員は扶養のままでいられます。
役員報酬を2人に分けると所得税は下がりますが、社会保険料は2人分かかるので、合計で比べます。
次の一手は、配偶者が勤務先の社会保険に入っているなら、その健康保険の被扶養者の認定基準を確認し、形2(無報酬の社員)で設立できるかを決めることです。
役員報酬ゼロの社員の扱いは、あわせて読みたい記事で確認してください。