会社の設立前後には、登録免許税、印鑑、名刺、ホームページなど、売上がないうちから費用がかかります。
これらは「創立費」と「開業費」として会社の帳簿に載せられ、しかも好きな年に償却できるので、使い方しだいで節税になります。
この記事では、創立費と開業費の範囲、設立前の個人の支出を会社の経費にする方法、含めないもの、仕訳、償却のタイミング、会計ソフトでの入力を説明します。
根拠は法人税法施行令(繰延資産の範囲と償却)、国税庁(創立費・開業費の取扱い)、会社計算規則で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の設立時に、個人で立て替えた設立費用を創立費として記帳し、黒字になった年に償却しました。
- 創立費は「会社を設立するための費用」(登録免許税、定款の認証・印紙、司法書士報酬、設立時の印鑑、設立登記までの事務所賃料など)、開業費は「設立後、営業を始めるまでの準備費用」(名刺、ホームページ、広告、市場調査、研修など)。どちらも繰延資産で、いつでも好きな額を償却できる
- 設立前に代表者個人が払った費用も、会社の創立費・開業費にできる。仕訳は「創立費/役員借入金」(または資本金から払ったなら預け金)で、領収書の宛名が個人名でも、設立のための支出だと分かれば認められる
- 10万円以上の備品(パソコンなど)は固定資産、商品の仕入は仕入、営業を始めたあとの費用は通常の経費で、創立費・開業費には含めない。償却は任意なので、1期目が赤字なら償却せず、黒字になった年に全額償却して法人税を減らす
創立費と開業費の範囲
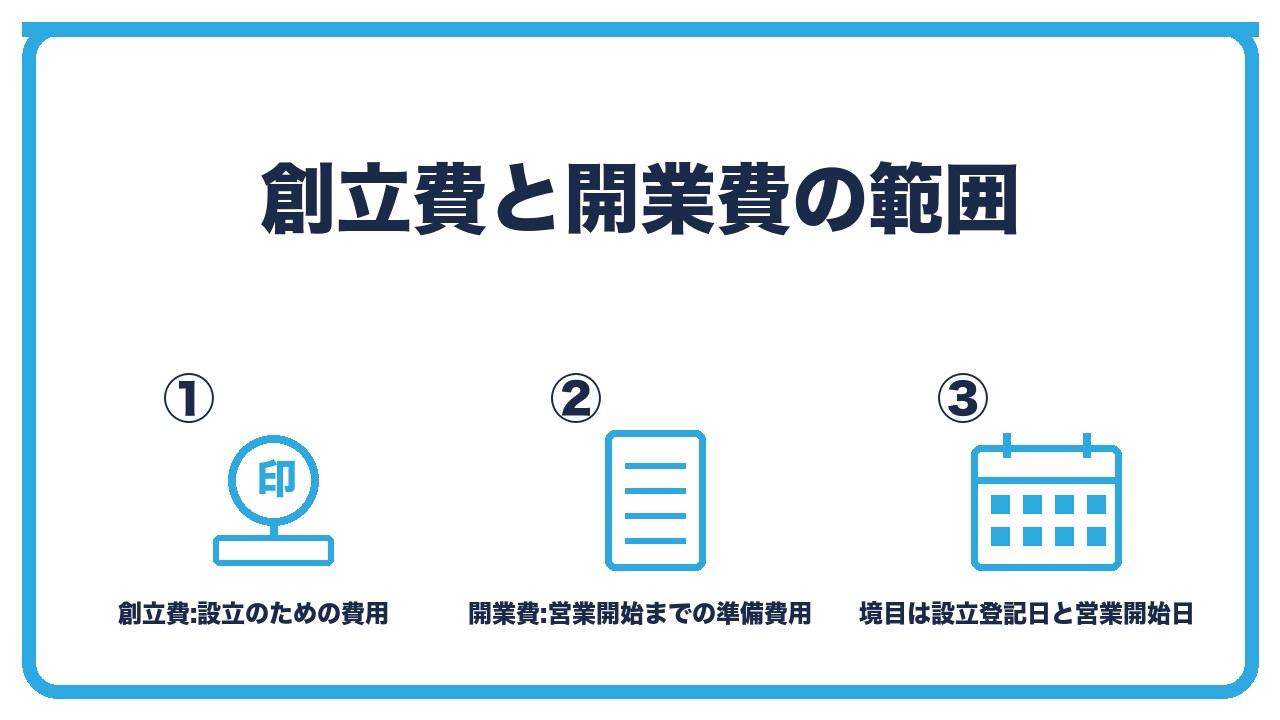
- 創立費:設立登記までの、会社を作るための費用
- 開業費:設立登記の日から営業を始める日までの、開業準備の費用
- 境目:設立登記の日(創立費→開業費)と、営業開始日(開業費→通常の経費)
創立費:設立登記までの、会社を作るための費用
創立費は、会社の設立のために支出した費用です。
登録免許税、定款の認証手数料と収入印紙、定款や登記書類の作成を頼んだ司法書士や会社設立サービスの費用、会社の実印と銀行印、設立前に借りた事務所の賃料、設立の打ち合わせの交通費や会議費などです。
設立登記の日までの費用が対象です。
開業費:設立登記の日から営業を始める日までの、開業準備の費用
開業費は、設立後、営業を始めるまでの準備にかかった費用です。
名刺、ホームページの制作、チラシや広告、市場調査、開業のための研修やセミナー、取引先への挨拶の交通費、備品のうち10万円未満のものなどです。
税法上は「特別に支出する費用」とされ、賃料や水道光熱費のような経常的な費用は含めない考え方が一般的ですが、設立直後の少額のものは開業費に含める実務もあります。迷ったら通常の経費で処理して問題ありません。
境目:設立登記の日(創立費→開業費)と、営業開始日(開業費→通常の経費)
設立登記の日を境に、それより前が創立費、後が開業費です。
営業開始日(最初の売上の請求や、サービス提供の開始)以降は、通常の経費(広告宣伝費、消耗品費など)で処理します。
営業開始日は、会社が自分で決めて記録しておきます。
設立前の個人の支出を会社の経費にする方法
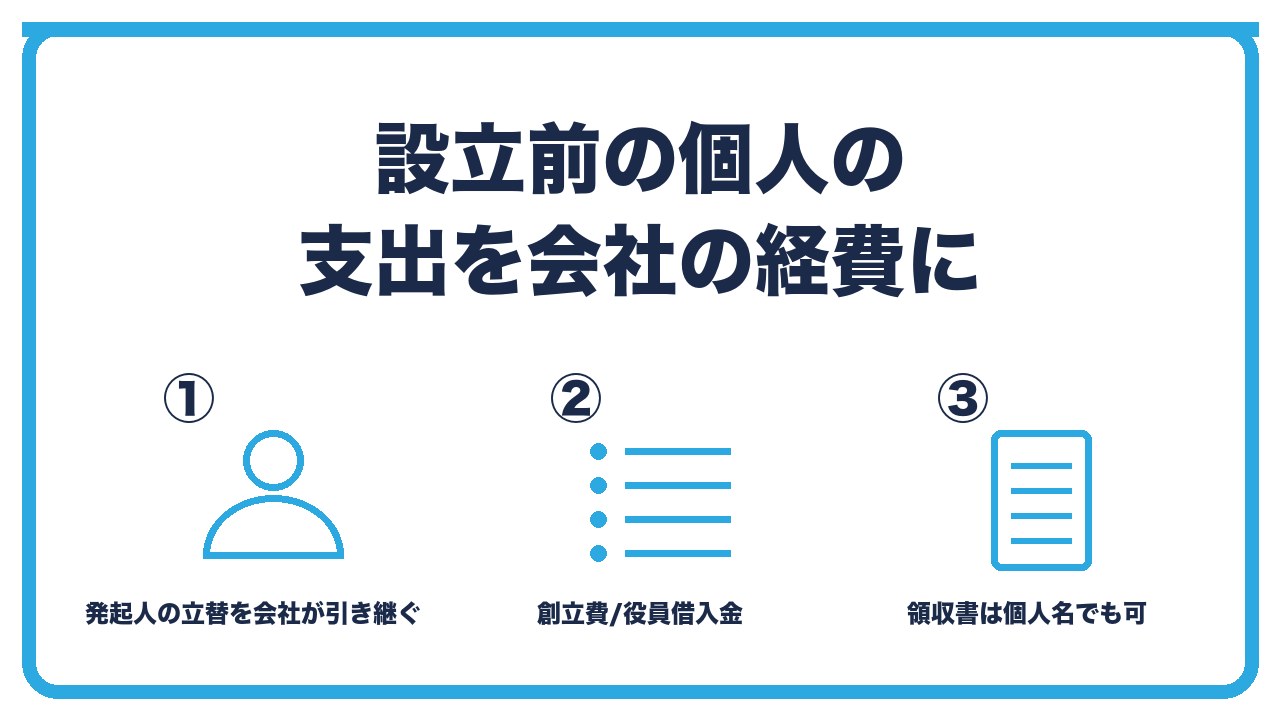
- 根拠:設立前は会社が存在しないので、発起人(社員)が立て替えた費用を会社が引き継ぐ
- 仕訳:創立費○円/役員借入金○円(個人の別のお金から払った場合)、創立費○円/預け金○円(資本金から払った場合)
- 領収書:宛名が個人名でもよい。「会社設立のため」と分かるようにメモし、日付と内容を一覧にする
根拠:設立前は会社が存在しないので、発起人(社員)が立て替えた費用を会社が引き継ぐ
設立前には会社がないので、設立のための費用は発起人(合同会社では社員になる人)が個人で払います。
その費用は、設立後に会社が引き継いで創立費として計上できます(定款に創立費の額を記載しなくても、実務上は認められています)。
仕訳:創立費○円/役員借入金○円(個人の別のお金から払った場合)、創立費○円/預け金○円(資本金から払った場合)
個人の財布や別の口座から払った場合は、会社が個人に借りている形で「創立費/役員借入金」です。あとで会社から個人に返します。
資本金を払い込んだ口座から払った場合は、資本金の残りが減る形で「創立費/預け金」です。
開業費も同じで、「開業費/役員借入金」または「開業費/普通預金」(法人口座から払った場合)です。
領収書:宛名が個人名でもよい。「会社設立のため」と分かるようにメモし、日付と内容を一覧にする
設立前の領収書は、宛名が個人名か、宛名なしのレシートになります。
それでも、会社設立のための支出だと分かれば創立費として認められます。
領収書に「○○合同会社の設立のため」とメモし、日付・内容・金額・支払者の一覧を作って、領収書と一緒に保存します。
含めないものと、仕訳のまとめ
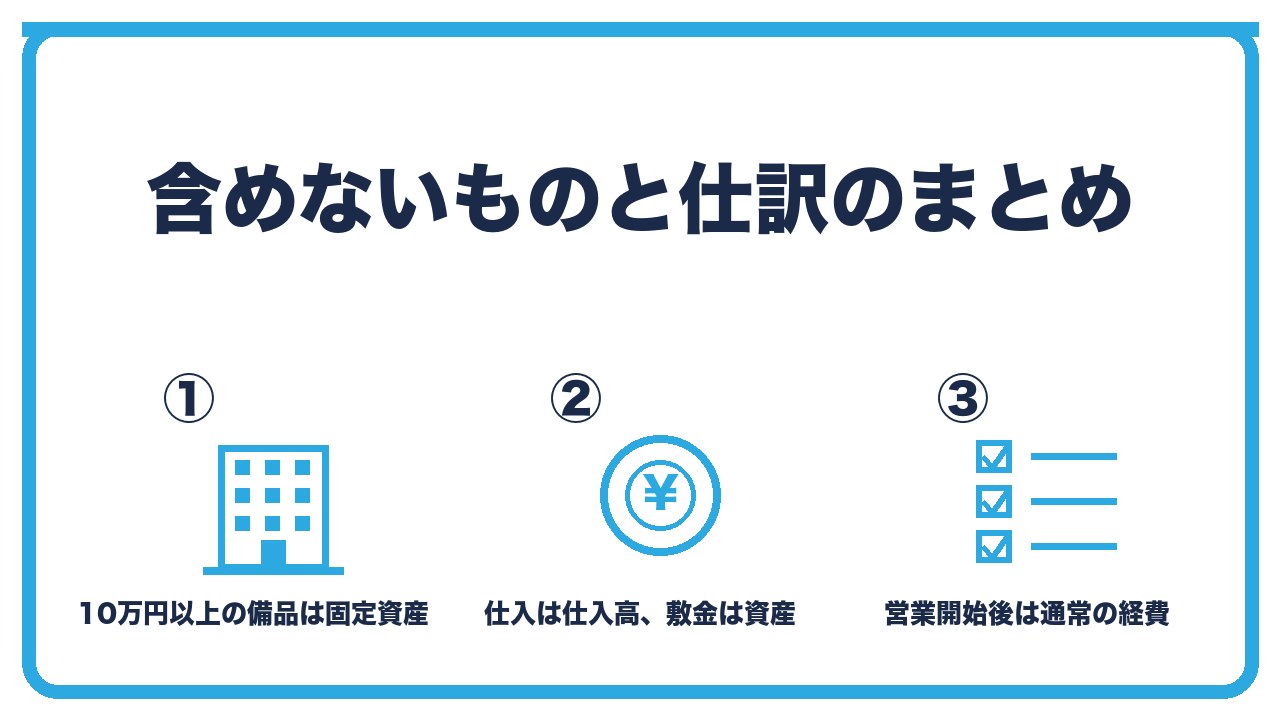
- 含めない1:10万円以上の備品(パソコン、机など)→固定資産(青色なら30万円未満は一括償却可)
- 含めない2:商品や材料の仕入→仕入高(棚卸資産)。敷金・保証金→資産
- 含めない3:営業開始後の費用→通常の経費。設立前の個人の生活費や、私用の支出
含めない1:10万円以上の備品(パソコン、机など)→固定資産(青色なら30万円未満は一括償却可)
開業準備で買ったパソコンや机でも、1つ10万円以上なら固定資産として計上し、減価償却します。
青色申告なら、30万円未満のものは買った年に全額を経費にできる特例が使えます(年300万円まで)。
含めない2:商品や材料の仕入→仕入高(棚卸資産)。敷金・保証金→資産
販売する商品や材料の仕入は、開業準備であっても仕入高で、売れ残りは棚卸資産です。
事務所の敷金や保証金は、返ってくるお金なので資産です(返ってこない礼金は、20万円未満なら経費、20万円以上なら繰延資産として償却)。
含めない3:営業開始後の費用→通常の経費。設立前の個人の生活費や、私用の支出
営業を始めたあとの名刺や広告は、通常の広告宣伝費や消耗品費です。
設立前の個人の生活費、事業と関係ない支出は、会社の費用にはできません。
償却のタイミングと、会計ソフトでの入力
- 繰延資産:支出した年に全額経費にせず、資産に計上して、あとから償却(経費化)する
- 任意償却:いつ、いくら償却するかは自由。赤字の1期目は償却せず、黒字の年に全額償却して法人税を減らす
- 会計ソフト:「創立費」「開業費」の科目(繰延資産)で登録し、償却時に「創立費償却/創立費」を入力
繰延資産:支出した年に全額経費にせず、資産に計上して、あとから償却(経費化)する
創立費と開業費は、税法上の繰延資産で、貸借対照表の資産に計上します。
会計上は5年以内の均等償却が原則ですが、税法上は任意償却が認められており、ひとり会社では税法の扱いに合わせるのが一般的です。
任意償却:いつ、いくら償却するかは自由。赤字の1期目は償却せず、黒字の年に全額償却して法人税を減らす
償却する年と金額は会社が自由に決められます。
1期目が赤字なら、償却しても赤字が増えるだけ(青色なら繰り越せますが)なので、償却せずに資産に残しておき、黒字になった年に全額を償却すれば、その年の法人税が減ります。
一部だけ償却して残りを翌年以降に回すこともできます。
会計ソフト:「創立費」「開業費」の科目(繰延資産)で登録し、償却時に「創立費償却/創立費」を入力
会計ソフトでは、繰延資産の区分に「創立費」「開業費」の科目があるので、支出時はその科目で入力します。
償却するときは、決算整理で「創立費償却(または繰延資産償却)○円/創立費○円」と入力します。
法人税の申告書では、別表十六(六)に繰延資産の償却額を記載します。
設立前後の支出の区分と仕訳の一覧
| 支出 | 区分 | 仕訳(個人が立替) | 備考 |
|---|---|---|---|
| 登録免許税6万円 | 創立費 | 創立費/役員借入金 | 資本金から払ったなら/預け金 |
| 定款の印紙4万円(紙の場合) | 創立費 | 創立費/役員借入金 | 電子定款なら不要 |
| 司法書士・設立サービスの費用 | 創立費 | 創立費/役員借入金 | |
| 会社の実印・銀行印 | 創立費 | 創立費/役員借入金 | |
| 名刺、ホームページ制作(設立後) | 開業費 | 開業費/役員借入金 | 営業開始前 |
| チラシ、広告(設立後、営業開始前) | 開業費 | 開業費/普通預金 | 法人口座から |
| パソコン15万円 | 固定資産 | 工具器具備品/役員借入金 | 青色なら30万円未満は一括償却可 |
| 商品の仕入 | 仕入高 | 仕入高/役員借入金 | 棚卸資産 |
| 事務所の敷金 | 資産 | 敷金/普通預金 | 返還されるもの |
| 営業開始後の広告 | 経費 | 広告宣伝費/普通預金 | 通常の経費 |
| 黒字の年に償却 | 償却 | 創立費償却/創立費 | 任意の額 |
 ユイ
設立前に自分の財布で払った登録免許税や印鑑代は、会社の経費にできますか?
 ケイ
できる。創立費として「創立費/役員借入金」で記帳して、あとで会社から返してもらえばいい。領収書の宛名が個人名でも、設立のためだと分かればOK。
ユイ1期目は赤字なので、経費を増やしても意味がない気がします。
ケイそのとおり。創立費と開業費は任意償却だから、1期目は償却せずに資産に残しておいて、黒字になった年に全額償却すれば、その年の法人税が減る。これが繰延資産の使い方。
よくある質問
創立費と開業費の違いは何ですか?
創立費は設立登記までの会社を作るための費用、開業費は設立後から営業開始までの準備費用です。
設立前に個人が払った費用は、会社の経費にできますか?
できます。
創立費や開業費として「創立費/役員借入金」で記帳し、あとで会社から個人に返します。
領収書の宛名が個人名でも大丈夫ですか?
大丈夫です。
設立のための支出だと分かるようにメモし、日付・内容・金額の一覧を作って保存します。
パソコンは開業費にできますか?
10万円未満なら開業費か消耗品費、10万円以上なら固定資産です。
青色申告なら30万円未満は一括で経費にできます。
創立費と開業費は、いつ償却しますか?
任意です。
赤字の年は償却せず、黒字になった年に全額償却すると法人税を減らせます。
会計ソフトでは、どう入力しますか?
繰延資産の「創立費」「開業費」の科目で支出を登録し、償却時に「創立費償却/創立費」を入力します。
まとめ:次の一手
創立費は設立登記までの設立費用、開業費は設立後から営業開始までの準備費用で、設立前に個人が払った分も「創立費/役員借入金」で会社の帳簿に載せられます。
10万円以上の備品、仕入、営業開始後の費用は含めず、償却は任意なので黒字の年に全額償却して法人税を減らします。
次の一手は、設立前後の領収書を日付順に並べ、創立費・開業費・固定資産・通常の経費に分けた一覧を作って、会計ソフトに入力することです。
役員借入金の精算と仕訳は、あわせて読みたい記事で確認してください。