会社設立のとき、資本金は「法人口座に入れる」と思いがちですが、設立前には法人口座が作れません。
資本金は発起人(合同会社では社員)の個人口座に払い込み、設立後に法人口座を開いてから移します。
この記事では、資本金を法人口座に移す手順、設立時と移動時の仕訳、移すまでに個人口座から払った費用の処理、設立前に資本金を使ってしまった場合、資本金の使い道と口座開設が遅れたときの対応を説明します。
根拠は法務局(設立登記の添付書類としての払込証明)、会社法(払込みと資本金)、会計実務の一般的な処理で、2026年10月16日時点の内容を確認しています。
筆者は自分の会社の設立で、個人口座への払込みから法人口座への移動までを自分で行いました。
- 資本金は設立前に発起人の個人口座に払い込み(通帳の写しが登記の添付書類)、設立後に法人口座ができたら、個人口座から法人口座へ振り込んで移す。移すまでの間、資本金は会社が個人に預けている状態
- 仕訳は、設立日に「預け金(または現金)/資本金」、法人口座に移した日に「普通預金/預け金」。移すまでに個人口座から払った設立費用や経費は、創立費・開業費や経費として計上し、相手科目を預け金や役員借入金で処理する
- 資本金は会社の運転資金で、口座に残しておく義務はない。設立前に一部を使っていても、その分を経費や資産として記帳すれば問題ない。法人口座の開設が遅れても、個人口座での立て替えを続け、開設後にまとめて精算する
設立前の払込みから法人口座への移動までの流れ
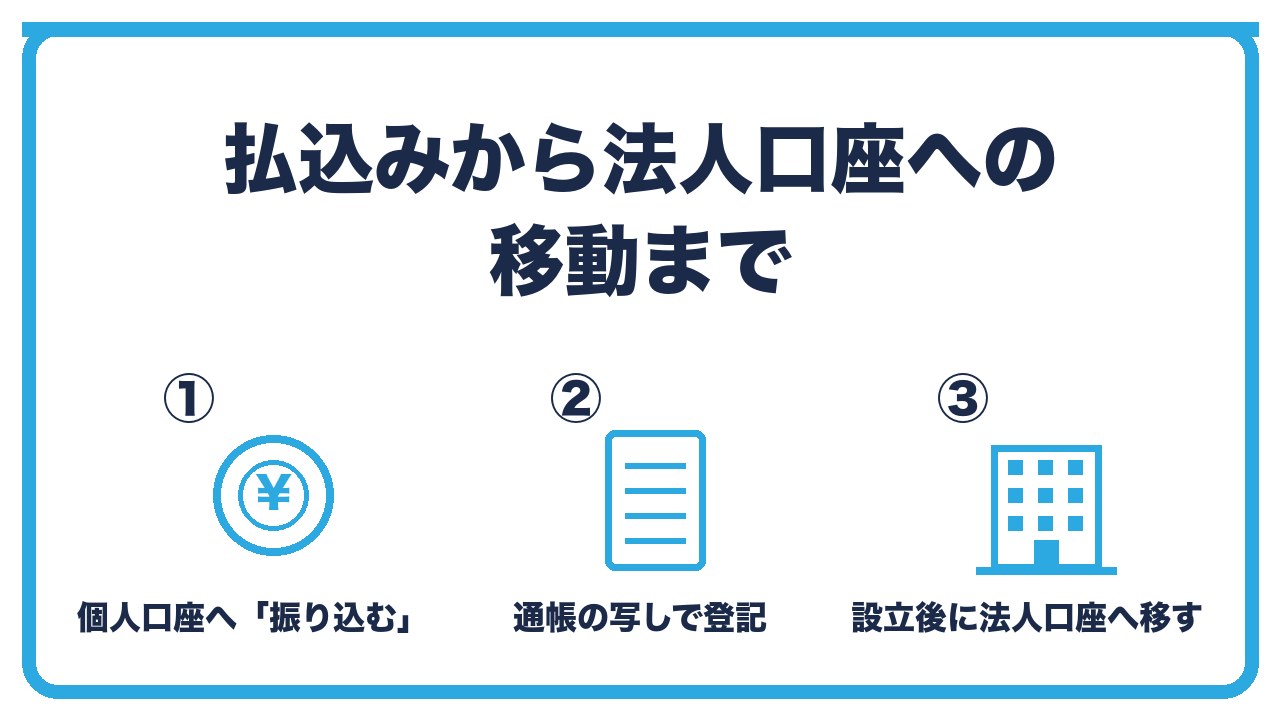
- ステップ1:定款作成後に、発起人の個人口座へ資本金を「振り込む」(残高があるだけでは不可)
- ステップ2:通帳の写し(表紙・見開き・振込のページ)で払込証明を作り、登記に添付
- ステップ3:設立後に法人口座を開設し、個人口座から法人口座へ資本金を移す
ステップ1:定款作成後に、発起人の個人口座へ資本金を「振り込む」(残高があるだけでは不可)
資本金の払込みは、定款の作成日(合同会社は定款作成日、株式会社は定款認証日)以後に行います。
自分の口座に自分で振り込む形で、「振込」として明細に名前と金額が残ることが必要です。
すでに残高があるだけでは、払込みの証明になりません。
ステップ2:通帳の写し(表紙・見開き・振込のページ)で払込証明を作り、登記に添付
通帳の表紙、見開き(口座名義と番号のページ)、振込が記帳されたページをコピーし、代表者が作る払込証明書と合わせて登記申請に添付します。
ネット銀行で通帳がない場合は、取引明細の画面を印刷し、口座名義・番号・銀行名が分かるようにします。
ステップ3:設立後に法人口座を開設し、個人口座から法人口座へ資本金を移す
設立登記が完了し、登記事項証明書が取れたら、法人口座を申し込みます。
開設されたら、個人口座から法人口座へ、資本金の額(設立前に使った分を除いた残り)を振り込みます。
振込の摘要に「資本金」と入れておくと、あとで見返したときに分かりやすくなります。
設立時と移動時の仕訳
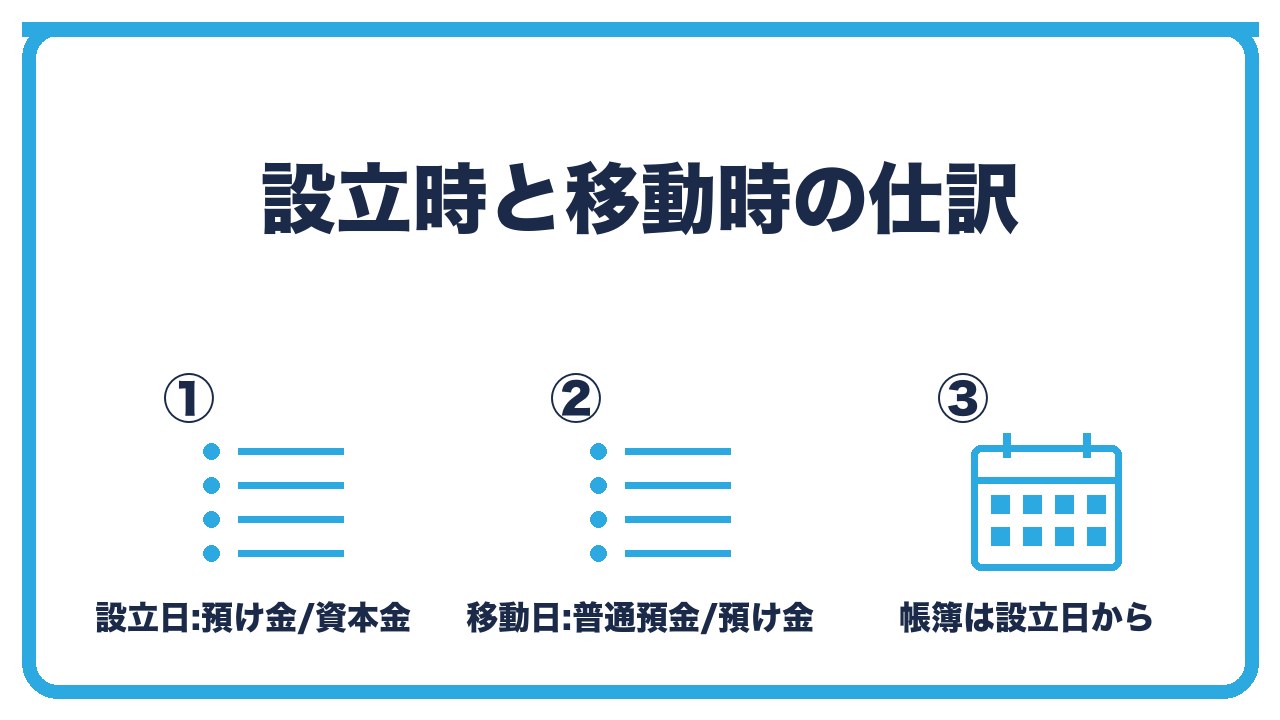
- 設立日:預け金(または現金)100万円/資本金100万円
- 法人口座に移した日:普通預金100万円/預け金100万円
- 会社の帳簿は設立日から始まる。個人口座の払込みの日ではない
設立日:預け金(または現金)100万円/資本金100万円
会社の帳簿は設立日(登記申請日)から始まります。
設立日の時点で資本金は個人口座にあるので、会社から見ると個人に預けている状態です。
「預け金100万円/資本金100万円」(預け金の代わりに「現金」や「役員貸付金」とする処理もあります)と記帳します。
法人口座に移した日:普通預金100万円/預け金100万円
法人口座に移した日に、「普通預金100万円/預け金100万円」で、預け金を消して普通預金に振り替えます。
会計ソフトで法人口座を連携していると、この入金が自動で取り込まれるので、相手科目を預け金にします。
会社の帳簿は設立日から始まる。個人口座の払込みの日ではない
個人口座に払い込んだ日は設立前なので、会社の帳簿には出てきません。
会計ソフトの開始日は設立日にし、開始時点の仕訳として資本金を計上します。
移すまでに個人口座から払った費用の処理
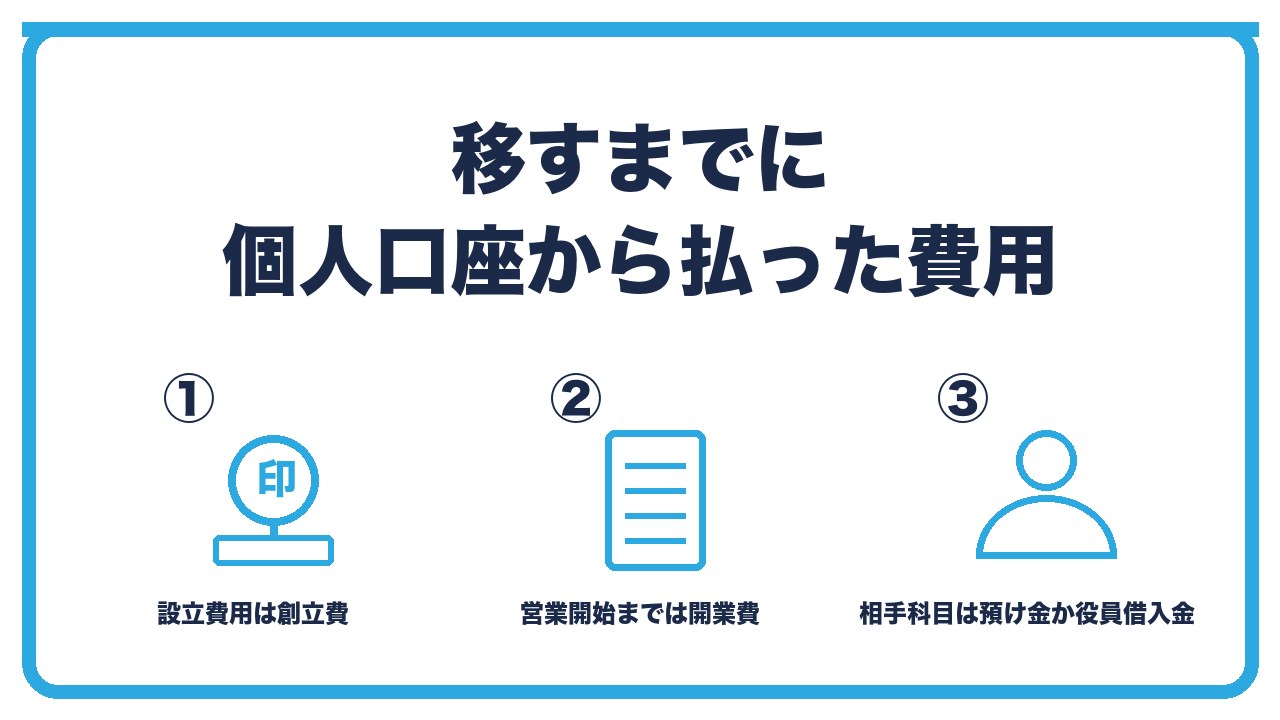
- 設立のための費用(登録免許税・定款・印鑑):創立費
- 設立後、営業開始までの費用:開業費。営業開始後の費用:各経費
- 相手科目:資本金から払ったなら預け金、個人の別のお金から払ったなら役員借入金
設立のための費用(登録免許税・定款・印鑑):創立費
登録免許税、定款の認証や印紙、会社の印鑑など、設立のためにかかった費用は「創立費」(繰延資産。任意の年に償却できる)です。
個人口座の資本金から払ったなら「創立費6万円/預け金6万円」で、預け金(資本金の残り)が減ります。
設立後、営業開始までの費用:開業費。営業開始後の費用:各経費
設立後、営業を始めるまでの準備費用(名刺、ホームページ、備品)は「開業費」、営業を始めたあとの費用はそれぞれの経費科目です。
相手科目:資本金から払ったなら預け金、個人の別のお金から払ったなら役員借入金
資本金が入っている個人口座から払った費用は、相手科目を預け金にします。
資本金と関係ない個人のお金(別の口座や現金)から払った場合は、相手科目を役員借入金にして、あとで会社から個人に返します。
どちらも、法人口座ができた時点で、残りの預け金と役員借入金を精算します。
設立前に使ってしまった場合、資本金の使い道、開設が遅れたとき
- 設立前に資本金の一部を使った:設立費用や経費として記帳すれば問題ない
- 資本金を口座に残す義務はない。会社の運転資金として自由に使える
- 法人口座の開設が遅れたら:個人口座の立て替えを続け、開設後にまとめて精算
設立前に資本金の一部を使った:設立費用や経費として記帳すれば問題ない
払込み後、法人口座に移す前に、資本金の一部を設立費用や備品に使っても問題ありません。
使った分を創立費や開業費、経費として記帳し、残りを法人口座に移します。
事業と関係ない私用に使った場合は、役員貸付金(会社が個人に貸した扱い)になるので、避けます。
資本金を口座に残す義務はない。会社の運転資金として自由に使える
資本金は「口座に置いておくお金」ではなく、会社の元手です。
法人口座に移したあと、仕入、家賃、役員報酬、備品に使ってかまいません。
資本金の額は登記されていますが、口座残高と一致している必要はありません。
法人口座の開設が遅れたら:個人口座の立て替えを続け、開設後にまとめて精算
法人口座の開設に時間がかかる(審査に数週間、断られて別の銀行に申し込む)ことがあります。
その間は、個人口座から支払いを続け、取引先からの入金も一時的に個人口座で受け、すべてを預け金や役員借入金で記帳しておきます。
開設後に、残りの資本金と立て替えた分をまとめて法人口座に移し、精算します。
資本金まわりの仕訳の一覧(資本金100万円、設立費用6万円の例)
| 日付 | 取引 | 借方 | 貸方 |
|---|---|---|---|
| 設立前 | 個人口座に100万円を払込み | (会社の帳簿には記帳しない) | |
| 設立日 | 資本金の計上 | 預け金 100万円 | 資本金 100万円 |
| 設立日 | 登録免許税など設立費用を資本金から支払い | 創立費 6万円 | 預け金 6万円 |
| 設立後 | 個人の別のお金で備品2万円を購入 | 消耗品費 2万円 | 役員借入金 2万円 |
| 口座開設日 | 残りの資本金94万円を法人口座へ | 普通預金 94万円 | 預け金 94万円 |
| 口座開設後 | 立て替えた2万円を個人に返金 | 役員借入金 2万円 | 普通預金 2万円 |
 ユイ
資本金は、法人口座に入れるんじゃないんですか?
 ケイ
設立前には法人口座が作れないから、まず個人口座に振り込んで、その通帳の写しで登記する。設立後に法人口座ができたら、そこへ移す。その間は「預け金」で記帳しておけばいい。
ユイ口座ができる前に、資本金で登録免許税を払ってしまいました。
ケイ問題ない。「創立費/預け金」で記帳して、残りを法人口座に移せばいい。資本金は口座に残しておく義務はなく、会社の元手として使うものだから。
よくある質問
資本金は、いつ法人口座に移しますか?
設立登記が完了し、法人口座が開設されたらすぐに移します。
それまでは発起人(社員)の個人口座に置いておき、会社の帳簿では預け金として扱います。
移すときの仕訳はどうなりますか?
設立日に「預け金/資本金」、法人口座に移した日に「普通預金/預け金」です。
移すまでに個人口座から払った費用は、どう処理しますか?
設立費用は創立費、営業開始までの準備費用は開業費、営業開始後は各経費で記帳し、相手科目は資本金から払ったなら預け金、個人の別のお金なら役員借入金にします。
設立前に資本金を使ってしまっても大丈夫ですか?
事業のための支出なら、記帳すれば問題ありません。
私用に使うと役員貸付金になるので避けます。
資本金は、口座に残しておく必要がありますか?
ありません。
資本金は会社の運転資金で、仕入や家賃、役員報酬に使ってかまいません。
法人口座の開設が遅れたら、どうしますか?
個人口座での立て替えと入金を続け、すべてを預け金や役員借入金で記帳し、開設後にまとめて法人口座に移して精算します。
まとめ:次の一手
資本金は設立前に個人口座へ払い込み、通帳の写しで登記し、設立後に法人口座を開設してから移します。
帳簿は設立日に「預け金/資本金」、移動日に「普通預金/預け金」で記帳し、移すまでに個人口座から払った費用は創立費・開業費・経費として相手科目を預け金か役員借入金で処理します。
次の一手は、登記完了後すぐに法人口座を申し込み、個人口座の明細から設立前後の支出を書き出して、精算の一覧を作ることです。
役員借入金の仕訳と精算の詳細は、あわせて読みたい記事で確認してください。