日本政策金融公庫の創業融資は、書類審査だけでなく、担当者との面談があります。
面談は「創業計画書に書いたことを、本人がどこまで理解して、自分の言葉で説明できるか」を見る場で、ここでの受け答えが融資の可否と額に直結します。
この記事では、公庫の創業融資の面談で聞かれることを、面談の位置づけと流れ、質問の例と答え方、持ち物と服装、やってはいけない答え、面談後の流れと日数の順に説明します。
根拠は、日本政策金融公庫(創業融資の申込みから融資までの流れ、面談の案内、創業計画書の記入例)と、公庫の創業支援の公開資料で、2026年10月16日時点の内容を確認しています。面談の内容は支店や担当者により異なります。
筆者はひとり会社の創業計画書を自分で作り、公庫の面談で確認される項目を自分で整理して準備しました。
- 公庫の面談は、創業計画書に書いたことを本人の言葉で説明する場で、担当者は「計画の実現性」「返済能力」「経営者の人柄と経験」を見る。申込みから1〜2週間後に支店で30分〜1時間、その後、結果まで1〜2週間、入金まで合計1〜1.5か月が目安
- 聞かれるのは、創業の動機、事業の経験、自己資金の額と貯め方、売上の見込みと根拠、取引先、資金の使い道、返済計画と下振れ時の対応、家族の理解と生活費、他の借入、許認可。答えは数字で、創業計画書と矛盾なく、根拠の資料(契約書・見積書・通帳)を見せながら
- やってはいけないのは、税理士や代行業者に任せきりで自分で説明できない、自己資金の出所をあいまいにする(見せ金)、経験のない事業を根拠なく楽観的に語る、の3つ。分からないことは正直に「確認して後日回答します」と言えば減点にならない
面談の位置づけと流れ、所要時間
- 位置づけ:創業計画書の内容を、本人の口から確認する場。担当者が見るのは、1 計画の実現性(売上の根拠、経験)、2 返済能力(利益の見込み、自己資金、生活費)、3 経営者の人柄(誠実さ、準備の度合い、説明の一貫性)
- 流れ:インターネット申込み→1〜2週間で支店の担当者から電話(面談の日程と持ち物の案内)→支店で面談(30分〜1時間。事業所や店舗がある場合は現地調査が別にあることも)→追加資料の依頼があれば提出→審査→結果の連絡(面談から1〜2週間)→契約書類の郵送→契約→入金(契約から1週間程度)
- 全体の日数:申込みから入金まで、順調なら1か月〜1か月半。書類の不足や追加資料で延びる
位置づけ:創業計画書の内容を、本人の口から確認する場。担当者が見るのは、1 計画の実現性(売上の根拠、経験)、2 返済能力(利益の見込み、自己資金、生活費)、3 経営者の人柄(誠実さ、準備の度合い、説明の一貫性)
面談は、創業計画書を「本人が書いたか」「内容を理解しているか」を確認する場です。
担当者は、計画が実現しそうか(売上の根拠はあるか、その事業の経験はあるか)、返済できそうか(利益は出るか、自己資金はあるか、生活費は足りるか)、そして経営者として信頼できるか(準備をしているか、質問に一貫して答えられるか)を見ます。
流れ:インターネット申込み→1〜2週間で支店の担当者から電話(面談の日程と持ち物の案内)→支店で面談(30分〜1時間。事業所や店舗がある場合は現地調査が別にあることも)→追加資料の依頼があれば提出→審査→結果の連絡(面談から1〜2週間)→契約書類の郵送→契約→入金(契約から1週間程度)
申込みをすると、1〜2週間で支店の担当者から電話があり、面談の日時と持ち物を案内されます。
面談は支店で行い、30分から1時間です。店舗や事務所がある場合は、担当者が現地を見に来ることがあります。
面談後、追加の資料を求められることがあり、それを出してから審査に入ります。
全体の日数:申込みから入金まで、順調なら1か月〜1か月半。書類の不足や追加資料で延びる
申込みから入金まで、順調なら1か月から1か月半です。
書類が不足していたり、追加資料の提出が遅れたりすると、その分延びます。
設備の支払いや家賃の発生に間に合わせたいなら、必要な時期の2か月前には申し込みます。
聞かれること1:動機・経験・自己資金
- 創業の動機:「なぜこの事業を、なぜ今、なぜ自分が」。答え方:経験と結びつけて具体的に(「前職で○年この業務を担当し、○○の需要を感じた」)。「儲かりそうだから」「自由に働きたい」だけは弱い
- 経歴と経験:「この事業の経験はどのくらいありますか」「前職で何をしていましたか」。答え方:同業での年数、担当業務、実績(売上・顧客数)、資格。未経験なら、関連する経験と、補うための準備(研修、パートナー、顧問)を説明
- 自己資金:「自己資金はいくらで、どうやって貯めましたか」「通帳を見せてください」。答え方:額と、貯めた期間と方法(毎月○万円を○年)。贈与や退職金なら、その旨と証拠。直前の入金があれば先回りして出所を説明
創業の動機:「なぜこの事業を、なぜ今、なぜ自分が」。答え方:経験と結びつけて具体的に(「前職で○年この業務を担当し、○○の需要を感じた」)。「儲かりそうだから」「自由に働きたい」だけは弱い
最初に聞かれるのが創業の動機です。
「なぜこの事業なのか」「なぜ今なのか」「なぜ自分にできるのか」を、経験と結びつけて答えます。
「前職で5年間Web制作を担当し、中小企業からの依頼で対応しきれない案件が多かったので、独立して受けることにした」のように、事業の経験と市場の需要をつなげます。
経歴と経験:「この事業の経験はどのくらいありますか」「前職で何をしていましたか」。答え方:同業での年数、担当業務、実績(売上・顧客数)、資格。未経験なら、関連する経験と、補うための準備(研修、パートナー、顧問)を説明
公庫は、創業する事業と同じ業種での経験を重視します。
同業での勤務年数、担当した業務、実績(担当した売上、顧客数、受賞など)、持っている資格を具体的に言います。
未経験の事業なら、関連する経験(営業、管理、技術)と、経験不足を補う準備(研修の受講、経験者との提携、フランチャイズの支援)を説明します。
自己資金:「自己資金はいくらで、どうやって貯めましたか」「通帳を見せてください」。答え方:額と、貯めた期間と方法(毎月○万円を○年)。贈与や退職金なら、その旨と証拠。直前の入金があれば先回りして出所を説明
自己資金は、面談で通帳の原本を見ながら確認されます。
「○○万円を、○年かけて毎月○万円ずつ貯めました」と、貯め方を答えます。
親からの贈与、退職金、資産の売却が含まれるなら、聞かれる前に説明し、贈与契約書や退職金の明細を見せます。直前にまとまった入金があれば、それも先に説明します。説明できない入金は見せ金と判断されます。
聞かれること2:売上の根拠・資金使途・返済計画・家族
- 売上の根拠と取引先:「売上の見込みの根拠は」「取引先は決まっていますか」「競合はどこで、どう差別化しますか」。答え方:単価×件数(客数)×頻度で計算し、件数の根拠(契約済みの取引先、見込み客、前職の実績、立地の通行量)を資料で示す。「月100万円売れる予定です」だけでは不可
- 資金の使い道:「借りたお金は何に使いますか」「この設備は本当に必要ですか」。答え方:設備資金は見積書ごとに、運転資金は「○か月分の仕入○万円、家賃○万円、人件費○万円」と内訳で。使い道が計画と違うと資金使途違反になるので、計画どおりの説明
- 返済計画と下振れ、家族:「毎月の返済額○万円を、利益から払えますか」「売上が計画の7割だったらどうしますか」「家族は賛成していますか」「生活費はどうしますか」。答え方:月の利益−役員報酬−返済額がプラスになる計算を示す。下振れ時は経費の削減や役員報酬の調整、別の収入(配偶者の収入、貯蓄)で対応と答える。家族の理解と生活費の見通し(配偶者の収入、貯蓄の額)を具体的に
売上の根拠と取引先:「売上の見込みの根拠は」「取引先は決まっていますか」「競合はどこで、どう差別化しますか」。答え方:単価×件数(客数)×頻度で計算し、件数の根拠(契約済みの取引先、見込み客、前職の実績、立地の通行量)を資料で示す。「月100万円売れる予定です」だけでは不可
面談で最も時間をかけて聞かれるのが、売上の根拠です。
「月の売上100万円」ではなく、「1件20万円の制作を月5件。うち3件は前職からの紹介で契約済み、2件はホームページからの問い合わせの実績(月10件の問い合わせ、成約率2割)から」のように、単価と件数と、件数の根拠を資料で示します。
競合との違いも、「価格」「対応の速さ」「専門性」など、具体的に答えます。
資金の使い道:「借りたお金は何に使いますか」「この設備は本当に必要ですか」。答え方:設備資金は見積書ごとに、運転資金は「○か月分の仕入○万円、家賃○万円、人件費○万円」と内訳で。使い道が計画と違うと資金使途違反になるので、計画どおりの説明
借りたお金の使い道は、創業計画書の「必要な資金」と一致させて答えます。
設備資金は見積書を1つずつ示し、「なぜ必要か」を説明します。運転資金は、売上が入るまでの期間の経費を月ごとに積み上げた内訳で答えます。
返済計画と下振れ、家族:「毎月の返済額○万円を、利益から払えますか」「売上が計画の7割だったらどうしますか」「家族は賛成していますか」「生活費はどうしますか」。答え方:月の利益−役員報酬−返済額がプラスになる計算を示す。下振れ時は経費の削減や役員報酬の調整、別の収入(配偶者の収入、貯蓄)で対応と答える。家族の理解と生活費の見通し(配偶者の収入、貯蓄の額)を具体的に
返済能力は、「月の利益から役員報酬と返済額を引いてプラスか」で見られます。
計画の数字で計算して示し、「売上が7割になっても、広告費を減らし、役員報酬を○万円に下げれば返済できる」と、下振れ時の対応を用意しておきます。
家族の理解と生活費の質問は、ひとり会社では必ず聞かれます。「配偶者が働いていて生活費は確保できる」「貯蓄○万円で1年分の生活費がある」のように答えます。
持ち物・服装、やってはいけない答え、面談後の流れ
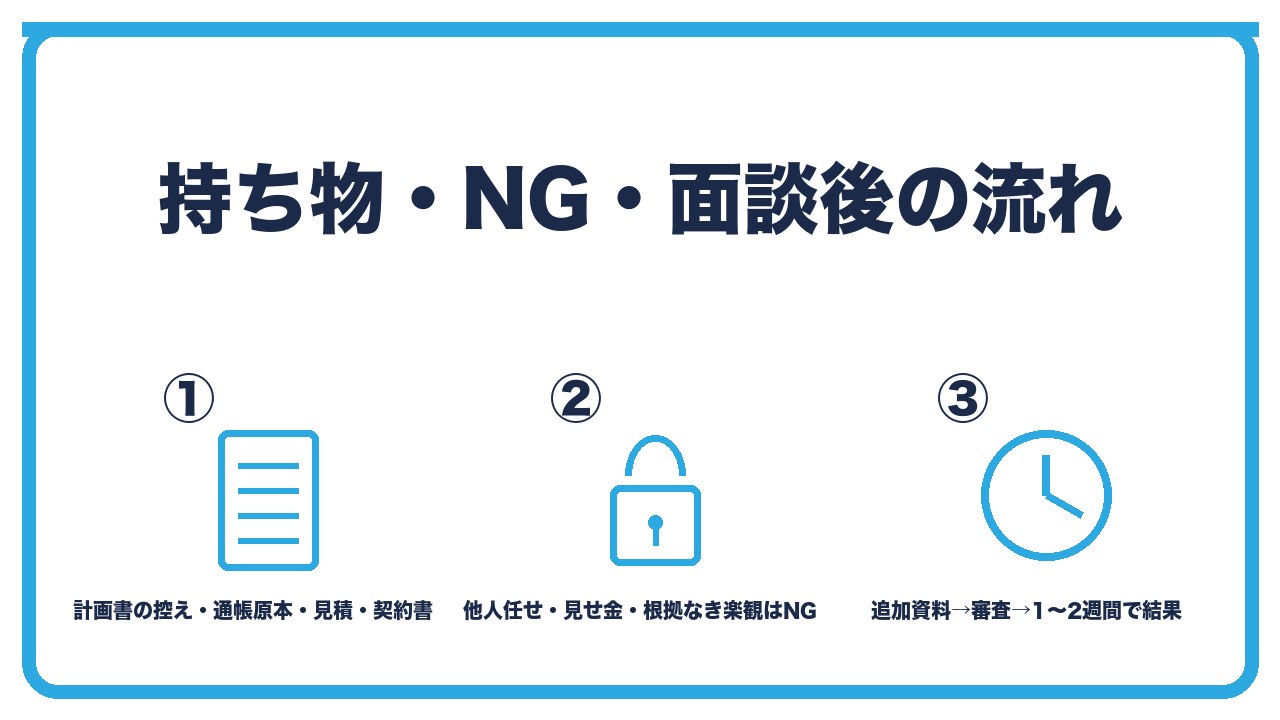
- 持ち物:創業計画書の控え(自分用に数字を書き込んだもの)、個人と法人の通帳の原本、設備の見積書、取引先との契約書・発注書、ホームページや商品の資料、本人確認書類、会社の実印と個人の印鑑(書類の訂正用)、登記事項証明書・定款・許認可証の原本、源泉徴収票や確定申告書、電卓とメモ。担当者の案内にある持ち物は全部持参
- 服装と態度:スーツでなくてよいが、清潔感のある服装。時間厳守。担当者の質問を最後まで聞いて、簡潔に答える。資料を見せながら説明する。メモを取る
- やってはいけない答え:1 「税理士(代行業者)が作ったので詳しくは…」(自分の計画として説明できないと不可)、2 自己資金の出所をごまかす(見せ金は発覚すると融資不可)、3 経験のない事業を「絶対うまくいく」と根拠なく楽観(リスクの認識がないと判断される)、4 計画書と違う数字を言う(一貫性がないと信頼を失う)。分からないことは「確認して後日回答します」でよい
持ち物:創業計画書の控え(自分用に数字を書き込んだもの)、個人と法人の通帳の原本、設備の見積書、取引先との契約書・発注書、ホームページや商品の資料、本人確認書類、会社の実印と個人の印鑑(書類の訂正用)、登記事項証明書・定款・許認可証の原本、源泉徴収票や確定申告書、電卓とメモ。担当者の案内にある持ち物は全部持参
面談には、申込みで出した書類の原本と、説明に使う資料を持っていきます。
通帳は原本を見せるので、個人と法人の両方を持参します。
創業計画書の控えには、質問されそうな数字の根拠(単価、件数、経費の内訳)を書き込んでおき、見ながら答えられるようにします。
服装と態度:スーツでなくてよいが、清潔感のある服装。時間厳守。担当者の質問を最後まで聞いて、簡潔に答える。資料を見せながら説明する。メモを取る
服装は、スーツである必要はありませんが、清潔感のあるものにします。
質問には簡潔に答え、根拠を聞かれたら資料を見せます。長く話しすぎず、聞かれたことに答える姿勢が、準備の度合いと誠実さとして伝わります。
やってはいけない答え:1 「税理士(代行業者)が作ったので詳しくは…」(自分の計画として説明できないと不可)、2 自己資金の出所をごまかす(見せ金は発覚すると融資不可)、3 経験のない事業を「絶対うまくいく」と根拠なく楽観(リスクの認識がないと判断される)、4 計画書と違う数字を言う(一貫性がないと信頼を失う)。分からないことは「確認して後日回答します」でよい
創業計画書を税理士や代行業者に作ってもらった場合でも、面談では自分の言葉で説明できなければなりません。
自己資金の出所をごまかすと、通帳の確認で分かり、融資は受けられません。
リスクを認識していない楽観的な説明や、計画書と矛盾する数字も、信頼を失います。
分からない質問には、適当に答えずに「確認して後日回答します」と言い、面談後に資料を添えて回答すれば問題ありません。
面談後は、追加資料の依頼があれば速やかに出し、1〜2週間で結果の連絡が来ます。融資が決まれば契約書類が郵送され、記入して返送(または来店)すると、1週間程度で法人口座に入金されます。希望額より減額されることもあり、その場合は理由を聞いて、不足分の対応(自己資金の追加、他の融資)を考えます。
面談の質問と答え方の一覧
| 質問 | 見られていること | 答え方の型 | 用意する資料 |
|---|---|---|---|
| 創業の動機 | 事業への理解と必然性 | 経験と需要をつなげて | 経歴書 |
| 事業の経験 | 実現性 | 年数・担当・実績・資格 | 経歴書、実績の資料 |
| 自己資金の額と貯め方 | 返済能力、誠実さ | 額・期間・方法。贈与や退職金は証拠つきで | 通帳の原本、贈与契約書など |
| 売上の見込みと根拠 | 実現性 | 単価×件数×頻度と、件数の根拠 | 契約書、発注書、問い合わせの記録 |
| 取引先・競合 | 市場の理解 | 具体的な社名・業種と差別化の点 | 取引先の一覧 |
| 資金の使い道 | 資金使途の妥当性 | 設備は見積書ごと、運転は月の内訳 | 見積書、経費の内訳 |
| 返済計画 | 返済能力 | 利益−役員報酬−返済額がプラスの計算 | 事業の見通し(月次) |
| 下振れ時の対応 | リスクの認識 | 経費削減・報酬調整・別の収入 | 下振れ時の試算 |
| 家族の理解・生活費 | 継続性 | 配偶者の収入、貯蓄の額 | — |
| 他の借入・許認可 | 返済能力、適法性 | 残高と返済状況、許可の取得状況 | 返済予定表、許可証 |
 ユイ
公庫の面談って、何を聞かれるんですか? 緊張します。
 ケイ
創業計画書に書いたことを、自分の言葉で説明できるかを見る場。動機、経験、自己資金の貯め方、売上の根拠、資金の使い道、返済計画、家族の理解。全部、計画書に書いたことだから、数字の根拠を書き込んだ控えを持って、資料を見せながら答えればいい。
ユイ答えられない質問があったらどうしますか?
ケイ「確認して後日回答します」でいい。適当に答えて計画書と矛盾するほうがまずい。やってはいけないのは、他人任せで説明できないこと、自己資金の出所をごまかすこと、根拠なく「絶対うまくいく」と言うこと。
よくある質問
公庫の面談では何を聞かれますか?
創業の動機、事業の経験、自己資金の額と貯め方、売上の見込みと根拠、取引先、資金の使い道、返済計画と下振れ時の対応、家族の理解と生活費、他の借入、許認可の状況です。
面談はどのくらいの時間ですか?
支店で30分から1時間です。
店舗や事務所がある場合は、別に現地調査があることもあります。
何を持っていきますか?
創業計画書の控え、個人と法人の通帳の原本、見積書、契約書、本人確認書類、印鑑、登記事項証明書や定款の原本、源泉徴収票や確定申告書など、担当者の案内にあるものすべてです。
自己資金について何を聞かれますか?
額と、どうやって貯めたかです。
通帳の原本を見ながら確認され、直前のまとまった入金は出所の説明が必要です。
やってはいけない答えは何ですか?
他人が作った計画を自分で説明できない、自己資金の出所をごまかす、根拠なく楽観的に語る、計画書と違う数字を言う、の4つです。
面談から結果までどのくらいかかりますか?
1〜2週間で結果の連絡があり、契約後1週間程度で入金されます。
申込みから入金まで合計で1か月〜1か月半が目安です。
まとめ:次の一手
公庫の創業融資の面談は、創業計画書を本人の言葉で説明する30分〜1時間の場で、動機・経験・自己資金・売上の根拠・資金使途・返済計画・家族の理解を、数字と資料で一貫して答えることが求められます。
他人任せ、見せ金、根拠なき楽観は避け、分からないことは後日回答でよく、面談から1〜2週間で結果、申込みから入金まで1〜1.5か月が目安です。
次の一手は、上の質問一覧の「答え方の型」に沿って、自分の創業計画書の数字で回答を書き出し、通帳と見積書と契約書を1つのファイルにまとめて、声に出して説明する練習をすることです。
面談に持っていく必要書類の一覧は、あわせて読みたい記事で確認してください。