「自己資金がほとんどないけれど、創業融資は借りられるのか」は、創業前の最も多い質問の1つです。
公庫の新規開業資金は、2024年に自己資金の要件が撤廃されて「ゼロでも申し込める」ようになりましたが、「申し込める」と「通る」は別で、審査では今も自己資金が重く見られます。
この記事では、自己資金なしで創業融資を借りられるかを、制度の変更と審査の実態、自己資金ゼロで通りにくい理由、認められる自己資金と認められないもの(見せ金)、自己資金が少なくても評価される要素、自己資金を作る現実的な方法、自治体の制度融資との比較の順に説明します。
根拠は、日本政策金融公庫(新規開業資金の融資制度の概要、2024年4月の制度改正、創業計画書の記入例と「創業の手引」)、中小企業庁と各自治体(制度融資の案内)で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の設立で自己資金と融資の組み合わせを自分で検討し、公庫の制度を自分で確認しています。
- 公庫の新規開業資金は、2024年4月に「自己資金が創業資金総額の10分の1以上」という要件が撤廃され、制度上は自己資金ゼロでも申し込める。ただし審査では、自己資金の額と貯め方が「計画性と返済能力」の判断材料として依然として重く見られ、ゼロに近いと通りにくく、通っても希望額より減額されやすい
- 自己資金として認められるのは、自分名義の預金(貯めた履歴が通帳で分かるもの)、退職金、親族からの贈与(贈与契約書と出金の証拠つき)、すでに事業のために払った設備代や敷金(領収書)、資本金の払込み。認められないのは、一時的に借りて口座に入れたお金(見せ金)、他人名義の預金、返済義務のある親族からの借入
- 自己資金が少なくても、同業での長い経験、契約済みの受注や個人事業の実績、担保になる資産があれば評価される。現実的なのは、開業を半年〜1年遅らせて毎月貯める、個人事業で実績と資金を作ってから法人成り、親族からの贈与を正式に受ける、設備を中古・リースにして必要額を減らす、の4つ
制度上の要件は撤廃、審査では見られる
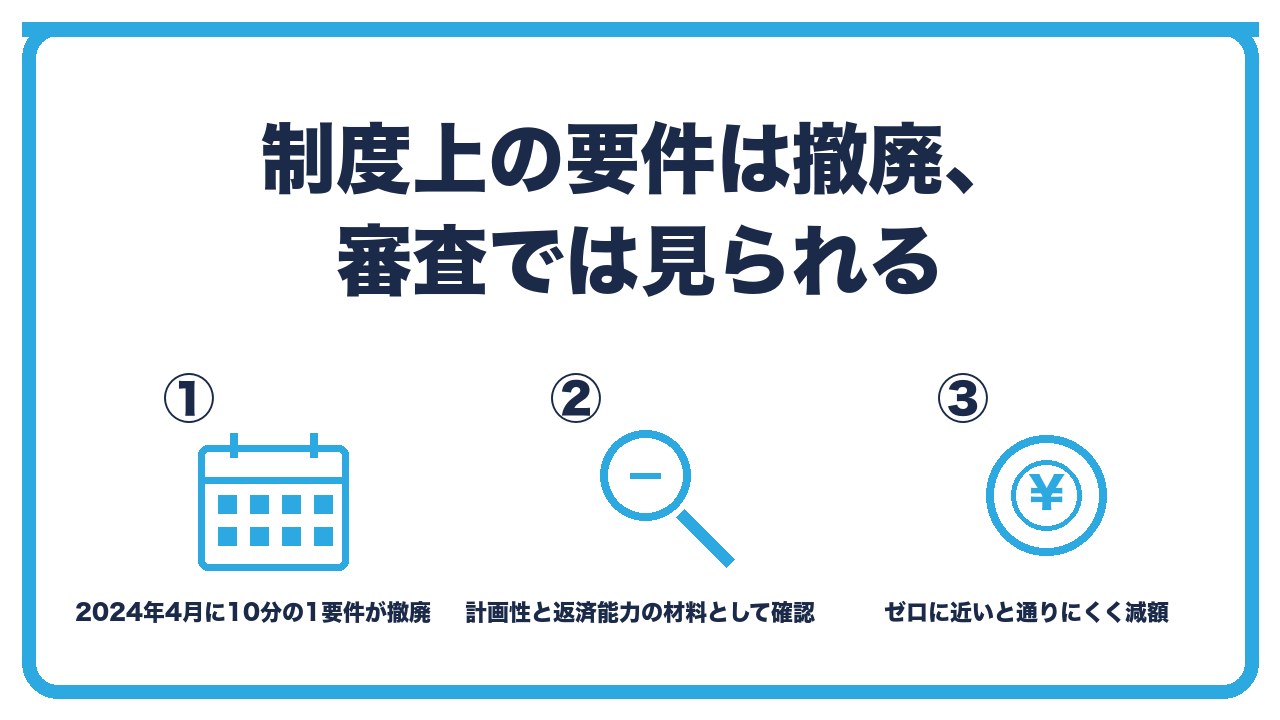
- 制度の変更:2024年4月、公庫の新規開業資金(旧・新創業融資制度を統合)で、「創業資金総額の10分の1以上の自己資金」という要件が撤廃された。制度上は、自己資金ゼロでも申込みの対象になる
- 審査の実態:自己資金は「計画性」「本気度」「返済の余裕」を見る最も分かりやすい材料で、撤廃後も創業計画書の「必要な資金と調達方法」の自己資金の欄と、通帳の履歴は必ず確認される。公庫の統計でも、創業時の自己資金は創業資金の2〜3割が平均
- 結果への影響:自己資金がゼロに近いと、融資が否決されるか、希望額より大きく減額される(自己資金の2〜3倍程度が融資額の目安になりやすい)。自己資金100万円で1,000万円の希望は、通りにくい
制度の変更:2024年4月、公庫の新規開業資金(旧・新創業融資制度を統合)で、「創業資金総額の10分の1以上の自己資金」という要件が撤廃された。制度上は、自己資金ゼロでも申込みの対象になる
かつての新創業融資制度では、創業資金総額の10分の1以上の自己資金が要件でした。
2024年4月の制度改正で、この要件は撤廃され、新規開業資金として、自己資金の額にかかわらず申し込めるようになりました。
融資の上限額や無担保・無保証人の扱いも拡充され、創業者が使いやすい制度になっています。
審査の実態:自己資金は「計画性」「本気度」「返済の余裕」を見る最も分かりやすい材料で、撤廃後も創業計画書の「必要な資金と調達方法」の自己資金の欄と、通帳の履歴は必ず確認される。公庫の統計でも、創業時の自己資金は創業資金の2〜3割が平均
要件がなくなっても、審査で自己資金を見ないわけではありません。
自己資金は、「この人は創業に向けて計画的に準備してきたか」「返済が苦しくなったときの余裕があるか」を示す最も分かりやすい材料で、創業計画書の資金調達の欄と通帳の履歴は必ず確認されます。
公庫が公表する創業者の調査でも、自己資金は創業資金の2〜3割程度が平均です。
結果への影響:自己資金がゼロに近いと、融資が否決されるか、希望額より大きく減額される(自己資金の2〜3倍程度が融資額の目安になりやすい)。自己資金100万円で1,000万円の希望は、通りにくい
自己資金がゼロに近い場合、否決されるか、融資額が希望より大きく減らされます。
実務では、自己資金の2〜3倍程度が無理のない融資額の目安とされ、自己資金100万円なら200万〜300万円、300万円なら600万〜900万円が現実的な線です。
自己資金ゼロで通りにくい理由
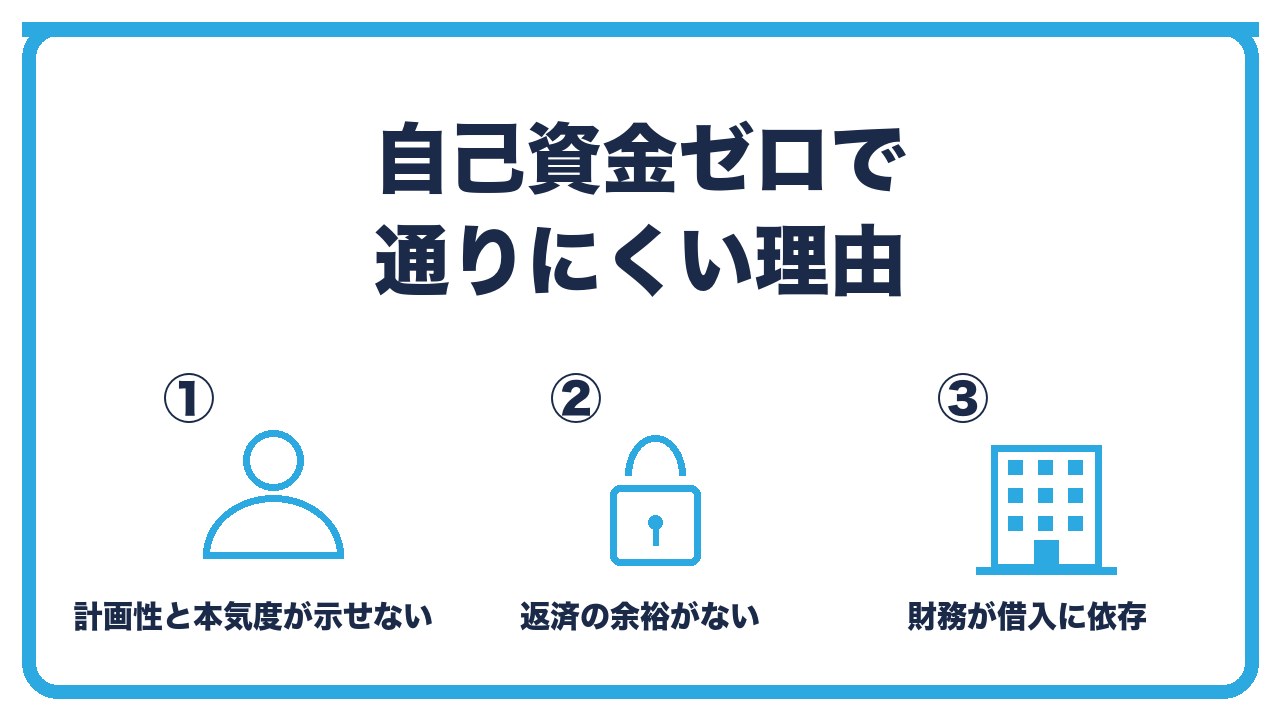
- 理由1:計画性と本気度が示せない。「創業を決めてから貯めてきた」という事実がないと、準備の期間が短い、または計画に本気でないと見られる
- 理由2:返済の余裕がない。全額を借入でまかなうと、売上が計画を下回ったときに返済が止まり、公庫にとっても貸倒れのリスクが高い。自己資金があれば、下振れ時のクッションになる
- 理由3:財務が借入に依存する。設立直後の会社の貸借対照表が「資産=借入金」の状態だと、その後の銀行融資や取引先の信用調査でも弱い。公庫は創業後の成長も見ている
理由1:計画性と本気度が示せない。「創業を決めてから貯めてきた」という事実がないと、準備の期間が短い、または計画に本気でないと見られる
公庫の担当者が自己資金で見ているのは、額そのものより「創業に向けてどう準備してきたか」です。
毎月の給与から一定額を貯めてきた通帳の履歴は、計画性と本気度の証拠になります。
自己資金がゼロだと、その証拠がなく、「思いつきで創業しようとしている」と受け取られやすくなります。
理由2:返済の余裕がない。全額を借入でまかなうと、売上が計画を下回ったときに返済が止まり、公庫にとっても貸倒れのリスクが高い。自己資金があれば、下振れ時のクッションになる
創業直後の売上は、計画どおりにいかないことが多いです。
自己資金があれば、売上が下振れしても数か月は返済と経費を払えますが、全額借入だと、下振れした時点で返済が止まります。
公庫は、返済が続く見込みを見ているので、クッションのない計画は通しにくくなります。
理由3:財務が借入に依存する。設立直後の会社の貸借対照表が「資産=借入金」の状態だと、その後の銀行融資や取引先の信用調査でも弱い。公庫は創業後の成長も見ている
自己資金ゼロで設立した会社は、資本金が小さく、資産のほとんどが借入金でまかなわれた状態です。
この財務状態は、公庫の融資後に民間の銀行から追加で借りるときや、取引先の与信調査で不利になります。
認められる自己資金と、認められないもの(見せ金)
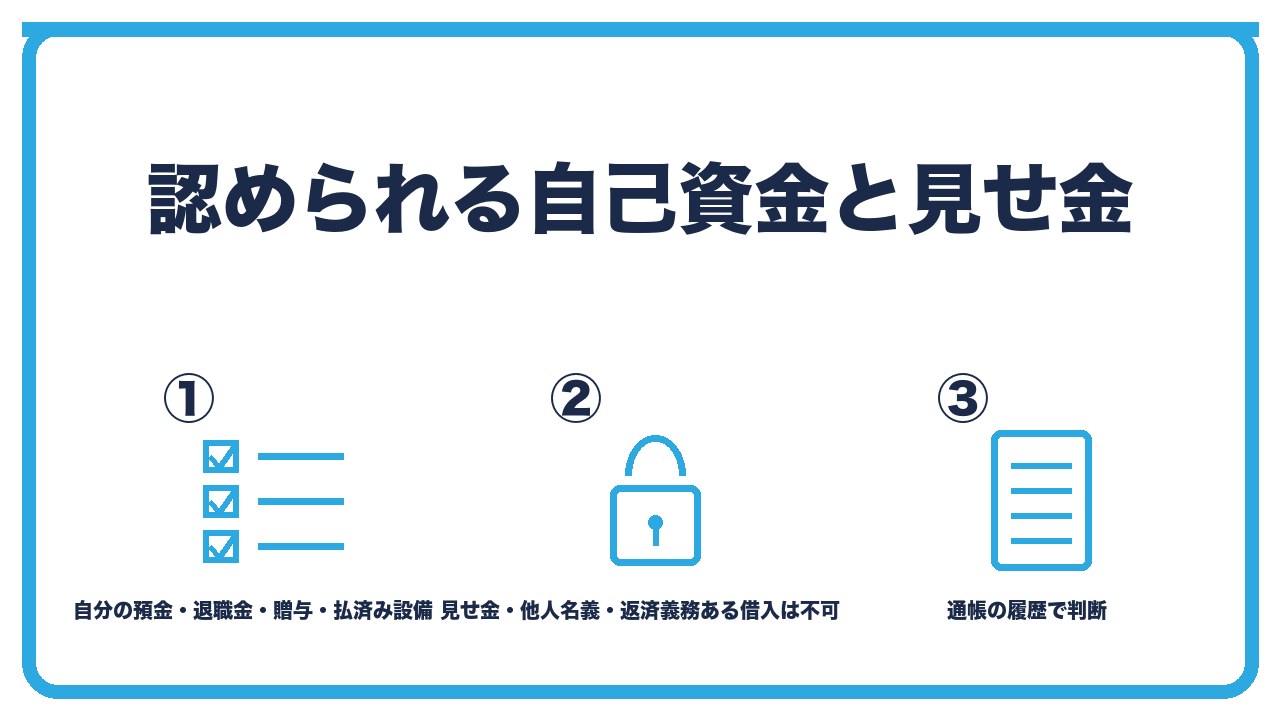
- 認められる:自分名義の預金(給与から貯めた履歴が通帳で追えるもの)、退職金(明細つき)、親や配偶者からの贈与(贈与契約書と、贈与者の口座からの出金記録。贈与税の申告が必要な額なら申告)、すでに事業のために払った設備代・敷金・内装費(領収書と見積書。「みなし自己資金」)、資本金として払い込んだ額(通帳の払込みの記録)、生命保険の解約返戻金、株式や投資信託の売却代金
- 認められない:知人や消費者金融から一時的に借りて口座に入れたお金(見せ金。通帳に直前のまとまった入金と、その後の出金があれば分かる)、他人名義の預金(配偶者名義でも、贈与の形を取らなければ自己資金にならない)、親族からの借入で返済義務があるもの(自己資金ではなく「借入」として計画書に書く)、クレジットカードのキャッシング
- 判断の方法:通帳の半年〜1年分の履歴で、入金の出所と時期を見る。説明できない入金は自己資金から除かれ、見せ金と判断されれば、融資そのものが否決される
認められる:自分名義の預金(給与から貯めた履歴が通帳で追えるもの)、退職金(明細つき)、親や配偶者からの贈与(贈与契約書と、贈与者の口座からの出金記録。贈与税の申告が必要な額なら申告)、すでに事業のために払った設備代・敷金・内装費(領収書と見積書。「みなし自己資金」)、資本金として払い込んだ額(通帳の払込みの記録)、生命保険の解約返戻金、株式や投資信託の売却代金
自己資金として認められるのは、「返す必要がなく、自分のものであることを証明できるお金」です。
給与から貯めた預金が基本で、退職金や、親からの贈与(贈与契約書と出金の証拠があれば)も含まれます。
すでに事業のために払った設備代や敷金は、「みなし自己資金」として、領収書を示せば自己資金に数えられます。
認められない:知人や消費者金融から一時的に借りて口座に入れたお金(見せ金。通帳に直前のまとまった入金と、その後の出金があれば分かる)、他人名義の預金(配偶者名義でも、贈与の形を取らなければ自己資金にならない)、親族からの借入で返済義務があるもの(自己資金ではなく「借入」として計画書に書く)、クレジットカードのキャッシング
一時的に借りて口座に入れた「見せ金」は、通帳の履歴で見抜かれ、発覚すると融資は否決され、以後の公庫との取引にも影響します。
配偶者の預金は、配偶者名義のままでは自己資金になりません。贈与契約書を作って自分の口座に移せば、贈与として認められます。
親族から借りたお金は、返済義務があるので「借入」で、創業計画書の調達方法に「親族からの借入」として正直に書きます。
判断の方法:通帳の半年〜1年分の履歴で、入金の出所と時期を見る。説明できない入金は自己資金から除かれ、見せ金と判断されれば、融資そのものが否決される
公庫は、通帳の半年から1年分の履歴を見て、残高がどう作られたかを確認します。
給与の入金と毎月の積立があれば問題なく、直前にまとまった入金があれば出所を聞かれます。
説明できれば認められ、説明できなければ自己資金から除外され、見せ金と判断されれば否決されます。
自己資金が少なくても評価される要素と、自己資金を作る方法
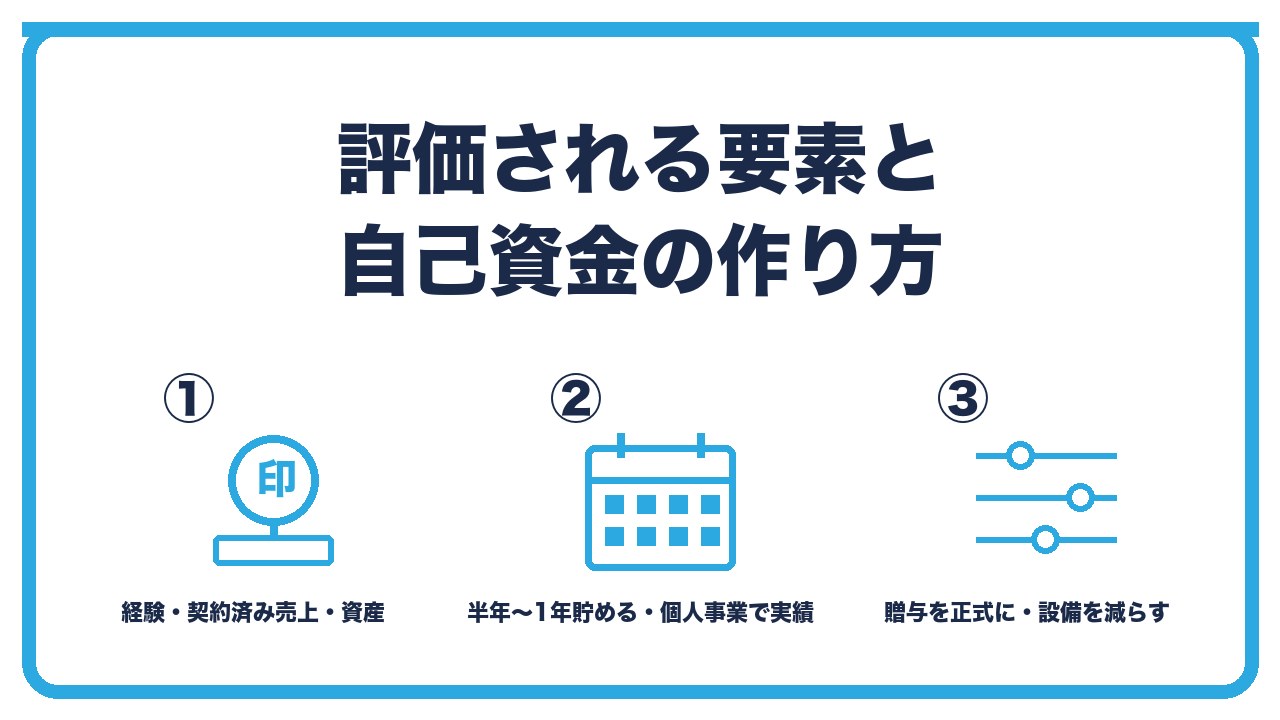
- 評価される要素:同業での長い経験(10年など)と実績、契約済みの受注や内示(売上の確実性)、個人事業での実績(確定申告書で売上と利益)、担保になる資産(不動産)や保証人、共同経営者や親族の出資(資本金として)、自治体の創業支援の認定(特定創業支援等事業の証明書)
- 自己資金を作る方法:1 開業を半年〜1年遅らせ、毎月定額を専用口座に貯める(履歴が計画性の証拠になる)、2 個人事業として小さく始め、実績と利益を作ってから法人成りして融資(売上の根拠と自己資金が同時にできる)、3 親族からの贈与を贈与契約書つきで正式に受ける(年110万円までは贈与税なし)、4 設備を中古・リース・レンタルにして必要額を減らす(融資額も自己資金の必要額も減る)
- 自治体の制度融資との比較:都道府県や市町村の制度融資(信用保証協会の保証つきで民間銀行が融資)は、自己資金要件を設けているものがある一方、利子補給や保証料の補助がある。公庫と制度融資を同時に申し込む「協調融資」で、自己資金が少なくても合計の調達額を増やす方法も
評価される要素:同業での長い経験(10年など)と実績、契約済みの受注や内示(売上の確実性)、個人事業での実績(確定申告書で売上と利益)、担保になる資産(不動産)や保証人、共同経営者や親族の出資(資本金として)、自治体の創業支援の認定(特定創業支援等事業の証明書)
自己資金が少なくても、他の要素で返済能力と実現性を示せれば、融資は受けられます。
同業で10年の経験があり、前職の取引先から契約済みの受注があれば、売上の確実性が高く、自己資金の少なさを補えます。
個人事業の確定申告で利益が出ている実績も、強い材料です。自治体の特定創業支援等事業(創業セミナーなど)を受けて証明書をもらうと、公庫の金利や自治体の制度融資で優遇があります。
自己資金を作る方法:1 開業を半年〜1年遅らせ、毎月定額を専用口座に貯める(履歴が計画性の証拠になる)、2 個人事業として小さく始め、実績と利益を作ってから法人成りして融資(売上の根拠と自己資金が同時にできる)、3 親族からの贈与を贈与契約書つきで正式に受ける(年110万円までは贈与税なし)、4 設備を中古・リース・レンタルにして必要額を減らす(融資額も自己資金の必要額も減る)
自己資金がないなら、作ってから申し込むのが最も確実です。
開業を半年から1年遅らせて、毎月定額を創業用の口座に貯めれば、その履歴が計画性の証拠になります。
個人事業として小さく始めて、実績と利益を作ってから法人成りして融資を申し込めば、売上の根拠と自己資金が同時に手に入ります。
親族から支援を受けられるなら、借入ではなく贈与として、贈与契約書を作って受けます。設備を中古やリースにして必要額そのものを減らすのも、現実的な方法です。
自治体の制度融資との比較:都道府県や市町村の制度融資(信用保証協会の保証つきで民間銀行が融資)は、自己資金要件を設けているものがある一方、利子補給や保証料の補助がある。公庫と制度融資を同時に申し込む「協調融資」で、自己資金が少なくても合計の調達額を増やす方法も
公庫のほかに、都道府県や市町村の制度融資(信用保証協会の保証をつけて民間銀行が貸す)があります。
制度融資は、自己資金の要件(創業資金の2分の1以上など)を設けている自治体がある一方で、利子補給や保証料の補助で実質的な金利が低いことがあります。
公庫と制度融資を同時に申し込む「協調融資」なら、それぞれの融資額が抑えられてリスクが分散されるため、自己資金が少なくても合計の調達額を増やせることがあります。
自己資金として認められるもの・認められないもの
| 資金の種類 | 自己資金として | 必要な証拠 |
|---|---|---|
| 給与から貯めた自分名義の預金 | 認められる(最も評価が高い) | 通帳の履歴(半年〜1年分) |
| 退職金 | 認められる | 退職金の明細、入金の記録 |
| 親族からの贈与 | 認められる | 贈与契約書、贈与者の出金記録、(贈与税の申告) |
| すでに払った設備代・敷金 | 認められる(みなし自己資金) | 領収書、見積書、契約書 |
| 資本金の払込み | 認められる | 通帳の払込みの記録 |
| 保険の解約返戻金・株式の売却代金 | 認められる | 解約・売却の明細 |
| 一時的に借りて入金したお金(見せ金) | 認められない(否決の原因) | — |
| 配偶者名義の預金 | 認められない(贈与の形にすれば可) | 贈与契約書で移す |
| 親族からの借入(返済義務あり) | 認められない(「借入」として記載) | 借用書 |
| カードのキャッシング | 認められない | — |
 ユイ
自己資金がほとんどないのですが、創業融資は無理ですか?
 ケイ
制度上は2024年から自己資金要件がなくなったから、申し込みはできる。でも審査では今も自己資金の額と貯め方が重く見られて、ゼロに近いと通りにくいし減額される。同業の長い経験や契約済みの売上があれば補えるけど、確実なのは半年〜1年貯めてから申し込むこと。
ユイ親に借りて口座に入れておけば、自己資金に見えますよね?
ケイそれは見せ金で、通帳の履歴で分かる。発覚すると否決されて、今後の取引にも響く。親の支援を受けるなら、贈与契約書を作って贈与として受け取るか、「親族からの借入」として正直に計画書に書く。
よくある質問
自己資金ゼロでも公庫の創業融資に申し込めますか?
申し込めます。
2024年4月に新規開業資金の自己資金要件が撤廃されました。ただし審査では自己資金が重く見られ、ゼロに近いと通りにくく、減額されやすいです。
なぜ自己資金が見られるのですか?
計画性と本気度、返済の余裕を示す最も分かりやすい材料だからです。
通帳の貯蓄の履歴で「創業に向けて準備してきた」ことが確認されます。
自己資金として認められるものは何ですか?
自分名義の預金、退職金、贈与契約書つきの親族からの贈与、すでに事業のために払った設備代や敷金、資本金の払込み、保険の解約返戻金や株式の売却代金です。
見せ金とは何ですか?
一時的に借りたお金を口座に入れて自己資金に見せかけることです。
通帳の履歴で分かり、発覚すると融資は否決されます。
自己資金が少なくても評価されることはありますか?
同業での長い経験と実績、契約済みの受注、個人事業での利益の実績、担保になる資産、自治体の創業支援の認定があれば、自己資金の少なさを補えます。
自己資金を作るにはどうすればよいですか?
開業を半年〜1年遅らせて毎月貯める、個人事業で実績と資金を作ってから法人成り、親族からの贈与を正式に受ける、設備を中古やリースにして必要額を減らす、の4つが現実的です。
まとめ:次の一手
公庫の創業融資は、2024年4月に自己資金要件が撤廃されて自己資金ゼロでも申し込めますが、審査では自己資金の額と貯め方が計画性と返済能力の材料として重く見られ、ゼロに近いと通りにくく減額されやすい状況は変わりません。
認められるのは自分名義の預金・退職金・贈与(契約書つき)・払済みの設備代などで、見せ金や他人名義は認められず、経験や契約済みの売上で補うか、半年〜1年かけて貯める・個人事業で実績を作る・贈与を正式に受ける・必要額を減らす、のいずれかで自己資金を用意します。
次の一手は、今の通帳の残高と履歴を見て、説明できる自己資金がいくらあるかを出し、融資の希望額がその2〜3倍に収まっているかを確認して、収まらなければ貯める期間か必要額の見直しを決めることです。
創業融資に必要な書類と自己資金の証明方法は、あわせて読みたい記事で確認してください。