毎年1月、市町村から「償却資産申告書」の用紙が届きます。
固定資産税というと土地や建物のイメージですが、パソコンや机などの事業用の備品にも固定資産税がかかり、その申告を会社が自分で行う仕組みです。
この記事では、法人の償却資産申告書の書き方を、償却資産の定義、対象になる資産とならない資産、申告書と種類別明細書の記入、評価額と税額の仕組み、免税点、増減がない年の書き方、提出先と期限、eLTAXでの提出の順に説明します。
根拠は、地方税法(償却資産の定義、申告義務、免税点、税率)、総務省(償却資産申告書の様式)、各市町村の償却資産申告の手引きで、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の償却資産申告書を、固定資産台帳から転記して毎年自分で提出しています。
- 償却資産申告書は、1月1日時点で持っている土地・建物・車両以外の事業用資産(パソコン、机、棚、看板、機械など)を、毎年1月31日までに、資産のある市町村(東京23区は都税事務所)に申告する書類。評価額と税額(1.4%)は市町村が計算し、課税標準150万円未満なら免税だが、申告自体は必要
- 対象になるのは、取得価額10万円以上で減価償却している資産と、30万円未満の特例で全額損金にした資産。対象外は、10万円未満で経費にしたもの、一括償却資産(3年均等)、自動車・軽自動車(自動車税の対象)、ソフトウェアなどの無形資産、創立費などの繰延資産
- 書くのは、申告書(法人名・所在地・事業種目・資産の合計)と種類別明細書(資産ごとに名称・数量・取得年月・取得価額・耐用年数)。初年度は全資産、2年目以降は増加と減少した資産を書く。固定資産台帳から転記すればよく、会計ソフトの償却資産申告機能やeLTAXで作成できる
償却資産とは:対象になる資産とならない資産
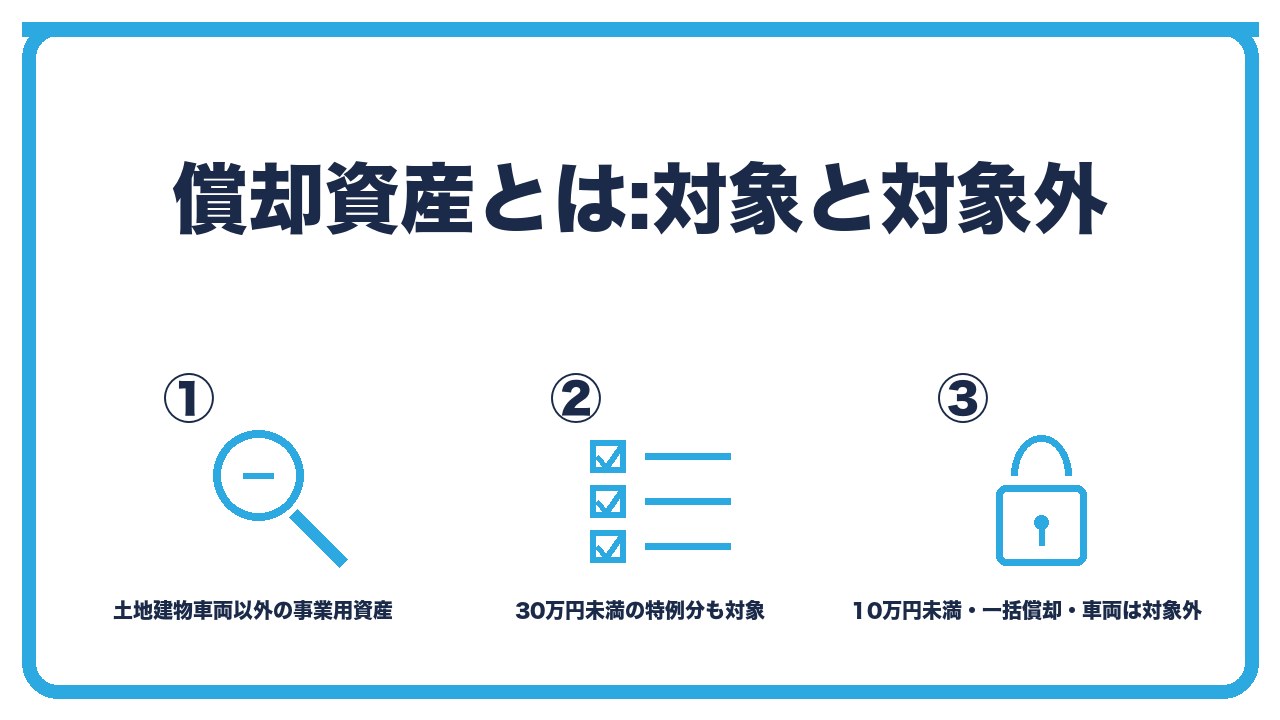
- 償却資産:土地・建物以外の事業用の有形資産で、減価償却の対象になるもの。パソコン、モニター、机、棚、看板、機械、工具、カメラ、エアコン(建物に固定しないもの)、内装(賃借物件に施した造作)など
- 対象になる:取得価額10万円以上で減価償却している資産、30万円未満の少額減価償却資産の特例で全額損金にした資産、償却が終わって帳簿価額が1円の資産、他社から借りているリース資産(所有者が申告する場合を除く)
- 対象外:10万円未満で全額経費にした資産、一括償却資産(10万円以上20万円未満を3年均等償却)、自動車・軽自動車・バイク(自動車税・軽自動車税の対象)、ソフトウェア・商標権などの無形資産、創立費・開業費などの繰延資産、建物そのもの
償却資産:土地・建物以外の事業用の有形資産で、減価償却の対象になるもの。パソコン、モニター、机、棚、看板、機械、工具、カメラ、エアコン(建物に固定しないもの)、内装(賃借物件に施した造作)など
償却資産は、固定資産税の対象のうち、土地と建物(家屋)以外の事業用資産です。
会社が持っている有形の資産で、減価償却の対象になるものが該当し、ひとり会社では、パソコン、モニター、机、棚、カメラ、看板、業務用の機械や工具などです。
賃借した事務所に施した内装や造作も、借主の償却資産として申告の対象です。
対象になる:取得価額10万円以上で減価償却している資産、30万円未満の少額減価償却資産の特例で全額損金にした資産、償却が終わって帳簿価額が1円の資産、他社から借りているリース資産(所有者が申告する場合を除く)
減価償却している資産はすべて対象です。
30万円未満の特例で買った年に全額損金にした資産は、法人税では経費になっていても、償却資産税では資産として申告します。
償却が終わって帳簿価額が1円になった資産も、使っている限り申告の対象です(廃棄したら減少として申告します)。
対象外:10万円未満で全額経費にした資産、一括償却資産(10万円以上20万円未満を3年均等償却)、自動車・軽自動車・バイク(自動車税・軽自動車税の対象)、ソフトウェア・商標権などの無形資産、創立費・開業費などの繰延資産、建物そのもの
10万円未満で消耗品費にした資産と、一括償却資産(3年均等償却を選んだもの)は、申告の対象外です。
10万円以上20万円未満の資産を、30万円未満の特例で全額損金にすると償却資産の対象になり、一括償却資産にすると対象外になる、という違いがあります。
自動車は自動車税の対象なので除き、ソフトウェアなどの無形資産と繰延資産も除きます。
申告書と種類別明細書の書き方
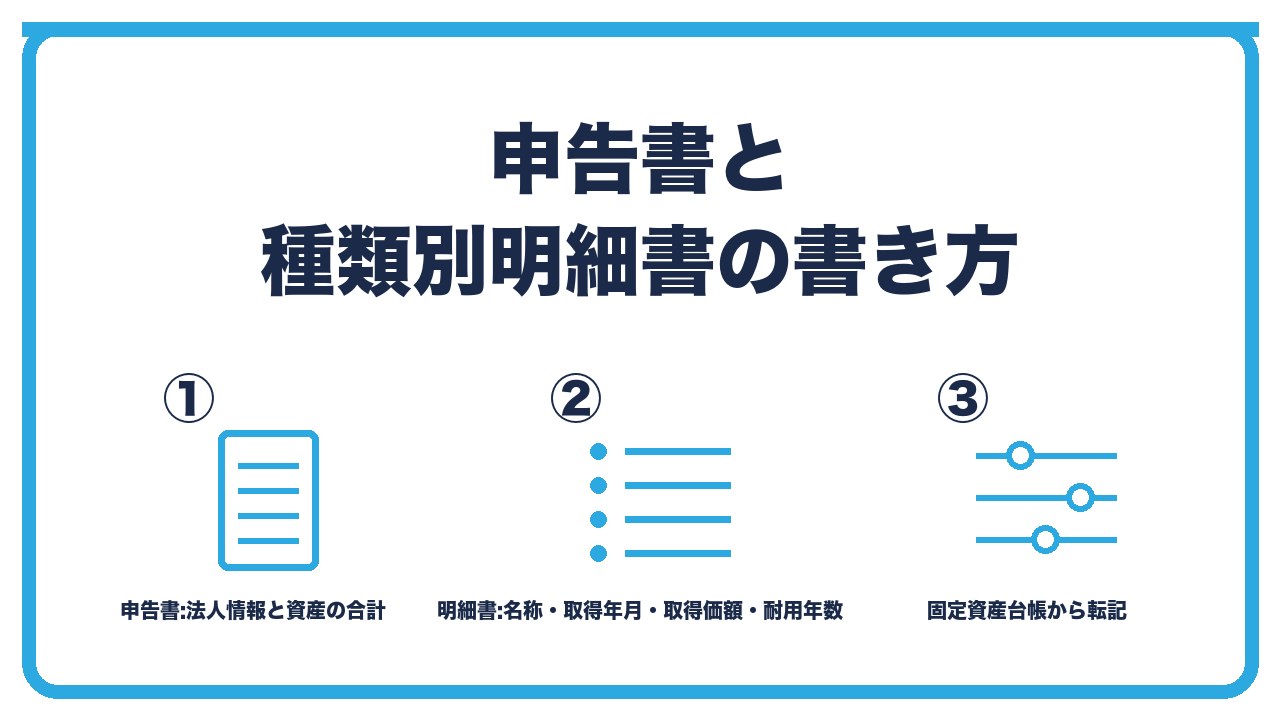
- 申告書(第26号様式):法人名、所在地、代表者、事業種目、資本金、資産の所在地、税理士の有無、資産の種類ごとの取得価額の合計(前年前に取得・前年中に減少・前年中に取得・計)、評価額の合計(市町村が計算するので空欄可)
- 種類別明細書(増加資産・全資産用):資産の種類(1構築物、2機械及び装置、3船舶、4航空機、5車両及び運搬具、6工具・器具及び備品)、資産の名称、数量、取得年月、取得価額、耐用年数、増加事由
- 転記元:会計ソフトの固定資産台帳。資産の種類と耐用年数は台帳と同じ。取得価額は消費税の経理方式に合わせる(税抜経理なら税抜、税込経理なら税込)
申告書(第26号様式):法人名、所在地、代表者、事業種目、資本金、資産の所在地、税理士の有無、資産の種類ごとの取得価額の合計(前年前に取得・前年中に減少・前年中に取得・計)、評価額の合計(市町村が計算するので空欄可)
申告書の表面に、会社の基本情報(法人名、所在地、代表者、事業種目、資本金、事業開始年月)を書きます。
資産の種類ごとに、「前年前に取得したもの」「前年中に減少したもの」「前年中に取得したもの」「計」の取得価額を書きます。
評価額、決定価格、課税標準額の欄は、市町村が計算して通知するので、空欄か記入不要です(市町村の手引きに従います)。
種類別明細書(増加資産・全資産用):資産の種類(1構築物、2機械及び装置、3船舶、4航空機、5車両及び運搬具、6工具・器具及び備品)、資産の名称、数量、取得年月、取得価額、耐用年数、増加事由
種類別明細書には、資産を1つずつ書きます。
ひとり会社の備品は、ほとんどが「6 工具、器具及び備品」で、看板や外構は「1 構築物」です。
資産の名称(「ノートパソコン」「事務机」)、数量、取得年月(2026年4月なら「6・04」のように元号と年月)、取得価額、耐用年数(パソコン4年、事務机8年、カメラ5年など)、増加事由(新品取得・中古取得・移動)を書きます。
転記元:会計ソフトの固定資産台帳。資産の種類と耐用年数は台帳と同じ。取得価額は消費税の経理方式に合わせる(税抜経理なら税抜、税込経理なら税込)
書く内容は、会計ソフトの固定資産台帳とまったく同じです。
台帳に登録した資産を、対象外(一括償却資産・車両・ソフトウェア)を除いて転記します。
取得価額は、会社の消費税の経理方式に合わせます。免税事業者は税込です。
評価額と税額の仕組み、免税点、増減がない年
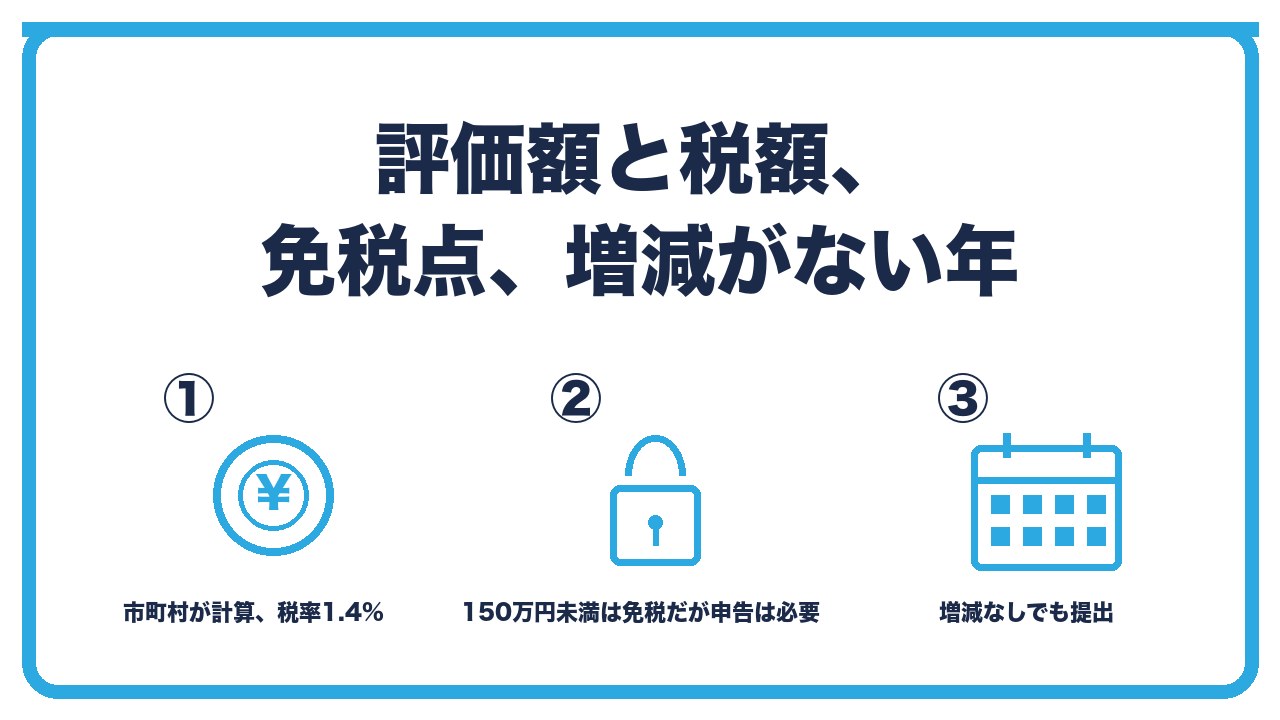
- 評価額:市町村が、取得価額と耐用年数から、固定資産評価基準の減価率で計算(初年度は半年分の減価)。評価額の合計が課税標準額で、税率1.4%。納付は年4回(市町村により6月・9月・12月・2月など)の納付書
- 免税点:同じ市町村内の課税標準額の合計が150万円未満なら課税されない。ただし申告は必要(申告しないと市町村が資産を把握できない)。ひとり会社の備品だけなら、免税になることが多い
- 増減がない年:前年と資産に増減がなくても、申告書に「増減なし」として提出する(市町村によっては「該当資産なし」や「増減なし」の欄にチェック)。廃棄した資産は減少として申告しないと課税が続く
評価額:市町村が、取得価額と耐用年数から、固定資産評価基準の減価率で計算(初年度は半年分の減価)。評価額の合計が課税標準額で、税率1.4%。納付は年4回(市町村により6月・9月・12月・2月など)の納付書
申告した取得価額と耐用年数から、市町村が評価額を計算します。
評価額は、取得価額に耐用年数ごとの減価残存率を掛けて毎年減らしていき(取得の年は半年分)、取得価額の5%が下限です。
評価額の合計が課税標準額で、これに1.4%を掛けた額が年税額です。納付書が届いたら、年4回に分けて(または一括で)納めます。
免税点:同じ市町村内の課税標準額の合計が150万円未満なら課税されない。ただし申告は必要(申告しないと市町村が資産を把握できない)。ひとり会社の備品だけなら、免税になることが多い
課税標準額の合計が150万円未満なら、償却資産税はかかりません。
パソコン数台と机や棚程度のひとり会社は、評価額の合計が150万円に届かず、免税になることが多いです。
免税でも申告は必要で、申告をもとに市町村が「免税」と判断します。
増減がない年:前年と資産に増減がなくても、申告書に「増減なし」として提出する(市町村によっては「該当資産なし」や「増減なし」の欄にチェック)。廃棄した資産は減少として申告しないと課税が続く
資産の増減がない年も、申告書を提出します。
多くの市町村の様式には「増減なし」のチェック欄や備考欄があり、そこに記載して種類別明細書は省略できます(市町村の手引きで確認)。
資産を廃棄したり売ったりした場合は、「減少」として申告しないと、市町村の台帳に残って課税が続きます。
提出先と期限、eLTAXでの提出、固定資産台帳との管理
- 提出先:資産が所在する市町村(本店所在地とは限らない。事務所が別の市にあればそこ)。東京23区は都税事務所。複数の市町村に資産があれば、それぞれに申告
- 期限:毎年1月31日(土日なら翌開庁日)。1月1日現在の資産の状況で申告。遅れても受け付けられるが、延滞金や過料の規定がある
- eLTAX:電子申告ができ、会計ソフトの償却資産申告機能やeLTAXのPCdeskで作成・送信。法人税のe-Taxとは別のシステムなので、eLTAXの利用者IDが必要
提出先:資産が所在する市町村(本店所在地とは限らない。事務所が別の市にあればそこ)。東京23区は都税事務所。複数の市町村に資産があれば、それぞれに申告
償却資産税は、資産が置いてある市町村が課税します。
本店が自宅で資産も自宅にあるなら、自宅の市町村です。バーチャルオフィスが本店で、実際の資産は自宅にあるなら、自宅の市町村に申告します。
東京23区は、区ではなく都税事務所に提出します。
期限:毎年1月31日(土日なら翌開庁日)。1月1日現在の資産の状況で申告。遅れても受け付けられるが、延滞金や過料の規定がある
申告の基準日は1月1日で、その時点で持っている資産を、1月31日までに申告します。
12月に買った資産も1月1日には持っているので、その年の申告に含めます。
期限に遅れても申告は受け付けられますが、地方税法には不申告の過料の規定があり、市町村によっては通知が来ます。
eLTAX:電子申告ができ、会計ソフトの償却資産申告機能やeLTAXのPCdeskで作成・送信。法人税のe-Taxとは別のシステムなので、eLTAXの利用者IDが必要
償却資産申告書は、eLTAX(地方税の電子申告システム)で提出できます。
法人税のe-Taxとは別のシステムなので、eLTAXの利用者IDと、提出先の市町村の登録が必要です(法人住民税の申告で登録済みなら、同じIDで使えます)。
会計ソフトの償却資産申告機能があれば、固定資産台帳から申告書と種類別明細書を自動で作り、eLTAXに送信できます。
資産の種類別の申告対象の判定
| 資産 | 法人税の処理 | 償却資産の申告 |
|---|---|---|
| 8万円のモニター | 消耗品費(全額経費) | 対象外 |
| 15万円のパソコン(一括償却資産を選択) | 3年均等償却 | 対象外 |
| 15万円のパソコン(30万円未満の特例を選択) | 全額損金 | 対象 |
| 25万円のカメラ(30万円未満の特例) | 全額損金 | 対象 |
| 40万円の機械 | 減価償却 | 対象 |
| 償却済みで帳簿価額1円の机 | 償却なし | 対象(使っている限り) |
| 軽自動車 | 減価償却 | 対象外(軽自動車税) |
| 業務用ソフトウェア(買い切り) | 減価償却(無形) | 対象外 |
| 創立費 | 繰延資産の償却 | 対象外 |
| 賃借事務所の内装工事30万円 | 減価償却(建物附属設備など) | 対象(借主の償却資産) |
 ユイ
1月に市役所から償却資産申告書が届きました。うちはパソコン2台くらいしか資産がないのですが、出す必要がありますか?
 ケイ
出す必要がある。評価額が150万円未満なら税金はかからないけど、申告は義務。固定資産台帳のパソコンを種類別明細書に転記して、1月31日までに出そう。
ユイ30万円未満の特例で全額経費にしたパソコンも書くんですか?
ケイ書く。法人税では経費でも、償却資産税では資産。逆に、一括償却資産(3年均等)にしたものと10万円未満のものは書かなくていい。
よくある質問
償却資産申告書とは何ですか?
1月1日時点で持っている土地・建物・車両以外の事業用資産を、毎年1月31日までに市町村に申告する書類で、固定資産税(償却資産)の計算の元になります。
どんな資産が対象ですか?
パソコン、机、棚、看板、機械、工具など、10万円以上で減価償却している資産と、30万円未満の特例で全額損金にした資産です。
対象にならない資産は?
10万円未満で経費にしたもの、一括償却資産、自動車・軽自動車、ソフトウェア、創立費などの繰延資産、建物そのものです。
税額は自分で計算しますか?
しません。
取得価額と耐用年数を申告すれば、市町村が評価額と税額(1.4%)を計算して納付書を送ります。
資産が少なくて免税になる場合も申告が必要ですか?
必要です。
課税標準150万円未満なら課税されませんが、申告をもとに市町村が判断します。
前年と資産が変わらない年は?
「増減なし」として申告書を提出します。
廃棄した資産があれば減少として申告します。
まとめ:次の一手
償却資産申告書は、1月1日時点のパソコンや机などの事業用資産(10万円以上で減価償却しているものと30万円未満の特例で損金にしたもの)を、固定資産台帳から種類別明細書に転記して、1月31日までに資産のある市町村に提出します。
一括償却資産・10万円未満・車両・ソフトウェアは対象外で、評価額と税額は市町村が計算し、150万円未満なら免税ですが申告は必要です。
次の一手は、固定資産台帳を開いて、対象の資産と対象外の資産に分け、eLTAXの利用者IDで提出先の市町村を登録しておくことです。
出し忘れた場合の対処は、あわせて読みたい記事で確認してください。