パソコンや機材を買ったとき、10万円以上なら減価償却で何年かに分けて経費にするのが原則です。
ただし、青色申告の中小法人には「30万円未満なら買った年に全額経費」という特例があり、ひとり会社の備品のほとんどがこれで処理できます。
この記事では、30万円未満の少額減価償却資産の特例の内容、10万円未満・20万円未満との3択の使い分け、税抜か税込かの判定、セットの判定、申告書と償却資産税の扱い、適用期限を説明します。
根拠は、租税特別措置法(中小企業者等の少額減価償却資産の取得価額の損金算入の特例)、法人税法施行令(少額の減価償却資産、一括償却資産)、国税庁(取得価額の判定、別表十六(七))、地方税法(償却資産)で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社でパソコンや機材をこの特例で処理し、別表十六(七)と償却資産申告書を自分で書いています。
- 青色申告の中小法人(資本金1億円以下、従業員500人以下)は、1つ30万円未満の資産を買った年に全額損金にできる。年間合計300万円が上限で、パソコン・カメラ・工具・ソフトなど、ひとり会社の備品のほとんどが対象
- 10万円未満は消耗品費(特例不要・償却資産税も対象外)、10万円以上20万円未満は一括償却資産(3年均等償却・償却資産税の対象外)か特例(全額損金・償却資産税の対象)を選択、20万円以上30万円未満は特例で全額損金(償却資産税の対象)。償却資産税の課税標準が150万円未満なら免税なので、ひとり会社は特例を使って全額損金にするのが基本
- 金額の判定は、税抜経理なら税抜、税込経理なら税込。1セットで機能するもの(机と椅子など)は合計で判定。申告書では別表十六(七)に資産ごとの明細を書き、償却資産の申告(1月末)にも載せる。特例の適用期限は2026年3月31日までの取得で、延長の有無を毎年確認する
30万円未満の特例の内容と条件
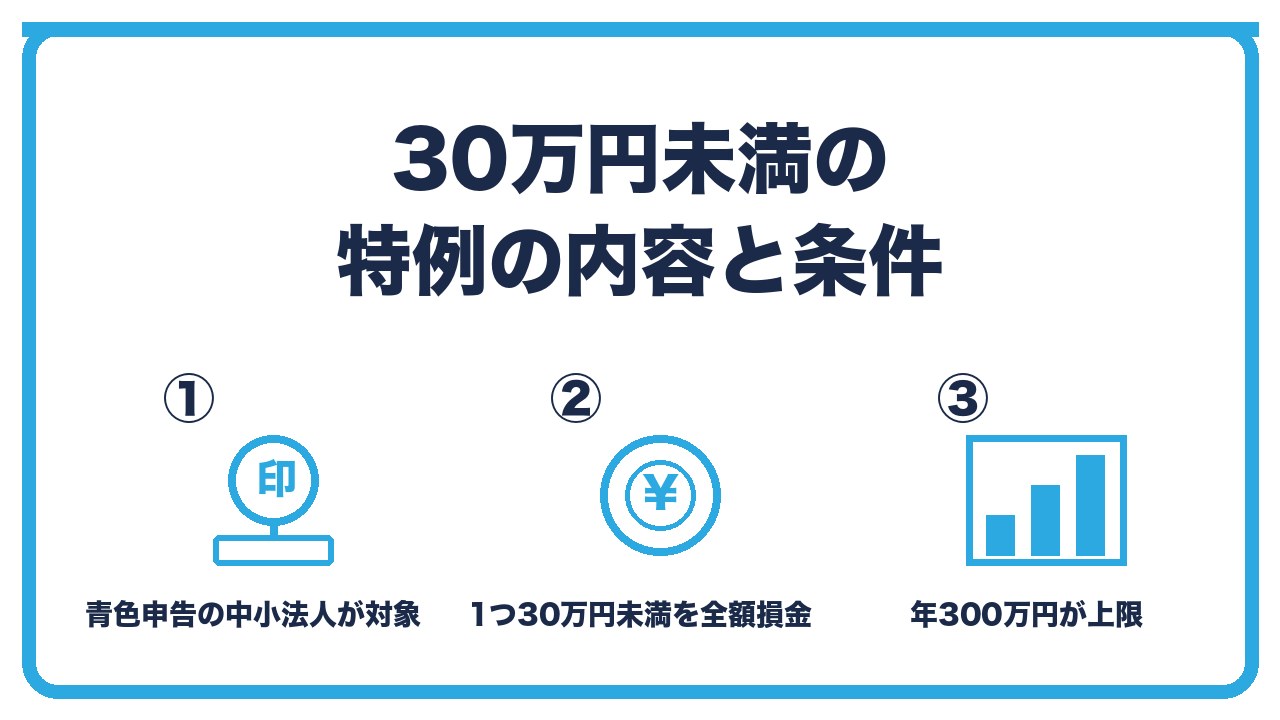
- 対象の会社:青色申告をしている中小企業者等(資本金1億円以下、常時使用する従業員500人以下など)
- 対象の資産:取得価額が1つ30万円未満の減価償却資産(器具備品、機械、ソフトウェアなど。中古も可)
- 上限:1事業年度に合計300万円まで(12か月未満は月割)。超えた分は通常の減価償却
対象の会社:青色申告をしている中小企業者等(資本金1億円以下、常時使用する従業員500人以下など)
特例を使えるのは、青色申告の承認を受けている中小企業者等です。
資本金1億円以下で、常時使用する従業員が500人以下の法人が該当し、ひとり会社は当然に対象です(大法人の子会社などは除きます)。
白色申告の会社は使えないので、設立時に青色申告の承認申請を出しておくことが前提です。
対象の資産:取得価額が1つ30万円未満の減価償却資産(器具備品、機械、ソフトウェアなど。中古も可)
パソコン、モニター、カメラ、工具、机や棚、ソフトウェア(買い切り)、業務用の車両の付属品など、減価償却資産であれば種類を問いません。
中古でも対象です。土地や、減価償却しない資産(美術品の一部など)は対象外です。
上限:1事業年度に合計300万円まで(12か月未満は月割)。超えた分は通常の減価償却
1事業年度に特例で損金にできるのは、合計300万円までです。
事業年度が12か月未満の場合は月割りします(6か月なら150万円)。
300万円を超えた分の資産は、通常の減価償却(または20万円未満なら一括償却)で処理します。
10万円未満・20万円未満・30万円未満の3択の使い分け
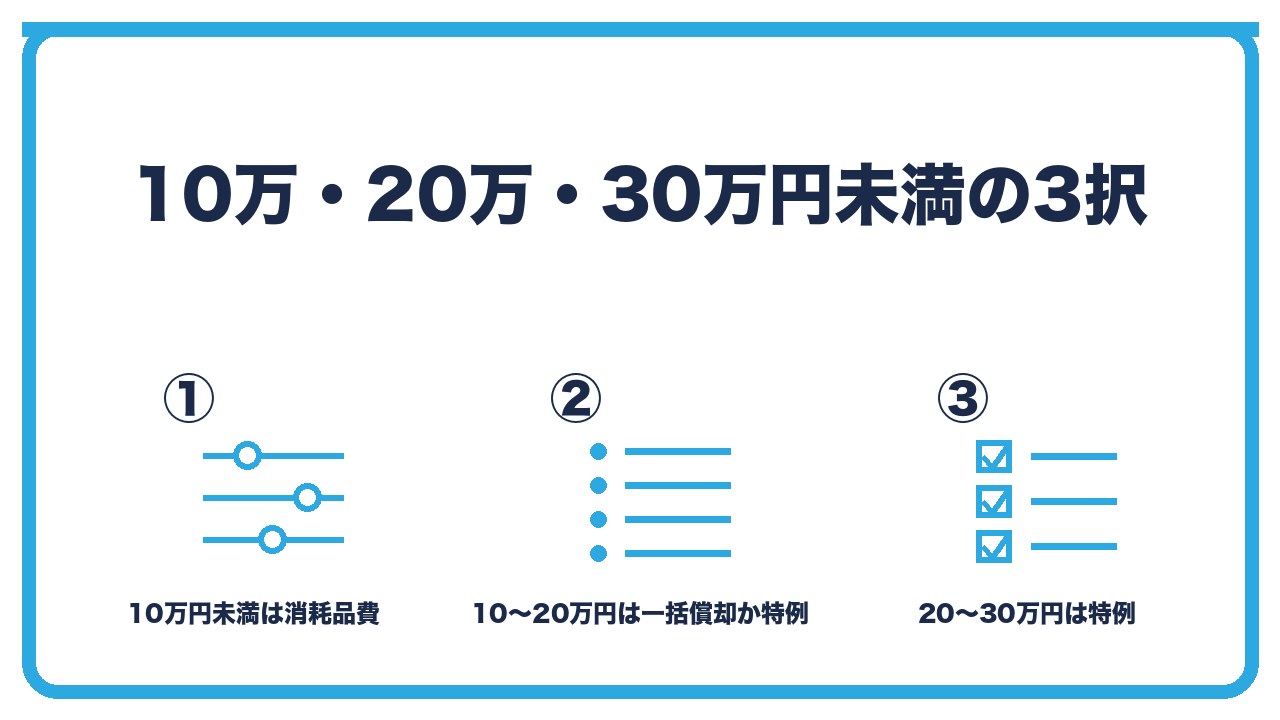
- 10万円未満:消耗品費などで全額経費。特例を使わず、300万円の枠も使わない。償却資産税の対象外
- 10万円以上20万円未満:一括償却資産(3年均等、償却資産税の対象外)か、特例(全額損金、償却資産税の対象)を選択
- 20万円以上30万円未満:特例で全額損金(償却資産税の対象)。特例を使わなければ通常の減価償却
10万円未満:消耗品費などで全額経費。特例を使わず、300万円の枠も使わない。償却資産税の対象外
10万円未満の資産は、特例に関係なく、買った年に消耗品費などで全額経費にできます(法人税法施行令の少額の減価償却資産)。
300万円の枠も消費せず、償却資産税の申告にも載せません。
10万円以上20万円未満:一括償却資産(3年均等、償却資産税の対象外)か、特例(全額損金、償却資産税の対象)を選択
10万円以上20万円未満の資産は、2つの方法を選べます。
一括償却資産として3年で均等に償却する方法は、損金化が3年に分かれますが、償却資産税の対象外になります。
特例で全額損金にする方法は、その年の経費が増えますが、償却資産税の申告対象になります。
20万円以上30万円未満:特例で全額損金(償却資産税の対象)。特例を使わなければ通常の減価償却
20万円以上30万円未満の資産は、特例を使えば全額損金、使わなければ通常の減価償却(パソコンなら4年)です。
償却資産税は、特例を使っても使わなくても対象になります。
償却資産税は、課税標準額(資産の評価額の合計)が150万円未満なら免税なので、ひとり会社の備品の合計がその範囲なら、償却資産税を気にせず特例で全額損金にするのが基本です。
判定の実務:税抜か税込か、セットの扱い、年の途中の取得
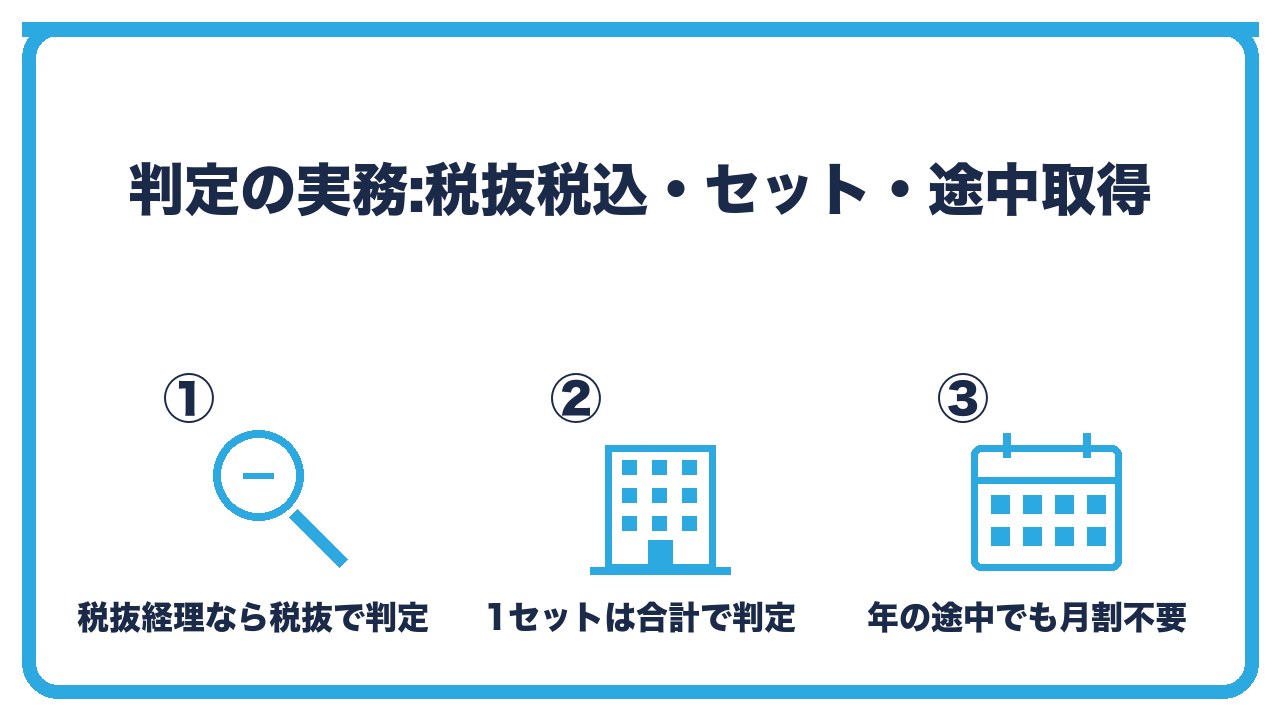
- 税抜・税込:会社が税抜経理なら税抜、税込経理なら税込の金額で30万円未満を判定。免税事業者は税込
- セット:机と椅子、パソコン本体とモニターのように、1セットで機能するものは合計額で判定。単独で使えるものは個別
- 年の途中の取得:特例は全額損金なので、月割は不要。決算月に買っても全額その年の経費
税抜・税込:会社が税抜経理なら税抜、税込経理なら税込の金額で30万円未満を判定。免税事業者は税込
30万円未満かどうかは、会社が採用している経理方式で判定します。
税抜経理なら本体価格(税抜)、税込経理なら税込価格です。消費税の免税事業者は税込経理なので、税込で判定します。
税抜298,000円(税込327,800円)のパソコンは、税抜経理なら特例の対象、税込経理なら対象外です。
セット:机と椅子、パソコン本体とモニターのように、1セットで機能するものは合計額で判定。単独で使えるものは個別
取得価額は、通常1単位として取引される単位で判定します。
応接セット(机と椅子)、パソコン本体と専用モニターのように、組み合わせて1つの機能を果たすものは、合計で判定します。
単独で使えるモニターやプリンターは、それぞれ個別に判定します。
取得価額には、本体のほか、送料や設置費用など、使えるようにするまでの付随費用を含めます。
年の途中の取得:特例は全額損金なので、月割は不要。決算月に買っても全額その年の経費
通常の減価償却は、年の途中で買うと使った月数で月割りしますが、特例は取得価額の全額をその年の損金にするので、月割りはありません。
決算月の末日に買って事業に使い始めれば、全額がその年の経費です(買っただけで使っていない場合は、事業の用に供していないので対象外です)。
申告書への記載、償却資産税、適用期限
- 法人税申告書:別表十六(七)「少額減価償却資産の取得価額の損金算入の特例に関する明細書」に、資産の種類・取得日・取得価額を記載。記載がないと特例が使えない
- 償却資産税:特例で処理した資産(10万円以上)は、1月末の償却資産申告書に載せる。課税標準150万円未満なら免税
- 適用期限:2026年3月31日までに取得した資産が対象(2年ごとに延長されてきた)。延長の有無を毎年の税制改正で確認
法人税申告書:別表十六(七)「少額減価償却資産の取得価額の損金算入の特例に関する明細書」に、資産の種類・取得日・取得価額を記載。記載がないと特例が使えない
特例を使うには、法人税の確定申告書に別表十六(七)を添付し、資産ごとに種類、構造、細目、取得年月日、取得価額、事業に使った年月日を書きます。
この明細書を添付しないと特例は適用されず、通常の減価償却になります。
会計ソフトや申告ソフトの固定資産台帳で「少額減価償却資産(特例)」として登録すれば、別表十六(七)が自動で作られます。
償却資産税:特例で処理した資産(10万円以上)は、1月末の償却資産申告書に載せる。課税標準150万円未満なら免税
特例で全額損金にした10万円以上の資産は、法人税では経費になっていても、償却資産税(固定資産税の一種)では資産として申告の対象です。
毎年1月末までに市町村に出す償却資産申告書に載せます。
課税標準額(評価額の合計)が150万円未満なら課税されず、ひとり会社の備品だけなら免税の範囲に収まることが多いですが、申告は必要です。
適用期限:2026年3月31日までに取得した資産が対象(2年ごとに延長されてきた)。延長の有無を毎年の税制改正で確認
この特例は租税特別措置法の時限措置で、2026年3月31日までに取得して事業に使った資産が対象です。
これまで2年ごとに延長されてきましたが、延長されるかは毎年の税制改正で決まります。
2026年4月以降に高額な備品を買う予定があるなら、延長の有無を国税庁のサイトで確認します。
金額帯ごとの処理の比較(青色申告の中小法人)
| 取得価額 | 処理の選択肢 | 損金のタイミング | 償却資産税 | 300万円の枠 |
|---|---|---|---|---|
| 10万円未満 | 消耗品費 | 買った年に全額 | 対象外 | 使わない |
| 10万円以上20万円未満 | 一括償却資産 | 3年均等 | 対象外 | 使わない |
| 10万円以上20万円未満 | 特例 | 買った年に全額 | 対象 | 使う |
| 20万円以上30万円未満 | 特例 | 買った年に全額 | 対象 | 使う |
| 20万円以上30万円未満 | 通常の減価償却 | 耐用年数で分割 | 対象 | 使わない |
| 30万円以上 | 通常の減価償却 | 耐用年数で分割 | 対象 | 使えない |
 ユイ
25万円のパソコンを買いました。4年で減価償却するんですよね?
 ケイ
青色申告の中小法人なら、30万円未満の特例で買った年に全額経費にできる。別表十六(七)に明細を書くのを忘れずに。償却資産税の申告にも載せるけど、150万円未満なら免税。
ユイ税抜29万円、税込31万9,000円のカメラは対象ですか?
ケイ会社の経理方式で決まる。税抜経理なら29万円で対象、税込経理なら31万9,000円で対象外。免税事業者は税込経理だから対象外になる。買う前に確認しよう。
よくある質問
30万円未満の特例とは何ですか?
青色申告の中小法人が、1つ30万円未満の資産を買った年に全額損金にできる制度で、年間合計300万円が上限です。
10万円未満の備品にも特例が必要ですか?
不要です。
10万円未満は消耗品費などで全額経費にでき、300万円の枠も使いません。
10万円以上20万円未満は、どちらを選べばよいですか?
償却資産税の課税標準が150万円未満で免税の範囲なら、特例で全額損金にするのが基本です。
資産が多く償却資産税がかかるなら、一括償却資産(3年均等・償却資産税の対象外)も検討します。
30万円未満の判定は税抜ですか、税込ですか?
会社が税抜経理なら税抜、税込経理なら税込です。
免税事業者は税込で判定します。
申告書には何を書きますか?
別表十六(七)に、資産ごとの種類・取得日・取得価額を書きます。
添付がないと特例は使えません。
特例はいつまで使えますか?
2026年3月31日までに取得した資産が対象で、延長の有無は毎年の税制改正で確認します。
まとめ:次の一手
青色申告の中小法人は、30万円未満の資産を買った年に全額損金にでき(年300万円まで)、10万円未満は消耗品費、10万円以上20万円未満は一括償却資産との選択で、ひとり会社は償却資産税が免税の範囲なら特例で全額損金にするのが基本です。
判定は経理方式(税抜か税込か)とセット単位で行い、別表十六(七)の添付と償却資産申告を忘れず、2026年3月31日の適用期限と延長の有無を確認します。
次の一手は、今期に買った10万円以上の備品を一覧にし、それぞれの金額帯で処理を決めて、会計ソフトの固定資産台帳に登録することです。
償却資産申告書を出し忘れた場合の対処は、あわせて読みたい記事で確認してください。