出張の多いひとり会社なら、旅費規程を作るだけで、年間数万〜数十万円の非課税の収入を役員が得られます。
日当は、個人事業主には使えない、法人だけの仕組みです。
この記事では、旅費規程で日当を非課税にする仕組み、規程に書く項目と相場、ひな形、決め方、社会保険料や消費税との関係、出張記録の残し方、やりすぎのラインを説明します。
根拠は、所得税法(非課税所得としての旅費)、所得税基本通達(非課税とされる旅費の範囲)、国税庁(出張旅費の消費税の取扱い)で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社で旅費規程を作り、出張報告書とセットで日当を運用しています。
- 旅費規程を作って日当を定めれば、出張のたびに役員は日当を非課税(所得税・住民税なし、社会保険料の対象外)で受け取り、会社は全額を経費にできる。個人事業主には日当の仕組みがなく、法人だけの節税
- 規程に書くのは、対象者、出張の定義(片道○km以上、宿泊の有無)、交通費と宿泊費(実費か定額か)、日当の額(役職ごと)、精算方法。相場は国内の日帰り日当2,000〜3,000円、宿泊を伴う日当3,000〜5,000円、宿泊費の定額8,000〜1万5,000円で、これを大きく超えると「通常必要」の範囲を外れて否認されやすい
- 否認されないためには、出張の実態を示す記録(日付、目的、訪問先、交通機関、成果)を出張報告書で残し、規程は社員総会(株主総会)で決めて議事録を作る。私的な旅行を出張に見せかける、月に何度も高額な日当を払う、はやりすぎ
日当が非課税になる仕組み
- 所得税法:出張の旅費(交通費・宿泊費・日当)のうち、通常必要と認められるものは非課税
- 日当の意味:出張中の食事代や雑費の補てん。領収書なしで定額を受け取れる
- 規程の役割:「通常必要な範囲」を会社として定め、役員でも恣意的でないことを示す
所得税法:出張の旅費(交通費・宿泊費・日当)のうち、通常必要と認められるものは非課税
所得税法では、勤務先の出張のために受ける旅費のうち、「通常必要であると認められるもの」は非課税所得です。
交通費や宿泊費の実費だけでなく、日当(出張手当)も、この範囲に入ります。
役員も対象で、役員報酬とは別に受け取れます。
日当の意味:出張中の食事代や雑費の補てん。領収書なしで定額を受け取れる
日当は、出張中の食事代、通信費、細かな雑費をまかなうための定額の手当です。
領収書の提出は不要で、規程で決めた額をそのまま受け取ります。
会社は日当を旅費交通費として経費にします。
規程の役割:「通常必要な範囲」を会社として定め、役員でも恣意的でないことを示す
規程がなくても非課税の旅費は払えますが、ひとり会社では「役員が自分で自分に好きな額を払っている」と見られやすくなります。
旅費規程で、対象、条件、金額を事前に決めておくことで、通常必要な範囲として客観的に説明できます。
同業他社や、国家公務員の旅費規程と比べて不相当に高くないことも、判断の目安です。
規程に書く項目と相場
- 項目:目的、対象者(役員・従業員)、出張の定義(片道○km以上、日帰り・宿泊、国内・海外)、交通費・宿泊費・日当の取扱い、精算の方法と期限
- 相場(国内):日帰りの日当2,000〜3,000円、宿泊を伴う日当3,000〜5,000円、宿泊費の定額8,000〜1万5,000円(都市部は上限を上げる例も)
- 海外:日当5,000〜1万円、宿泊費1万〜2万円が目安。地域で分ける規程もある
項目:目的、対象者(役員・従業員)、出張の定義(片道○km以上、日帰り・宿泊、国内・海外)、交通費・宿泊費・日当の取扱い、精算の方法と期限
規程には、まず「出張とは何か」を決めます。
「勤務地から片道100km以上(または50km以上)の移動を伴う業務」のように距離で定義し、日帰りと宿泊、国内と海外で区分します。
交通費と宿泊費は実費精算か定額支給かを決め、日当の額を役職ごとに表にし、精算の方法(出張報告書と領収書を○日以内に提出)を書きます。
相場(国内):日帰りの日当2,000〜3,000円、宿泊を伴う日当3,000〜5,000円、宿泊費の定額8,000〜1万5,000円(都市部は上限を上げる例も)
日当の額に法律上の上限はありませんが、「通常必要」の範囲が条件なので、一般的な相場に合わせます。
国内の日帰りで2,000〜3,000円、宿泊を伴う場合で3,000〜5,000円が、中小企業の規程で多い水準です。
宿泊費を定額にする場合は8,000〜1万5,000円で、実費との差額も非課税になります(実費が定額を下回っても差額を返す必要はありません)。
海外:日当5,000〜1万円、宿泊費1万〜2万円が目安。地域で分ける規程もある
海外出張は、物価の違いを考えて、日当5,000〜1万円、宿泊費1万〜2万円程度が目安です。
地域(北米・欧州・アジア)で区分する規程もあります。
ひな形の条文と、決め方の手順
- ひな形:目的、適用範囲、出張の定義、旅費の種類、交通費、宿泊費、日当、精算、改廃の9条程度
- 決め方:社員総会(合同会社)または株主総会(株式会社)で決定し、議事録を作る。ひとり会社でも書面を残す
- 適用:施行日以降の出張から。過去にさかのぼって日当を払うのは不可
ひな形:目的、適用範囲、出張の定義、旅費の種類、交通費、宿泊費、日当、精算、改廃の9条程度
旅費規程

第1条(目的) この規程は、当社の役員および従業員が業務のために出張する場合の旅費について定める。
第2条(適用範囲) この規程は、当社の役員および従業員に適用する。
第3条(出張の定義) 出張とは、業務のため勤務地から片道100km以上の地へ赴くことをいい、
  宿泊を伴うものを宿泊出張、伴わないものを日帰り出張とする。
第4条(旅費の種類) 旅費は、交通費、宿泊費および日当とする。
第5条(交通費) 交通費は、最も経済的な経路および方法による実費とする。
  新幹線は普通車、航空機はエコノミークラスを原則とする。
第6条(宿泊費) 宿泊費は、1泊につき次の定額を支給する。 役員 12,000円 従業員 10,000円
第7条(日当) 日当は、出張1日につき次の額を支給する。
  役員:日帰り 3,000円、宿泊 5,000円  従業員:日帰り 2,000円、宿泊 3,000円
第8条(精算) 出張者は、帰着後7日以内に出張報告書および交通費の領収書を提出し、精算する。
第9条(改廃) この規程の改廃は、社員総会の決議による。
附則 この規程は、令和○年○月○日から施行する。
決め方:社員総会(合同会社)または株主総会(株式会社)で決定し、議事録を作る。ひとり会社でも書面を残す
規程は、合同会社なら社員総会(総社員の同意)、株式会社なら株主総会か取締役会で決定し、議事録を作ります。
ひとり会社でも、「令和○年○月○日、社員総会において旅費規程を制定することを決議した」という議事録を1枚作り、規程と一緒に保管します。
適用:施行日以降の出張から。過去にさかのぼって日当を払うのは不可
規程の施行日以降の出張から日当を払います。
過去の出張にさかのぼって日当を払うと、非課税の旅費ではなく役員への賞与とみなされる恐れがあります。
社会保険料・消費税との関係、出張記録、やりすぎのライン
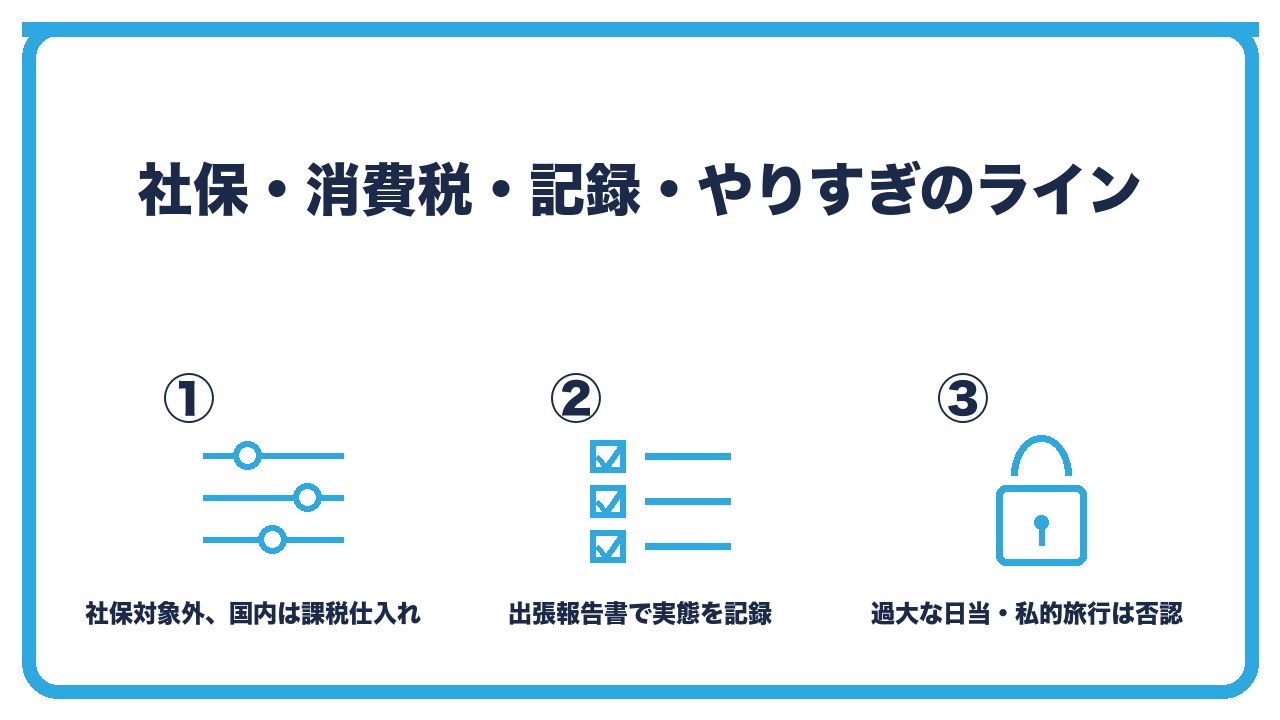
- 社会保険料:日当は報酬に含まれず、社会保険料の計算の対象外。消費税:国内出張の日当・宿泊費の定額は課税仕入れとして仕入税額控除できる(帳簿のみで可)
- 出張記録:出張報告書に日付、目的、訪問先、交通機関、成果を書き、領収書と一緒に保存。カレンダーやメールの記録も裏付けになる
- やりすぎ:日当が相場を大きく超える、出張の実態がない、私的旅行を出張扱い、月に何度も高額な日当→給与や役員賞与として否認
社会保険料:日当は報酬に含まれず、社会保険料の計算の対象外。消費税:国内出張の日当・宿泊費の定額は課税仕入れとして仕入税額控除できる(帳簿のみで可)
日当は、社会保険の報酬(標準報酬月額)に含まれないので、社会保険料は増えません。
消費税では、国内出張の日当や定額の宿泊費は、通常必要な範囲なら課税仕入れとして扱え、インボイスがなくても帳簿の記載で仕入税額控除ができます(出張旅費等特例)。海外出張の分は不課税です。
出張記録:出張報告書に日付、目的、訪問先、交通機関、成果を書き、領収書と一緒に保存。カレンダーやメールの記録も裏付けになる
税務調査で問われるのは「本当に出張したか」と「業務のためか」です。
出張報告書に、日付、行き先、目的(商談・納品・展示会など)、訪問先の名前、使った交通機関、結果を書き、交通費の領収書と一緒に保存します。
訪問先とのメールのやり取りや、カレンダーの予定も裏付けになります。
やりすぎ:日当が相場を大きく超える、出張の実態がない、私的旅行を出張扱い、月に何度も高額な日当→給与や役員賞与として否認
日当を1日2万円のように相場を大きく超えて設定する、出張の実態がないのに日当を払う、家族旅行を出張扱いにする、といった運用は、非課税の旅費と認められず、役員への給与や賞与として課税され、会社の経費としても否認されます。
ひとり会社は役員が自分で決めて自分に払う構造なので、相場の範囲で、記録を残して運用することが前提です。
旅費規程の項目と相場の一覧
| 項目 | 内容 | 相場・目安 |
|---|---|---|
| 出張の定義 | 片道○km以上、日帰り/宿泊、国内/海外 | 片道50〜100km以上 |
| 交通費 | 実費(経済的な経路)。新幹線は普通車など | 実費 |
| 宿泊費(国内) | 実費または定額 | 定額8,000〜1万5,000円 |
| 日当(国内・日帰り) | 定額 | 2,000〜3,000円 |
| 日当(国内・宿泊) | 定額 | 3,000〜5,000円 |
| 日当(海外) | 定額 | 5,000〜1万円 |
| 宿泊費(海外) | 実費または定額 | 1万〜2万円 |
| 精算 | 出張報告書+領収書を○日以内 | 7日以内など |
| 決定 | 社員総会・株主総会の決議と議事録 | 施行日以降の出張から |
| 税務 | 所得税非課税、社会保険料の対象外、国内分は課税仕入れ | 通常必要な範囲が条件 |
 ユイ
ひとり会社でも日当を払えるんですか? 自分で自分に払うのは変な気がします。
 ケイ
払える。旅費規程で額と条件を決めて、社員総会の議事録を残せば、役員でも非課税で受け取れる。個人事業主にはない、法人だけの仕組みだよ。
ユイ日当は高くしたほうが節税になりますよね?
ケイ「通常必要な範囲」を超えると、給与として課税されて逆効果。国内なら日帰り2,000〜3,000円、宿泊3,000〜5,000円の相場に収めて、出張報告書で実態を残すのが長く使うコツ。
よくある質問
ひとり会社でも旅費規程を作れますか?
作れます。
社員総会(株主総会)で決定して議事録を残せば、役員も日当を非課税で受け取れます。
日当の相場はいくらですか?
国内の日帰りで2,000〜3,000円、宿泊を伴う場合で3,000〜5,000円、海外で5,000〜1万円が目安です。
日当に社会保険料はかかりますか?
かかりません。
日当は報酬に含まれず、標準報酬月額の計算の対象外です。
日当は消費税の仕入税額控除ができますか?
国内出張の日当や定額の宿泊費は、通常必要な範囲なら、インボイスがなくても帳簿の記載で控除できます。
海外出張の分は不課税です。
どんな記録を残せばよいですか?
出張報告書に日付、目的、訪問先、交通機関、成果を書き、交通費の領収書と一緒に保存します。
どこからがやりすぎですか?
日当が相場を大きく超える、出張の実態がない、私的旅行を出張扱いにする、といった運用で、給与や賞与として課税され、経費も否認されます。
まとめ:次の一手
旅費規程を作れば、ひとり会社の役員も出張の日当を非課税・社会保険料の対象外で受け取り、会社は全額を経費にでき、国内分は消費税の仕入税額控除もできます。
出張の定義、交通費・宿泊費・日当の額(国内日当2,000〜5,000円)、精算方法を規程に書き、社員総会の議事録を残し、出張報告書で実態を記録して、相場の範囲で運用します。
次の一手は、上のひな形をもとに自社の規程を作り、議事録を1枚書いて、次の出張から出張報告書とセットで日当を精算することです。
接待交際費の損金算入の枠は、あわせて読みたい記事で確認してください。