交際費は、法人税で「原則として損金にならない」費用ですが、中小法人には年800万円までの特例があります。
ひとり会社の交際費が年800万円を超えることはまずないので、実務上は「交際費は全額経費」として扱えます。
ただし、何が交際費で何が違うのか、飲食費を交際費から外す記帳のルール、否認されやすい支出を知らないと、調査で経費を取り消されます。
この記事では、交際費800万円の特例の内容、1万円以下の飲食費の除外、交際費になるもの・ならないもの、帳簿に書く5項目、会議費との分け方、否認例、別表十五の書き方を説明します。
根拠は、租税特別措置法(交際費等の損金不算入、中小法人の定額控除限度額)、国税庁(交際費等の範囲、1人あたり1万円以下の飲食費)で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社で取引先との飲食を交際費と会議費に分けて記帳し、別表十五を自分で書いています。
- 資本金1億円以下の中小法人は、交際費を年800万円まで全額損金にできる(定額控除限度額)。飲食費の50%を損金にする方法との選択制だが、年間の交際費が1,600万円を超えない限り800万円の枠のほうが有利で、ひとり会社は実質的に全額損金
- 1人あたり1万円以下(2024年4月以降。それ以前は5,000円以下)の取引先との飲食費は、帳簿に年月日・相手の氏名と関係・人数・金額と店名を記載すれば、交際費から除外して会議費などで全額損金にできる。800万円の枠も使わない
- 交際費になるのは取引先との飲食、贈答、ゴルフ、慶弔金など。ならないのはひとりでの飲食、家族との食事、従業員の福利厚生、広告宣伝費。ひとり会社で否認されやすいのは、相手の記録がない飲食と、個人的な支出の混入
交際費800万円の特例の内容
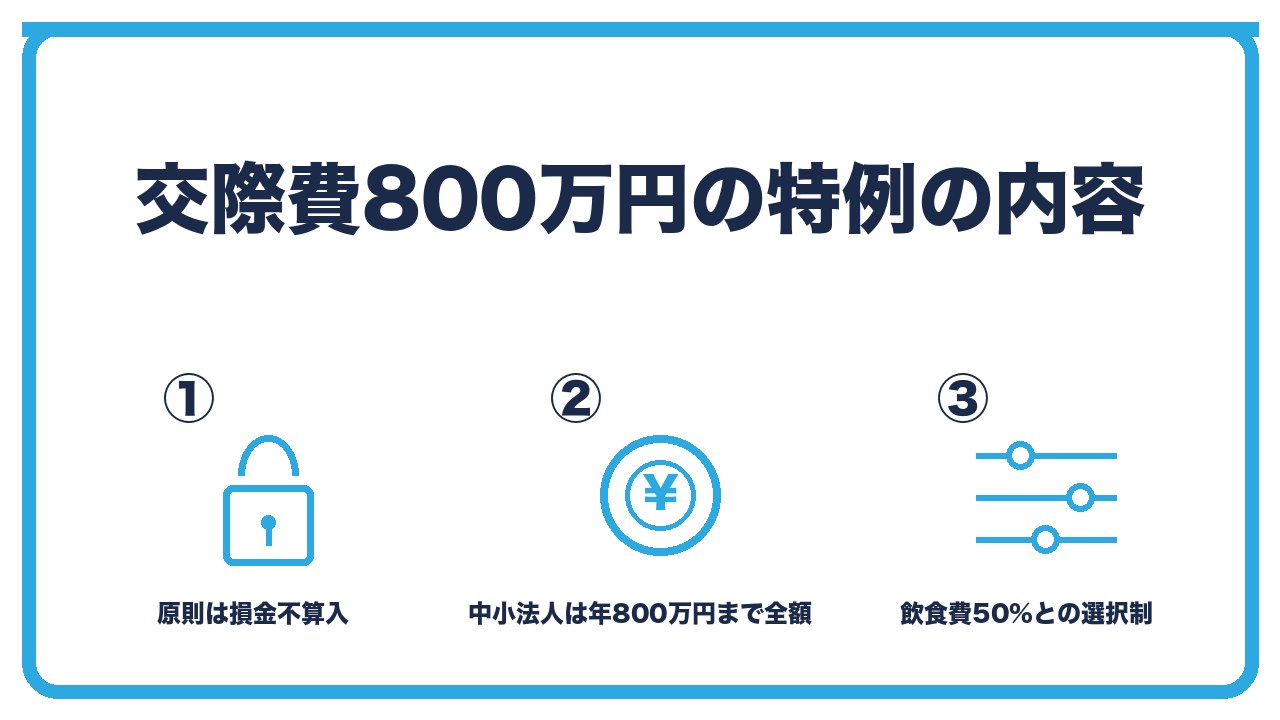
- 原則:交際費は損金不算入(経費にならない)。大企業向けの規定
- 中小法人(資本金1億円以下)の特例:年800万円まで全額損金(定額控除限度額)
- 選択制:800万円の定額控除と、飲食費の50%損金のどちらか。ひとり会社は800万円の枠が有利
原則:交際費は損金不算入(経費にならない)。大企業向けの規定
法人税法上、交際費は本来、損金(経費)にできない費用です。
会社のお金で飲食や贈答をして税金を減らすことを防ぐための規定です。
中小法人(資本金1億円以下)の特例:年800万円まで全額損金(定額控除限度額)
資本金1億円以下の中小法人(資本金5億円以上の大法人の100%子会社などを除く)は、交際費のうち年800万円までを損金にできます。
事業年度が12か月未満なら、800万円を月割りします。
ひとり会社の交際費が800万円に達することはほぼないので、交際費は実質的に全額が経費になります。
選択制:800万円の定額控除と、飲食費の50%損金のどちらか。ひとり会社は800万円の枠が有利
もう1つの方法として、交際費のうち飲食費(社内飲食を除く)の50%を損金にする方法があり、中小法人はどちらかを選べます。
飲食費が1,600万円を超えない限り、800万円の定額控除のほうが有利なので、ひとり会社は常に800万円の枠を選びます。
1人1万円以下の飲食費は交際費から除外
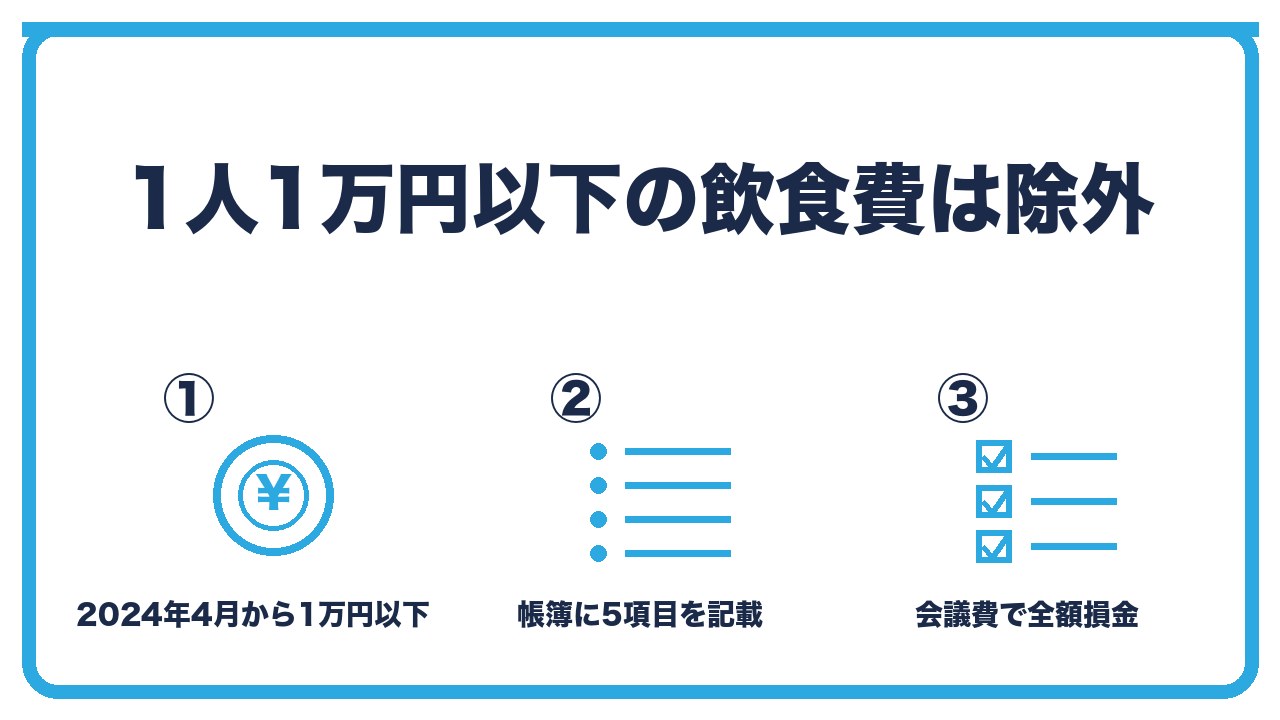
- 対象:取引先など社外の人との飲食で、1人あたり1万円以下(税抜経理なら税抜、税込経理なら税込で判定。2024年4月以降)
- 条件:帳簿に、年月日、相手の氏名(名称)と関係、参加人数、金額と店名・所在地、飲食費である旨を記載
- 効果:交際費に該当しなくなり、会議費などで全額損金。800万円の枠を使わない
対象:取引先など社外の人との飲食で、1人あたり1万円以下(税抜経理なら税抜、税込経理なら税込で判定。2024年4月以降)
取引先との飲食で、参加者1人あたりの金額が1万円以下なら、交際費から除外できます。
2024年4月1日以後の支出から、基準が5,000円から1万円に引き上げられました。
1人あたりの額は、飲食費の総額を参加人数(自社の人を含む)で割って判定します。税抜経理なら税抜、税込経理なら税込の金額です。
条件:帳簿に、年月日、相手の氏名(名称)と関係、参加人数、金額と店名・所在地、飲食費である旨を記載
除外の条件は、帳簿(会計ソフトの摘要欄や、別の記録)に次の5項目を記載することです。
1 飲食のあった年月日、2 参加した取引先の氏名または名称と、自社との関係、3 参加した人数、4 費用の金額と、飲食店の名称と所在地、5 その他(飲食費であることが分かる事項)。
会計ソフトの摘要に「10/16 ○○株式会社 △△様(取引先)との打合せ 3名 □□(住所) 飲食費」と書けば足ります。
効果:交際費に該当しなくなり、会議費などで全額損金。800万円の枠を使わない
5項目を記載した1万円以下の飲食費は、交際費ではなく会議費などの科目で全額損金になります。
ひとり会社では800万円の枠が余っているので節税額は変わりませんが、別表十五に書く交際費の額が減り、記帳が整理されます。
逆に、5項目の記載がないと、1万円以下でも交際費として扱われます(800万円の枠内なら損金にはなります)。
交際費になるもの・ならないもの、会議費との分け方
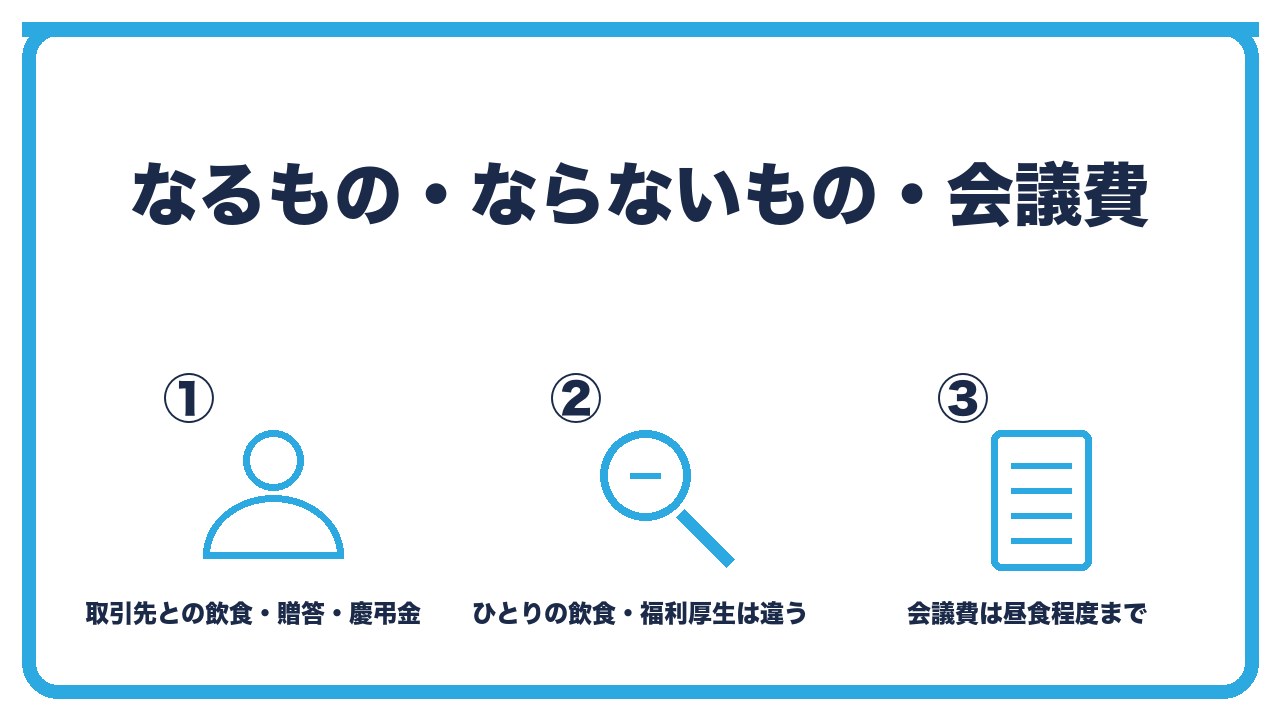
- 交際費になる:取引先との飲食(1人1万円超)、お中元・お歳暮などの贈答、ゴルフや旅行への招待、取引先の慶弔金、紹介料的な謝礼
- 交際費にならない:ひとりでの飲食(経費にもならない)、従業員全員の福利厚生、カレンダーなど広告宣伝の配布物、会議に伴う弁当・茶菓(会議費)、取材や調査の謝礼
- 会議費との分け方:会議の場所と内容が「会議」で、通常の昼食程度(1人1万円以下)なら会議費。夜の飲酒を伴う接待は交際費
交際費になる:取引先との飲食(1人1万円超)、お中元・お歳暮などの贈答、ゴルフや旅行への招待、取引先の慶弔金、紹介料的な謝礼
交際費は、取引先など事業に関係する人に対する接待、供応、慰安、贈答の費用です。
取引先との会食(1人1万円を超えるもの、または5項目の記載がないもの)、お中元・お歳暮・手土産、ゴルフや観劇への招待、取引先の祝儀や香典、紹介者への謝礼などが該当します。
交際費にならない:ひとりでの飲食(経費にもならない)、従業員全員の福利厚生、カレンダーなど広告宣伝の配布物、会議に伴う弁当・茶菓(会議費)、取材や調査の謝礼
代表者がひとりで食べた食事は、交際費でも会議費でもなく、個人の支出です。
従業員全員を対象とする慰安や、不特定多数に配るカレンダーや試供品(広告宣伝費)、会議の弁当や茶菓(会議費)、取材・調査の謝礼(取材費・業務委託費)は、交際費ではありません。
会議費との分け方:会議の場所と内容が「会議」で、通常の昼食程度(1人1万円以下)なら会議費。夜の飲酒を伴う接待は交際費
打合せを兼ねた昼食や、カフェでの商談の飲み物代は、会議費です。
判断の目安は、「会議の実態があるか」と「飲食の程度が通常の会議の範囲か」で、夜に飲酒を伴う会食は、商談があっても交際費です。
1人1万円以下で5項目を記載すれば、どちらに分類しても全額損金なので、迷ったら会議費にして5項目を書いておきます。
ひとり会社で否認されやすい支出と、別表十五の書き方
- 否認されやすい:相手の名前がない飲食、家族や友人との食事、休日や自宅近くの飲食が多い、毎日のように飲食がある
- 対策:領収書に相手と人数と目的をメモ、会計ソフトの摘要に5項目、個人的な支出は会社のカードで払わない
- 別表十五:交際費の総額、うち飲食費、定額控除限度額800万円を記載し、損金不算入額(ひとり会社は通常0)を計算
否認されやすい:相手の名前がない飲食、家族や友人との食事、休日や自宅近くの飲食が多い、毎日のように飲食がある
税務調査で見られるのは、「誰と」「何のために」です。
相手の名前がない飲食の領収書、家族や友人との食事、休日や自宅近くの飲食店が多い、ほぼ毎日飲食の領収書がある、といった状態は、個人的な支出とみなされ、交際費ではなく役員への給与(賞与)として否認されます。
対策:領収書に相手と人数と目的をメモ、会計ソフトの摘要に5項目、個人的な支出は会社のカードで払わない
領収書の裏に、相手の名前と会社名、人数、目的をその場で書きます。
会計ソフトに入力するときに、摘要に5項目を書きます。
個人的な飲食は会社のカードで払わず、会社の経費に混ぜないことが、いちばんの対策です。
別表十五:交際費の総額、うち飲食費、定額控除限度額800万円を記載し、損金不算入額(ひとり会社は通常0)を計算
法人税の申告書の別表十五「交際費等の損金算入に関する明細書」に、交際費の支出額の総額、そのうち飲食費の額、定額控除限度額(800万円。12か月未満は月割)を書きます。
交際費が800万円以下なら損金不算入額は0で、別表四への加算はありません。
交際費から除外した1万円以下の飲食費は、別表十五には書きません。
支出の分類の一覧
| 支出 | 科目 | 損金 | 記録 |
|---|---|---|---|
| 取引先との会食、1人1万円以下、5項目記載あり | 会議費など | 全額 | 5項目を摘要に |
| 取引先との会食、1人1万円以下、5項目記載なし | 交際費 | 800万円の枠内で全額 | 相手と目的をメモ |
| 取引先との会食、1人1万円超 | 交際費 | 800万円の枠内で全額 | 相手と目的をメモ |
| お中元・お歳暮・手土産 | 交際費 | 800万円の枠内で全額 | 贈り先の記録 |
| 取引先のゴルフ・招待 | 交際費 | 800万円の枠内で全額 | 相手の記録 |
| 取引先の祝儀・香典 | 交際費 | 800万円の枠内で全額 | 案内状など |
| 会議の弁当・茶菓、商談のカフェ代 | 会議費 | 全額 | 相手と内容 |
| 不特定多数へのカレンダー・試供品 | 広告宣伝費 | 全額 | — |
| ひとりでの飲食 | 経費外(役員の個人支出) | 不可 | — |
| 家族・友人との食事 | 経費外(役員給与とみなされる) | 不可 | — |
 ユイ
交際費は経費にならないと聞いて、取引先との食事代を落とすのをためらっています。
 ケイ
中小法人なら年800万円まで全額損金。ひとり会社がそこまで使うことはないから、実質全額経費。相手の名前と人数と目的を記録しておけば大丈夫。
ユイ1人1万円以下なら交際費じゃなくなるんですよね?
ケイ帳簿に年月日・相手と関係・人数・金額と店名・飲食費の旨の5項目を書けば、交際費から除外して会議費で全額損金。ひとり会社では節税額は変わらないけど、記録の習慣としてやっておくと調査で強い。
よくある質問
交際費800万円の特例とは何ですか?
資本金1億円以下の中小法人が、交際費を年800万円まで全額損金にできる制度です。
飲食費の50%を損金にする方法との選択制です。
ひとり会社はどちらを選べばよいですか?
800万円の定額控除です。
飲食費が1,600万円を超えない限り、こちらが有利です。
1人1万円以下の飲食費は、どう扱いますか?
帳簿に5項目(年月日、相手の氏名と関係、人数、金額と店名・所在地、飲食費である旨)を記載すれば、交際費から除外して会議費などで全額損金にできます。
ひとりで食べた食事は交際費になりますか?
なりません。
交際費にも会議費にもならず、役員の個人的な支出です。
会議費と交際費はどう分けますか?
会議の実態があり、昼食程度の通常の範囲なら会議費、夜の飲酒を伴う接待は交際費です。
1人1万円以下で5項目を記載すれば、どちらでも全額損金です。
別表十五には何を書きますか?
交際費の総額、うち飲食費、定額控除限度額800万円を書き、損金不算入額(ひとり会社は通常0)を計算します。
まとめ:次の一手
中小法人の交際費は年800万円まで全額損金で、ひとり会社は実質的に全額が経費になり、1人1万円以下の飲食費は5項目を帳簿に書けば交際費から除外できます。
交際費になるのは取引先との飲食・贈答・招待・慶弔金で、ひとりでの飲食や家族との食事は経費にならず、相手の記録がない飲食は否認されやすいので、領収書に相手・人数・目的をメモし、摘要に5項目を書きます。
次の一手は、会計ソフトの飲食費の摘要を見直し、相手の名前と人数が書かれていないものに追記して、個人的な支出が混ざっていないかを確認することです。
領収書の保存方法は、あわせて読みたい記事で確認してください。