領収書の保存は、「とりあえず箱に入れておく」でも税務上は成り立ちますが、電子で受け取った領収書だけは電子のまま保存しないと要件を満たしません。
紙・スキャン・電子データで、保存のルールが違うからです。
この記事では、法人の領収書の保存方法を3区分で説明し、保存期間、宛名なしや個人名の領収書の扱い、インボイスとしての確認点、ひとり会社の整理の型、なくしたときの対処をまとめます。
根拠は、法人税法(帳簿書類の保存)、電子帳簿保存法(スキャナ保存と電子取引の要件)、消費税法(インボイスの保存、簡易インボイス)、国税庁の一問一答で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の領収書を、紙は月ごとの封筒、電子は会計ソフトの書類保存に分けて管理しています。
- 領収書の保存は受け取った形で3つに分かれる。紙で受け取った→紙のまま保存(またはスキャナ保存の要件で電子化)。電子データで受け取った(PDF、ネット通販の領収書、メール添付)→電子のまま保存が義務。紙に印刷して保存するだけでは要件を満たさない
- 保存期間は、その事業年度の確定申告書の提出期限の翌日から7年。赤字(欠損金)が出た事業年度は10年。宛名なしのレシートでも、日付・店名・金額・内容が分かれば経費の証拠になり、小売業や飲食店などのインボイス(簡易インボイス)は宛名不要
- ひとり会社の整理は、月ごとの封筒かクリアファイルに紙の領収書を入れ、電子データは会計ソフトの書類保存か日付・取引先・金額をファイル名にしたフォルダに入れる。なくしたら再発行を頼み、無理なら出金伝票とカード明細や通帳の記録で補う
受け取った形で決まる3つの保存区分
- 区分1:紙で受け取った→紙のまま保存。要件はなく、整理して7年置いておくだけ
- 区分2:紙をスキャンして電子で保存→スキャナ保存。解像度・カラー・タイムスタンプか訂正削除履歴・入力期限の要件
- 区分3:電子データで受け取った(PDF、ネット通販、メール添付)→電子取引。電子のまま、改ざん防止と検索の要件で保存
区分1:紙で受け取った→紙のまま保存。要件はなく、整理して7年置いておくだけ
店舗でもらった紙の領収書やレシートは、紙のまま保存できます。
電子帳簿保存法の要件はかからず、日付順や月ごとに整理して保存期間の間置いておけば足ります。
感熱紙のレシートは時間がたつと文字が消えるので、長期保存するものはコピーかスキャンを添えます。
区分2:紙をスキャンして電子で保存→スキャナ保存。解像度・カラー・タイムスタンプか訂正削除履歴・入力期限の要件
紙の領収書をスキャンやスマートフォンの撮影で電子化し、紙を捨てるなら、スキャナ保存の要件を満たします。
解像度200dpi以上でカラー、タイムスタンプの付与または訂正削除の履歴が残るシステムでの保存、受け取ってからおおむね2か月と7営業日以内の入力、日付・金額・取引先での検索、が主な要件です。
会計ソフトのレシート撮影機能は、この要件を満たすように作られています。
区分3:電子データで受け取った(PDF、ネット通販、メール添付)→電子取引。電子のまま、改ざん防止と検索の要件で保存
ネット通販の領収書データ、メールで届いたPDFの領収書、クラウドサービスの利用明細は電子取引で、電子のまま保存する義務があります。
紙に印刷して保存するだけでは要件を満たしません。
改ざん防止(タイムスタンプ、訂正削除履歴のあるシステム、または事務処理規程)と、日付・金額・取引先での検索ができることが要件です。
保存期間と、宛名なし・個人名の領収書
- 保存期間:事業年度の確定申告書の提出期限の翌日から7年。欠損金がある事業年度は10年
- 宛名なしのレシート:日付・店名・金額・内容が分かれば経費の証拠になる。小売・飲食・タクシーなどの簡易インボイスは宛名不要
- 宛名が代表者の個人名:会社の経費として使ったことが分かれば認められる。可能なら法人名で受け取る
保存期間:事業年度の確定申告書の提出期限の翌日から7年。欠損金がある事業年度は10年
法人の帳簿書類の保存期間は、その事業年度の確定申告書の提出期限の翌日から7年間です。
赤字(欠損金)が出て繰越しをする事業年度は、10年間です。
3月決算の会社なら、2026年3月期の領収書は、申告期限の2026年5月末の翌日から7年で、2033年5月末までです。
宛名なしのレシート:日付・店名・金額・内容が分かれば経費の証拠になる。小売・飲食・タクシーなどの簡易インボイスは宛名不要
レシートには宛名がありませんが、日付、店名、金額、買ったものが印字されていれば、経費の証拠として十分です。
消費税のインボイスでも、小売業、飲食店、タクシー、駐車場など不特定多数を相手にする業種は、宛名のない「簡易インボイス(適格簡易請求書)」が認められています。
宛名が代表者の個人名:会社の経費として使ったことが分かれば認められる。可能なら法人名で受け取る
宛名が代表者の個人名になっている領収書でも、会社の事業のための支出であれば経費として認められます。
ただし、会社の経費か個人の支出かの区別があいまいになるので、法人名で受け取れる場面では法人名で受け取ります。
インボイスとして使えるかの確認点
- インボイスの要件:発行者の名称と登録番号、日付、内容、税率ごとの金額と適用税率、税率ごとの消費税額、宛名
- 簡易インボイス:宛名が不要で、税率ごとの消費税額か適用税率のどちらかでよい
- 少額特例:売上1億円以下などの事業者は、1万円未満の取引はインボイスなしで帳簿のみで控除できる(2029年9月まで)
インボイスの要件:発行者の名称と登録番号、日付、内容、税率ごとの金額と適用税率、税率ごとの消費税額、宛名
消費税の課税事業者で仕入税額控除を受けるには、受け取った領収書がインボイスの要件を満たしている必要があります。
登録番号(T+13桁)が書かれているかを、まず確認します。
免税事業者が発行した領収書には登録番号がなく、仕入税額控除は経過措置で一部(2026年9月までは80%、2029年9月までは50%)しか認められません。
簡易インボイス:宛名が不要で、税率ごとの消費税額か適用税率のどちらかでよい
小売店や飲食店のレシートは、簡易インボイスとして、宛名が不要で、消費税額か適用税率のどちらかが書いてあれば足ります。
ほとんどのレジのレシートは、登録番号と税率ごとの金額が印字されています。
少額特例:売上1億円以下などの事業者は、1万円未満の取引はインボイスなしで帳簿のみで控除できる(2029年9月まで)
基準期間の課税売上高が1億円以下(または特定期間が5,000万円以下)の事業者は、税込1万円未満の取引について、インボイスがなくても帳簿の記載だけで仕入税額控除ができる経過措置があります(2029年9月30日まで)。
ひとり会社の多くは対象で、少額のレシートの登録番号を1枚ずつ確認する負担は軽くなっています。それでも領収書自体は法人税のために保存します。
ひとり会社の整理の型と、なくしたときの対処
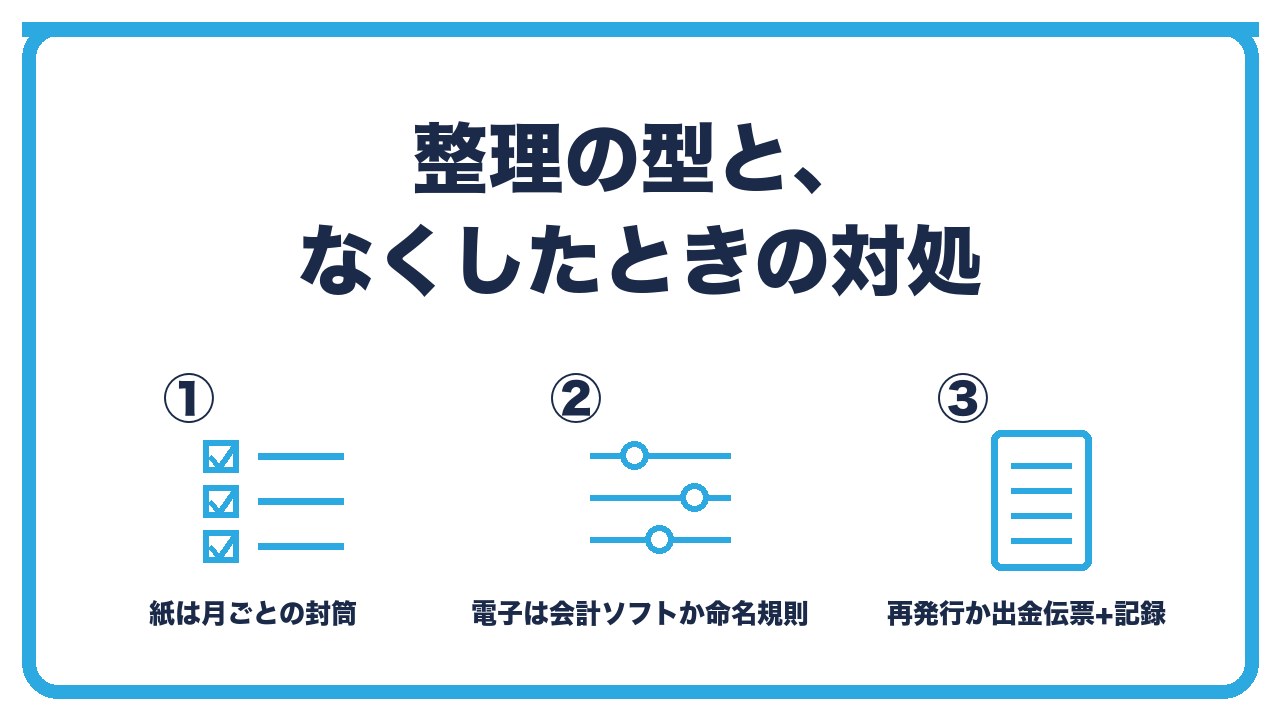
- 紙:月ごとの封筒かクリアファイルに入れ、会計ソフトの仕訳番号を書いておく。年度ごとに箱にまとめる
- 電子:会計ソフトの書類保存機能にアップロード。または「日付_取引先_金額.pdf」で保存用フォルダに
- なくした:発行者に再発行を依頼。無理なら出金伝票(日付・相手・金額・内容)を作り、カード明細や通帳の記録を添える
紙:月ごとの封筒かクリアファイルに入れ、会計ソフトの仕訳番号を書いておく。年度ごとに箱にまとめる
紙の領収書は、月ごとの封筒やクリアファイルに入れて、会計ソフトに入力した仕訳の番号を領収書に書いておくと、税務調査で照合が早くなります。
事業年度が終わったら、12か月分を1つの箱か厚めのファイルにまとめ、年度を書いて保管します。
電子:会計ソフトの書類保存機能にアップロード。または「日付_取引先_金額.pdf」で保存用フォルダに
電子で受け取った領収書は、会計ソフトの書類保存機能(電子取引の要件に対応したもの)にアップロードすれば、仕訳と紐づけて保存できます。
会計ソフトを使わない場合は、「20261016_○○株式会社_33000.pdf」のように日付・取引先・金額をファイル名にして保存用フォルダに入れ、事務処理規程を備えます。
なくした:発行者に再発行を依頼。無理なら出金伝票(日付・相手・金額・内容)を作り、カード明細や通帳の記録を添える
領収書をなくしたら、まず発行者に再発行を頼みます。
再発行が難しい場合は、出金伝票に日付・支払先・金額・内容を書き、カードの利用明細や通帳の振込記録を添えて、支払いの事実を示します。
これで経費として認められることが多いですが、消費税の仕入税額控除は、インボイスがないと(少額特例を除き)受けられません。
領収書の保存区分と要件の一覧
| 受け取り方 | 保存区分 | 保存方法 | 主な要件 |
|---|---|---|---|
| 店舗の紙の領収書・レシート | 紙 | 紙のまま | なし(整理して保存) |
| 紙をスキャンして紙を捨てる | スキャナ保存 | 電子(画像) | 200dpi以上・カラー、タイムスタンプか訂正削除履歴、入力期限、検索 |
| ネット通販の領収書データ | 電子取引 | 電子のまま | 改ざん防止(規程でも可)、検索 |
| メール添付のPDF領収書 | 電子取引 | 電子のまま | 同上 |
| クラウドサービスの利用明細 | 電子取引 | 電子のまま | 同上 |
| 保存期間 | 共通 | 7年(欠損金の年は10年) | 確定申告の提出期限の翌日から |
 ユイ
ネット通販の領収書は、印刷してファイルに入れておけばいいですか?
 ケイ
印刷だけではだめ。電子で受け取った領収書は電子取引で、電子のまま保存する義務がある。会計ソフトの書類保存にアップロードするか、日付と取引先と金額をファイル名にしてフォルダに保存しよう。
ユイレシートに宛名がないと、経費にできませんか?
ケイできる。日付・店名・金額・内容が分かれば証拠になるし、小売や飲食のレシートは宛名なしの簡易インボイスとしても有効。宛名は必須ではない。
よくある質問
領収書は紙のまま保存してよいですか?
紙で受け取ったものは、紙のまま保存できます。
電子で受け取ったものは、電子のまま保存する義務があります。
保存期間はどのくらいですか?
事業年度の確定申告書の提出期限の翌日から7年、欠損金がある事業年度は10年です。
宛名なしのレシートは経費にできますか?
できます。
日付・店名・金額・内容が分かれば証拠になり、小売や飲食のレシートは簡易インボイスとして宛名不要です。
宛名が代表者の個人名でも大丈夫ですか?
会社の事業のための支出であれば認められます。
法人名で受け取れる場面では法人名にします。
スマートフォンで撮影して紙を捨ててもよいですか?
スキャナ保存の要件(解像度、カラー、タイムスタンプか訂正削除履歴のあるシステム、入力期限)を満たせば捨てられます。
会計ソフトの撮影機能はこの要件に対応しています。
領収書をなくしたら、どうしますか?
再発行を頼み、無理なら出金伝票にカード明細や通帳の記録を添えて支払いの事実を示します。
まとめ:次の一手
領収書の保存は、紙で受け取ったら紙のまま、スキャンして捨てるならスキャナ保存の要件、電子で受け取ったら電子のまま、の3区分で、保存期間は7年(欠損金の年は10年)です。
宛名なしや個人名の領収書も内容が分かれば経費の証拠になり、ひとり会社は紙を月ごとの封筒、電子を会計ソフトの書類保存に分ける型で回します。
次の一手は、ネット通販やメールで受け取った領収書を印刷だけで保存していないかを確認し、電子のまま保存する場所(会計ソフトかフォルダ)を決めることです。
カードの利用明細の保存と、電子取引の事務処理規程は、あわせて読みたい記事で確認してください。