法人カードの利用明細は、紙で届かなくなり、カード会社のサイトで見るのが当たり前になりました。
その明細を「見るだけ」で保存していないと、電子帳簿保存法の電子取引の保存義務を満たさず、税務調査で経費の根拠を示せないことがあります。
この記事では、クレジットカードの利用明細を電子帳簿保存法でどう保存するか、Web明細と紙の明細の違い、明細が領収書の代わりにならない理由、会計ソフト連携での注意、個人カードの場合、保存していなかった場合の対処を説明します。
根拠は国税庁(電子帳簿保存法の電子取引の保存要件、一問一答、インボイスの保存)で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の経費を法人カードで払い、Web明細のPDFを毎月保存する運用を続けています。
- カード会社のサイトからダウンロードするWeb明細は電子取引のデータで、電子のまま(PDFやCSV)、改ざん防止の措置と日付・金額・取引先での検索ができる形で保存する。紙で郵送される明細は、紙のまま保存してよい
- 利用明細は取引の一覧であって、個々の支払いの領収書やインボイスの代わりにはならない。消費税の仕入税額控除には、店舗やネット通販の領収書・インボイスが必要で、明細と領収書の両方を保存する
- 会計ソフトのカード連携で取り込んだ明細データは、取り込み元のWeb明細の保存を兼ねない場合がある。カード会社のサイトのPDFをダウンロードして会計ソフトか保存用フォルダに保存する運用にする。保存期間は7年
Web明細は電子取引、紙の明細は紙で保存
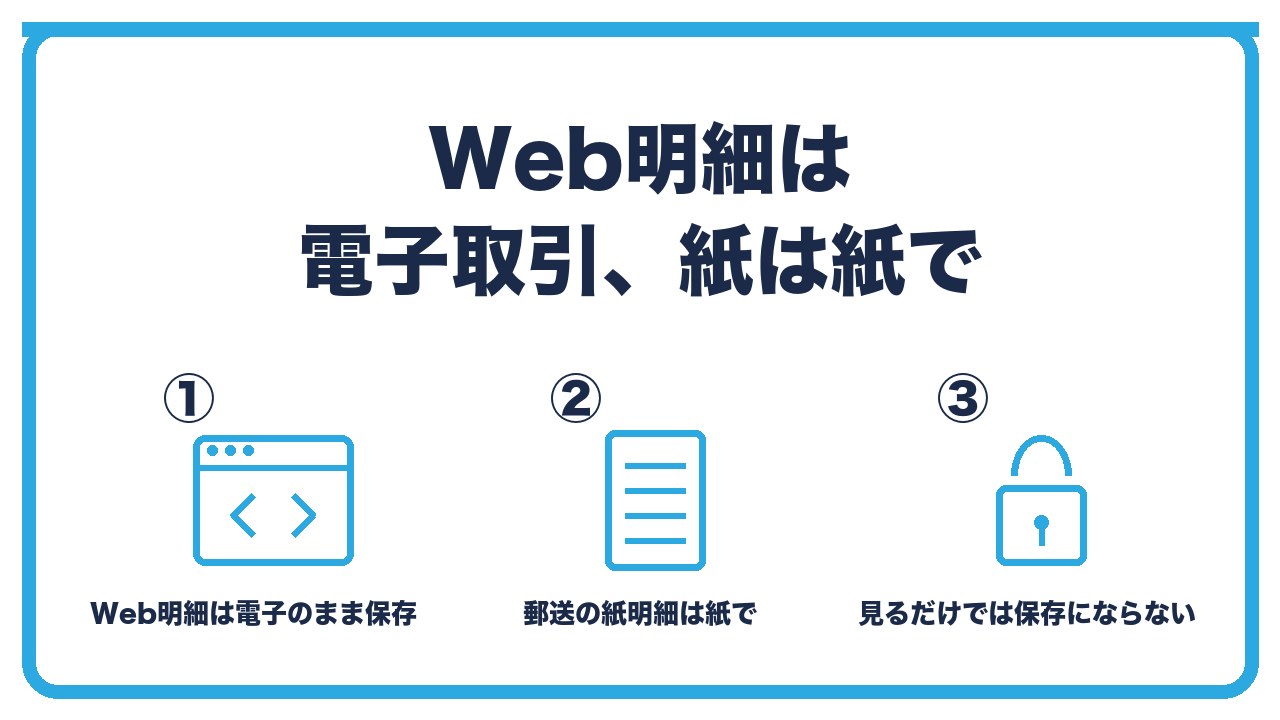
- Web明細(サイトでダウンロードするPDF・CSV):電子取引のデータ。電子のまま保存する義務
- 紙の明細(郵送):紙で受け取った書類。紙のまま保存してよい(スキャナ保存も可)
- サイトで見るだけ、スクリーンショットだけ、は保存にならない
Web明細(サイトでダウンロードするPDF・CSV):電子取引のデータ。電子のまま保存する義務
カード会社のサイトやアプリで提供される利用明細は、電子的に受け取った取引情報(電子取引)にあたります。
電子帳簿保存法では、電子取引のデータは、紙に印刷して保存するのではなく、電子のまま保存することが義務です(2024年1月から完全義務化)。
毎月、PDFかCSVをダウンロードして保存します。
紙の明細(郵送):紙で受け取った書類。紙のまま保存してよい(スキャナ保存も可)
郵送で届く紙の明細は、紙の書類として、紙のまま保存できます。
スキャンして電子で保存するなら、スキャナ保存の要件(解像度、タイムスタンプまたは訂正削除履歴のあるシステム)を満たします。
同じカードでWeb明細と紙の明細の両方がある場合は、受け取った形ごとにそれぞれのルールで保存します。
サイトで見るだけ、スクリーンショットだけ、は保存にならない
カード会社のサイトは、明細の閲覧期間が限られています(数か月から数年)。
サイトで見られる状態は「保存」ではなく、閲覧期間が過ぎると消えます。
スクリーンショットは、検索要件(日付・金額・取引先で検索できること)を満たしにくいので、PDFかCSVのダウンロードを基本にします。
利用明細は領収書・インボイスの代わりにならない
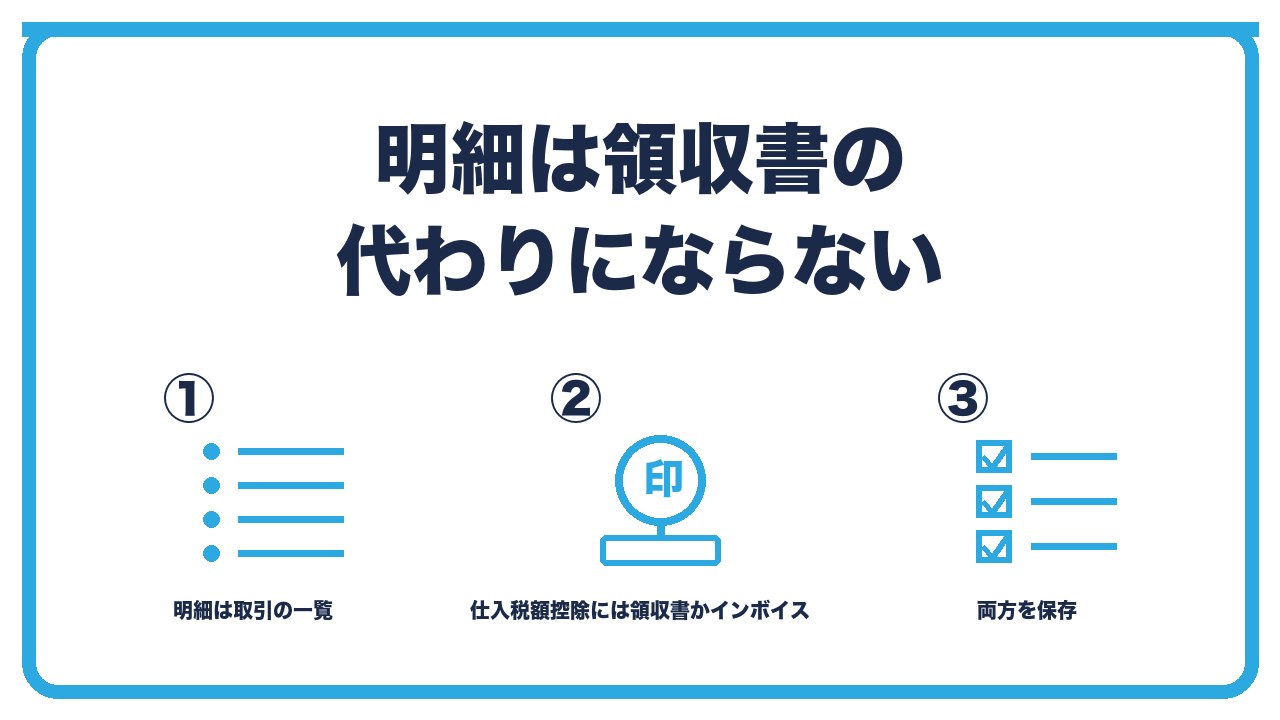
- 利用明細は「いつ・どこで・いくら」の一覧。品目や消費税率、発行者の登録番号は書かれていない
- 消費税の仕入税額控除には、店舗の領収書やネット通販の領収書データ(インボイス)が必要
- 実務:明細(全体の照合用)と、個々の領収書・インボイス(取引の証拠)の両方を保存する
利用明細は「いつ・どこで・いくら」の一覧。品目や消費税率、発行者の登録番号は書かれていない
利用明細には、利用日、店名、金額が並びますが、何を買ったか、消費税率、相手のインボイス登録番号は載っていません。
法人税の経費の根拠としては補助的に使えますが、「何の経費か」は明細だけでは分かりません。
消費税の仕入税額控除には、店舗の領収書やネット通販の領収書データ(インボイス)が必要
消費税の仕入税額控除は、インボイスの保存が要件です。
カードの利用明細はインボイスではないので、店舗でもらう領収書(レシート)や、ネット通販のサイトからダウンロードする領収書データを保存します。
1万円未満の少額の取引は、一定規模以下の事業者ならインボイスがなくても帳簿のみで控除できる経過措置(2029年9月まで)がありますが、それでも帳簿に相手と内容を記載する必要があります。
実務:明細(全体の照合用)と、個々の領収書・インボイス(取引の証拠)の両方を保存する
明細は、1か月の利用を漏れなく記帳したかを照合する一覧として保存し、個々の取引の証拠は領収書やインボイスで保存します。
ネット通販の領収書データは電子取引なので電子のまま、店舗のレシートは紙のままかスキャナ保存です。
会計ソフト連携での注意と、保存の要件
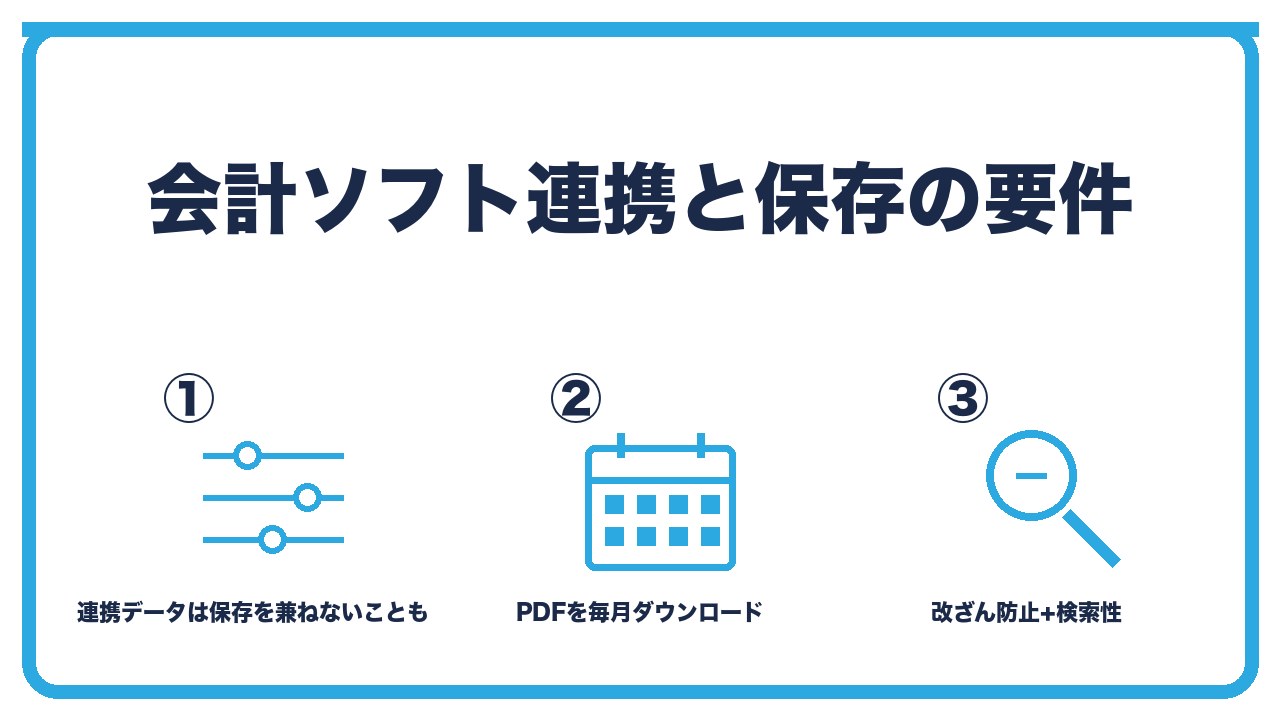
- 会計ソフトのカード連携:仕訳の自動作成には便利だが、取り込んだデータが「明細の保存」を兼ねるかはソフトによる
- 運用:カード会社のサイトからPDFを毎月ダウンロードし、会計ソフトの書類保存機能か、保存用フォルダに入れる
- 保存の要件:改ざん防止(タイムスタンプ、訂正削除履歴のあるシステム、または事務処理規程)+日付・金額・取引先で検索できること
会計ソフトのカード連携:仕訳の自動作成には便利だが、取り込んだデータが「明細の保存」を兼ねるかはソフトによる
会計ソフトがカード会社と連携して取り込むのは、仕訳を作るための取引データです。
これが電子取引の保存要件を満たす形で保存されているかは、ソフトの仕様によります。
会計ソフトの案内で「連携データが電子帳簿保存法に対応した保存になるか」を確認し、対応していなければ、別途PDFを保存します。
運用:カード会社のサイトからPDFを毎月ダウンロードし、会計ソフトの書類保存機能か、保存用フォルダに入れる
毎月の締め日の後に、カード会社のサイトから明細のPDFをダウンロードします。
会計ソフトに電子取引の書類保存機能があれば、そこにアップロードすれば改ざん防止と検索の要件を満たせます。
ない場合は、「2026-10_○○カード_123456円.pdf」のように日付・取引先・金額をファイル名に入れて、保存用フォルダに入れ、事務処理規程を備えます。
保存の要件:改ざん防止(タイムスタンプ、訂正削除履歴のあるシステム、または事務処理規程)+日付・金額・取引先で検索できること
電子取引の保存要件は、改ざん防止の措置と、検索できることの2つです。
改ざん防止は、タイムスタンプ、訂正や削除の履歴が残るシステム、または「正当な理由がない訂正・削除を防止する事務処理規程」のいずれかです。
検索は、日付・金額・取引先で探せることで、ファイル名の付け方か索引簿で対応できます。基準期間の売上が5,000万円以下なら、税務調査でダウンロードの求めに応じられれば検索要件は不要です。
個人カードを使った場合、保存期間、保存していなかった場合
- 個人カードで事業の経費を払った:会社が代表者に精算(役員借入金)。明細の該当部分と領収書を保存
- 保存期間:7年(欠損金がある事業年度は10年)
- 保存していなかった:カード会社のサイトで遡ってダウンロードし、取得できない期間は再発行を依頼。今後は毎月の運用に
個人カードで事業の経費を払った:会社が代表者に精算(役員借入金)。明細の該当部分と領収書を保存
法人カードがなく、代表者の個人カードで事業の経費を払った場合は、立替精算の形にします。
会社は代表者への未払い(役員借入金)として記帳し、あとで精算します。
個人カードの明細は私用の取引も混ざっているので、事業の取引の部分が分かる形で明細を保存し、個々の領収書も保存します。
保存期間:7年(欠損金がある事業年度は10年)
帳簿と書類の保存期間は、事業年度の確定申告書の提出期限の翌日から7年です。
赤字(欠損金)が出た事業年度は10年になります。
保存していなかった:カード会社のサイトで遡ってダウンロードし、取得できない期間は再発行を依頼。今後は毎月の運用に
これまでWeb明細を保存していなかった場合は、カード会社のサイトで閲覧できる期間の分を今すぐダウンロードします。
閲覧期間を過ぎた分は、カード会社に明細の再発行(有料のことがある)を依頼します。
電子取引の保存要件を満たしていなくても、取引の事実を他の書類(領収書、帳簿)で示せれば経費が否認されるとは限りませんが、今後は毎月の運用を決めておきます。
カード明細と領収書の保存方法の一覧
| 書類 | 受け取り方 | 区分 | 保存方法 | 役割 |
|---|---|---|---|---|
| カードのWeb明細 | サイトでダウンロード | 電子取引 | PDF/CSVを電子のまま。改ざん防止+検索 | 1か月の利用の照合 |
| カードの紙の明細 | 郵送 | 紙の書類 | 紙のまま(またはスキャナ保存) | 同上 |
| 店舗の領収書・レシート | 紙で受取 | 紙の書類 | 紙のまま(またはスキャナ保存) | 個々の取引の証拠、インボイス |
| ネット通販の領収書データ | サイトでダウンロード | 電子取引 | 電子のまま | 同上 |
| 会計ソフトの連携データ | 自動取込 | 仕訳の元データ | ソフトの仕様による | 記帳の省力化 |
 ユイ
法人カードの明細は、サイトでいつでも見られるから保存しなくていいですよね?
 ケイ
見られるのは閲覧期間の間だけで、保存にはならない。Web明細は電子取引だから、PDFをダウンロードして電子のまま保存する義務がある。毎月、締め日のあとにダウンロードする習慣にしよう。
ユイ明細があれば、レシートは捨てていいですか?
ケイだめ。明細は「いつどこでいくら」の一覧で、何を買ったかも消費税率も登録番号も載っていない。仕入税額控除にはレシートやネット通販の領収書データが要る。明細と領収書の両方を保存する。
よくある質問
クレジットカードのWeb明細は、電子帳簿保存法の対象ですか?
対象です。
電子取引のデータとして、PDFやCSVを電子のまま、改ざん防止と検索の要件を満たして保存します。
紙で郵送される明細は、どう保存しますか?
紙のまま保存できます。
スキャンして電子で保存するなら、スキャナ保存の要件を満たします。
利用明細があれば、領収書は不要ですか?
不要にはなりません。
明細は取引の一覧で、消費税の仕入税額控除には店舗やネット通販の領収書(インボイス)が必要です。
会計ソフトに連携していれば、明細の保存は済んでいますか?
ソフトの仕様によります。
連携データが電子取引の保存要件を満たすかを確認し、満たさなければPDFを別に保存します。
個人カードで経費を払った場合の明細は?
事業の取引の部分が分かる形で明細を保存し、個々の領収書も保存して、会社から代表者に精算します。
明細を保存していませんでした。どうすればよいですか?
カード会社のサイトで遡ってダウンロードし、閲覧期間を過ぎた分は再発行を依頼します。
今後は毎月ダウンロードする運用にします。
まとめ:次の一手
カードのWeb明細は電子取引のデータなので、毎月PDFかCSVをダウンロードして、改ざん防止と検索の要件を満たして電子のまま保存し、紙の明細は紙のまま保存します。
明細は取引の一覧で領収書やインボイスの代わりにならないので、店舗のレシートやネット通販の領収書データも別に保存し、会計ソフトの連携データが保存を兼ねるかは仕様を確認します。
次の一手は、カード会社のサイトで閲覧できる期間の明細を今すぐすべてダウンロードし、会計ソフトの書類保存機能か保存用フォルダに入れることです。
電子取引の保存に使う事務処理規程の作り方は、あわせて読みたい記事で確認してください。