「電子帳簿保存法に対応しないと、どうなるの?」
令和6年1月から電子取引データの保存が義務になりましたが、「何をしないといけないのか」「しなかったら何が起きるのか」は、いまだに分かりにくいままです。
この記事では、電子帳簿保存法に対応しない場合の扱いを、義務の範囲、罰則と青色申告への影響、猶予措置の条件、売上5,000万円以下の緩和、そしてひとり会社が最低限やること3つの順に説明します。
根拠は国税庁の「電子帳簿保存法一問一答(電子取引関係)」と、電子取引データの保存方法の案内(令和6年1月以後)で、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、電子取引データの保存と事務処理規程の整備を自分で行っています。
- 令和6年1月から、メールやサイトで受け取った請求書・領収書(電子取引データ)は、紙に印刷しての保存は認められず、データのまま保存する義務がある
- 対応しないと、直ちに罰金があるわけではないが、青色申告の承認が取り消される可能性と、改ざんがあれば重加算税が10%加重される規定がある。税務調査で保存状況を見られる
- ひとり会社の現実的な対応は、受け取ったデータをフォルダに保存し、改ざん防止の事務処理規程を作り、求められたらダウンロードして出せるようにする、の3つ。売上5,000万円以下なら検索機能は不要
電子帳簿保存法の「義務」は電子取引データの保存だけ
- 3つの区分のうち、義務なのは1つ
- 電子取引とは:メール・サイト・クラウドでのやり取り
- 紙に印刷しての保存は認められない
3つの区分のうち、義務なのは1つ
電子帳簿保存法には、3つの区分があります。
「電子帳簿等保存」は、会計ソフトで作った帳簿や決算書をデータのまま保存するもので、任意です。
「スキャナ保存」は、紙で受け取った領収書をスキャンしてデータで保存するもので、任意です。
「電子取引データの保存」は、メールやサイトで受け取った請求書・領収書をデータのまま保存するもので、これだけが義務です。
「対応しないとどうなる」の対象は、この電子取引データの保存です。
電子取引とは:メール・サイト・クラウドでのやり取り
電子取引は、請求書、領収書、見積書、契約書、注文書などを、紙ではなくデータでやり取りすることです。
メールに添付されたPDFの請求書、通販サイトの購入履歴からダウンロードする領収書、クラウドサービスの利用明細、クレジットカードの利用明細のデータなどが当てはまります。
ひとり会社でも、会計ソフトの料金、バーチャルオフィスの料金、Amazonでの備品購入など、電子取引は毎月発生しています。
紙に印刷しての保存は認められない
令和5年12月31日までは、電子取引データを紙に印刷して保存することが認められていました(宥恕措置)。
令和6年1月1日以後の電子取引については、この扱いがなくなり、データのまま保存する必要があります。
国税庁の一問一答でも、令和6年1月以後の猶予措置では、データの保存に代えて出力した書面で保存することは認められないと明記されています。
対応しないとどうなるか:罰則と青色申告への影響
- 直接の罰金や過料はない
- 青色申告の承認が取り消される可能性
- 改ざんがあれば重加算税が10%加重
直接の罰金や過料はない
電子帳簿保存法に「保存しなかったら罰金」という直接の罰則はありません。
ただし、保存義務を果たしていないと、税務調査で「帳簿書類の保存がない」状態と見られます。
その結果として、次の2つの影響があります。
青色申告の承認が取り消される可能性
青色申告は、帳簿書類を備え付けて保存していることが条件です。
電子取引データを保存していないことが、帳簿書類の保存義務違反にあたるとされると、青色申告の承認が取り消される可能性があります。
国税庁は、違反の程度を考慮して判断するとしており、「保存していないから直ちに取消し」ではありませんが、リスクとして存在します。
青色申告が取り消されると、赤字の繰越控除や30万円未満の資産の即時償却などの特典が使えなくなります。
改ざんがあれば重加算税が10%加重
電子取引データを改ざんして税額を少なくしていた場合、通常の重加算税(35%または40%)に、さらに10%が加重されます。
これは「対応しなかった」場合ではなく「改ざんした」場合の規定ですが、電子データの保存状況が調査で見られることを示しています。
正しく保存していれば、関係のない規定です。
猶予措置と、売上5,000万円以下の緩和
- 猶予措置の2つの条件
- 売上5,000万円以下なら検索要件は不要
- 原則の保存要件(真実性と可視性)
猶予措置の2つの条件
国税庁の案内では、令和6年1月1日以後の電子取引について、原則の保存要件に従えなかった場合でも、次の2つを満たせば、データを保存しておくだけでよい猶予措置があります。
1つ目は、要件に従って保存できなかったことについて、所轄税務署長が「相当の理由」があると認めること。事前の申請は不要です。
2つ目は、税務調査のときに、電子取引データの「ダウンロードの求め」と、出力した書面の「提示・提出の求め」の両方に応じられること。
「相当の理由」は、システムの整備が間に合わないなどの事情で、資金繰りや人手不足などの特段の事情がないのに保存していない場合は認められないとされています。
売上5,000万円以下なら検索要件は不要
原則の保存要件には、「取引年月日・取引金額・取引先」で検索できること(検索要件)が含まれます。
基準期間(2年前)の売上高が5,000万円以下の事業者は、ダウンロードの求めに応じられるようにしていれば、検索要件を満たす必要がありません。
また、電子取引データを印刷した書面を、取引年月日と取引先ごとに整理して提示・提出できるようにしている事業者も、検索要件は不要です。
ひとり会社のほとんどは5,000万円以下なので、検索機能のあるシステムは不要です。
原則の保存要件(真実性と可視性)
原則の保存要件は、「真実性の確保」と「可視性の確保」の2つです。
真実性は、改ざんされていないことを担保するもので、タイムスタンプの付与、訂正・削除の履歴が残るシステムの利用、または「訂正・削除の防止に関する事務処理規程」の制定と遵守のいずれかで満たします。
可視性は、ディスプレイやプリンタを備え付けて見られるようにすることと、検索要件(5,000万円以下なら不要)です。
ひとり会社では、「事務処理規程を作る」が、真実性を満たすいちばん安い方法です。
ひとり会社が最低限やること3つ
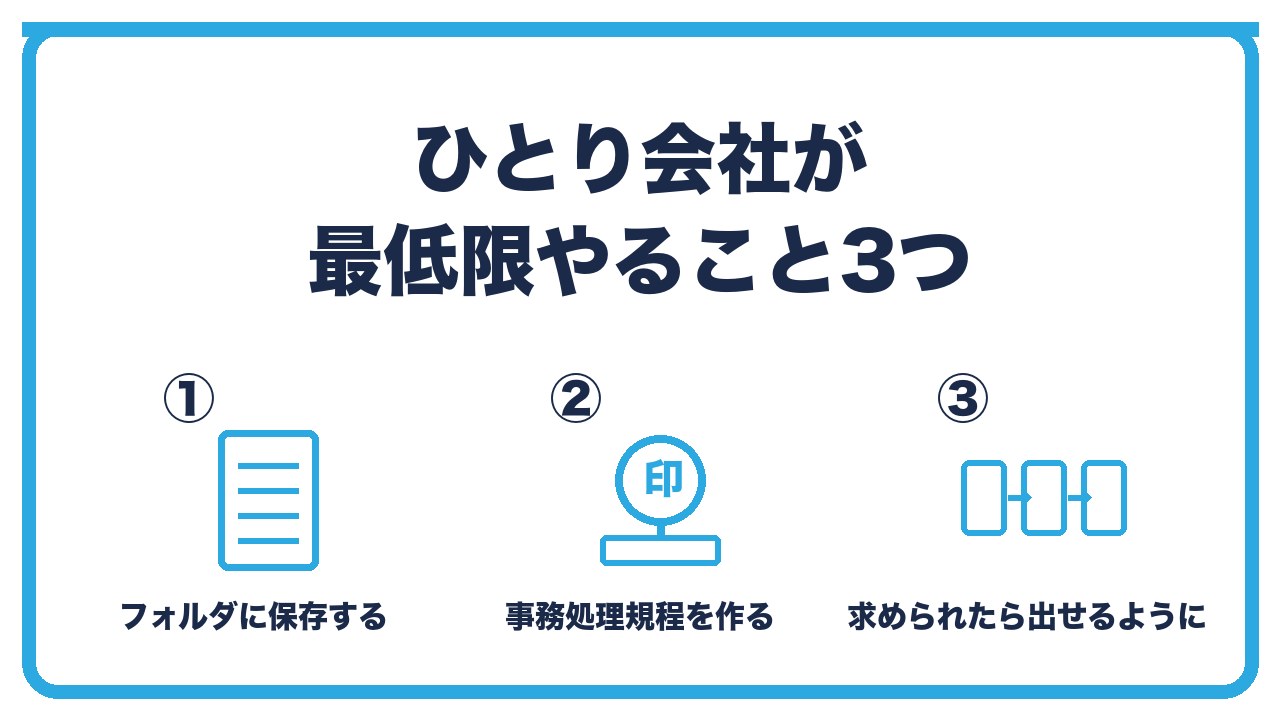
- やること1:受け取ったデータをフォルダに保存する
- やること2:訂正・削除の防止に関する事務処理規程を作る
- やること3:求められたらダウンロードして出せるようにする
やること1:受け取ったデータをフォルダに保存する
メールで届いた請求書のPDF、サイトからダウンロードした領収書を、パソコンかクラウドのフォルダに保存します。
ファイル名を「20261015_○○株式会社_55000.pdf」のように「日付_取引先_金額」にしておくと、検索要件が不要でも探しやすくなります。
会計ソフトに領収書をアップロードする機能があれば、それを保存場所にしてもよく、多くのクラウド会計は電子帳簿保存法の要件に対応しています。
やること2:訂正・削除の防止に関する事務処理規程を作る
国税庁が公開している「電子取引データの訂正及び削除の防止に関する事務処理規程」のサンプル(法人用・個人事業者用)をもとに、自分の会社用に作ります。
内容は、データの保存場所、訂正や削除を原則禁止すること、やむを得ず訂正・削除する場合の手順と記録の方法、管理責任者(社長本人)などです。
作って、社内規程として保管しておけば、真実性の要件を満たします。作り方は、事務処理規程の記事で説明しています。
やること3:求められたらダウンロードして出せるようにする
税務調査で求められたときに、保存したデータをダウンロードして渡せる状態と、印刷して見せられる状態にしておきます。
フォルダに保存していれば、USBメモリやクラウドの共有で渡せます。
この「出せる状態」が、猶予措置の条件でもあり、5,000万円以下の検索要件の免除の条件でもあります。
対応した場合としない場合の比較
| 項目 | 最低限の対応をした場合 | 対応しない場合 |
|---|---|---|
| 電子取引データ | フォルダかクラウド会計に保存 | 印刷のみ、または保存なし |
| 真実性の要件 | 事務処理規程で満たす | 満たさない |
| 検索要件(5,000万円以下) | 不要(ダウンロードに応じる) | 不要(ただし保存自体がない) |
| 税務調査での扱い | 保存義務を果たしている | 帳簿書類の保存義務違反と見られる可能性 |
| 青色申告 | 影響なし | 承認取消しの可能性 |
| 費用 | 0円(規程を作る手間のみ) | 0円 |
 ユイ
電子帳簿保存法、何もしていません。罰金はありますか?
 ケイ
直接の罰金はない。でも、保存していないと帳簿書類の保存義務違反と見られて、青色申告の取消しのリスクがある。やることは3つだけだから、今日から始めよう。
ユイ検索できるシステムを買わないといけませんか?
ケイ売上5,000万円以下なら要らない。フォルダに保存して、求められたら出せる状態にして、改ざん防止の規程を作る。それで要件を満たす。
よくある質問
電子帳簿保存法に対応しないと、罰金はありますか?
直接の罰金や過料はありません。
ただし、帳簿書類の保存義務違反と見られ、青色申告の承認が取り消される可能性があります。
電子取引データを紙に印刷して保存してはいけませんか?
令和6年1月以後の電子取引については、印刷のみの保存は認められません。
データのまま保存し、必要に応じて印刷もできる状態にします。
猶予措置とは何ですか?
原則の保存要件に従えない相当の理由がある場合に、データを保存し、ダウンロードの求めと書面の提示に応じられれば認められる措置です。
事前の申請は不要です。
売上5,000万円以下だと、何が楽になりますか?
検索要件(取引年月日・金額・取引先での検索)を満たす必要がなくなります。
ダウンロードの求めに応じられるようにしておくことが条件です。
最低限やることは何ですか?
受け取ったデータをフォルダかクラウド会計に保存する、訂正・削除の防止に関する事務処理規程を作る、求められたらダウンロードして出せるようにする、の3つです。
会計ソフトを使えば、それだけで対応できますか?
電子帳簿保存法に対応したクラウド会計に領収書をアップロードして保存すれば、真実性と可視性の要件を満たせるものが多いです。
ソフトの対応範囲を確認し、紙で受け取ったものとは分けて管理します。
まとめ:次の一手
電子帳簿保存法で義務なのは電子取引データの保存で、対応しないと直接の罰金はないものの、青色申告の承認取消しの可能性と、改ざん時の重加算税の加重があります。
猶予措置は「相当の理由」と「ダウンロードの求めに応じる」の2つが条件で、売上5,000万円以下なら検索要件は不要です。
次の一手は、メールとサイトから受け取った今年分の請求書・領収書を、1つのフォルダに「日付_取引先_金額」のファイル名で集めることです。
そのあと、訂正・削除の防止に関する事務処理規程を、あわせて読みたい記事の手順で作ってください。