マイクロ法人は、取引が少ない分、決算を自分でやりやすい会社です。
一方で、資産運用や副業が中心の法人には、普通の会社の解説には出てこない論点があります。配当金の扱い、株式の売却、法人の証券口座の税金、役員報酬と社会保険料の年間の記帳です。
この記事では、マイクロ法人の決算を自分でやるための要点を、特有の処理、申告の内容、個人事業との時期の重なり、1年のスケジュールの順に説明します。
根拠は国税庁のタックスアンサー(受取配当の益金不算入、法人税率、法人税の申告)と、法人税の申告書の様式で、2026年10月16日時点の内容を確認しています。個別の取引の処理は、税理士に確認してください。
筆者はひとり会社の代表として、決算と申告を自分で行っています。
- マイクロ法人の決算は、取引が少ないので自分でやりやすい。特有の論点は、配当金の益金不算入、株式の売却損益、役員報酬と社会保険料の年間記帳、均等割の3つ
- 法人の証券口座は「特定口座」でも法人税の申告は必要。年間取引報告書と配当の支払通知書をもとに、売却損益と受取配当を記帳し、源泉徴収された所得税は法人税から控除する
- 消費税は免税事業者なら申告なし。1月の給与支払報告書・法定調書と、個人事業の確定申告(3月)と、法人の決算が重ならないよう、法人の決算月は年の後半にするのが運用しやすい
マイクロ法人の決算で特有の論点
- 配当金:受取配当の益金不算入と、源泉徴収された所得税の控除
- 株式の売却:法人は特定口座でも申告が必要
- 役員報酬と社会保険料:12か月分の記帳と未払計上
配当金:受取配当の益金不算入と、源泉徴収された所得税の控除
法人が受け取った株式の配当金は、会計上は収益ですが、税務上は一部が益金に算入されません(受取配当等の益金不算入)。
上場株式などで持株割合が5%以下の「非支配目的株式等」の配当は、20%が益金不算入です(国税庁 No.5230)。
配当から源泉徴収された所得税(15.315%)は、法人税の申告で「所得税額控除」として法人税額から差し引きます。別表六(一)に記載します。
株式の売却:法人は特定口座でも申告が必要
個人の特定口座(源泉徴収あり)は申告不要ですが、法人の証券口座にはこの仕組みがありません。
法人の株式の売却損益は、すべて法人の所得に含めて申告します。
証券会社から届く「年間取引報告書」で、売却の損益と配当の合計を確認し、会計ソフトに記帳します。
売却益は益金、売却損は損金で、ほかの所得(役員報酬の損金など)と通算されます。
役員報酬と社会保険料:12か月分の記帳と未払計上
役員報酬が月5万円でも、毎月の仕訳(役員報酬/普通預金+預り金)と、社会保険料の納付(預り金・法定福利費/普通預金)を12か月分記帳します。
決算月に翌月払いの報酬や会社負担の社会保険料があれば、未払計上して12か月分を経費にします。
役員報酬の仕訳は、別の記事で説明しています。
申告の内容:法人税・地方税・消費税
- 法人税:赤字でも申告、配当の所得税額控除と益金不算入は別表で
- 地方税:均等割7万円は赤字でも納付
- 消費税:免税事業者なら申告なし。資産運用の収入は非課税・不課税が多い
法人税:赤字でも申告、配当の所得税額控除と益金不算入は別表で
マイクロ法人は、役員報酬と社会保険料と均等割で、利益がゼロか赤字になることが多いです。
赤字でも法人税の申告書(別表一・二・四・五(一)・五(二)・七(一)など)を提出します。赤字は10年繰り越せます。
配当の益金不算入は別表八(一)、源泉徴収された所得税の控除は別表六(一)で計算します。申告ソフトなら、配当の額を入力すれば自動で作られます。
地方税:均等割7万円は赤字でも納付
法人住民税の均等割(資本金1,000万円以下・従業員50人以下で年7万円前後)は、赤字でも納めます。
法人事業税と法人税割は、所得がゼロならゼロです。
都道府県税事務所と市町村に申告書を出し、eLTAXで送信と納付ができます。
消費税:免税事業者なら申告なし。資産運用の収入は非課税・不課税が多い
資本金1,000万円未満で設立した法人は、設立1期・2期は原則免税で、その後も課税売上高が1,000万円以下なら免税です。
株式の配当や売却益は、消費税の非課税・不課税の取引なので、資産運用が中心のマイクロ法人は課税売上高がほぼゼロで、免税事業者のままです。
インボイス登録をしなければ、消費税の申告はありません。
個人事業の確定申告との時期の重なりと、決算月の選び方
- 1月:法定調書合計表・給与支払報告書・償却資産申告書
- 2〜3月:個人事業の確定申告(所得税・消費税)
- 法人の決算月は、6〜9月など年の後半にすると重ならない
1月:法定調書合計表・給与支払報告書・償却資産申告書
二刀流の人は、1月に法人の年末関係の提出(法定調書合計表、給与支払報告書、償却資産申告書)があります。
役員ひとりなら、いずれも数分で終わる分量ですが、提出先が税務署・市区町村と分かれます。
2〜3月:個人事業の確定申告(所得税・消費税)
2月から3月15日は個人事業の所得税の確定申告、消費税の課税事業者なら3月31日までに消費税の申告です。
法人からの役員報酬は、法人で年末調整していれば、給与所得として確定申告書に合算します。
法人の決算月は、6〜9月など年の後半にすると重ならない
法人の決算月を3月や12月にすると、個人の確定申告と法人の決算作業(申告期限は決算月の2か月後)が、2〜5月に集中します。
決算月を6月から9月にすると、法人の申告は8月から11月になり、個人の確定申告と分かれます。
設立月の前月を決算月にすると1期目が長くなる、という考え方との兼ね合いで決めます。
1年のスケジュールと、必要なソフト
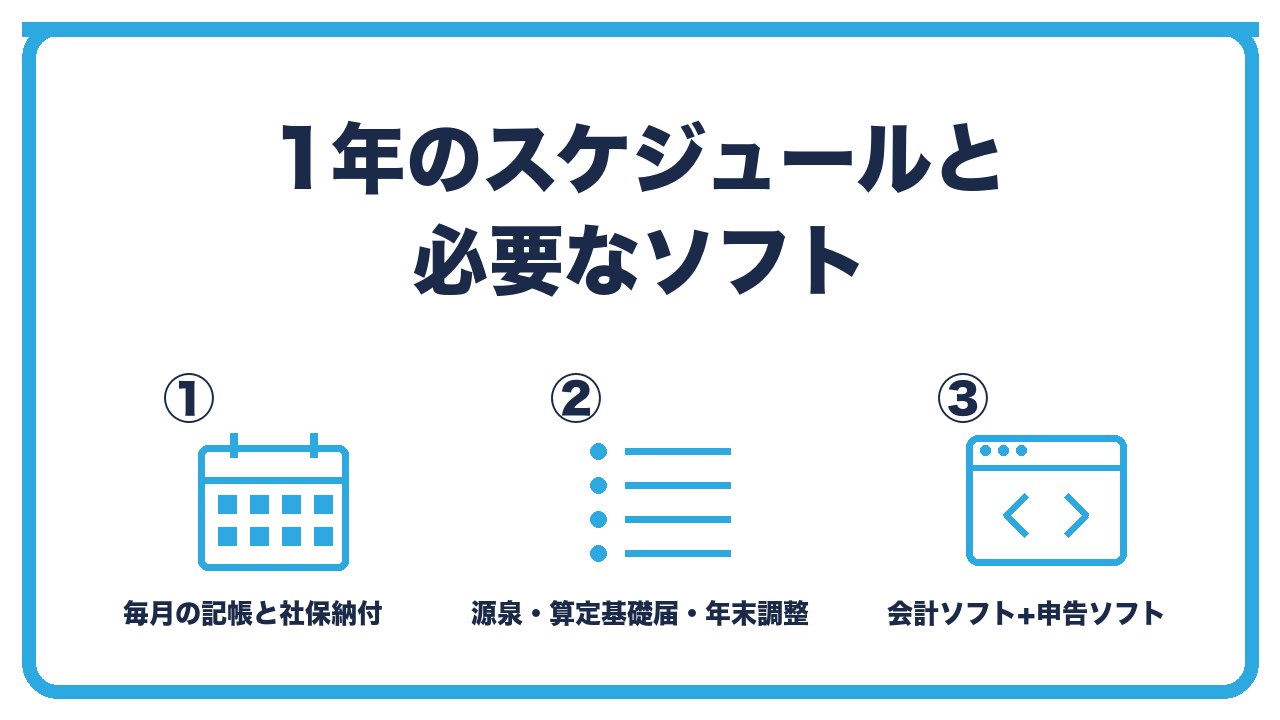
- 毎月:役員報酬の支払いと記帳、社会保険料の納付
- 年数回:源泉所得税(7月・1月)、算定基礎届(7月)、年末調整(12月)、法定調書(1月)
- 必要なソフト:会計ソフト+法人税の申告ソフト
毎月:役員報酬の支払いと記帳、社会保険料の納付
毎月、役員報酬を振り込み、仕訳を入れ、翌月末に社会保険料が引き落とされます。
法人口座とクレジットカードを会計ソフトに連携しておけば、月の作業は10分程度です。
証券口座の取引は、月ごとではなく、年間取引報告書で決算時にまとめて記帳する方法でも構いません(期中の残高を把握したいなら月次で)。
年数回:源泉所得税(7月・1月)、算定基礎届(7月)、年末調整(12月)、法定調書(1月)
納期の特例を受けていれば、源泉所得税の納付は7月10日と1月20日の年2回です(税額0円でも納付書を出します)。
7月に算定基礎届、12月に年末調整(自分の分)、翌年1月に法定調書合計表・給与支払報告書・償却資産申告書を出します。
決算月の2か月後が、法人税・地方税の申告と納付の期限です。
必要なソフト:会計ソフト+法人税の申告ソフト
決算書までは会計ソフト、法人税の別表は申告ソフト(またはfreee申告など)で作ります。
配当の益金不算入や所得税額控除も、申告ソフトの入力画面で処理できます。
費用は合計で年3万〜7万円が目安で、税理士に頼む場合(年10万〜30万円)より安く済みます。
マイクロ法人の年間カレンダー(3月決算・納期の特例あり・役員ひとり)
| 月 | やること |
|---|---|
| 毎月 | 役員報酬の支払いと記帳、社会保険料の口座振替(翌月末) |
| 1月 | 源泉所得税の納付(7〜12月分、20日まで)、法定調書合計表・給与支払報告書・償却資産申告書(31日まで) |
| 2〜3月 | 個人事業の確定申告(所得税は3月15日、消費税は3月31日) |
| 4月 | 決算整理(配当・売却損益の記帳、未払計上、減価償却) |
| 5月 | 法人税・地方税の申告と納付(31日まで)、均等割7万円 |
| 6月 | 期首から3か月以内に役員報酬の決議(必要なら変更) |
| 7月 | 源泉所得税の納付(1〜6月分、10日まで)、算定基礎届(10日まで) |
| 12月 | 年末調整(自分の分)、源泉徴収票 |
 ユイ
資産運用の法人なんですが、株の配当や売却の税金はどうなりますか?
 ケイ
法人は特定口座の申告不要の仕組みがないから、全部申告する。配当は20%が益金不算入で、源泉徴収された所得税は法人税から控除。年間取引報告書を見て記帳すれば、申告ソフトが別表を作ってくれる。
ユイ個人の確定申告と時期が重なりそうで心配です。
ケイ法人の決算月を6〜9月にすれば、申告は8〜11月になって、2〜3月の個人の確定申告と分かれる。設立のときに決算月を考えておくといい。
よくある質問
マイクロ法人の決算は、自分でできますか?
取引が少ないので、会計ソフトと申告ソフトがあれば自分でできます。
配当や株式の売却がある場合は、年間取引報告書をもとに記帳します。
法人の証券口座の配当や売却益は、申告が必要ですか?
必要です。
法人には特定口座の申告不要の仕組みがなく、売却損益と配当をすべて法人の所得に含めます。配当は一部が益金不算入、源泉徴収された所得税は法人税から控除します。
赤字でも申告しますか?
します。
赤字は10年繰り越せ、均等割(年7万円前後)は赤字でも納めます。
消費税の申告は必要ですか?
免税事業者(課税売上高1,000万円以下でインボイス登録なし)なら不要です。
配当や売却益は非課税・不課税の取引なので、資産運用中心の法人は免税のままが多いです。
決算月はいつがよいですか?
個人の確定申告(2〜3月)と重ならないよう、6〜9月など年の後半にすると運用しやすいです。
設立月の前月にして1期目を長くする考え方との兼ね合いで決めます。
必要なソフトは何ですか?
会計ソフト(決算書まで)と、法人税の申告ソフト(別表)です。
合計で年3万〜7万円が目安です。
まとめ:次の一手
マイクロ法人の決算は、取引が少ないので自分でやりやすく、特有の論点は配当の益金不算入と所得税額控除、株式の売却損益の申告、役員報酬と社会保険料の年間記帳、均等割の納付です。
消費税は免税事業者なら申告がなく、法人の決算月を年の後半にすると、個人の確定申告と重なりません。
次の一手は、法人の証券口座の年間取引報告書と配当の支払通知書を集め、会計ソフトに記帳することです。
申告の全体の流れは、税理士なしで決算をやる記事で確認してください。