「法人の決算は税理士に頼むもの」と思われていますが、役員ひとりで取引が単純な会社なら、自分でやることはできます。
実際、筆者はひとり会社の決算と法人税の申告を、設立以来、税理士に頼まず自分で行っています。
この記事では、税理士なしで決算をやるために必要なもの、作る書類、決算整理から申告・納付までの流れ、向いている会社と向いていない会社、そして詰まったときの逃げ道をまとめます。
根拠は国税庁の「法人税のあらましと申告の手引」、申告書の様式、e-TaxとeLTAXの案内で、2026年10月15日時点の内容を確認しています。
税理士に頼むべき場面は、はっきり書きます。
- 役員ひとり・取引が単純・消費税が免税または2割特例の会社なら、会計ソフトと法人税の申告ソフト、e-TaxとeLTAXで、税理士なしで決算と申告ができる
- 作る書類は、決算書(貸借対照表・損益計算書・株主資本等変動計算書・個別注記表)、勘定科目内訳明細書、法人事業概況説明書、法人税の別表(一・二・四・五(一)・五(二)・七(一)・十五・十六など)、地方税の申告書、消費税の申告書
- 期限は事業年度終了から2か月。決算整理は翌月中旬まで、申告書は翌々月の中旬までを目安に逆算する。詰まったら、申告書の最終確認だけを税理士にスポットで頼む逃げ道がある
自分でやるのに向いている会社・向いていない会社
- 向いている会社の条件
- 向いていない会社・税理士に頼むべき場面
- 「決算だけ頼む」という中間の選択肢
向いている会社の条件
役員ひとり(または家族だけ)で、従業員がいないか少ない。
取引が、売上の入金と経費の支払いが中心で、在庫や工事の進行基準のような複雑な処理がない。
消費税が免税事業者か、2割特例・簡易課税で計算できる。
固定資産が少なく、借入金も社長からの役員借入金程度。
この条件に当てはまる会社は、会計ソフトと申告ソフトを使えば、自分で決算と申告ができます。
向いていない会社・税理士に頼むべき場面
在庫の評価や工事の進行基準が必要な業種。
不動産の売買、株式の売買、海外取引がある。
消費税の一般課税で、課税・非課税・不課税の区分が多い。
融資を受けていて、銀行に決算書の信頼性を示す必要がある。
税額控除(賃上げ促進税制など)を使いたい。
組織再編、役員退職金、グループ会社との取引がある。
これらに当てはまる場合は、税理士に頼むほうが結果的に安く済むことが多いです。
「決算だけ頼む」という中間の選択肢
日々の記帳は自分で会計ソフトに入れ、決算と申告だけを税理士にスポットで頼む方法があります。
顧問契約より安く(小さな会社で10万〜20万円程度)、申告書の正確さは確保できます。
初年度は自分で全部やってみて、2年目以降にこの形にするか決める、という進め方もあります。
必要なもの:会計ソフト・申告ソフト・電子申告の準備
- 会計ソフト:仕訳から決算書まで
- 法人税の申告ソフト:別表を作る
- e-Tax・eLTAX・電子証明書
会計ソフト:仕訳から決算書まで
クラウド会計ソフト(年2万〜4万円)で、日々の仕訳を入れ、決算整理をして、貸借対照表と損益計算書を出力します。
法人口座とクレジットカードを連携しておくと、仕訳の大半が自動で起票されます。
決算書のほか、株主資本等変動計算書、個別注記表、勘定科目内訳明細書も、会計ソフトから出力できるものが多いです。
法人税の申告ソフト:別表を作る
法人税の申告書は、「別表」と呼ばれる複数の様式で構成され、会計ソフトだけでは作れないことが多いです。
会計ソフトのオプション(法人税の申告機能)か、法人向けの申告ソフト(年1万〜3万円程度)を使います。
決算書の数字を取り込むと、別表一(税額の計算)、別表四(所得の計算)、別表五(一)(利益積立金)などが自動で作られます。
国税庁の「確定申告書等作成コーナー」は、法人税には対応していないので、ソフトが必要です。
e-Tax・eLTAX・電子証明書
税務署への申告はe-Tax、都道府県と市町村への申告はeLTAXで送ります。
どちらも、電子証明書(代表者のマイナンバーカード、または法人の商業登記電子証明書)と、利用者識別番号(e-Tax)・利用者ID(eLTAX)の取得が必要です。
初年度は、決算の2か月前までに取得しておきます。
申告ソフトから直接e-TaxとeLTAXに送信できるものを選ぶと、手順が減ります。
作る書類の一覧
- 決算書と勘定科目内訳明細書
- 法人税の申告書(別表)と法人事業概況説明書
- 地方税の申告書と消費税の申告書
決算書と勘定科目内訳明細書
決算書は、貸借対照表、損益計算書、株主資本等変動計算書(合同会社は社員資本等変動計算書)、個別注記表の4つです。
勘定科目内訳明細書は、預金、売掛金、買掛金、借入金、役員報酬などの内訳を科目ごとに書く書類で、申告書に添付します。
いずれも会計ソフトから出力します。
法人税の申告書(別表)と法人事業概況説明書
ひとり会社で通常必要な別表は、次のとおりです。
| 別表 | 内容 |
|---|---|
| 別表一 | 法人税の税額の計算(表紙) |
| 別表二 | 同族会社の判定(株主の情報) |
| 別表四 | 所得の金額の計算(決算の利益から税務上の所得への調整) |
| 別表五(一) | 利益積立金額と資本金等の額の計算 |
| 別表五(二) | 租税公課の納付状況 |
| 別表七(一) | 欠損金の損金算入(赤字の繰越) |
| 別表十五 | 交際費等の損金算入 |
| 別表十六(一)(二)(七)(八) | 減価償却(定額法・定率法・少額資産など) |
これに、法人事業概況説明書を添えます。
申告ソフトが、決算書の数字から必要な別表を選んで作ってくれるので、全部を手で書くわけではありません。
地方税の申告書と消費税の申告書
都道府県には「法人事業税・特別法人事業税・法人都道府県民税の申告書(第6号様式)」、市町村には「法人市町村民税の申告書(第20号様式)」を出します(東京23区は都にまとめて出します)。
申告ソフトが法人税の別表から地方税の申告書も作り、eLTAXで送信します。
消費税の課税事業者は、消費税の確定申告書も作ります。2割特例や簡易課税なら、売上の消費税額から計算するだけです。
決算から申告までの流れとスケジュール
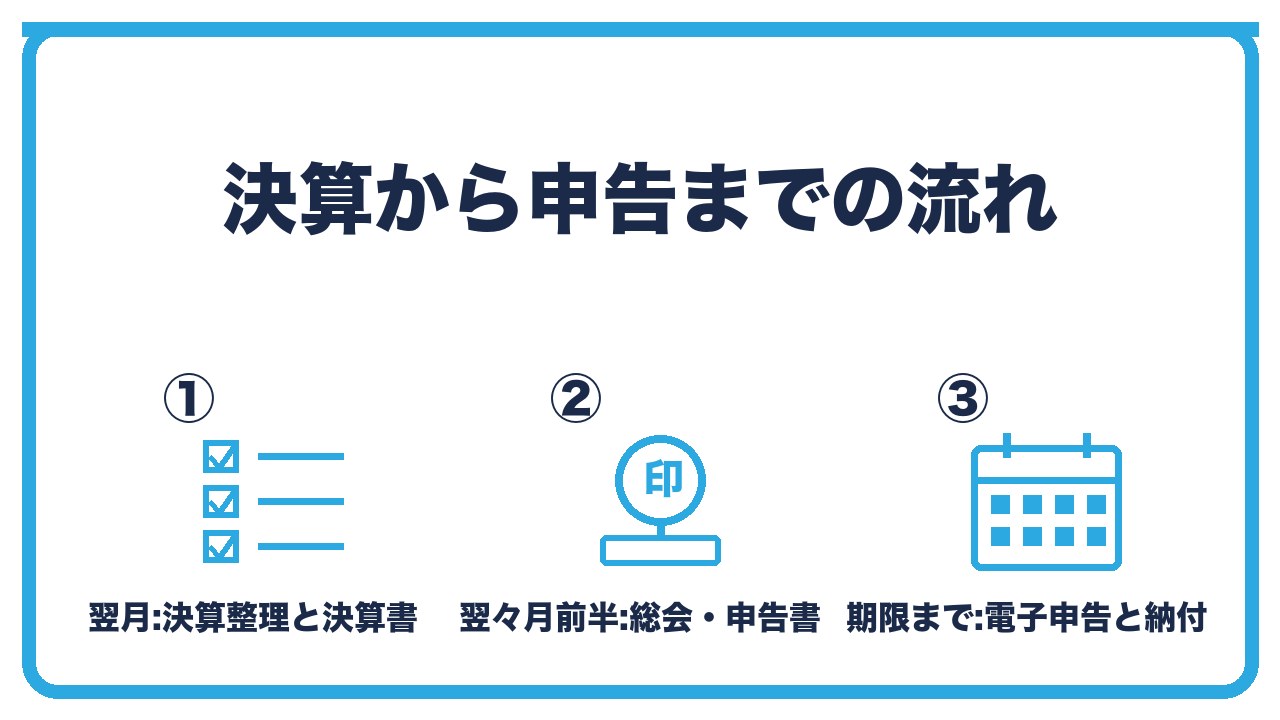
- 決算月の翌月:決算整理と決算書
- 翌々月の前半:株主総会・申告書の作成
- 期限まで:e-TaxとeLTAXで申告、納付
決算月の翌月:決算整理と決算書
決算月が終わったら、まず全部の取引が入っているかを確認します。
未入力の領収書、売上の計上漏れ、決算月分の役員報酬と社会保険料の未払計上、前払費用の振替、減価償却の計上、消耗品や在庫の確認。
これらの決算整理仕訳を入れて、貸借対照表と損益計算書を確定します。
現金と預金の残高が、通帳と一致しているかを必ず確かめます。
翌々月の前半:株主総会・申告書の作成
決算書を株主総会(合同会社は社員の同意)で承認し、議事録を残します。
申告ソフトに決算書を取り込み、別表四で税務調整(交際費の損金不算入、役員報酬の損金不算入分など)を入れ、別表一で税額を確定します。
法人事業概況説明書、勘定科目内訳明細書、地方税と消費税の申告書を作ります。
初年度は、ここで1〜2週間かかると見ておきます。
期限まで:e-TaxとeLTAXで申告、納付
申告書ができたら、e-Taxで税務署に、eLTAXで都道府県と市町村に送信します。
納付は、ダイレクト納付(口座引き落とし)、インターネットバンキング、クレジットカード納付などから選びます。
送信後の受信通知と納付の控えを保存して、決算は完了です。
赤字でも、法人住民税の均等割は納めます。
自分でやる場合と税理士に頼む場合の比較
| 項目 | 自分でやる | 決算だけスポットで頼む | 顧問契約 |
|---|---|---|---|
| 費用(年) | 会計ソフト+申告ソフトで3万〜7万円 | 上記+10万〜20万円 | 20万〜30万円以上 |
| 時間 | 初年度は決算整理と申告書で2〜4週間 | 記帳は自分、決算は税理士 | 最小 |
| 正確さ | 自分の理解しだい | 税理士が最終確認 | 税理士が全体を確認 |
| 向いている会社 | 役員ひとり・取引が単純・免税か2割特例 | 自分で記帳はできるが申告書に不安 | 取引が複雑・融資あり・時間がない |
 ユイ
本当に、税理士なしで法人の決算ができるんですか?
 ケイ
役員ひとりで取引が単純なら、できる。会計ソフトで決算書、申告ソフトで別表、e-TaxとeLTAXで送信。筆者も毎年自分でやっている。
ユイ途中で分からなくなったら、どうすればいいですか?
ケイ申告書の最終確認だけを税理士にスポットで頼む。10万〜20万円で、間違いを直してもらえる。全部頼むより安い。
よくある質問
法人の決算は、税理士なしでもできますか?
できます。
法律上、税理士に頼む義務はなく、役員ひとりで取引が単純な会社なら、会計ソフトと申告ソフトで自分で申告できます。
必要なソフトは何ですか?
会計ソフト(決算書まで)と、法人税の申告ソフト(別表)です。
e-TaxとeLTAXで送るための電子証明書と利用者識別番号も要ります。
作る書類は何ですか?
決算書(貸借対照表・損益計算書・株主資本等変動計算書・個別注記表)、勘定科目内訳明細書、法人事業概況説明書、法人税の別表、地方税の申告書、消費税の申告書(課税事業者の場合)です。
どのくらい時間がかかりますか?
初年度は、決算整理に1〜2週間、申告書の作成に1〜2週間が目安です。
2年目以降は、前年の申告書を見ながら進められるので短くなります。
自分でやって間違えたら、どうなりますか?
税務署から問い合わせが来たり、修正申告が必要になったりします。
不安なら、申告書の最終確認だけを税理士にスポットで頼みます。
税理士に頼んだほうがよいのは、どんな会社ですか?
在庫や工事の進行基準がある、不動産や株式の売買がある、消費税の一般課税で区分が多い、融資を受けている、税額控除を使いたい、といった会社です。
まとめ:次の一手
役員ひとり・取引が単純・消費税が免税か2割特例の会社なら、会計ソフトと法人税の申告ソフト、e-TaxとeLTAXで、税理士なしで決算と申告ができます。
作る書類は、決算書、勘定科目内訳明細書、法人事業概況説明書、法人税の別表、地方税と消費税の申告書で、期限は事業年度終了から2か月です。
次の一手は、決算の2か月前までに、e-Taxの利用者識別番号とeLTAXの利用者IDを取得し、申告ソフトを決めることです。
申告と納付の期限の詳細と、期限を過ぎた場合の扱いは、あわせて読みたい記事で確認してください。