「法人の決算って、いつまでにやればいいの?」
会社を作って最初の決算月が近づくと、必ず出てくる疑問です。
個人の確定申告は3月15日と決まっていますが、法人は会社ごとに決算月が違い、「決算」「申告」「納付」の期限もそれぞれ意味が違います。
この記事では、法人の決算と申告の期限、延長の特例、期限を過ぎた場合のペナルティ、そして決算から申告までの流れをまとめます。
根拠は国税庁の「法人税のあらましと申告の手引」、タックスアンサー(No.6610)、申告期限の延長の特例の案内で、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、決算と法人税の申告を自分で行っています。
- 法人の申告と納付の期限は、事業年度終了の日の翌日から2か月以内。3月決算なら5月31日まで。法人税・地方税・消費税とも同じ
- 定款で株主総会が2か月以内に開けない定めがあれば、申請により法人税の申告期限を1か月延長できる。消費税は別途「消費税申告期限延長届出書」が必要で、納付は延長されず利子税がかかる
- 期限を過ぎると無申告加算税と延滞税がかかり、2期連続で期限後申告をすると青色申告の承認が取り消される
法人の申告と納付の期限は「事業年度終了から2か月以内」
- 法人税:事業年度終了の日の翌日から2か月以内
- 地方税と消費税も同じ期限
- 決算月ごとの期限の早見表
法人税:事業年度終了の日の翌日から2か月以内
法人税の確定申告書は、原則として事業年度終了の日の翌日から2か月以内に提出します。
納付すべき税額がある場合は、同じ期限までに納めます。
3月31日が決算日なら、4月1日から数えて2か月、つまり5月31日が期限です。
期限が土日祝日なら、次の平日になります。
地方税と消費税も同じ期限
法人住民税と法人事業税(都道府県と市町村に出す申告)も、事業年度終了の日から2か月以内です。
消費税の確定申告も、課税期間(通常は事業年度)の終了の日から2か月以内です(タックスアンサーNo.6610)。
つまり、法人は決算から2か月以内に、税務署、都道府県税事務所、市町村の3か所に申告と納付を済ませる、と覚えておけば間違いありません。
決算月ごとの期限の早見表
| 決算月 | 事業年度の末日 | 申告・納付の期限 |
|---|---|---|
| 3月決算 | 3月31日 | 5月31日 |
| 6月決算 | 6月30日 | 8月31日 |
| 9月決算 | 9月30日 | 11月30日 |
| 12月決算 | 12月31日 | 2月28日(うるう年は29日) |
期限が土日祝日の場合は、翌平日です。
申告期限の延長の特例:1か月延ばせるが納付は延びない
- 定款の定めで法人税の申告を1か月延長できる
- 消費税は「消費税申告期限延長届出書」が別に必要
- 納付期限は延びず、利子税がかかる
定款の定めで法人税の申告を1か月延長できる
定款で「定時株主総会は事業年度終了後3か月以内に開く」と定めている会社など、2か月以内に決算が確定しない事情がある場合は、「定款の定め等による申告期限の延長の特例の申請書」を税務署に出すと、法人税の申告期限を1か月延長できます(法人税法第75条の2)。
申請書は、最初に適用を受けたい事業年度の終了の日までに提出します。
事業年度終了の日の翌日から15日以内に却下の処分がなければ、申請どおり延長されたものとみなされます。
ひとり会社では2か月以内に決算を固められることが多いので、必要な会社だけが使う制度です。
消費税は「消費税申告期限延長届出書」が別に必要
法人税の延長の特例を受けていても、消費税の申告期限は自動では延びません。
消費税も延長したい場合は、「消費税申告期限延長届出書」を別途提出します。
この届出をすると、消費税の申告期限も1か月延長されます。
納付期限は延びず、利子税がかかる
延長の特例は「申告書の提出期限」を延ばすもので、納付期限は原則どおり2か月以内のままです。
延長した期間に納付すると、その期間分の利子税がかかります。
実務では、2か月以内に見込みの税額を「見込納付」しておき、申告が確定したら差額を精算する方法が取られます。
期限を過ぎたらどうなるか
- 無申告加算税
- 延滞税
- 2期連続の期限後申告で青色申告が取り消される
無申告加算税
期限までに申告しなかった場合、本来の税額に加えて無申告加算税がかかります。
税務署の調査を受ける前に自主的に期限後申告をした場合は、税額の5%です。
調査の通知を受けたあとや、調査を受けてからの申告では、税額に応じて15%から30%の割合になります(令和6年1月以後の申告分)。
納める税額がゼロの場合は無申告加算税もかかりませんが、申告義務はあるので、期限後でも必ず申告します。
延滞税
納付が遅れた日数に応じて、延滞税がかかります。
税率は年によって変わり、納期限の翌日から2か月以内は低い税率、それ以降は高い税率です。
数日の遅れでも計算の対象になるので、申告と納付は同じ日に済ませるのが安全です。
2期連続の期限後申告で青色申告が取り消される
青色申告の承認を受けている法人が、2期連続で期限後申告をすると、青色申告の承認が取り消されます。
取り消されると、欠損金の繰越控除など青色申告の特典が使えなくなります。
1期の遅れなら取り消しにはなりませんが、2期続けないよう、翌期は必ず期限内に申告します。
決算から申告までの流れとスケジュール
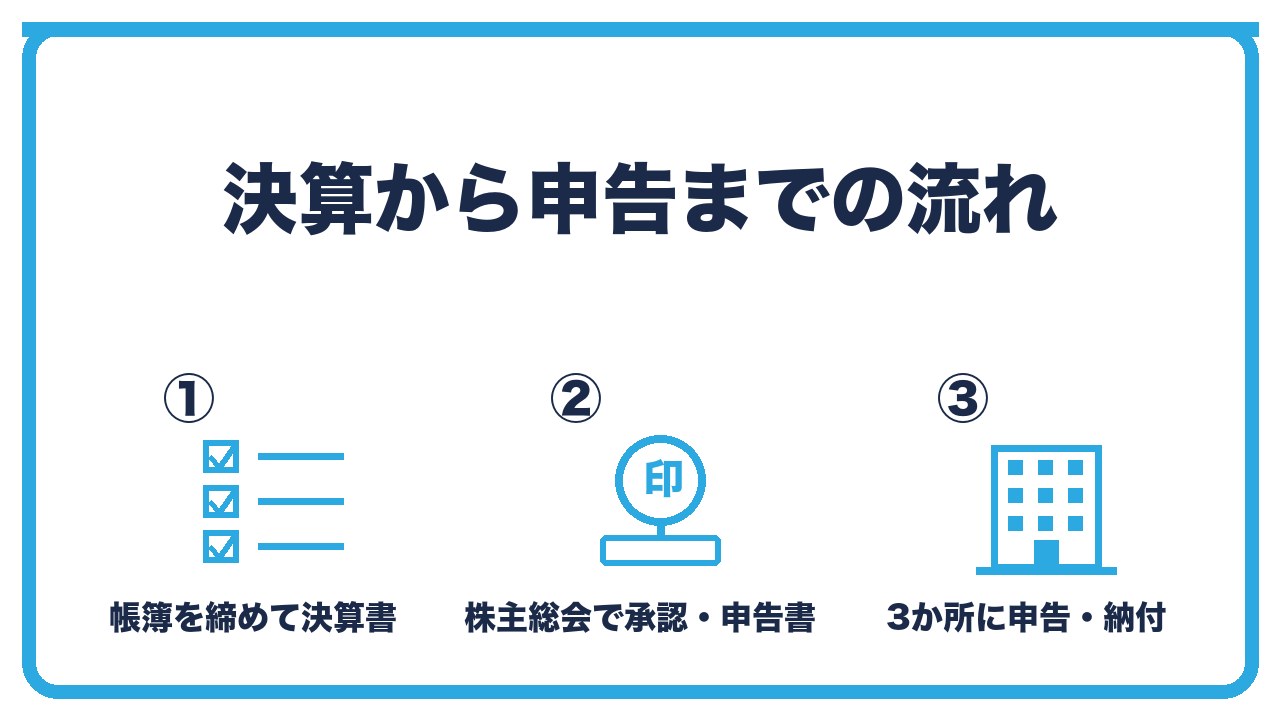
- 決算月の翌月:帳簿を締めて決算書を作る
- 翌月〜翌々月:株主総会で承認し、申告書を作る
- 期限までに:3か所に申告・納付
決算月の翌月:帳簿を締めて決算書を作る
決算月が終わったら、まず帳簿を締めます。
売上と経費の計上漏れ、在庫の確認、減価償却、未払金と前払金の整理といった「決算整理」をして、貸借対照表と損益計算書を作ります。
会計ソフトを使っていれば、決算整理仕訳を入れて決算書を出力するまでが、この段階です。
ひとり会社なら、決算月の翌月の中旬までに終えるのが目安です。
翌月〜翌々月:株主総会で承認し、申告書を作る
決算書ができたら、株主総会(合同会社は社員の同意)で承認し、議事録を残します。
承認した決算書をもとに、法人税の申告書(別表)、法人事業概況説明書、地方税の申告書、消費税の申告書(課税事業者の場合)を作ります。
申告ソフトを使うと、決算書の数字から別表が自動で作られます。
期限までに:3か所に申告・納付
申告書ができたら、税務署(法人税・消費税)、都道府県税事務所(法人事業税・法人都道府県民税)、市町村(法人市町村民税)に提出し、それぞれの税額を納めます。
e-TaxとeLTAXを使えば、自宅から3か所すべてに送信でき、納付もダイレクト納付やネットバンキングで済みます。
赤字でも、法人住民税の均等割は納めます。
「決算」「申告」「納付」の期限の整理
| 用語 | 意味 | 期限 |
|---|---|---|
| 決算 | 帳簿を締めて決算書を作り、株主総会で承認すること | 法律上の期限は申告に間に合えばよい(定款の定めで総会の時期が決まる) |
| 申告 | 申告書を税務署・都道府県・市町村に提出すること | 事業年度終了の日の翌日から2か月以内(特例で1か月延長可) |
| 納付 | 税金を納めること | 同上(延長の特例でも延びず、延長期間は利子税) |
 ユイ
3月決算なんですが、決算は4月中に終わらせないといけないんですか?
 ケイ
決算そのものに「いつまで」という法律上の期限はない。あるのは申告と納付の期限で、5月31日まで。それに間に合うように決算を固めるんだ。
ユイ間に合わなかったら、延長できるんですよね?
ケイ定款の定めがあって申請すれば、法人税の申告は1か月延びる。でも納付は延びないし、消費税は別の届出が要る。ひとり会社なら、2か月で終わらせるほうが結局らく。
よくある質問
法人の決算と申告は、いつまでですか?
申告と納付は、事業年度終了の日の翌日から2か月以内です。
3月決算なら5月31日までです。
決算と申告は、何が違いますか?
決算は帳簿を締めて決算書を作り、株主総会で承認すること、申告はその決算書をもとに申告書を税務署などに出すことです。
法律上の期限があるのは申告と納付です。
申告期限は延長できますか?
定款で株主総会が2か月以内に開けない定めがある場合などに、申請により法人税の申告期限を1か月延長できます。
消費税は別途「消費税申告期限延長届出書」が必要です。納付期限は延びず、延長期間には利子税がかかります。
期限を過ぎたら、どうなりますか?
無申告加算税(自主的な期限後申告なら5%)と延滞税がかかります。
2期連続で期限後申告をすると、青色申告の承認が取り消されます。
赤字でも申告は必要ですか?
必要です。
法人税はゼロでも、申告書は提出し、法人住民税の均等割は納めます。赤字を翌期以降に繰り越すためにも、青色申告での期限内申告が要ります。
消費税の申告期限も2か月ですか?
はい。課税期間終了の日から2か月以内です。
免税事業者(基準期間の課税売上高1,000万円以下で、インボイス登録をしていない)は、消費税の申告はありません。
まとめ:次の一手
法人の申告と納付の期限は、事業年度終了の日の翌日から2か月以内で、法人税・地方税・消費税とも同じです。
延長の特例で法人税の申告を1か月延ばせますが、納付は延びず、消費税は別の届出が要ります。
期限を過ぎると無申告加算税と延滞税がかかり、2期連続の期限後申告で青色申告が取り消されます。
次の一手は、自分の会社の決算月から申告期限の日付を計算し、「決算整理は翌月中旬まで」「申告書は翌々月の中旬まで」と、逆算した予定をカレンダーに入れることです。
申告書に添付する法人事業概況説明書の書き方は、あわせて読みたい記事で確認してください。