年末調整が終わると、1月には「給与支払報告書」を市区町村に出す仕事が待っています。
役員が自分ひとりだけの会社でも、役員報酬を払っていれば提出が必要です。
この記事では、給与支払報告書の書き方を、総括表と個人別明細書の欄ごとに説明します。
あわせて、提出先と期限、退職者の扱い、eLTAX(エルタックス:地方税の電子申告の仕組み)で出す手順、そして令和9年1月から変わる点をまとめます。
根拠は総務省の様式記載要領、国税庁のタックスアンサー、eLTAXの特設ページで、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、自分の分の給与支払報告書を毎年自分で提出しています。
- 給与支払報告書は「総括表(会社の表紙)」と「個人別明細書(人ごとの明細)」の2枚組。個人別明細書の中身は源泉徴収票とほぼ同じ
- 提出先は、受け取った人の翌年1月1日現在の住所地の市区町村。期限は1月31日。役員1人の会社でも提出する
- 令和9年1月以後に提出する令和8年分からは、市区町村に出せば税務署への源泉徴収票の提出は不要(みなし提出)
給与支払報告書とは:住民税を決めるための書類
- 何のために出すのか
- 総括表と個人別明細書の2枚組
- 源泉徴収票との違い
何のために出すのか
給与支払報告書は、会社が「この人に、1年間でいくら給与を払いました」と市区町村に知らせる書類です。
市区町村は、この報告書をもとに、その人の翌年度の住民税を計算します。
住民税は、所得税と違って「前の年の所得」に対してかかります。
だから、1月末までに前年分の給与を報告してもらわないと、市区町村は6月からの住民税を決められません。
総括表と個人別明細書の2枚組
給与支払報告書は、2種類の紙で1組です。
1つ目は「総括表」で、会社ごとに1枚作る表紙のような書類です。
2つ目は「個人別明細書」で、給与を受け取った人ごとに作ります。
役員ひとりの会社なら、総括表1枚と個人別明細書1人分で済みます。
従業員が別の市区町村に住んでいる場合は、その市区町村ごとに総括表を分けて作ります。
源泉徴収票との違い
個人別明細書に書く内容は、年末調整で作る「給与所得の源泉徴収票」とほとんど同じです。
違いは、出す先と目的です。
源泉徴収票は税務署に出し、所得税のために使われます。
給与支払報告書は市区町村に出し、住民税のために使われます。
年末調整ソフトや会計ソフトでは、源泉徴収票を作ると、同じデータから給与支払報告書も自動で出力できます。
総括表の書き方:欄ごとのポイント
- 会社の基本情報の欄
- 受給者総人員と報告人員の欄
- 特別徴収と普通徴収の区分
会社の基本情報の欄
総括表(第17号様式)の左側は、会社の情報です。
総務省の記載要領に沿って、主な欄を順に説明します。
「給与の支払期間」には、報告する人員の給与を支払った期間(1月分から12月分など)を書きます。
「給与支払者の個人番号又は法人番号」には、会社なら13桁の法人番号を書きます。左端を1文字空けて右詰めにします。
「給与支払者の氏名又は名称」は会社名、「所得税の源泉徴収をしている事務所又は事業の名称」は、本店と別の場所で給与事務をしていなければ、会社名と同じで構いません。
「給与支払者が法人である場合の代表者の氏名」には、経理責任者の職氏名を書きます。ひとり会社なら代表取締役(合同会社は代表社員)の氏名です。
「連絡者の氏名、所属課、係名及び電話番号」は、市区町村から問い合わせが来たときの窓口です。自分の名前と携帯番号で大丈夫です。
「関与税理士等の氏名及び電話番号」は、税理士に作成を頼んでいる場合だけ書きます。
受給者総人員と報告人員の欄
右側は、人数の欄です。
「受給者総人員」には、1月1日現在で、その会社から給与を受けている人の総数を書きます。
提出先の市区町村に住んでいる人だけではなく、会社全体の人数です。
「報告人員」は、その市区町村に提出する個人別明細書の人数で、「特別徴収対象者」「普通徴収対象者(退職者)」「普通徴収対象者(退職者を除く)」の3つに分けて書き、合計を出します。
役員ひとりの会社なら、受給者総人員は1人、特別徴収対象者も1人です。
「所轄税務署名」には、会社の所在地を管轄する税務署を書きます。
特別徴収と普通徴収の区分
特別徴収とは、住民税を会社が毎月の給与から天引きして、市区町村に納める方法です。
普通徴収は、本人が納付書や口座振替で自分で納める方法です。
給与を払う会社は、原則として特別徴収をしなければなりません。
役員ひとりの会社でも、自分の役員報酬から自分の住民税を天引きして、会社として納めます。
退職予定の人や、給与が少なくて天引きしきれない人など、一定の場合だけ普通徴収にでき、そのときは市区町村が定める「普通徴収切替理由書」を添えます。
個人別明細書の書き方:源泉徴収票と同じ要領で
- 受給者の情報と個人番号
- 支払金額・控除後の金額・源泉徴収税額
- 控除の内訳と摘要欄
受給者の情報と個人番号
個人別明細書(第17号様式別表)の上段は、給与を受け取った人の情報です。
住所は、翌年1月1日現在の住所を書きます。これが提出先の市区町村を決める住所になります。
氏名、フリガナ、生年月日、役職名、そして12桁の個人番号(マイナンバー)を書きます。
役員は役職名の欄に「代表取締役」などと書きます。
個人番号は、本人から収集した番号を書きます。市区町村に出す明細書には記載が必要です。
支払金額・控除後の金額・源泉徴収税額
中段は金額の欄で、年末調整で確定した数字をそのまま書き写します。
「支払金額」は、1年間に支払った給与の総額(税や保険料を引く前)です。
「給与所得控除後の金額(調整控除後)」は、支払金額から給与所得控除を引いた額です。
「所得控除の額の合計額」は、社会保険料控除、基礎控除、配偶者控除などの合計です。
「源泉徴収税額」は、年末調整後の所得税(復興特別所得税を含む)の年税額です。
年末調整ソフトや会計ソフトで年末調整をしていれば、これらは自動で入ります。
控除の内訳と摘要欄
下段には、控除の内訳を書きます。
社会保険料等の金額、生命保険料の控除額、地震保険料の控除額、住宅借入金等特別控除の額、配偶者や扶養親族の氏名と個人番号などです。
「摘要」欄には、前職の給与を合算して年末調整した場合の前職の会社名と金額、年の途中で入社・退職した日などを書きます。
役員ひとりの会社で、ほかに書くことがなければ空欄で構いません。
用紙の下部にある「支払者」の欄には、会社の法人番号、所在地、名称、電話番号を書きます。
提出先・期限・退職者の扱い
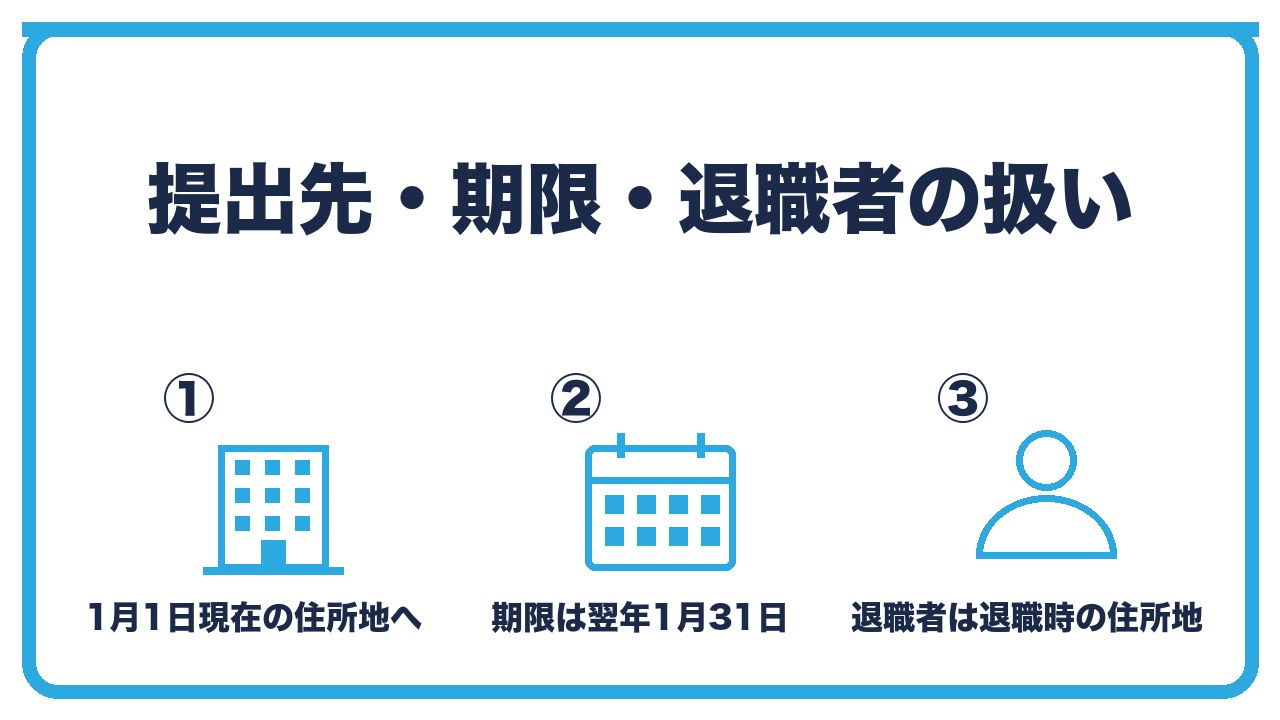
- 提出先は1月1日現在の住所地
- 期限は翌年1月31日
- 退職者と提出不要の範囲
提出先は1月1日現在の住所地
提出先は、給与を受け取った人の、翌年1月1日現在の住所地の市区町村です。
会社の所在地ではありません。
従業員が3つの市に住んでいれば、3つの市にそれぞれ総括表と個人別明細書を送ります。
年末に引っ越した人は、1月1日時点の新しい住所の市区町村に出します。
期限は翌年1月31日
提出期限は、給与を支払った年の翌年1月31日です。
1月31日が土日の年は、次の平日が期限になります。
紙で出す場合は、総括表と個人別明細書を市区町村の税務担当課(市民税課など)に郵送するか、窓口に持参します。
多くの市区町村は、12月ごろに総括表の用紙を郵送してきますが、届かなくても提出義務はなくなりません。
退職者と提出不要の範囲
年の途中で退職した人の分は、退職した年の翌年1月31日までに、退職時の住所地の市区町村に出します。
国税庁のタックスアンサー(No.7411)によると、市区町村への提出範囲は、令和9年1月1日以後は税務署への源泉徴収票の提出範囲と同じになります。
年の途中で退職した人で、その年の支払金額が30万円以下の場合は提出不要ですが、それ以外はすべて提出する扱いです。
役員ひとりの会社は、報酬の額にかかわらず、自分の分を提出すると考えておけば間違いありません。
eLTAXで出す手順と、令和9年1月からの「みなし提出」
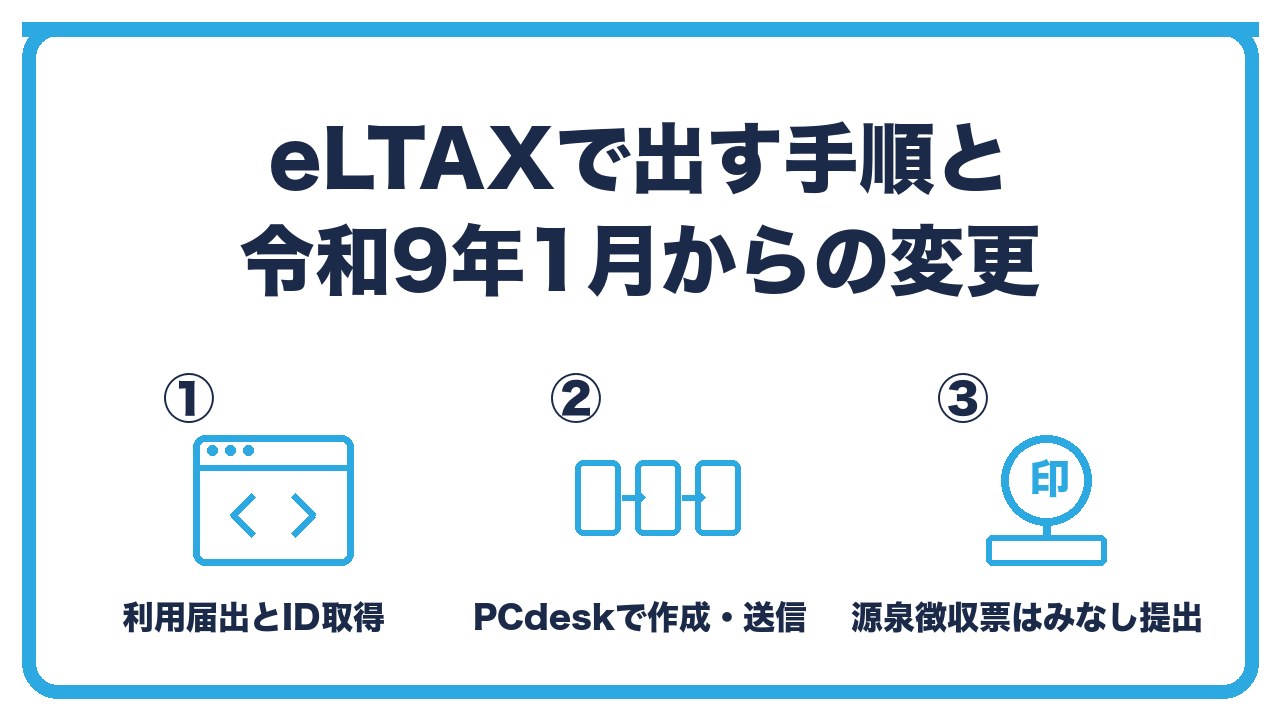
- eLTAXの準備(利用届出)
- PCdeskで作成して送信する
- 令和9年1月からは税務署への源泉徴収票が不要に
eLTAXの準備(利用届出)
eLTAXは、地方税の申告や届出をインターネットで行う仕組みです。
初めて使うときは、eLTAXのサイトで「利用届出(新規)」をして、利用者IDを取得します。
給与支払報告書を出すときの税目は「個人都道府県民税・市区町村民税(特別徴収)」を選びます。
電子署名には、法人のマイナンバーカードにあたる「商業登記電子証明書」か、代表者個人のマイナンバーカードが使えます。
PCdeskで作成して送信する
eLTAXの無料ソフト「PCdesk」(WEB版またはダウンロード版)で、給与支払報告書のデータを作ります。
従業員ごとの明細を手入力するか、会計ソフトから出したCSVファイルを取り込みます。
送信すると、複数の市区町村に同時に提出でき、受付完了の通知がメッセージボックスに届きます。
eLTAXの特設ページによると、令和8年分からは「総務省通知形式CSV」というレイアウトに変わり、令和7年分以前は従来の「統一CSVレイアウト」を使います。
前々年に税務署へ出した源泉徴収票が30枚以上の会社は、eLTAXまたは光ディスクでの提出が義務です。ひとり会社は該当しませんが、電子で出すと郵送より早く確実です。
令和9年1月からは税務署への源泉徴収票が不要に
ここが、いちばん新しい変更点です。
令和9年1月1日以後に提出する令和8年分以後の給与支払報告書を市区町村に出すと、税務署に源泉徴収票を提出したものとみなされます。
eLTAXの特設ページと国税庁のタックスアンサーの両方に、この「みなし提出の特例」が記載されています。
つまり、これまで「市区町村に給与支払報告書」「税務署に源泉徴収票」と2か所に出していたものが、市区町村への提出だけで済むようになります。
ただし、税務署に出す「法定調書合計表」は引き続き必要です。合計表の書き方は、別の記事で説明しています。
源泉徴収票・給与支払報告書・法定調書合計表の比較
| 書類 | 出す先 | 目的 | 期限 | 役員1人の会社 |
|---|---|---|---|---|
| 給与支払報告書(総括表+個人別明細書) | 1月1日現在の住所地の市区町村 | 住民税の計算 | 翌年1月31日 | 提出する |
| 給与所得の源泉徴収票(税務署提出用) | 会社所在地の税務署 | 所得税の確認 | 翌年1月31日 | 令和8年分からは給与支払報告書の提出で「みなし提出」になり不要 |
| 法定調書合計表 | 会社所在地の税務署 | 法定調書の総括 | 翌年1月31日 | 提出する |
| 源泉徴収票(本人交付用) | 本人 | 本人の確定申告など | 翌年1月31日 | 自分に交付する(保管) |
 ユイ
役員は私ひとりです。自分の給料のことを、わざわざ市役所に報告するんですか?
 ケイ
するよ。市区町村はその報告で住民税を決めるんだ。出さないと、本人が確定申告していない限り、住民税の計算のもとになる資料がない状態になる。
ユイ源泉徴収票と同じ内容なら、二度手間に感じます。
ケイそこが令和9年1月から変わる。令和8年分からは、市区町村に給与支払報告書を出せば、税務署への源泉徴収票は出したものとみなされる。市区町村への1本に集約されるんだ。
よくある質問
給与支払報告書は、いつまでに出しますか?
給与を支払った年の翌年1月31日までです。
年の途中で退職した人の分も、同じ期限です。
給与支払報告書と源泉徴収票は、何が違いますか?
書く内容はほぼ同じですが、出す先と目的が違います。
給与支払報告書は市区町村に出して住民税の計算に使われ、源泉徴収票は税務署に出して所得税の確認に使われます。
役員ひとりの会社でも、提出は必要ですか?
必要です。
役員報酬を支払っていれば、自分自身の分の総括表と個人別明細書を、自分の住所地の市区町村に出します。
出し忘れたら、どうなりますか?
市区町村から提出を求める連絡が来ることがあります。
本人の住民税の計算が遅れ、本人が確定申告をしていない場合は所得の把握ができなくなるため、気づいた時点で速やかに提出します。
eLTAXで出すには、何が必要ですか?
eLTAXの利用者ID(利用届出で取得)と、電子署名のためのマイナンバーカードまたは商業登記電子証明書、そしてカードを読み取るICカードリーダーかスマートフォンです。
会計ソフトによっては、ソフトの画面からeLTAXに直接送信できるものもあります。
総括表の用紙が市区町村から届かないときは?
届かなくても提出義務はあります。
市区町村のサイトから様式をダウンロードするか、eLTAXで電子的に提出します。総括表は全国共通の第17号様式なので、他の市区町村の様式でも受け付けてもらえることが多いです。
まとめ:次の一手
給与支払報告書は、総括表(会社の表紙)と個人別明細書(人ごとの明細)の2枚組で、受け取った人の1月1日現在の住所地の市区町村に、翌年1月31日までに提出します。
個人別明細書の中身は源泉徴収票とほぼ同じなので、年末調整が終わっていれば、数字を写すだけです。
令和9年1月以後に提出する令和8年分からは、市区町村に出せば税務署への源泉徴収票は不要になります。
次の一手は、年末調整を終えたら、会計ソフトか年末調整ソフトで給与支払報告書を出力し、1月中旬までにeLTAXか郵送で送ることです。
税務署に出す法定調書合計表の書き方は、あわせて読みたい記事で続けて確認してください。