1月になると、税務署から「法定調書合計表」の用紙が届きます。
欄がたくさんあって、どこを書けばよいのか分かりにくい書類ですが、役員ひとりの会社が書く欄は、実はごくわずかです。
この記事では、法定調書合計表の書き方を、ひとり会社が実際に記入する欄にしぼって説明します。
あわせて、提出期限、出さなくていい人、訂正の方法、そして令和9年1月から変わる点をまとめます。
根拠は国税庁の「令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(第8)とタックスアンサー(No.7400・7411)で、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、毎年この合計表を自分で作って提出しています。
- 法定調書合計表は、源泉徴収票などの法定調書を税務署に出すときの「表紙」。役員1人の会社は、主に「1 給与所得の源泉徴収票合計表」の欄だけ書けばよい
- Ⓐ欄は全員分の合計、Ⓑ欄は税務署に源泉徴収票を提出する人だけの合計。この2段を混同しない
- 提出期限は翌年1月31日。令和9年1月以後に出す令和8年分からは、市区町村に給与支払報告書を出せば源泉徴収票は「みなし提出」になるが、合計表は引き続き提出する
法定調書合計表とは:法定調書の「表紙」
- 法定調書と合計表の関係
- ひとり会社が関係する欄
- 提出期限と提出先
法定調書と合計表の関係
法定調書とは、「誰に、いくら払ったか」を税務署に知らせる書類の総称です。
給与の源泉徴収票、退職金の源泉徴収票、税理士などへの報酬の支払調書、家賃の支払調書などがあります。
法定調書合計表は、これらをまとめて税務署に出すときの「表紙」にあたる1枚です。
正式名称は「給与所得の源泉徴収票等の法定調書合計表」といい、6つの調書の合計を1枚に書きます。
ひとり会社が関係する欄
合計表には「1 給与所得の源泉徴収票合計表」から「6 不動産等の売買又は貸付けのあっせん手数料の支払調書合計表」まで、6つの区分があります。
役員ひとりで、従業員も外注先もいない会社が書くのは、原則として「1」だけです。
税理士に報酬を払っていれば「3 報酬、料金、契約金及び賞金の支払調書合計表」も書きます。
個人の大家さんから事務所を借りて年15万円を超える家賃を払っていれば「4 不動産の使用料等の支払調書合計表」も対象です。
関係ない区分は、空欄のままで構いません。
提出期限と提出先
提出期限は、給与などを支払った年の翌年1月31日です。
令和7年分は、1月31日が土曜日のため、令和8年2月2日(月)が期限と手引に書かれています。
提出先は、会社の所在地を管轄する税務署です。
紙で出す場合は、合計表と、提出が必要な源泉徴収票や支払調書を一緒に出します。
「1 給与所得の源泉徴収票合計表」の書き方
- Ⓐ欄:俸給・給与・賞与等の総額(全員分)
- 「左のうち、源泉徴収税額のない者」欄
- Ⓑ欄:源泉徴収票を提出するもの
Ⓐ欄:俸給・給与・賞与等の総額(全員分)
Ⓐ欄には、税務署に源泉徴収票を出すかどうかに関係なく、その年に給与を払った全員の合計を書きます。
年の途中で退職した人も含めます。
「人員」は実人数です。役員ひとりなら「1」です。
手引には、納付書(所得税徴収高計算書)に書いた人員を累計して書かないように、という注意があります。毎月1人に払っていても、人員は12ではなく1です。
「支払金額」は年間の給与総額、「源泉徴収税額」は年末調整後の所得税(復興特別所得税を含む)の年税額です。
年の途中で入社した人が前の会社から受けた給与は、Ⓐ欄には含めません。
「左のうち、源泉徴収税額のない者」欄
Ⓐ欄の下に、「左のうち、源泉徴収税額のない者」という欄があります。
源泉徴収票の「源泉徴収税額」が0円の人の人数を書きます。
役員報酬が少なく、年末調整の結果、所得税がゼロになった場合は、ここに「1」と書きます。
手引で「記載漏れが多い」と注意されている欄なので、税額が0円のときは忘れずに書きます。
年末調整で還付した額が、その年に徴収した額を上回ったときは、源泉徴収税額の欄は「0」と書きます。
Ⓑ欄:源泉徴収票を提出するもの
Ⓑ欄には、税務署に源泉徴収票を提出する人だけの人員・支払金額・源泉徴収税額の合計を書きます。
タックスアンサー(No.7411)によると、令和8年12月31日以前に提出するものは、年末調整をした役員で年間150万円を超える人、従業員で500万円を超える人などが提出の対象です。
役員報酬が年150万円以下なら、Ⓑ欄は0人のままで、源泉徴収票の提出も不要です。
Ⓐ欄と違い、Ⓑ欄には年の途中で入社した人の前職分の給与も含めます。
令和9年1月1日以後に提出する分からは、提出範囲が「年の途中で退職した支払金額30万円以下の人を除く全員」に変わります。
その他の欄と、提出前の確認
- 提出者の情報と「調書の提出区分」
- 「提出媒体」欄のコード
- 税理士報酬や家賃を払っている場合
提出者の情報と「調書の提出区分」
用紙の上部には、会社の住所、名称、法人番号、代表者の氏名、電話番号を書きます。
税務署に提出する用紙には法人番号を書きますが、控えには法人番号やマイナンバーを書かないように、手引に注意があります。
「調書の提出区分」は、新規に出すなら「1」、追加なら「2」、訂正なら「3」、無効なら「4」です。
初めてその年分を出すときは「1」です。
「提出媒体」欄のコード
「提出媒体」欄には、法定調書の種類ごとに2桁のコードを書きます。
電子(e-Tax)なら「14」、書面なら「30」です。
手引によると、CDは「17」、DVDは「18」、その他は「99」です。
e-Taxで送る場合は、画面で選ぶので、コードを覚える必要はありません。
税理士報酬や家賃を払っている場合
税理士や司法書士に報酬を払った場合は、「3 報酬、料金、契約金及び賞金の支払調書合計表」に書きます。
Ⓐ欄は支払った全員分の人員と金額、Ⓑ欄は支払調書を提出する人(税理士などは年5万円超)の分を書きます。
個人の大家さんに事務所の家賃を払い、年15万円を超える場合は「4 不動産の使用料等の支払調書合計表」に書きます。
法人の大家さんや、自宅の一部を会社の事務所にしている場合は、通常は対象外です。
税務署に出す法定調書が1枚もない場合は、「摘要」欄に「該当なし」と書いて、合計表だけを出します。
出さなくていい人・訂正の方法・令和9年からの変更
- 合計表を出さなくていい人はいるか
- 訂正の方法
- 令和9年1月からの「みなし提出」
合計表を出さなくていい人はいるか
給与を1円も払っていない会社(役員報酬ゼロで従業員もいない)は、法定調書そのものがないので、合計表の提出義務はありません。
ただし、税務署から用紙が届いている場合は、「該当なし」と書いて返送しておくと、問い合わせを避けられます。
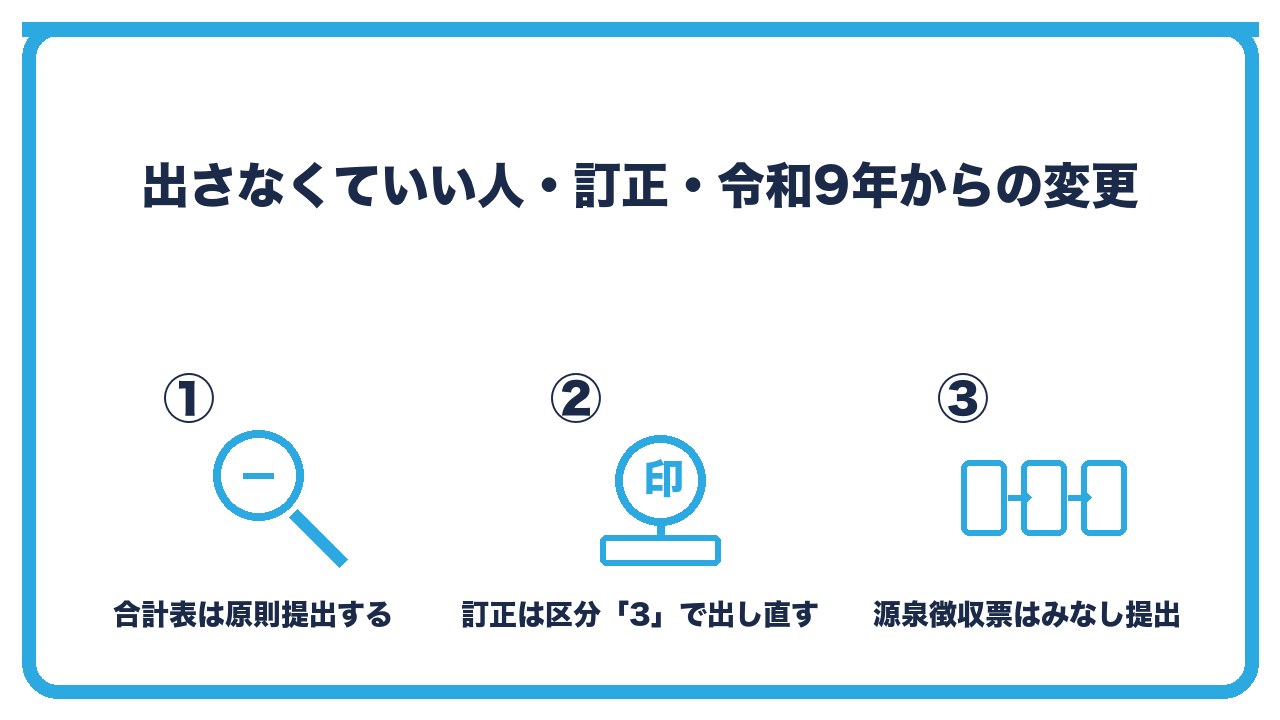
役員報酬を払っている会社は、たとえ年150万円以下で源泉徴収票の提出が不要でも、Ⓐ欄に全員分を書いた合計表は提出します。
「源泉徴収票を出さなくていい」と「合計表を出さなくていい」は別の話です。ここを混同する人が多いので注意してください。
訂正の方法
提出したあとに間違いに気づいたら、訂正分を出し直します。
合計表の「調書の提出区分」を「3」(訂正)にして、正しい内容の調書と一緒に出します。
e-Taxで出した場合も、訂正分を送信できます。
間違えた源泉徴収票を無効にする場合は、区分「4」(無効)で出します。
訂正の詳しい手順は、手引の「調書の提出区分」の説明にあります。
令和9年1月からの「みなし提出」
令和9年1月1日以後に提出する令和8年分以後の給与支払報告書を市区町村に出すと、税務署に源泉徴収票を提出したものとみなされます。
この「みなし提出の特例」により、源泉徴収票を税務署に別途出す必要はなくなります。
ただし、法定調書合計表は引き続き提出が必要です。
つまり令和8年分からは、「合計表だけを税務署に出し、源泉徴収票は市区町村への給与支払報告書で済ませる」という流れになります。
給与支払報告書の書き方は、別の記事で詳しく説明しています。
ひとり会社の記入例(役員報酬が年240万円の場合)
| 欄 | 記入内容 | 理由 |
|---|---|---|
| Ⓐ 俸給・給与・賞与等の総額:人員 | 1 | 役員1人 |
| Ⓐ 支払金額 | 2,400,000 | 年間の役員報酬 |
| Ⓐ 源泉徴収税額 | 年末調整後の年税額 | 0円なら「0」 |
| 左のうち、源泉徴収税額のない者 | 税額0円なら「1」 | 記載漏れが多い欄 |
| Ⓑ 源泉徴収票を提出するもの | 1人・2,400,000・税額(令和8年12月31日以前の提出分) | 役員で150万円超のため提出対象 |
| 2〜6の区分 | 空欄(税理士報酬・家賃があれば記入) | 該当なし |
| 提出媒体 | 14(e-Tax)または30(書面) | 出し方で選ぶ |
| 調書の提出区分 | 1(新規) | 初めて出す年分 |
 ユイ
用紙が届いたんですが、欄が多すぎて固まりました。全部書くんですか?
 ケイ
書くのは「1 給与所得」のところだけでいい。Ⓐに自分の年間の報酬と税額、税額が0ならその人数を1と書く。残りは空欄で大丈夫。
ユイ私の報酬は年120万円です。源泉徴収票は出さなくていいと聞きました。
ケイ令和8年12月までに出す分なら、役員150万円以下は源泉徴収票の提出は不要。でも合計表は出す。Ⓐ欄に書いて、Ⓑ欄は0人のままで提出するんだ。
よくある質問
法定調書合計表は、いつまでに出しますか?
給与などを支払った年の翌年1月31日までです。
土日にあたる年は次の平日が期限で、令和7年分は令和8年2月2日です。
法定調書合計表を出さなくていい人はいますか?
給与も報酬も家賃も一切払っていない会社は、法定調書がないため提出義務はありません。
役員報酬を払っている会社は、源泉徴収票の提出が不要な場合でも、合計表は提出します。
合計表を出し忘れたら、どうなりますか?
税務署から提出を求める連絡が来ることがあります。
気づいた時点で、速やかに提出します。法定調書の不提出には罰則の規定もあるため、放置しないでください。
訂正はどうやって出しますか?
「調書の提出区分」を「3」(訂正)にした合計表を、正しい調書と一緒に出し直します。
e-Taxでも訂正分を送信できます。
e-Taxで出すには、何が必要ですか?
e-Taxの利用者識別番号と、電子署名のためのマイナンバーカードまたは商業登記電子証明書です。
会計ソフトの中には、年末調整のデータから合計表と源泉徴収票を作って、そのままe-Taxに送信できるものもあります。
令和9年1月から、何が変わりますか?
市区町村に給与支払報告書を出せば、税務署に源泉徴収票を出したものとみなされます(みなし提出の特例)。
合計表は引き続き提出が必要です。源泉徴収票の提出範囲も、年の途中で退職した30万円以下の人を除く全員に広がります。
まとめ:次の一手
法定調書合計表は、源泉徴収票などの法定調書を税務署に出すときの表紙です。
役員ひとりの会社が書くのは、主に「1 給与所得の源泉徴収票合計表」で、Ⓐ欄に全員分、Ⓑ欄に源泉徴収票を提出する人の分、税額0円の人数を忘れずに書きます。
提出期限は翌年1月31日で、令和9年1月以後に出す令和8年分からは、源泉徴収票は給与支払報告書のみなし提出で済み、合計表だけを税務署に出す形になります。
次の一手は、年末調整を終えたら、源泉徴収票の「支払金額」と「源泉徴収税額」をⒶ欄に書き写し、税額が0円なら「源泉徴収税額のない者」に1と書くことです。
市区町村に出す給与支払報告書の書き方は、あわせて読みたい記事で確認してください。