決算月は、設立時に決めたあとでも変えられます。
手続きは定款の変更と税務署などへの届出だけで、登記も費用も不要ですが、変更の年は事業年度が短くなって申告が1回増えるので、時期の選び方に注意が要ります。
この記事では、決算月を変更する手続きを、決議と定款変更、税務署・都道府県・市町村への届出、変更の年の短い事業年度の申告、均等割と役員報酬と消費税への影響、変更に向く時期と注意点の順に説明します。
根拠は、会社法(定款変更の決議)、法人税法(事業年度の変更の届出)、国税庁(異動届出書)、地方税法(均等割の月割)、消費税法(課税期間)で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の届出を自分で行っており、決算月の変更も同じ異動届出書の様式で手続きできることを確認しています。
- 決算月の変更は、定款の事業年度を変える決議(合同会社は総社員の同意書、株式会社は株主総会議事録)→税務署に異動届出書(定款の写しを添付)→都道府県税事務所と市町村に異動届、の3段階。事業年度は登記事項ではないので法務局の手続きは不要で、費用は0円
- 変更の年は、旧事業年度の開始日から新しい決算月の末日までが12か月未満の短い事業年度になり、その期間で決算と申告(法人税・地方税・消費税)が必要。均等割はその月数で月割、役員報酬の改定は新しい期首から3か月以内に
- 変更に向く時期は、直前の決算と申告が終わった直後。変更の年の申告が1回増えるので、変更後の決算月と新しい期の申告期限が繁忙期や個人の確定申告と重ならないかを確認してから決める
手順1:定款の事業年度を変更する決議と、新しい定款
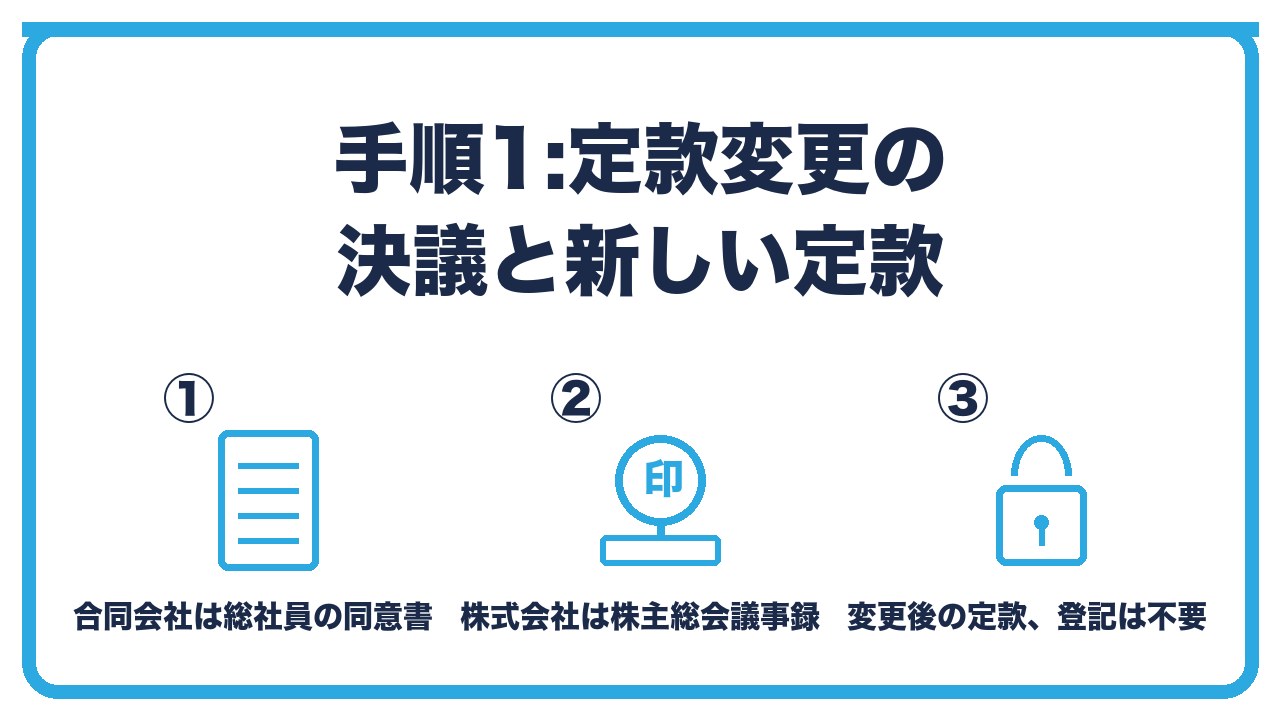
- 合同会社:総社員の同意で定款を変更。「総社員の同意書」に、変更後の事業年度の条文と日付を書き、社員全員が記名押印(ひとり会社なら1人)
- 株式会社:株主総会の特別決議(議決権の3分の2以上)で定款を変更。「株主総会議事録」と「株主リスト」(税務署には不要)を作る
- 変更後の定款:事業年度の条文を書き換えた定款を作り直す(原始定款に変更箇所を綴じる形でも可)。登記は不要
合同会社:総社員の同意で定款を変更。「総社員の同意書」に、変更後の事業年度の条文と日付を書き、社員全員が記名押印(ひとり会社なら1人)
合同会社の定款変更は、総社員の同意が要件です。
「当会社の事業年度は、毎年4月1日から翌年3月31日までとする」の条文を、「毎年10月1日から翌年9月30日までとする」のように書き換える旨と、変更の日付を書いた同意書を作り、社員全員が記名押印します。
ひとり会社なら、代表社員1人の記名押印で成立します。
株式会社:株主総会の特別決議(議決権の3分の2以上)で定款を変更。「株主総会議事録」と「株主リスト」(税務署には不要)を作る
株式会社は、株主総会の特別決議で定款を変更します。
ひとり株主なら、株主総会を開いたことにして議事録を作ります。
議事録には、開催日、出席株主、定款変更の議案と可決の旨、変更後の条文を書き、代表取締役が記名押印します。
変更後の定款:事業年度の条文を書き換えた定款を作り直す(原始定款に変更箇所を綴じる形でも可)。登記は不要
変更後の条文を反映した定款を作ります。
全文を作り直す方法と、原始定款に同意書(議事録)を綴じて「変更後の条文」を示す方法のどちらでも構いません。
事業年度は登記事項ではないので、法務局への変更登記は不要で、登録免許税もかかりません。
手順2:税務署・都道府県・市町村への届出
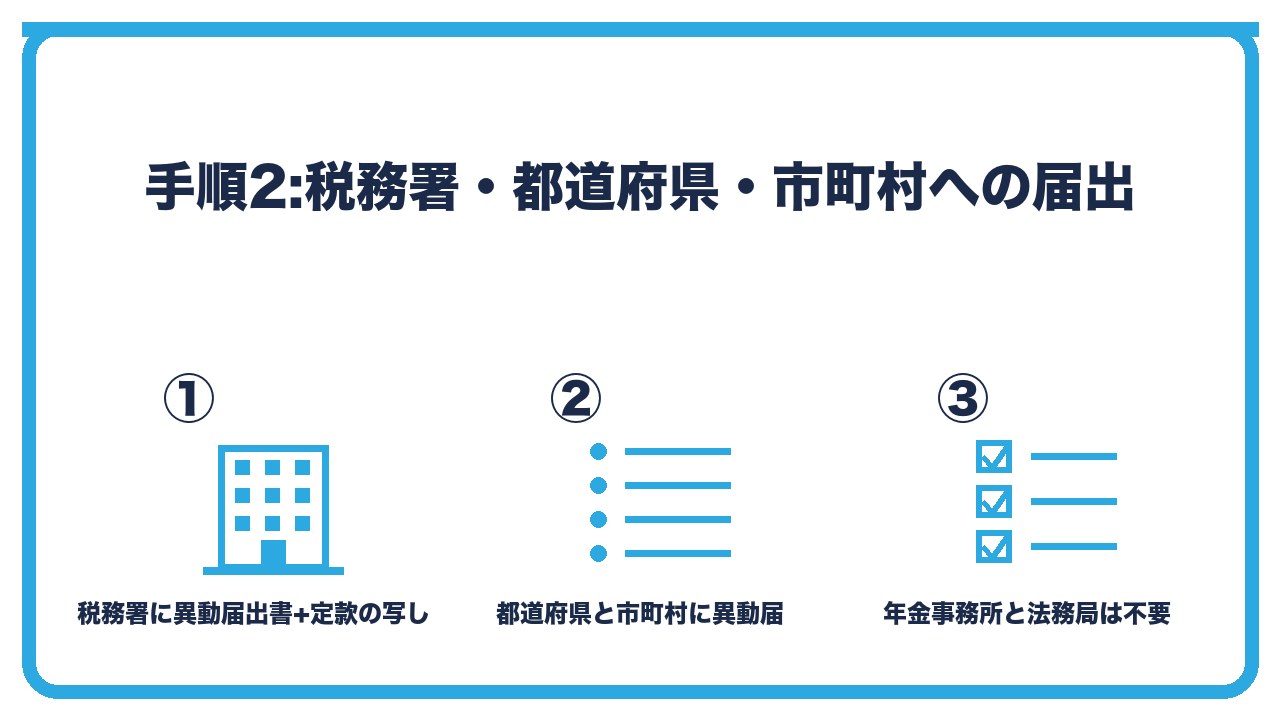
- 税務署:「異動届出書」の異動事項に「事業年度」と書き、異動前(4月1日〜3月31日)と異動後(10月1日〜9月30日)、異動年月日を記載。変更後の定款の写し(または同意書・議事録の写し)を添付。期限は「すみやかに」
- 都道府県税事務所・市町村:それぞれの「異動届」(法人の異動届出書)に同じ内容を記載して提出。定款の写しを添付。eLTAXでも提出可
- 不要な届出:年金事務所(社会保険は事業年度と無関係)、法務局(登記事項ではない)、労働基準監督署・ハローワーク
税務署:「異動届出書」の異動事項に「事業年度」と書き、異動前(4月1日〜3月31日)と異動後(10月1日〜9月30日)、異動年月日を記載。変更後の定款の写し(または同意書・議事録の写し)を添付。期限は「すみやかに」
税務署には、法人の「異動届出書」を出します。
異動事項の欄に「事業年度の変更」、異動前の欄に旧事業年度、異動後の欄に新事業年度、異動年月日に定款変更の日を書きます。
添付は、変更後の定款の写し(同意書や議事録の写しでも受け付けられます)です。
期限は「異動後すみやかに」で、e-Taxでも提出できます。変更後の最初の事業年度の申告期限より前に出しておけば実務上は問題ありません。
都道府県税事務所・市町村:それぞれの「異動届」(法人の異動届出書)に同じ内容を記載して提出。定款の写しを添付。eLTAXでも提出可
都道府県税事務所と市町村にも、それぞれの様式の異動届を出します。
内容は税務署と同じで、定款の写しを添付します。eLTAXで両方に一度に提出できます。
東京23区は都税事務所のみです。
不要な届出:年金事務所(社会保険は事業年度と無関係)、法務局(登記事項ではない)、労働基準監督署・ハローワーク
社会保険(年金事務所)は、事業年度と関係なく暦年と4月〜6月の算定で動くので、届出は不要です。
労働保険も年度(4月〜3月)で固定なので不要です。
法務局への登記も不要です。
変更の年の短い事業年度と、申告・均等割・役員報酬・消費税への影響
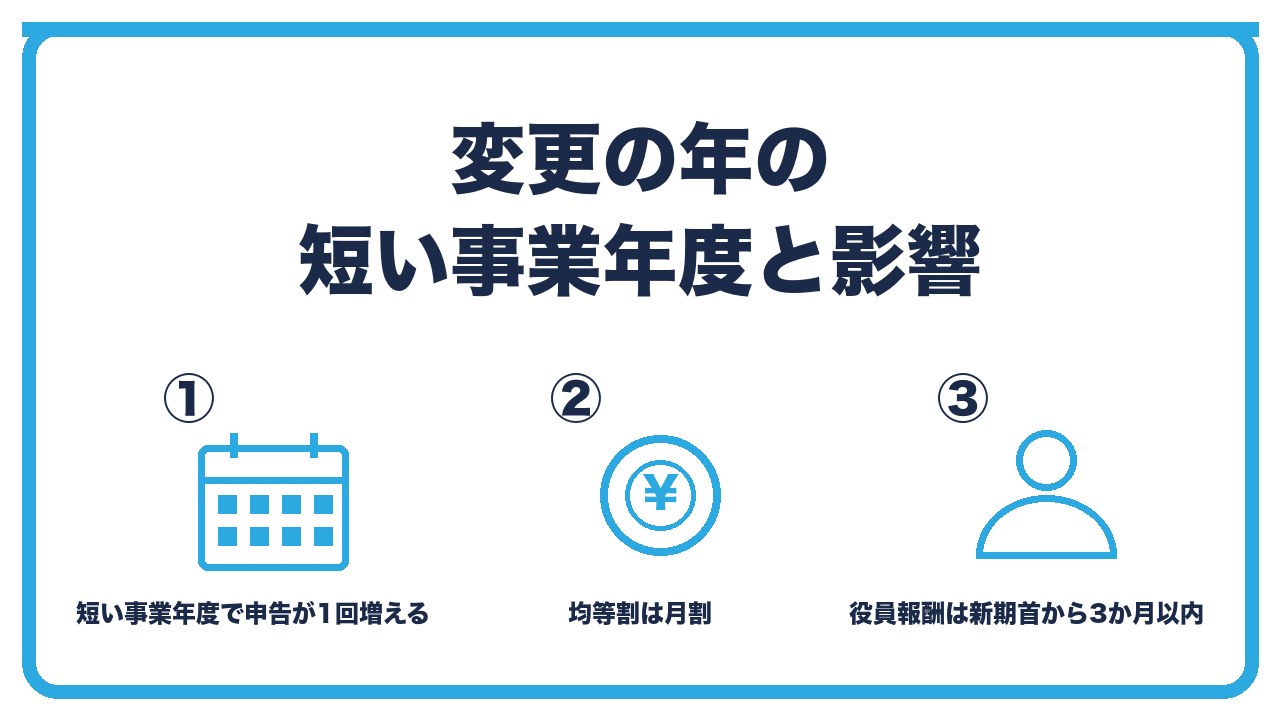
- 短い事業年度:旧事業年度の開始日から新しい決算月の末日まで(3月決算→9月決算なら4月1日〜9月30日の6か月)。この期間で決算と申告(法人税・地方税・消費税)を行い、期限はその末日から2か月以内
- 均等割:短い事業年度の月数で月割(6か月なら7万円×6/12=3.5万円)。法人税の800万円の軽減税率の区分や交際費の800万円も月割
- 役員報酬:新しい事業年度の期首から3か月以内に改定できる。短い事業年度も1つの事業年度なので、その期首(変更の決議後の最初の期首)から3か月以内に見直す
短い事業年度:旧事業年度の開始日から新しい決算月の末日まで(3月決算→9月決算なら4月1日〜9月30日の6か月)。この期間で決算と申告(法人税・地方税・消費税)を行い、期限はその末日から2か月以内
3月決算の会社が、2026年6月に定款を変更して9月決算にすると、2026年4月1日から2026年9月30日までの6か月が1つの事業年度になります。
この6か月で決算を締め、2026年11月30日までに法人税・地方税・消費税の申告と納付をします。
その後は、2026年10月1日から2027年9月30日までが通常の事業年度です。
事業年度は1年を超えられないので、延ばす方向の変更(3月決算→6月決算にして15か月にする)はできず、いったん短い期を作ってから新しい周期に入ります。
均等割:短い事業年度の月数で月割(6か月なら7万円×6/12=3.5万円)。法人税の800万円の軽減税率の区分や交際費の800万円も月割
法人住民税の均等割は、事業年度の月数で月割りされます(1か月未満は切り捨て)。
法人税の軽減税率(所得800万円以下15%)の800万円、交際費の定額控除限度額800万円、少額減価償却資産の300万円の上限も、月数で月割りされます。
役員報酬:新しい事業年度の期首から3か月以内に改定できる。短い事業年度も1つの事業年度なので、その期首(変更の決議後の最初の期首)から3か月以内に見直す
役員報酬の定期同額給与の改定は、各事業年度の開始から3か月以内です。
短い事業年度(4月1日〜9月30日)の期首は4月1日なので、その3か月以内に改定していれば有効で、次の改定は新しい期首の10月1日から3か月以内です。
決算月を変えると、毎年の役員報酬の見直し時期も変わるので、カレンダーを更新します。
消費税は、課税期間が事業年度と同じなので、短い事業年度で1回申告します。基準期間(2期前)の課税売上高の判定は、短い事業年度の売上を12か月に換算して行います。
変更に向く時期、理由、注意点
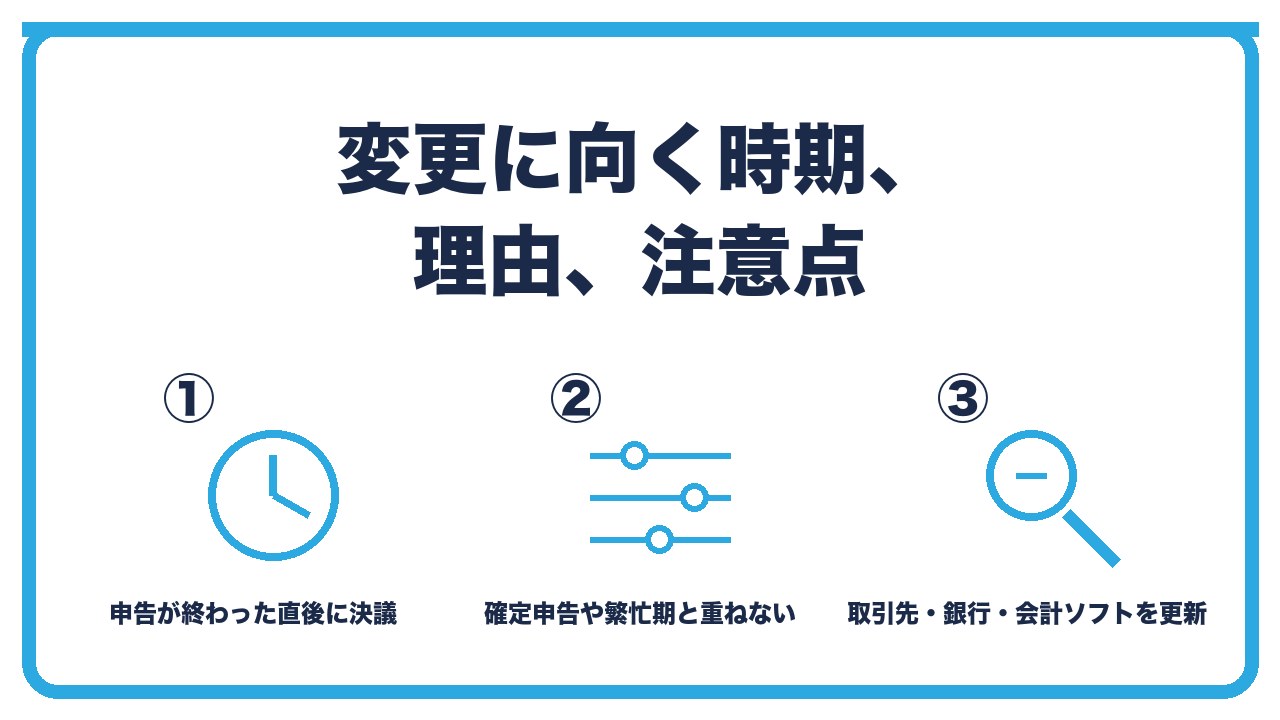
- 向く時期:直前の決算と申告が終わった直後に決議して、短い事業年度をできるだけ短くしない(短すぎると申告の手間だけ増える)か、逆に意図的に短くして均等割を減らすか、を選ぶ
- よくある理由:個人の確定申告(2〜3月)と法人の申告を分ける、繁忙期と決算作業を分ける、税理士の繁忙期を避ける、大きな利益が出る前に期を区切って役員報酬の改定時期を作る
- 注意点:取引先・銀行・会計ソフトの事業年度設定を更新、届出は3か所すべてに、変更の年の申告期限を忘れない、年に何度も変えない(税務署に不自然と見られる)
向く時期:直前の決算と申告が終わった直後に決議して、短い事業年度をできるだけ短くしない(短すぎると申告の手間だけ増える)か、逆に意図的に短くして均等割を減らすか、を選ぶ
変更の決議は、いつでもできますが、新しい決算月の末日より前に行う必要があります(過ぎてから遡って変えることはできません)。
直前の申告が終わった直後に決議すると、新しい決算月まで時間があり、余裕を持って準備できます。
短い事業年度は、申告の回数が増えるだけで節税効果はほとんどないので、変更は1回で済ませます。
よくある理由:個人の確定申告(2〜3月)と法人の申告を分ける、繁忙期と決算作業を分ける、税理士の繁忙期を避ける、大きな利益が出る前に期を区切って役員報酬の改定時期を作る
二刀流の人が、法人の申告(決算月の2か月後)を個人の確定申告と分けるために、決算月を4〜9月に変える例が多いです。
年末や年度末が繁忙期の事業で、決算作業を閑散期に移す目的もあります。
また、大きな売上が見込める前に期を区切り、新しい期首で役員報酬を上げて利益を圧縮する、という使い方もあります(これは期の途中で役員報酬を上げられない制約を回避する方法で、税務上は認められています)。
注意点:取引先・銀行・会計ソフトの事業年度設定を更新、届出は3か所すべてに、変更の年の申告期限を忘れない、年に何度も変えない(税務署に不自然と見られる)
会計ソフトの事業年度の設定を変え、短い事業年度の決算を正しく締められるようにします。
銀行(融資の決算書の提出時期)や、取引先(決算書を求める先)にも知らせます。
税務署だけに出して都道府県と市町村に出し忘れると、均等割や申告の案内が旧の決算月で届きます。
決算月の変更を毎年のように繰り返すと、利益操作とみなされる恐れがあるので、変更は慎重に1回にします。
決算月変更の手続きと影響の一覧
| 項目 | 内容 |
|---|---|
| 決議 | 合同会社:総社員の同意書。株式会社:株主総会の特別決議の議事録 |
| 定款 | 事業年度の条文を変更。変更後の定款を作成 |
| 登記 | 不要(事業年度は登記事項ではない)。費用0円 |
| 税務署 | 異動届出書(事業年度の変更)+定款の写し。すみやかに |
| 都道府県・市町村 | 異動届+定款の写し。eLTAX可 |
| 年金事務所・労働保険 | 届出不要 |
| 変更の年の事業年度 | 旧期首から新決算月末までの12か月未満の期間。決算と申告が必要 |
| 申告期限 | 短い事業年度の末日から2か月以内 |
| 均等割 | 月数で月割 |
| 法人税の軽減税率・交際費・少額減価償却の上限 | 月数で月割 |
| 役員報酬の改定 | 新しい期首から3か月以内 |
| 消費税 | 短い事業年度で1回申告。基準期間は12か月換算 |
| 向く時期 | 直前の申告が終わった直後。新決算月の末日より前に決議 |
 ユイ
決算月を変えたいのですが、登記が要りますか?
 ケイ
要らない。定款を変えて、税務署・都道府県・市町村に異動届出書を出すだけ。費用もかからない。ただし変更の年は事業年度が短くなって、その分の決算と申告が1回増える。
ユイ3月決算を9月決算にすると、今年はどうなりますか?
ケイ4月1日から9月30日までの6か月で決算を締めて、11月30日までに申告する。均等割はその6か月分で月割。10月1日からが新しい事業年度で、役員報酬は10月から3か月以内に見直せる。
よくある質問
決算月の変更に登記は必要ですか?
不要です。
事業年度は登記事項ではないので、定款の変更と税務署などへの届出だけで済み、費用もかかりません。
どこに届け出ますか?
税務署(異動届出書)、都道府県税事務所、市町村の3か所です。
定款の写しを添付し、eLTAXで地方分をまとめて出せます。年金事務所と法務局は不要です。
変更の年の申告はどうなりますか?
旧事業年度の開始日から新しい決算月の末日までが12か月未満の事業年度になり、その期間で決算と申告をします。
期限はその末日から2か月以内です。
均等割は減りますか?
変更の年の短い事業年度は、月数で月割りされます。
6か月なら半分です。
役員報酬はいつ変えられますか?
新しい事業年度の期首から3か月以内です。
決算月を変えると、毎年の見直し時期も変わります。
変更はいつするのがよいですか?
直前の決算と申告が終わった直後に決議し、新しい決算月の末日より前に手続きを済ませます。
年に何度も変えないようにします。
まとめ:次の一手
決算月の変更は、定款の事業年度を変える決議と定款の作り直し、税務署・都道府県・市町村への異動届出書の提出で完了し、登記も費用も不要です。
変更の年は12か月未満の短い事業年度で決算と申告が1回増え、均等割や各種の上限は月割、役員報酬は新しい期首から3か月以内に改定し、変更は直前の申告が終わった直後に1回で済ませます。
次の一手は、新しい決算月の候補について、その申告期限(決算月の2か月後)が個人の確定申告や繁忙期と重ならないかを確認し、同意書(議事録)と異動届出書の様式を国税庁と都道府県のサイトから取得することです。
決算月の選び方そのものは、あわせて読みたい記事で確認してください。