消費税の計算方法には、一般課税(実額)、簡易課税、2割特例の3つがあり、どれを選ぶかで納税額が変わります。
簡易課税は届出が必要で、しかも「適用したい年が始まる前」に出さないと使えないため、出し忘れが最も多い届出の1つです。
この記事では、簡易課税の届出の期限(原則と特例)、みなし仕入率と業種の判定、3つの計算方法の損得の比較、2年縛りとやめ方、ひとり会社の業種別の選び方を説明します。
根拠は国税庁(簡易課税制度、みなし仕入率、簡易課税制度選択届出書、2割特例と簡易課税の届出の特例)と消費税法で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の消費税を自分で申告し、2割特例の終了後に備えて簡易課税の届出時期を管理しています。
- 簡易課税の届出(消費税簡易課税制度選択届出書)は、適用したい事業年度が始まる前日までに出すのが原則。出し忘れると、その年は一般課税(実額計算)になる。新設法人は設立1期目の末日まで、2割特例を使った翌年に簡易課税にする場合はその年の末日までの特例がある
- 簡易課税は、売上の消費税×みなし仕入率を仕入税額とみなす計算。サービス業(第5種)は50%、小売(第2種)は80%。経費に含まれる消費税が売上の消費税×みなし仕入率より少なければ簡易課税が有利で、ひとり会社のサービス業は経費が少ないので簡易課税か2割特例が有利なことが多い
- 2割特例(売上税額の20%納付)が使える間は2割特例が最も有利で届出不要。2割特例が終わる課税期間(2029年10月以降の課税期間)の前に簡易課税の届出を準備する。簡易課税は選ぶと2年間やめられず、基準期間の課税売上高5,000万円以下が要件
届出の期限:原則と3つの特例
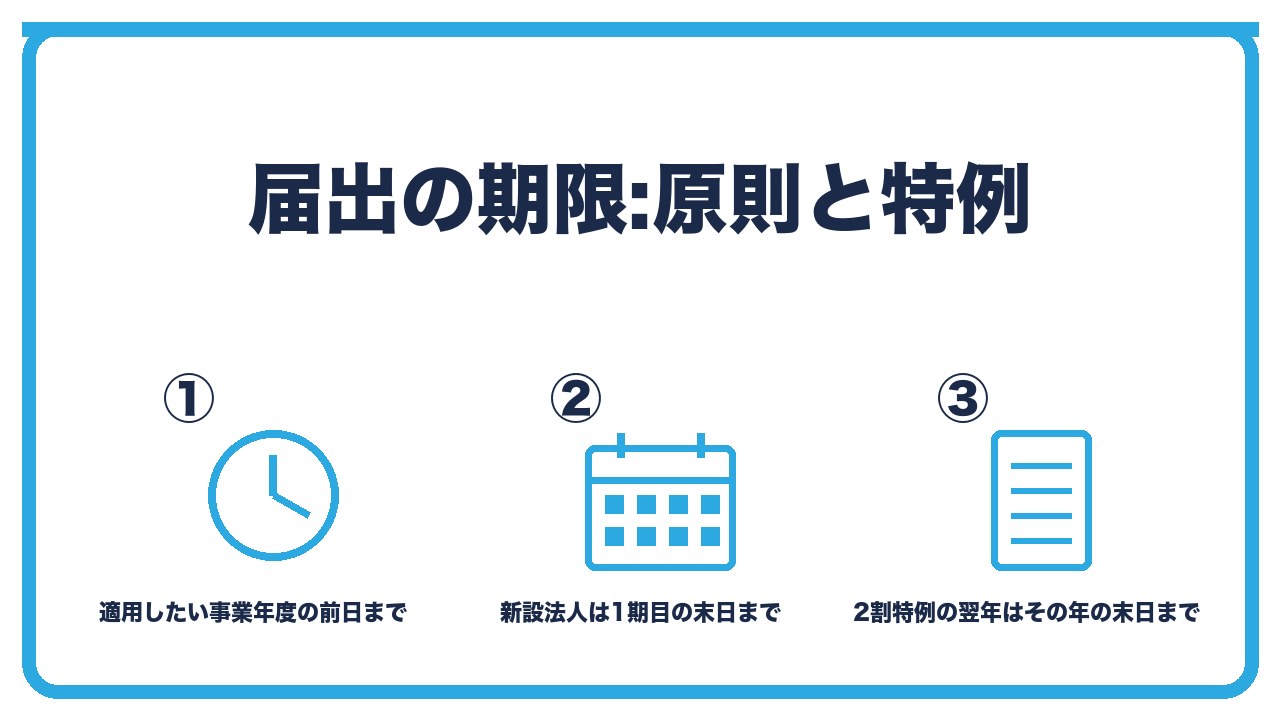
- 原則:適用を受けたい課税期間の初日の前日まで(3月決算で来期から使うなら、今期の3月31日まで)
- 特例1:新設法人(設立1期目から使う)は、1期目の末日までに出せば1期目から適用
- 特例2:2割特例を使った課税期間の翌課税期間から簡易課税にする場合は、その翌課税期間の末日までに出せばよい
原則:適用を受けたい課税期間の初日の前日まで(3月決算で来期から使うなら、今期の3月31日まで)
簡易課税制度選択届出書は、適用を受けようとする課税期間の初日の前日までに提出します。
3月決算の会社が2027年4月からの事業年度で簡易課税を使いたいなら、2027年3月31日までに出します。
「来期の申告のときに決めよう」では間に合いません。
特例1:新設法人(設立1期目から使う)は、1期目の末日までに出せば1期目から適用
設立した事業年度から簡易課税を使いたい新設法人は、その事業年度の末日までに届出を出せば、1期目から適用されます。
ただし、新設法人は通常は免税で、インボイス登録で課税事業者になった場合は2割特例のほうが有利なので、1期目から簡易課税を選ぶ場面は限られます。
特例2:2割特例を使った課税期間の翌課税期間から簡易課税にする場合は、その翌課税期間の末日までに出せばよい
2割特例を使った課税期間の次の課税期間から簡易課税にしたい場合は、その次の課税期間の末日までに届出を出せば、その期間から適用されます。
2割特例が使えなくなった年に、年の途中で気づいても間に合う特例です。
ただし、2割特例が使える間は2割特例のほうが有利なので、この特例は「2割特例が終わる課税期間」で使うことになります。
みなし仕入率と業種の判定
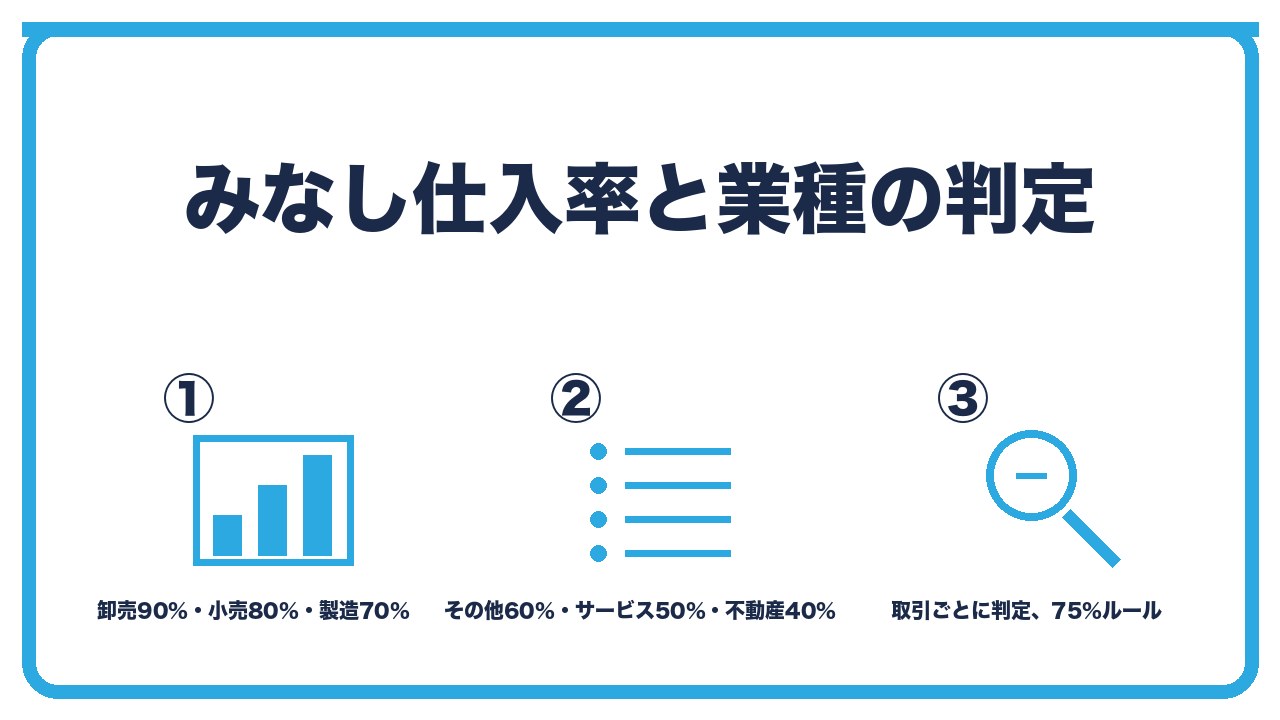
- 第1種(卸売業)90%、第2種(小売業)80%、第3種(製造業・建設業など)70%
- 第4種(飲食店業など、他に該当しないもの)60%、第5種(サービス業・運輸通信・金融保険)50%、第6種(不動産業)40%
- 判定:取引ごとに業種を判定。複数の業種がある場合は売上を分けて計算(75%ルールあり)
第1種(卸売業)90%、第2種(小売業)80%、第3種(製造業・建設業など)70%
簡易課税では、売上にかかる消費税に「みなし仕入率」を掛けた額を、仕入にかかる消費税とみなして控除します。
他の事業者に商品をそのまま売る卸売業は90%、消費者に商品をそのまま売る小売業は80%、製造業や建設業は70%です。
古着を仕入れて消費者に売る事業は、第2種の小売業(80%)です。事業者向けに売れば第1種です。
第4種(飲食店業など、他に該当しないもの)60%、第5種(サービス業・運輸通信・金融保険)50%、第6種(不動産業)40%
飲食店は第4種で60%、Webサイト制作、コンサルティング、デザイン、ライター、システム開発などのサービス業は第5種で50%、不動産の賃貸や仲介は第6種で40%です。
ひとり会社の多くは第5種のサービス業です。
判定:取引ごとに業種を判定。複数の業種がある場合は売上を分けて計算(75%ルールあり)
業種は会社単位ではなく、取引ごとに判定します。
サービス業の会社が物品も販売していれば、売上を第5種と第2種に分けて計算します。
1つの業種の売上が全体の75%以上なら、全部をその業種のみなし仕入率で計算できる特例(75%ルール)があります。売上を業種ごとに分けていない場合は、最も低いみなし仕入率が適用されるので、記帳で区分しておきます。
一般課税・簡易課税・2割特例の損得の比較
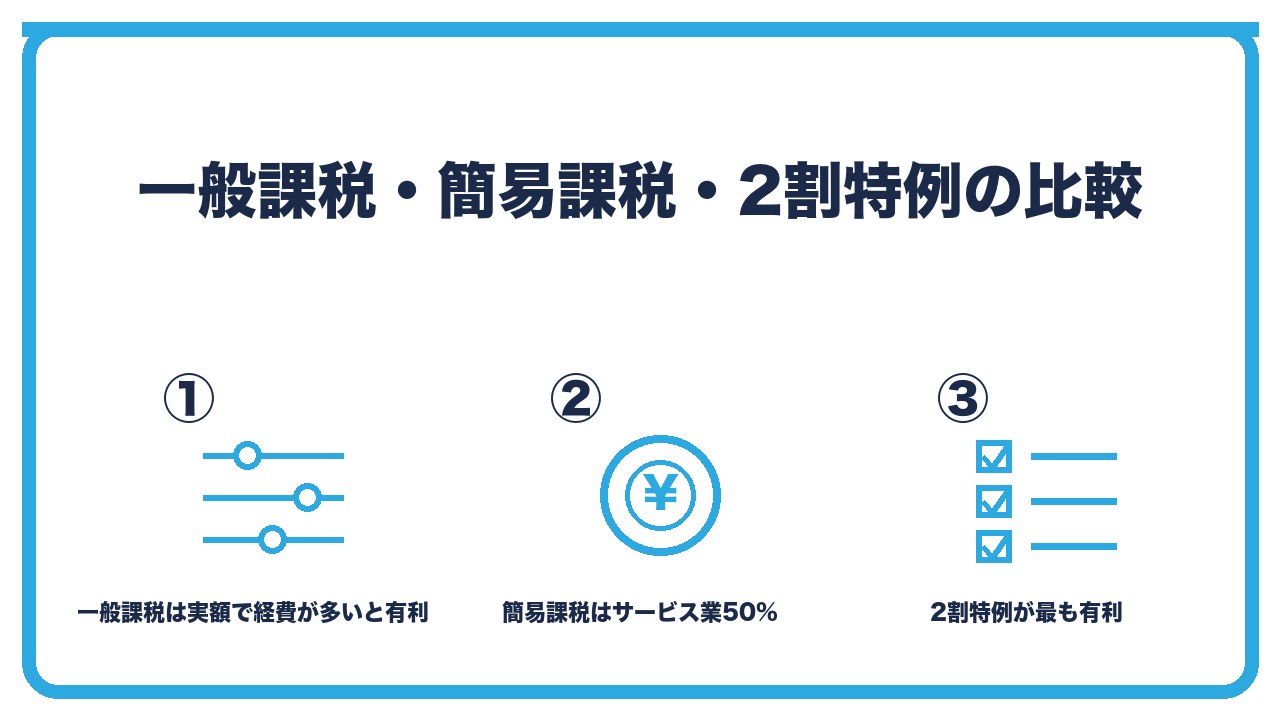
- 一般課税:売上の消費税−経費の消費税(実額)。経費(課税仕入れ)が多い、設備投資がある、輸出があるなら有利
- 簡易課税:売上の消費税×(1−みなし仕入率)。サービス業なら売上税額の50%、小売なら20%を納付。経費が少ない会社に有利
- 2割特例:売上の消費税×20%。簡易課税の第2種と同じ率で、届出不要。使える間はこれが最も有利(第1種を除く)
一般課税:売上の消費税−経費の消費税(実額)。経費(課税仕入れ)が多い、設備投資がある、輸出があるなら有利
一般課税は、売上の消費税から、仕入や経費に含まれる消費税を実額で差し引きます。
外注費や仕入が多い、大きな設備投資をした年、輸出(免税売上)がある場合は、控除額が大きくなり、還付になることもあります。
経費のインボイスをすべて保存し、区分して記帳する手間がかかります。
簡易課税:売上の消費税×(1−みなし仕入率)。サービス業なら売上税額の50%、小売なら20%を納付。経費が少ない会社に有利
簡易課税は、経費の消費税を実額で計算せず、売上の消費税にみなし仕入率を掛けて控除します。
サービス業(第5種)なら、売上の消費税の50%を納めます。売上1,000万円(消費税100万円)なら納税50万円です。
経費に含まれる実際の消費税がこれより少なければ(経費が売上の50%未満なら)、簡易課税が有利です。経費のインボイスの保存が仕入税額控除の要件にならないので、事務も楽です。
2割特例:売上の消費税×20%。簡易課税の第2種と同じ率で、届出不要。使える間はこれが最も有利(第1種を除く)
2割特例は、売上の消費税の20%を納めます。売上1,000万円なら納税20万円です。
簡易課税の第2種(小売80%)と同じで、第3〜6種より有利、第1種(卸売90%)よりは不利です。
届出は不要で、申告書でチェックするだけなので、使える間(2029年9月30日の属する課税期間まで、免税事業者が登録した場合)は2割特例を使い、終わる年の前に簡易課税の届出を準備します。
2年縛り、やめ方、要件、ひとり会社の選び方
- 2年縛り:簡易課税を選ぶと、2年間は一般課税に戻せない。大きな設備投資の予定がある年は注意
- やめ方:「簡易課税制度選択不適用届出書」を、やめたい課税期間の初日の前日までに提出
- 要件:基準期間(2期前)の課税売上高が5,000万円以下。超えた年は自動的に一般課税(届出は生きている)
2年縛り:簡易課税を選ぶと、2年間は一般課税に戻せない。大きな設備投資の予定がある年は注意
簡易課税を選んだら、適用を始めた課税期間の初日から2年間は、不適用の届出ができません。
翌年に大きな設備投資(車両や機械の購入)をして一般課税で還付を受けたい、という場合に戻せないので、2年先までの投資計画を見て決めます。
やめ方:「簡易課税制度選択不適用届出書」を、やめたい課税期間の初日の前日までに提出
簡易課税をやめるには、「消費税簡易課税制度選択不適用届出書」を、一般課税に戻したい課税期間の初日の前日までに出します。
こちらも「前日まで」なので、翌期の計画が決まった時点で早めに出します。
要件:基準期間(2期前)の課税売上高が5,000万円以下。超えた年は自動的に一般課税(届出は生きている)
簡易課税は、基準期間(2期前の事業年度)の課税売上高が5,000万円以下の課税期間だけ使えます。
5,000万円を超えた年は、届出を出していても自動的に一般課税になり、再び5,000万円以下になれば届出の効力で簡易課税に戻ります。
ひとり会社の選び方は、第1種(卸売)なら簡易課税が常に有利、第2種(小売)なら2割特例と同じなので2割特例の間は届出不要、第3〜6種なら2割特例が終わるまでは2割特例、終わったら経費の割合を見て簡易課税か一般課税を選ぶ、という流れです。
3つの計算方法の比較(売上1,000万円・消費税100万円の場合)
| 項目 | 一般課税 | 簡易課税 | 2割特例 |
|---|---|---|---|
| 計算 | 売上税額−経費税額(実額) | 売上税額×(1−みなし仕入率) | 売上税額×20% |
| 納税額(サービス業・経費300万円) | 70万円 | 50万円 | 20万円 |
| 納税額(小売業・仕入700万円) | 30万円 | 20万円 | 20万円 |
| 納税額(卸売業・仕入900万円) | 10万円 | 10万円 | 20万円 |
| 届出 | 不要(原則) | 選択届出書(前日まで) | 不要(申告書でチェック) |
| 縛り | なし | 2年 | なし |
| 要件 | なし | 基準期間の課税売上高5,000万円以下 | 免税事業者が登録した場合、2029年9月30日の属する課税期間まで |
| 経費のインボイス | 保存が控除の要件 | 控除の要件ではない | 控除の要件ではない |
| 向いている | 経費が多い、設備投資、輸出 | 経費が少ないサービス業、小売 | 使える間は原則これ(卸売を除く) |
 ユイ
簡易課税は、申告のときに選べばいいんですよね?
 ケイ
違う。適用したい事業年度が始まる前日までに届出を出しておかないと、その年は一般課税になる。例外は、新設法人の1期目と、2割特例を使った翌年だけ。
ユイ2割特例を使っています。簡易課税の届出は今すぐ要りますか?
ケイ2割特例が使える間は2割特例が有利だから、今は要らない。2割特例が終わる課税期間に、その期間の末日までに届出を出せば簡易課税にできる特例がある。終わる年を手帳に書いておこう。
よくある質問
簡易課税の届出はいつまでに出しますか?
適用したい課税期間の初日の前日までが原則です。
新設法人は1期目の末日まで、2割特例を使った翌課税期間から適用する場合はその課税期間の末日までの特例があります。
みなし仕入率とは何ですか?
売上の消費税に掛けて、仕入の消費税とみなす率で、卸売90%、小売80%、製造70%、その他60%、サービス50%、不動産40%です。
簡易課税と一般課税、どちらが有利ですか?
経費(課税仕入れ)に含まれる消費税が、売上の消費税×みなし仕入率より少なければ簡易課税が有利です。
サービス業なら、経費が売上の50%未満なら簡易課税です。
2割特例と簡易課税、どちらが有利ですか?
卸売業(第1種)を除き、2割特例のほうが有利か同じです。
2割特例が使える間はそちらを使い、終わる年に簡易課税の届出を準備します。
簡易課税をやめるには?
不適用届出書を、やめたい課税期間の初日の前日までに出します。
選んでから2年間はやめられません。
売上が5,000万円を超えたらどうなりますか?
基準期間の課税売上高が5,000万円を超えた課税期間は、自動的に一般課税になります。
届出は生きているので、5,000万円以下に戻れば簡易課税に戻ります。
まとめ:次の一手
簡易課税の届出は、適用したい事業年度の前日までが原則で、新設法人の1期目と2割特例の翌課税期間にはその期間の末日までの特例があります。
サービス業はみなし仕入率50%で、経費が少ないひとり会社は簡易課税が有利なことが多いですが、2割特例が使える間はそちらが最も有利で届出不要、2年縛りと5,000万円の要件にも注意します。
次の一手は、自社の業種のみなし仕入率と、2割特例が使える最後の課税期間を確認し、その期間の末日を簡易課税の届出期限としてカレンダーに入れることです。
2割特例の仕組みと申告は、あわせて読みたい記事で確認してください。