会社を設立すると、「インボイスに登録しますか」と取引先や銀行から聞かれます。
新設法人は設立1期・2期が消費税の免税事業者ですが、取引先が課税事業者なら、免税のままでは取引先の消費税の負担が増え、値引きや取引の見直しを求められることがあります。
この記事では、新設法人のインボイス登録の方法(設立日にさかのぼる特例)、登録すべきかの3つの基準、申請書の書き方、登録番号が届くまでの請求書、2割特例の条件、法人成りの場合の注意、登録後の義務を説明します。
根拠は国税庁(適格請求書発行事業者の登録、新設法人等の登録時期の特例、2割特例、インボイスQ&A)と消費税法で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の設立時にインボイス登録の要否を自分で判断し、申請をe-Taxで行いました。
- 新設法人は、設立した事業年度の末日までに登録申請書を出せば、設立日にさかのぼってインボイス登録事業者になれる(新設法人等の登録時期の特例)。2029年9月30日までは課税事業者選択届出書を別に出す必要はなく、登録申請書の提出だけで課税事業者になる
- 登録すべきかは、取引先が課税事業者(インボイスを求める)か、売上先が消費者や免税事業者か、登録しない場合の値引きを受け入れられるか、の3つで判断する。事業者向けの取引が中心なら登録、消費者向けなら登録しないのが基本
- 登録した新設法人は、免税事業者が登録したケースにあたるので、2029年9月30日の属する課税期間まで2割特例(売上の消費税の2割だけ納める)が使える。法人成りの場合、個人の登録番号は引き継げず、法人として新しく申請する
新設法人が設立日にさかのぼって登録する方法
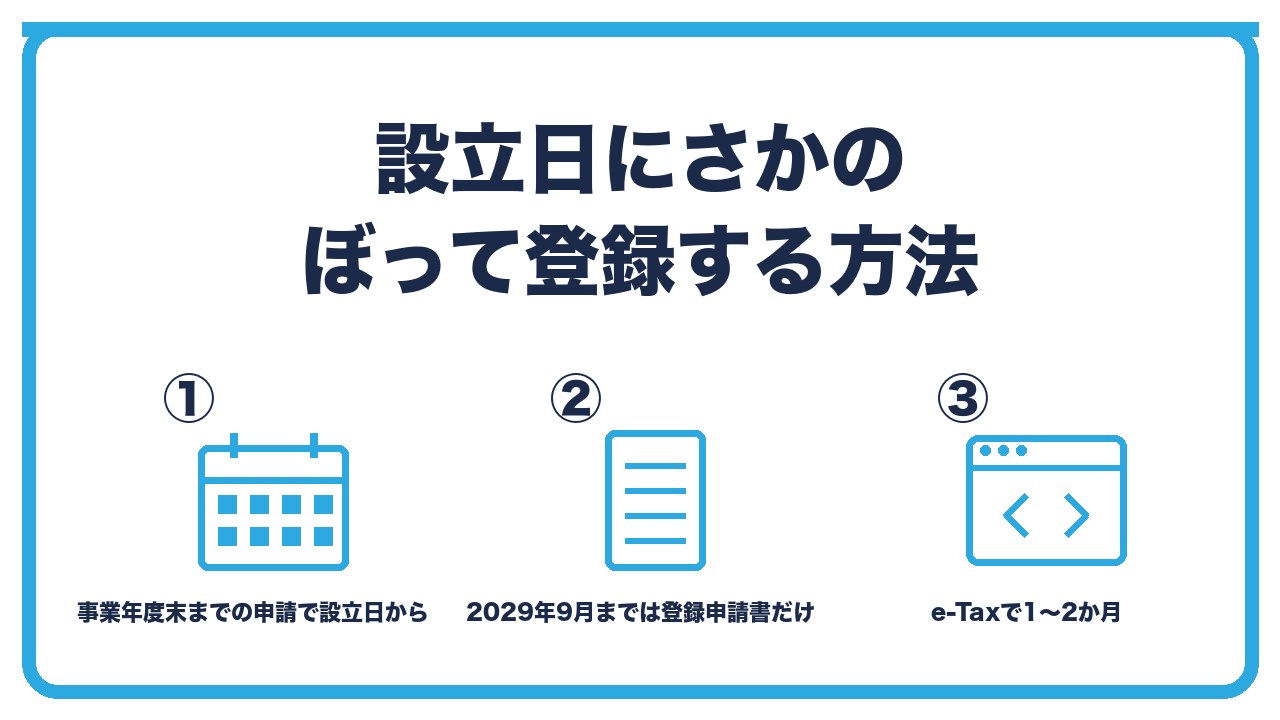
- 特例:設立した事業年度の末日までに登録申請書を出せば、設立日から登録事業者になれる(新設法人等の登録時期の特例)
- 経過措置:2029年9月30日までは、課税事業者選択届出書なしで、登録申請書だけで課税事業者になる
- 申請方法:e-Taxか郵送(インボイス登録センター)。登録通知まで1〜2か月程度
特例:設立した事業年度の末日までに登録申請書を出せば、設立日から登録事業者になれる(新設法人等の登録時期の特例)
通常、インボイスの登録は申請して登録された日からですが、新設法人には特例があります。
設立した事業年度の末日までに登録申請書を出し、申請書で「新設法人等の登録時期の特例」の適用を受ける旨を記載すれば、設立日にさかのぼって登録事業者として扱われます。
設立日から事業年度末までの売上について、さかのぼってインボイスを交付できます。
経過措置:2029年9月30日までは、課税事業者選択届出書なしで、登録申請書だけで課税事業者になる
免税事業者が登録するには、本来は「課税事業者選択届出書」を出して課税事業者になる必要がありますが、2023年10月1日から2029年9月30日までの日の属する課税期間は、登録申請書を出すだけで、登録日から課税事業者になる経過措置があります。
新設法人もこの経過措置の対象で、登録申請書1枚で済みます。
申請方法:e-Taxか郵送(インボイス登録センター)。登録通知まで1〜2か月程度
申請は、e-Tax(法人の利用者識別番号が必要)で行うのが早く、郵送なら各国税局のインボイス登録センターに送ります。
登録の通知(登録番号T+13桁)が届くまで、e-Taxで1か月程度、郵送で1か月半程度かかります。
設立登記が完了して法人番号が付いたら、設立届と一緒に申請できます。
登録すべきかを判断する3つの基準
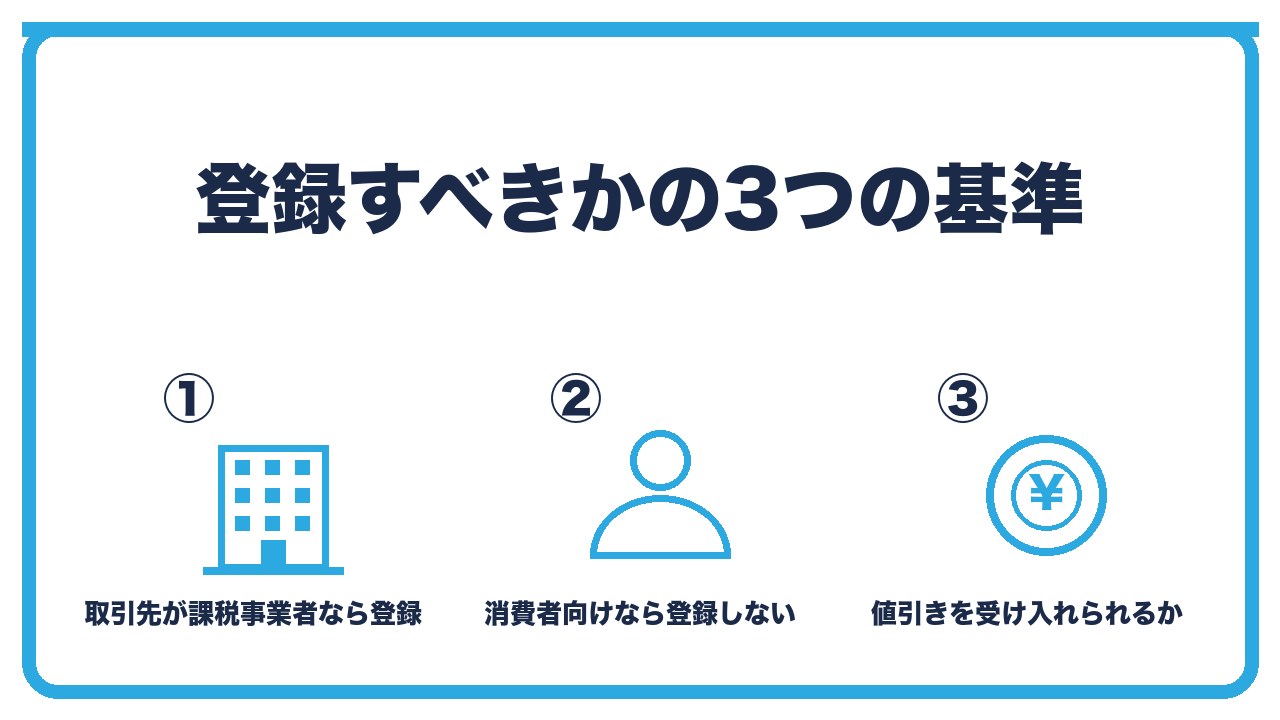
- 基準1:主な取引先が課税事業者(法人・課税の個人事業主)→登録しないと取引先の仕入税額控除が減り、値引きや取引見直しの対象に
- 基準2:売上先が消費者や免税事業者→インボイスを求められないので、登録せず免税のメリット(消費税を納めない)を使う
- 基準3:登録しない場合の値引き(経過措置で控除は80%→50%)を受け入れられるか。2割特例なら納税は売上の消費税の2割で済む
基準1:主な取引先が課税事業者(法人・課税の個人事業主)→登録しないと取引先の仕入税額控除が減り、値引きや取引見直しの対象に
取引先が消費税の課税事業者(簡易課税や2割特例を除く)なら、取引先はあなたの請求書で仕入税額控除をします。
登録していないと、取引先は控除が制限され(2026年9月までは80%、2029年9月までは50%)、その分の負担を値引きで求めたり、登録事業者との取引を優先したりします。
法人向けの制作、コンサルティング、業務委託が中心なら、登録が基本です。
基準2:売上先が消費者や免税事業者→インボイスを求められないので、登録せず免税のメリット(消費税を納めない)を使う
売上先が一般消費者(ネット販売、店舗、習い事など)や、免税事業者、簡易課税の事業者なら、相手はインボイスを必要としません。
この場合は登録せず、設立1期・2期の免税をそのまま使うほうが有利です。
古着のネット販売や、消費者向けのサービスはこちらです。
基準3:登録しない場合の値引き(経過措置で控除は80%→50%)を受け入れられるか。2割特例なら納税は売上の消費税の2割で済む
取引先が課税事業者でも、「値引きで対応する」という選択もあります。
登録して2割特例を使えば、納める消費税は売上の消費税の2割(売上1,000万円なら20万円)で、それ以上の値引きを求められるなら登録したほうが得です。
申請書の書き方と、登録番号が届くまでの請求書
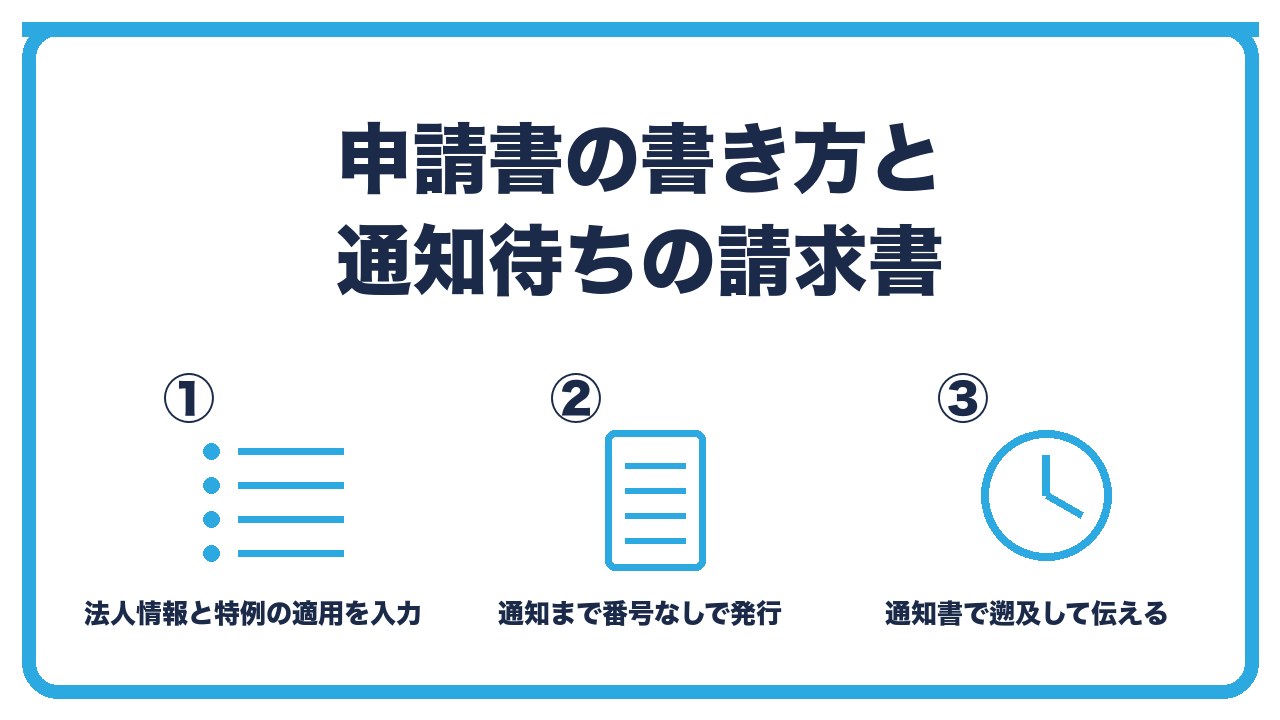
- 申請書の項目:法人名、本店、法人番号、代表者、事業内容、「免税事業者である」の区分、「新設法人等の登録時期の特例」の適用を受ける旨、設立年月日
- 登録通知まで:登録番号なしで請求書を発行し、通知が届いたら登録番号と登録日を取引先に連絡
- 遡及の方法:通知後に、登録番号を記載した請求書を再発行するか、登録番号の通知書を送って既発行の請求書と合わせて保存してもらう
申請書の項目:法人名、本店、法人番号、代表者、事業内容、「免税事業者である」の区分、「新設法人等の登録時期の特例」の適用を受ける旨、設立年月日
e-Taxの「適格請求書発行事業者の登録申請書」で、法人名、本店所在地、法人番号、代表者名、事業内容を入力します。
「事業者区分」で免税事業者を選び、「登録希望日」ではなく、新設法人の特例の欄にチェックして設立年月日と事業年度を入力します。
課税事業者選択届出書を出さない経過措置の対象であることを示す欄にもチェックします(e-Taxの画面の案内に従えば自動で選ばれます)。
登録通知まで:登録番号なしで請求書を発行し、通知が届いたら登録番号と登録日を取引先に連絡
申請から通知までの間は、登録番号を書かずに請求書を発行します。
通知が届いたら、取引先に「登録番号T〜、登録日(設立日)」を連絡します。
遡及の方法:通知後に、登録番号を記載した請求書を再発行するか、登録番号の通知書を送って既発行の請求書と合わせて保存してもらう
設立日にさかのぼって登録されるので、通知前に発行した請求書もインボイスとして扱えます。
方法は、登録番号を入れた請求書を再発行するか、登録番号と登録日を記載した通知書を送って、取引先に既発行の請求書と一緒に保存してもらうかです。
国税庁のQ&Aで、後者の方法(既に交付した書類との関連が明確な通知書)が認められています。
2割特例の条件、法人成りの注意、登録後の義務
- 2割特例:免税事業者が登録して課税事業者になったケースが対象。新設法人(資本金1,000万円未満)は該当し、2029年9月30日の属する課税期間まで、申告書にチェックするだけで使える
- 法人成り:個人の登録番号は個人のもので、法人には引き継げない。法人として新規に申請し、個人は廃業に伴い登録の取消し(または失効)の届出
- 登録後の義務:取引先の求めに応じてインボイスを交付、交付したインボイスの写しを7年保存、消費税の申告と納付(事業年度末から2か月以内)
2割特例:免税事業者が登録して課税事業者になったケースが対象。新設法人(資本金1,000万円未満)は該当し、2029年9月30日の属する課税期間まで、申告書にチェックするだけで使える
2割特例は、「インボイス登録がなければ免税事業者だった」事業者が使える制度です。
資本金1,000万円未満の新設法人は、設立1期・2期は本来免税なので、登録して課税事業者になった場合に2割特例の対象です。
事前の届出は不要で、消費税の申告書で2割特例を選ぶ欄にチェックします。3期目以降も、基準期間(2期前)の課税売上高が1,000万円以下なら、2029年9月30日の属する課税期間まで使えます。
法人成り:個人の登録番号は個人のもので、法人には引き継げない。法人として新規に申請し、個人は廃業に伴い登録の取消し(または失効)の届出
個人事業主としてインボイスに登録していた人が法人成りした場合、登録番号は個人に紐づいているので、法人には引き継げません。
法人として新しく登録申請し(新設法人の特例で設立日にさかのぼれます)、個人は「事業廃止届出書」または登録の取消しの届出を出します。
取引先には、法人の新しい登録番号を法人成りの挨拶とあわせて案内します。
登録後の義務:取引先の求めに応じてインボイスを交付、交付したインボイスの写しを7年保存、消費税の申告と納付(事業年度末から2か月以内)
登録事業者になると、課税事業者である取引先から求められたらインボイスを交付する義務、交付したインボイスの写しを7年間保存する義務、消費税の申告と納付(事業年度終了から2か月以内)の義務があります。
免税のときはなかった消費税の申告が毎年加わるので、会計ソフトで消費税の区分を記帳しておきます。
登録する場合・しない場合の比較(新設法人)
| 項目 | 登録する | 登録しない |
|---|---|---|
| 向いている取引先 | 課税事業者(法人・個人事業主) | 消費者、免税事業者、簡易課税の事業者 |
| 消費税の納付(1期・2期) | あり。2割特例なら売上の消費税の2割 | なし(免税) |
| 取引先の仕入税額控除 | 全額 | 経過措置で80%→50%(2029年10月以降は0%) |
| 値引き交渉 | 受けにくい | 受けやすい |
| 事務 | インボイスの交付・写しの保存、消費税の申告 | 不要 |
| 登録の時期 | 事業年度末までの申請で設立日にさかのぼる | — |
| あとから登録 | いつでも可(登録日から) | — |
| 法人成りの場合 | 法人として新規申請 | 個人の登録は取消し |
 ユイ
設立したばかりで免税なのに、インボイスに登録したほうがいいんですか?
 ケイ
取引先しだい。法人や課税事業者が相手なら、登録しないと相手の控除が減って値引きを求められる。消費者が相手なら登録しないで免税を使う。登録しても2割特例で納税は売上の消費税の2割で済む。
ユイ設立から半年たってから登録したら、それまでの請求書はインボイスになりませんか?
ケイ事業年度末までに申請して特例を使えば、設立日にさかのぼって登録される。通知が来たら、登録番号と登録日を書いた通知書を取引先に送れば、既発行の請求書もインボイスとして使える。
よくある質問
新設法人は、いつまでにインボイス登録を申請すればよいですか?
設立した事業年度の末日までに申請すれば、設立日にさかのぼって登録事業者になれます。
課税事業者選択届出書も必要ですか?
2029年9月30日までは不要で、登録申請書だけで課税事業者になります。
登録すべきか、どう判断しますか?
取引先が課税事業者なら登録、消費者や免税事業者なら登録しない、が基本で、登録しない場合の値引きを受け入れられるかも考えます。
登録番号が届くまで、請求書はどうしますか?
登録番号なしで発行し、通知が届いたら登録番号と登録日を記載した通知書を取引先に送って、既発行の請求書と一緒に保存してもらいます。
新設法人も2割特例を使えますか?
使えます。
資本金1,000万円未満の新設法人は本来免税なので、登録して課税事業者になった場合に対象で、2029年9月30日の属する課税期間まで使えます。
個人のインボイス登録番号を法人で使えますか?
使えません。
法人として新しく申請し、個人の登録は取り消します。
まとめ:次の一手
新設法人は、設立した事業年度の末日までに登録申請書を出せば設立日にさかのぼってインボイス登録事業者になれ、2029年9月までは課税事業者選択届出書も不要です。
登録の要否は取引先が課税事業者かどうかで判断し、登録すれば2割特例で納税を抑えられ、法人成りの場合は個人の番号を引き継げないので新規に申請します。
次の一手は、主な取引先が課税事業者かを確認し、登録するなら設立届と一緒にe-Taxで申請して、通知が届いたら取引先へ番号を案内することです。
2割特例の計算と申告の方法は、あわせて読みたい記事で確認してください。