インボイスに登録した免税事業者にとって、消費税の負担を大きく軽くしてきたのが「2割特例」です。
この特例は令和8年分で終わり、令和9年分からは個人事業主だけが「3割特例」に移ります。法人には3割特例がありません。
この記事では、2割特例の仕組みと計算方法、対象者と期間、簡易課税との比較、そして令和8年度税制改正で設けられた3割特例と、特例の終了後にどうするかをまとめます。
根拠は国税庁の「インボイス制度に関する令和8年度税制改正について」(令和8年4月)、インボイス制度Q&A、確定申告書等作成コーナーの案内で、2026年10月15日時点の内容を確認しています。
筆者は個人事業主としてインボイスに登録し、法人でも消費税の申告を自分で行っています。
- 2割特例は、インボイス登録で免税事業者から課税事業者になった小規模事業者が、売上にかかる消費税の2割だけを納める経過措置。令和8年9月30日の属する課税期間(個人は令和8年分)で終了する
- 令和8年度税制改正で、個人事業主の令和9年分・令和10年分には「3割特例」(売上税額の3割を納付)が設けられた。法人には3割特例がなく、2割特例の終了後は簡易課税か一般課税になる
- どちらも事前の届出は不要で、申告書に適用を受ける旨を付記する。特例の終了後に簡易課税を使いたい場合は、翌課税期間の確定申告期限までに届出書を出せば、その翌課税期間から適用できる
2割特例とは:売上税額の2割を納めるだけ
- 仕組み:売上税額×20%が納付額
- 対象者:登録で免税から課税になった事業者
- 期間:令和8年9月30日の属する課税期間まで
仕組み:売上税額×20%が納付額
消費税の原則(一般課税)では、「売上で受け取った消費税」から「仕入れや経費で払った消費税」を引いた差額を納めます。
2割特例では、売上で受け取った消費税の8割を仕入税額控除とみなし、残りの2割を納めます。
たとえば、年間の税抜売上が500万円(消費税50万円)なら、納付額は50万円×20%=10万円です。
経費がいくらであっても、仕入れの消費税を集計する必要がなく、インボイスの保存も納税額の計算には影響しません。
対象者:登録で免税から課税になった事業者
対象は、インボイスの登録をしたことで、免税事業者から課税事業者になった事業者です。
基準期間(2年前)の課税売上高が1,000万円以下であることなど、登録がなければ免税事業者だった課税期間に限って使えます。
もともと課税事業者だった人や、課税事業者選択届出書を出して課税事業者になった人(一部の場合)は対象外です。
国税庁のフローチャートで、自分が対象かを確認できます。
期間:令和8年9月30日の属する課税期間まで
2割特例は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間で使えます。
個人事業主は、令和8年分(令和8年1月〜12月)の申告が最後です。
法人は、令和8年9月30日を含む事業年度が最後で、12月決算なら令和8年12月期、3月決算なら令和9年3月期までです。
申告の方法と、簡易課税・一般課税との比較
- 事前の届出は不要、申告書に付記する
- 簡易課税との比較
- 一般課税との比較
事前の届出は不要、申告書に付記する
2割特例を使うのに、事前の届出は要りません。
消費税の確定申告書に、2割特例の適用を受ける旨を付記(チェック)するだけです。
確定申告書等作成コーナーでも、画面の質問に答えると自動で2割特例の計算になります。
申告のたびに、2割特例を使うか、簡易課税や一般課税で計算するかを選べます。
簡易課税との比較
簡易課税は、売上税額に業種ごとの「みなし仕入率」(卸売90%、小売80%、製造70%、サービス業50%など)をかけた額を仕入税額とみなす方法です。
サービス業(第5種)なら、売上税額の50%を控除し、50%を納めます。2割特例の20%のほうが有利です。
卸売業(第1種)なら、90%を控除し、10%を納めるので、2割特例より簡易課税のほうが有利です。
簡易課税は、適用する課税期間の前に届出が必要で、2年間は続ける縛りがあります。
一般課税との比較
一般課税は、実際に払った消費税を集計して控除します。
大きな設備投資をした年や、経費の割合が高い年は、一般課税のほうが納付額が少なく、還付になることもあります。
ただし、インボイスの保存と帳簿への記載が必要で、事務の手間がいちばん大きい方法です。
比較を表にまとめます(税抜売上500万円・消費税50万円、サービス業の場合)。
| 方法 | 控除する額 | 納付額 | 事務の手間 | 届出 |
|---|---|---|---|---|
| 2割特例 | 売上税額の80% | 10万円 | 最も少ない | 不要(申告書に付記) |
| 3割特例(令和9・10年分の個人) | 売上税額の70% | 15万円 | 最も少ない | 不要(申告書に付記) |
| 簡易課税(第5種サービス業) | 売上税額の50% | 25万円 | 少ない | 事前届出(2年縛り) |
| 一般課税 | 実際に払った消費税 | 経費の消費税による | 多い(インボイス保存) | 不要 |
令和8年度税制改正:個人事業主の「3割特例」
- 3割特例の内容:令和9年分・10年分の個人事業主
- 法人には3割特例がない
- 7・5・3割控除の見直しとの関係
3割特例の内容:令和9年分・10年分の個人事業主
国税庁の案内(令和8年4月)によると、個人事業者である適格請求書発行事業者の令和9年分と令和10年分の消費税申告については、売上税額の7割を控除額とし、納付税額を売上税額の3割にできる「3割特例」が創設されました。
対象は2割特例と同じで、登録により免税事業者から課税事業者になった(または課税事業者選択届出書の提出で免税点制度の適用を受けられない)課税期間に限ります。
適用を受けるには、確定申告書にその旨を付記します。事前の届出は不要です。
先ほどの例(消費税50万円)なら、納付額は50万円×30%=15万円です。
法人には3割特例がない
3割特例は、個人事業者だけの措置です。
法人は、2割特例が終わる令和8年9月30日を含む課税期間の次の課税期間から、3割特例も2割特例も使えず、簡易課税か一般課税で申告します。
12月決算の法人なら、令和9年12月期から簡易課税か一般課税です。
7・5・3割控除の見直しとの関係
同じ改正で、免税事業者などインボイス発行事業者以外から仕入れた場合に、仕入税額の一定割合を控除できる経過措置も見直されました。
令和8年10月から2年間は70%、その後2年間は50%、その後1年間は30%を控除できる形に変わり、適用期限が2年延長されています。
これは「インボイスを出せない相手から買った側」の措置で、自分が2割特例・3割特例を使う場合の計算には関係しません。
特例が終わったあと:簡易課税の届出期限の特例
- 簡易課税の届出期限の特例
- 法人の場合:令和9年期からどうするか
- 個人の場合:令和11年分からどうするか
簡易課税の届出期限の特例
簡易課税は、本来、適用する課税期間の開始の前日までに届出書を出す必要があります。
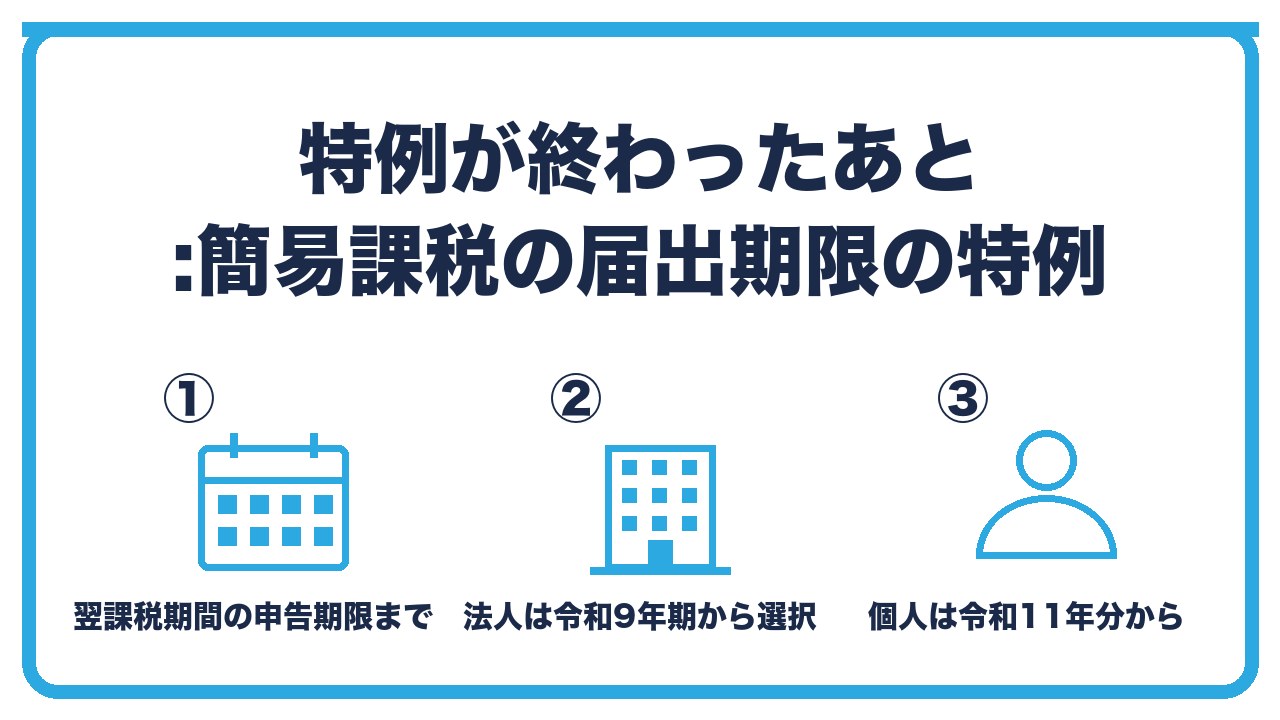
2割特例や3割特例の適用を受けた事業者は、その適用を受けた課税期間の翌課税期間に係る確定申告期限までに簡易課税制度選択届出書を出せば、その翌課税期間から簡易課税を適用できる特例があります。
国税庁の案内では、この特例は、翌課税期間が令和8年10月1日以後に終了する課税期間である場合に適用されます。
つまり、「特例が終わった年の申告のときに、簡易課税にするかを決められる」仕組みです。
法人の場合:令和9年期からどうするか
12月決算の法人の例で、令和8年12月期は2割特例で申告します。
令和9年12月期は、2割特例も3割特例も使えないので、簡易課税か一般課税です。
簡易課税にするなら、令和9年12月期の確定申告期限(令和10年2月末)までに届出書を出せば、令和9年12月期から適用できます(国税庁の図解では、令和9年12月期の申告期限までの提出で簡易課税を適用可能とされています)。
個人の場合:令和11年分からどうするか
個人事業主は、令和8年分まで2割特例、令和9年分と10年分は3割特例、令和11年分から特例なしです。
令和11年分を簡易課税にするなら、令和11年分の確定申告期限(令和12年3月31日)までに届出書を出せば適用できます。
業種のみなし仕入率が高い(卸売・小売)なら簡易課税、経費の消費税が多いなら一般課税を選びます。
 ユイ
2割特例って、ずっと使えるんですか?
 ケイ
使えない。令和8年分(法人は令和8年9月30日を含む事業年度)が最後。個人は令和9年分と10年分だけ「3割特例」が使える。法人にはそれがない。
ユイ特例が終わったら、簡易課税の届出を出し忘れそうです。
ケイそこは救済がある。特例の翌課税期間の申告期限までに届出を出せば、その課税期間から簡易課税にできる。申告のときに決めればいい。
よくある質問
2割特例とは何ですか?
インボイス登録で免税事業者から課税事業者になった小規模事業者が、売上にかかる消費税の2割だけを納める経過措置です。
令和8年9月30日の属する課税期間まで使えます。
2割特例に届出は必要ですか?
不要です。
消費税の確定申告書に、2割特例の適用を受ける旨を付記します。
3割特例とは何ですか?
令和8年度税制改正で設けられた、個人事業主の令和9年分・10年分の措置で、売上税額の3割を納付します。
法人は対象外です。
法人は令和9年期からどうなりますか?
2割特例も3割特例も使えず、簡易課税か一般課税で申告します。
簡易課税にするなら、その課税期間の確定申告期限までに届出書を出せば適用できます。
2割特例と簡易課税は、どちらが有利ですか?
サービス業(みなし仕入率50%)など多くの業種では2割特例が有利です。
卸売業(90%)は簡易課税のほうが納付額が少なくなります。
2割特例を使う年と使わない年を選べますか?
選べます。
申告のたびに、2割特例、簡易課税(届出済みの場合)、一般課税から有利なものを選べます。
まとめ:次の一手
2割特例は、売上税額の2割を納めるだけの経過措置で、届出不要、令和8年分(法人は令和8年9月30日を含む事業年度)で終了します。
令和9年分・10年分は個人事業主だけが3割特例を使え、法人は簡易課税か一般課税に移ります。特例の終了後に簡易課税を使うなら、翌課税期間の確定申告期限までに届出書を出せば適用できます。
次の一手は、自分の業種のみなし仕入率を確認し、「3割特例(個人)」「簡易課税」「一般課税」のどれが納付額が少ないかを、直近の売上と経費で計算することです。
インボイスの登録申請がまだなら、登録申請書の書き方の記事から始めてください。