「売上が増えてきたから、そろそろ法人成りしたほうがいい?」
個人事業主なら一度は考える問いですが、「所得が○万円を超えたら」という目安だけで決めると、社会保険料や消費税で想定が崩れることがあります。
この記事では、法人成りのタイミングを、所得、消費税、社会保険、共済の引き継ぎという4つの視点で整理し、年の途中で法人成りする場合の注意点までまとめます。
根拠は国税庁のタックスアンサー、日本年金機構、中小機構(小規模企業共済・経営セーフティ共済)の案内で、2026年10月15日時点の内容を確認しています。
筆者は個人事業主として開業したあと法人を設立し、現在は法人と個人事業の両方の申告を自分で行っています。
- 法人成りの判断は「所得の水準」「消費税の免税期間」「社会保険の負担」「共済の引き継ぎ」の4つで考える。所得だけで決めると、社会保険料で想定が崩れる
- 資本金1,000万円未満で設立すると、設立1期目・2期目は原則として消費税が免税。ただしインボイス登録をすると免税にならない
- 小規模企業共済は法人成りから1年以内に「同一人通算」、経営セーフティ共済は3か月以内に「契約承継」の手続きをすれば引き継げる
視点1:所得の水準。税率の違いで見る
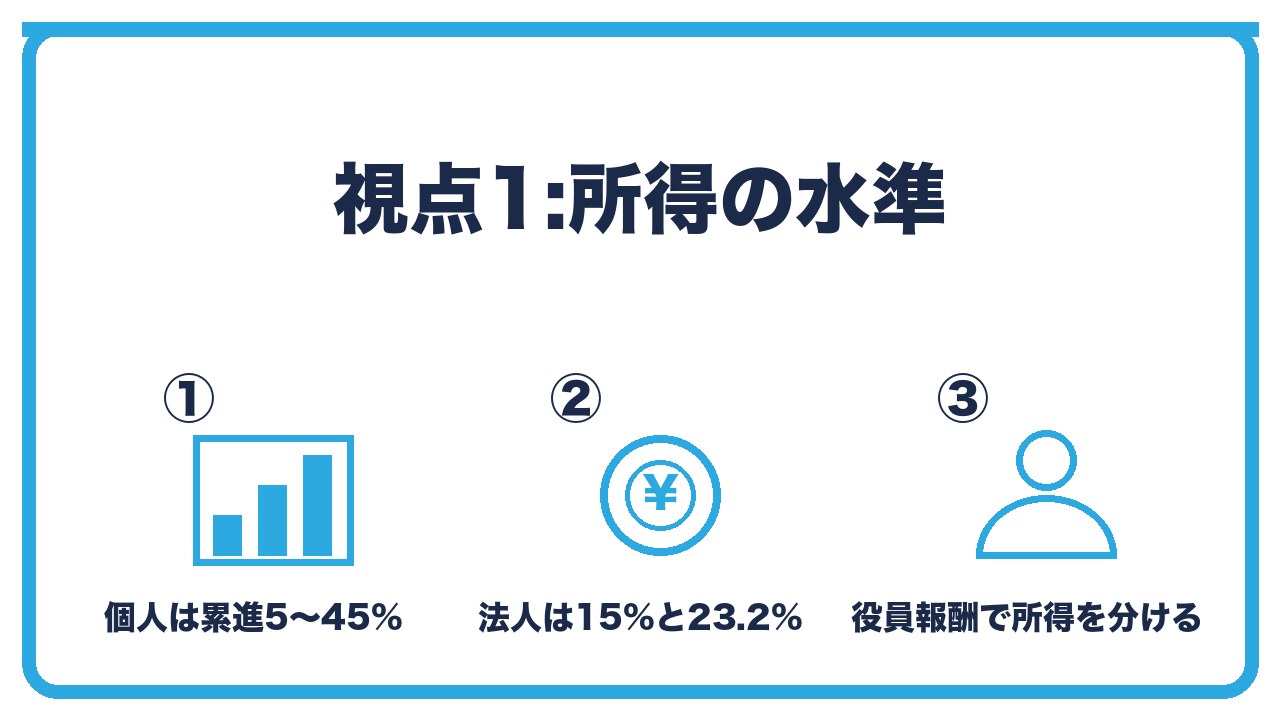
- 個人の所得税は5%から45%の累進
- 法人税は所得800万円以下が15%
- 役員報酬で「個人」と「法人」に所得を分けられる
個人の所得税は5%から45%の累進
個人事業主の所得には、所得税(5%から45%の累進税率)と住民税(約10%)、そして個人事業税がかかります。
所得が増えるほど税率が上がるので、所得が高い帯では、半分近くが税金になることもあります。
法人税は所得800万円以下が15%
資本金1億円以下の中小法人の法人税率は、所得のうち年800万円以下の部分が15%、超える部分が23.2%です。
これに法人住民税と法人事業税が加わり、実効税率はおおむね25%から35%程度になります。
個人の高い税率帯と比べると、法人のほうが税率が低くなる領域があります。
役員報酬で「個人」と「法人」に所得を分けられる
法人にすると、利益の一部を役員報酬として個人に払い、残りを法人に残せます。
役員報酬には給与所得控除がつき、個人側の課税所得が圧縮されます。
この「所得の分散」が、法人成りの税務上の最大の効果です。
目安としてよく言われるのは「所得が500万円から800万円程度を安定して超えるあたり」ですが、家族構成や経費の状況で変わるため、税理士のシミュレーションで確かめるのが確実です。
視点2:消費税。免税期間とインボイスの影響
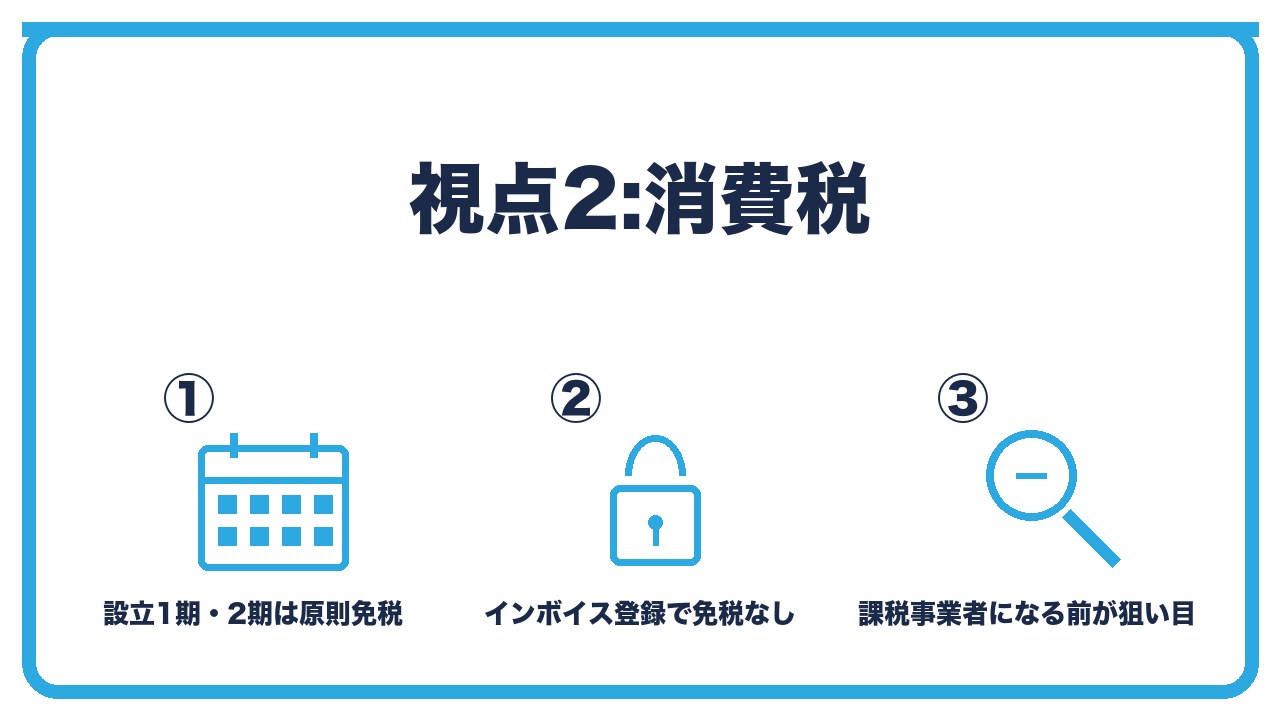
- 資本金1,000万円未満なら、設立1期・2期は原則免税
- インボイス登録をすると免税にならない
- 個人で課税事業者になる前に法人成りする考え方
資本金1,000万円未満なら、設立1期・2期は原則免税
消費税は、2年前(基準期間)の課税売上高が1,000万円を超えると課税事業者になります。
新しく設立した法人には基準期間がないため、資本金1,000万円未満であれば、設立1期目と2期目は原則として免税事業者です。
ただし、1期目の上半期(特定期間)の課税売上高と給与支払額がともに1,000万円を超えると、2期目は課税事業者になります。
インボイス登録をすると免税にならない
ここが、令和5年10月以降に大きく変わった点です。
取引先が課税事業者で、インボイス(適格請求書)を求められる場合、法人成りした新会社もインボイス登録をすることになります。
登録すると課税事業者になるので、設立1期・2期の免税の効果は使えません。
一方で、取引先が消費者や免税事業者中心なら、登録せずに免税のまま2年間を過ごせます。自分の取引先がインボイスを求めるかどうかで、消費税の視点の重みが変わります。
個人で課税事業者になる前に法人成りする考え方
個人事業の課税売上高が1,000万円を超えた年の2年後から、個人は課税事業者になります。
その直前に法人成りすると、法人として新たに免税期間を使える、という考え方が従来からあります。
インボイス登録が必要な事業ではこの効果が薄れますが、登録不要な事業なら、いまも有効な判断材料です。
視点3:社会保険。加入義務と保険料の負担
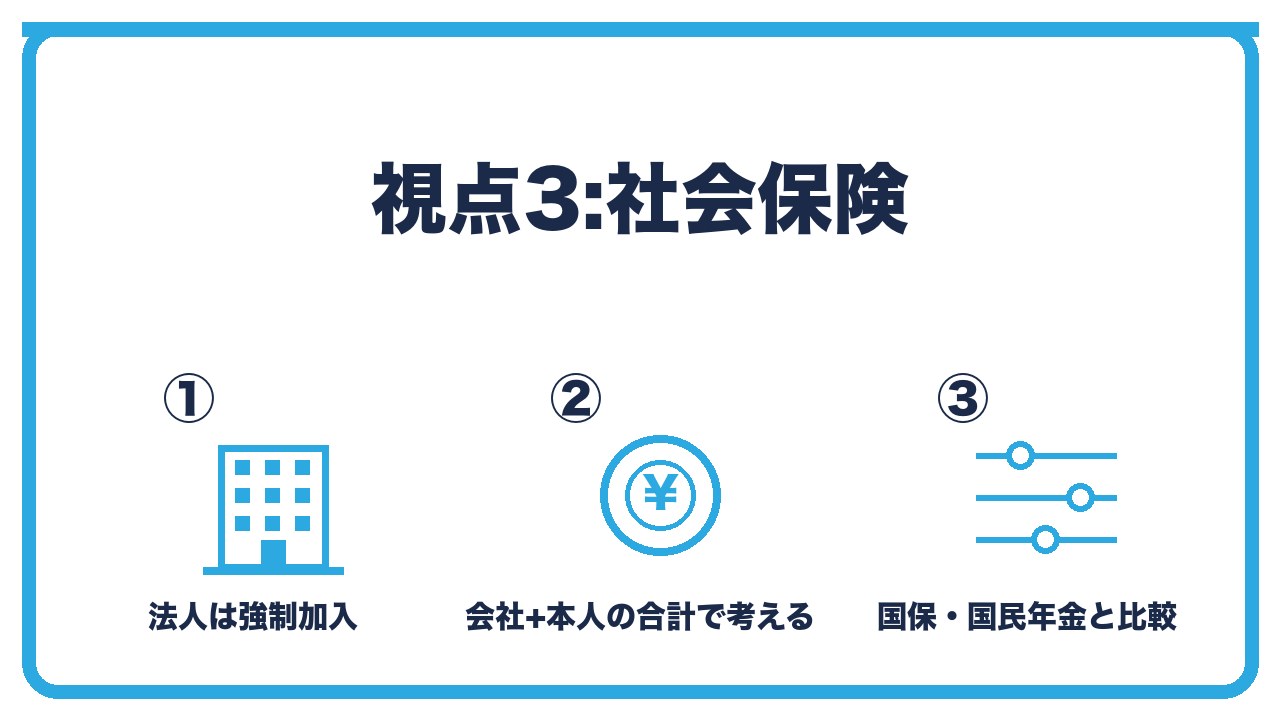
- 法人は社会保険が強制加入
- 保険料は会社負担と本人負担を合わせて考える
- 国民健康保険・国民年金との比較
法人は社会保険が強制加入
法人は、役員ひとりでも、役員報酬を払っていれば健康保険と厚生年金に加入する義務があります。
個人事業主のときの国民健康保険と国民年金から、会社の社会保険に切り替わります。
保険料は会社負担と本人負担を合わせて考える
社会保険料は、会社と本人で半分ずつ負担します。
ひとり会社では両方とも自分のお金から出るので、合計で考えます。
たとえば役員報酬が月30万円なら、協会けんぽ(東京・令和8年度・介護保険なし)で本人負担が月約4万2,600円、会社負担もほぼ同額で、合計で月約8万5,000円が社会保険料です。
所得税の節税効果だけを見て法人成りすると、この社会保険料で計算が合わなくなることがあります。
国民健康保険・国民年金との比較
個人事業主の国民健康保険料は前年の所得で決まり、所得が高いと年間数十万円になります。
法人成りして役員報酬を抑えれば、社会保険料が国民健康保険料より安くなる人もいれば、逆に高くなる人もいます。
ここは、自治体の国民健康保険料の試算と、協会けんぽの料額表を並べて、自分の数字で比べるしかありません。
役員報酬の決め方は別の記事で説明しています。
視点4:小規模企業共済・経営セーフティ共済の引き継ぎ
- 小規模企業共済:1年以内に「同一人通算」
- 経営セーフティ共済:3か月以内に「契約承継」
- 年の途中で法人成りするときの手続きの順番
小規模企業共済:1年以内に「同一人通算」
小規模企業共済に入っている個人事業主が法人成りして、その法人の役員になった場合、「掛金納付月数の通算(同一人通算)」の手続きをすると、個人事業主時代の納付月数を引き継いで契約を続けられます。
中小機構の案内では、この手続きは法人成りから1年以内に行う必要があります。
役員にならない場合や、加入資格を満たさない法人(一般社団法人など)の役員になった場合は、継続できず、準共済金または解約手当金の請求になります。
平成23年1月以降に加入した人は、法人成りを理由に廃業請求すると準共済金か解約手当金になり、一括受取りのみです。契約を続けたいなら、同一人通算を選びます。
経営セーフティ共済:3か月以内に「契約承継」
経営セーフティ共済(中小企業倒産防止共済)は、個人事業を法人化した場合、「契約承継申出書」を出すと、共済契約者の地位を法人に引き継げます。
申出は、事由が生じた日から3か月以内に、登録取扱機関を通じて行います。
法人設立のときに、個人事業主本人が役員として登記されていることが「法人成り」として扱われる条件です。
承継手続き中は口座振替が止まり、掛金が未納になる可能性があるため、掛金の増減や前納は承継完了後に行います。
年の途中で法人成りするときの手続きの順番
年の途中で法人成りすると、その年は「個人事業の廃業までの所得」と「法人の役員報酬」の両方の申告が発生します。
個人側は、廃業日までの事業所得を翌年3月15日までに確定申告し、税務署に「個人事業の開業・廃業等届出書」を出します。
法人側は、設立届、給与支払事務所の開設届、社会保険の新規適用届、共済の引き継ぎ手続きを、それぞれの期限内に出します。
個人事業の資産(在庫、備品、車など)を法人に引き継ぐ場合は、売買や現物出資の形で移し、個人側で譲渡の処理をします。
法人成りの判断を整理する
| 視点 | 法人成りが有利になりやすい | 慎重に考えたほうがよい |
|---|---|---|
| 所得 | 事業所得が安定して高い(目安500〜800万円超) | 所得が低い・変動が大きい |
| 消費税 | インボイス登録が不要な事業で、免税2年を使える | インボイス登録が必須の事業(免税の効果なし) |
| 社会保険 | 国民健康保険料が高く、役員報酬を調整できる | 役員報酬を高く取る必要があり、保険料の合計が大きい |
| 共済 | 役員になって引き継ぐ手続きができる | 役員にならない・期限を過ぎそう |
| 事務の負担 | 自分で事務ができる、または税理士費用を払える | 決算・社保・届出の事務が負担 |
 ユイ
所得が600万円くらいになったので、法人成りしようか迷っています。
 ケイ
所得だけで決めないで、社会保険料と消費税も一緒に見るといい。役員報酬をいくらにするかで、社会保険料が国保より高くなることもあるからね。
ユイ小規模企業共済はどうなりますか? 解約になるんですか?
ケイ法人の役員になって、1年以内に「同一人通算」の手続きをすれば、そのまま続けられる。解約にはならないよ。
よくある質問
法人成りの目安となる所得はいくらですか?
よく言われるのは、事業所得が安定して500万円から800万円程度を超えるあたりです。
ただし、社会保険料と消費税の影響で変わるため、税理士のシミュレーションで確かめるのが確実です。
法人成りすると、消費税は2年間免税になりますか?
資本金1,000万円未満で設立すれば、設立1期目・2期目は原則として免税です。
ただし、インボイス登録をすると課税事業者になるため、免税にはなりません。
法人成りすると、社会保険に入らなければなりませんか?
役員報酬を払っていれば、役員ひとりでも加入義務があります。
国民健康保険と国民年金から、会社の健康保険と厚生年金に切り替わります。
小規模企業共済は、法人成りで解約になりますか?
法人の役員になり、法人成りから1年以内に「同一人通算」の手続きをすれば、続けられます。
役員にならない場合は、準共済金または解約手当金の請求になります。
経営セーフティ共済は、引き継げますか?
引き継げます。
事由が生じた日から3か月以内に、登録取扱機関を通じて「契約承継申出書」を出します。
年の途中で法人成りすると、確定申告はどうなりますか?
その年は、個人事業の廃業日までの事業所得を翌年3月15日までに確定申告し、法人の役員報酬は法人側で源泉徴収・年末調整します。
まとめ:次の一手
法人成りのタイミングは、所得の水準、消費税の免税期間とインボイス、社会保険の負担、共済の引き継ぎという4つの視点で判断します。
資本金1,000万円未満なら設立1期・2期は原則免税ですが、インボイス登録をすると免税になりません。小規模企業共済は1年以内の同一人通算、経営セーフティ共済は3か月以内の契約承継で引き継げます。
次の一手は、直近の確定申告書を開いて、事業所得の額と、国民健康保険料の年額を書き出すことです。
その数字をもとに、役員報酬の決め方の記事で、法人成り後の社会保険料の合計を計算してみてください。