法人税の申告書は、個人の確定申告書より書類が多く、「別表」という独特の様式を使います。
ただし、ひとり会社の申告は、売上と経費が単純で、使う別表も限られるため、申告ソフトを使えば自分で完結できます。
この記事では、法人税の申告を自分でやる手順を、必要な書類、別表の作る順番、地方税と消費税の申告、e-TaxとeLTAXの設定、申告ソフトの使い方、期限と納付方法、間違えやすい点の順に説明します。
根拠は国税庁(法人税の確定申告書の様式と記載要領、e-Tax)、総務省・各自治体(法人住民税・事業税の申告様式、eLTAX)、地方税法で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の法人税・地方税・消費税の申告を、申告ソフトを使って自分で行っています。
- 法人税の申告は、決算書→勘定科目内訳明細書・事業概況説明書→別表(四で所得、一で税額、五(一)と五(二)で繰越し、七・十五・十六は該当する場合)→地方税(第六号・第二十号様式)→消費税、の順に作る。申告ソフトを使えば、会計ソフトの決算データから別表の大半が自動で埋まる
- 提出先は3か所。国税(法人税・地方法人税・消費税)はe-Taxで税務署へ、都道府県民税・事業税はeLTAXで都道府県税事務所へ、市町村民税はeLTAXで市町村へ。すべて事業年度終了の翌日から2か月以内に申告と納付
- ひとり会社の申告で間違えやすいのは、均等割の月割(設立1期目)、役員報酬の期中変更による損金不算入、別表五(一)の前期からの繰越し(未払法人税等・納税充当金)、交際費と減価償却の別表の添付漏れ。初年度は申告ソフトのガイドに従い、2年目以降は前年の申告書を見ながら作る
必要な書類の全体像と、作る順番
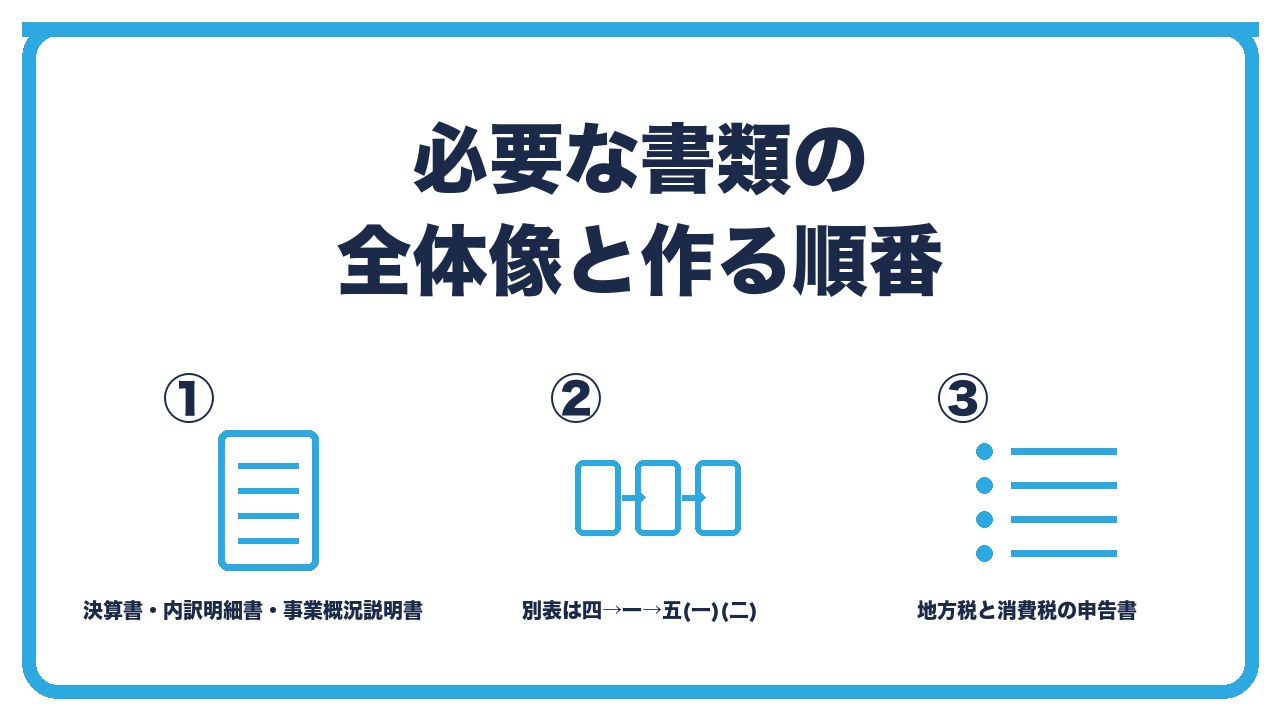
- 土台:決算書(貸借対照表・損益計算書・株主資本等変動計算書・個別注記表)、勘定科目内訳明細書、法人事業概況説明書
- 法人税の別表:四(所得)→一(税額)→五(一)(利益積立金)→五(二)(租税公課)。該当すれば七(欠損金)・十五(交際費)・十六(減価償却)
- 地方税と消費税:都道府県の第六号様式、市町村の第二十号様式、消費税の申告書(課税事業者のみ)
土台:決算書(貸借対照表・損益計算書・株主資本等変動計算書・個別注記表)、勘定科目内訳明細書、法人事業概況説明書
決算整理仕訳を終えたら、会計ソフトから決算書を出力します。
貸借対照表、損益計算書、株主資本等変動計算書(合同会社は社員資本等変動計算書)、個別注記表の4つです。
勘定科目内訳明細書(預金、売掛金、固定資産、借入金、役員報酬などの内訳)と、法人事業概況説明書(事業内容、従業員数、主要科目の金額)も添付します。
法人税の別表:四(所得)→一(税額)→五(一)(利益積立金)→五(二)(租税公課)。該当すれば七(欠損金)・十五(交際費)・十六(減価償却)
別表は、損益計算書の利益から税法上の所得を計算する別表四から始めます。
別表四の所得をもとに別表一で法人税額を計算し、別表五(一)で利益積立金(税務上の純資産)の増減、別表五(二)で租税公課(法人税・住民税・事業税)の納付状況を記録します。
赤字の繰越しがあれば別表七、交際費があれば別表十五、減価償却があれば別表十六(二は定率法、七は少額減価償却資産の特例)を添付します。別表二(株主の明細)は毎年添付します。
地方税と消費税:都道府県の第六号様式、市町村の第二十号様式、消費税の申告書(課税事業者のみ)
法人税の所得と税額が決まったら、それをもとに都道府県民税・事業税・特別法人事業税(第六号様式)と、市町村民税(第二十号様式)を作ります。
東京23区は、都が市町村分もまとめて課税するので、第六号様式だけで済みます。
消費税の課税事業者は、消費税と地方消費税の申告書(一般用または簡易課税用、2割特例は一般用か簡易課税用にチェック)も作ります。
e-TaxとeLTAXの設定、申告ソフトの使い方
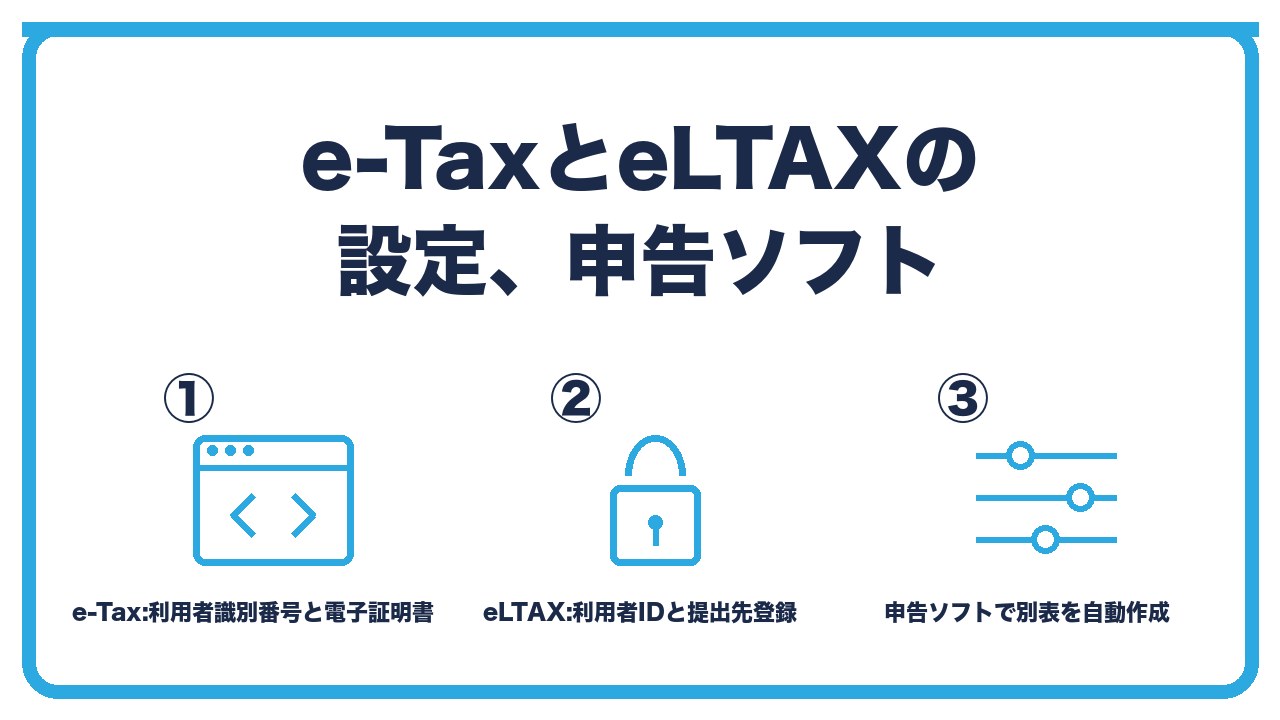
- e-Tax(国税):利用者識別番号の取得(開始届出書をオンラインで)、法人の電子証明書(商業登記電子証明書、または代表者のマイナンバーカードで代用可)
- eLTAX(地方税):利用者IDの取得(PCdesk)、提出先(都道府県・市町村)の登録、e-Taxと同じ電子証明書
- 申告ソフト:会計ソフトの決算データを取り込み、質問に答えると別表一・二・四・五(一)(二)・十五・十六と地方税の様式が自動で埋まる。年1万〜3万円
e-Tax(国税):利用者識別番号の取得(開始届出書をオンラインで)、法人の電子証明書(商業登記電子証明書、または代表者のマイナンバーカードで代用可)
e-Taxで法人税を申告するには、法人の利用者識別番号(開始届出書をe-Taxのサイトでオンライン提出すると即日発行)と、電子証明書が必要です。
電子証明書は、法務局の商業登記電子証明書(有料、数年単位)のほか、代表者個人のマイナンバーカードの電子証明書でも、法人の申告に使えます。
ひとり会社は、マイナンバーカードで申告するのが最も安く済みます。
eLTAX(地方税):利用者IDの取得(PCdesk)、提出先(都道府県・市町村)の登録、e-Taxと同じ電子証明書
地方税の電子申告はeLTAXで、専用ソフト(PCdesk)かWeb版で利用者IDを取得し、提出先の都道府県と市町村を登録します。
電子証明書はe-Taxと同じものを使えます。
申告ソフトからeLTAXに直接送信できるものもあり、その場合はPCdeskを開かずに済みます。
申告ソフト:会計ソフトの決算データを取り込み、質問に答えると別表一・二・四・五(一)(二)・十五・十六と地方税の様式が自動で埋まる。年1万〜3万円
会計ソフト各社の法人税申告ソフト(会計ソフトとの連携型)を使うと、決算書の数字が別表四と五(一)に自動で入り、画面の質問(役員報酬の損金不算入はあるか、交際費はいくらか、減価償却の方法は)に答えると、必要な別表と地方税の様式が作られます。
費用は年1万〜3万円で、税理士に頼む場合(年10万〜30万円)より大幅に安く、ひとり会社なら1〜2日で申告まで終わります。
別表の作り方の要点と、地方税・消費税の計算
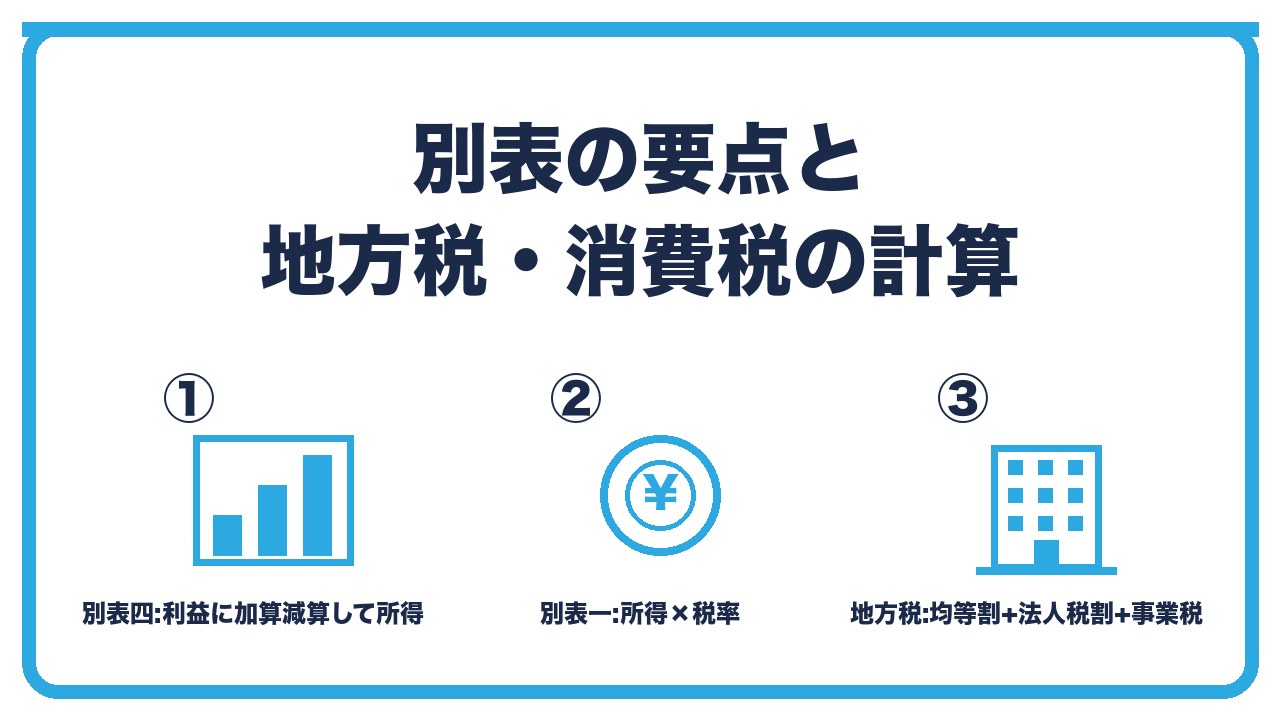
- 別表四:損益計算書の当期純利益に、損金不算入(法人税等、役員報酬の過大分、交際費の超過分)を加算、益金不算入(還付金など)を減算して所得金額
- 別表一:所得金額×税率(年800万円以下15%、超過分23.2%)=法人税額。地方法人税は法人税額×10.3%
- 地方税:均等割(都道府県2万円+市町村5万円が標準、12か月未満は月割)+法人税割(法人税額×税率)+事業税(所得×税率)+特別法人事業税
別表四:損益計算書の当期純利益に、損金不算入(法人税等、役員報酬の過大分、交際費の超過分)を加算、益金不算入(還付金など)を減算して所得金額
別表四は、会計上の利益と税務上の所得の違いを調整する表です。
当期純利益から始めて、損益計算書で費用にしたが税務上は損金にならないもの(法人税・住民税、期中に変えた役員報酬の差額、交際費の800万円超過分)を加算し、税務上は益金にならないもの(法人税の還付金、受取配当の一部)を減算して、所得金額を出します。
ひとり会社では、加算は「法人税、住民税及び事業税」の計上額(納税充当金)がほぼ唯一で、減算は前期の事業税の納付額が中心です。
別表一:所得金額×税率(年800万円以下15%、超過分23.2%)=法人税額。地方法人税は法人税額×10.3%
別表一で、所得金額に税率を掛けて法人税額を出します。
中小法人は、所得800万円以下の部分が15%、800万円を超える部分が23.2%です。
地方法人税(国税)は、法人税額の10.3%で、別表一の中で合わせて計算します。
地方税:均等割(都道府県2万円+市町村5万円が標準、12か月未満は月割)+法人税割(法人税額×税率)+事業税(所得×税率)+特別法人事業税
地方税は、赤字でもかかる均等割(資本金1,000万円以下・従業員50人以下で、都道府県2万円+市町村5万円の年7万円が標準。東京23区は都に7万円)と、法人税額に税率(都道府県1.0%、市町村6.0%が標準)を掛ける法人税割、所得に税率(年400万円以下3.5%など)を掛ける事業税、事業税額に37%を掛ける特別法人事業税です。
申告ソフトが自動で計算しますが、設立1期目は均等割が月割りされることを確認します。
期限と納付方法、間違えやすい点
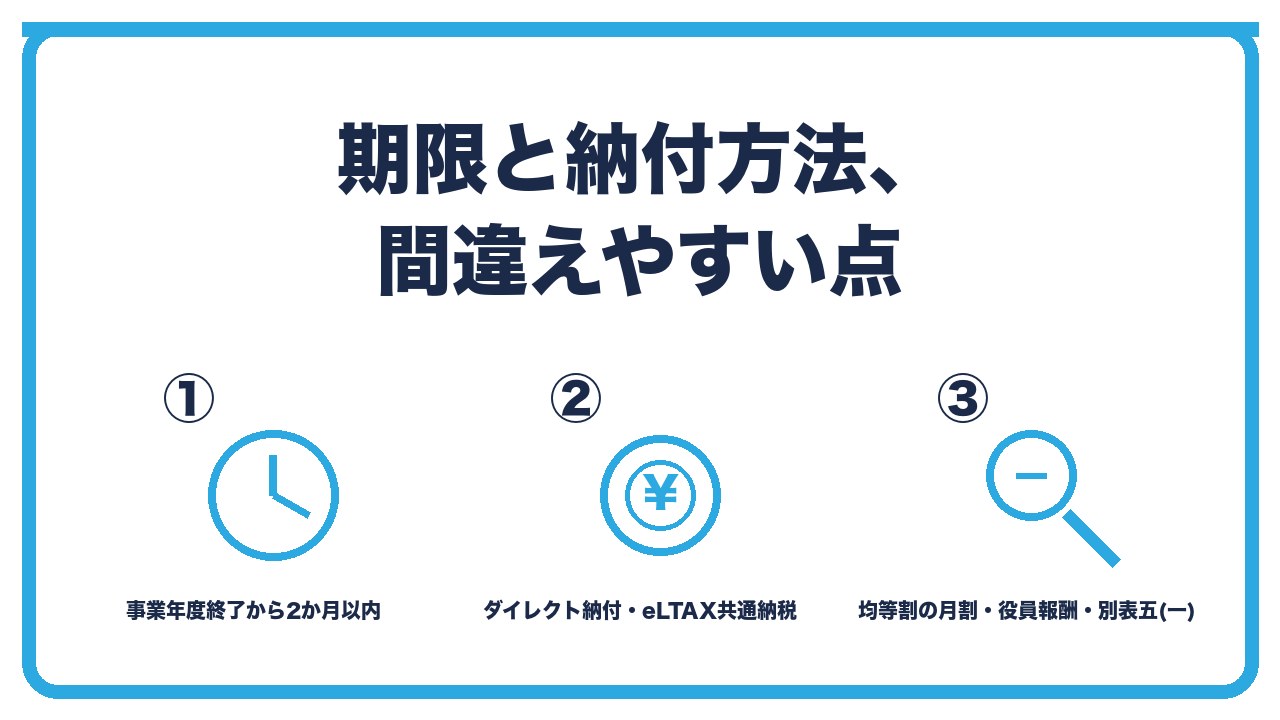
- 期限:事業年度終了の翌日から2か月以内に、申告と納付。申告期限の延長(1か月)は法人税・地方税は可能だが、納付は2か月以内でないと利子税
- 納付方法:国税はダイレクト納付(e-Taxから口座引落し)、振替納税(法人は不可。ダイレクト納付で代替)、クレジットカード納付。地方税はeLTAXの共通納税か納付書
- 間違えやすい点:設立1期目の均等割の月割、役員報酬を期中に変えた分の損金不算入、別表五(一)の前期繰越し(納税充当金・未納法人税等)、別表十五・十六の添付漏れ
期限:事業年度終了の翌日から2か月以内に、申告と納付。申告期限の延長(1か月)は法人税・地方税は可能だが、納付は2か月以内でないと利子税
法人税、地方税、消費税の申告と納付の期限は、事業年度終了の翌日から2か月以内です。3月決算なら5月31日です。
定款で株主総会(社員総会)が2か月を超えて開かれる旨を定め、「申告期限の延長の特例の申請書」を出せば、法人税と地方税の申告期限を1か月延ばせますが、納付が2か月を超えると利子税がかかるので、ひとり会社は延長せず2か月以内に終わらせます。
納付方法:国税はダイレクト納付(e-Taxから口座引落し)、振替納税(法人は不可。ダイレクト納付で代替)、クレジットカード納付。地方税はeLTAXの共通納税か納付書
国税の納付は、e-Taxから法人口座を引き落とす「ダイレクト納付」(事前に届出書を出す)が最も簡単で、クレジットカード納付(決済手数料あり)や、納付書で金融機関の窓口でも払えます。
地方税は、eLTAXの共通納税(ダイレクト納付・インターネットバンキング)で、都道府県と市町村の分をまとめて納められます。
間違えやすい点:設立1期目の均等割の月割、役員報酬を期中に変えた分の損金不算入、別表五(一)の前期繰越し(納税充当金・未納法人税等)、別表十五・十六の添付漏れ
設立1期目は、均等割を事業年度の月数で月割りします(1か月未満は切り捨て)。
役員報酬を期首から3か月を過ぎて変えた場合、変更後の増額分(または減額した場合の差額)は損金不算入で、別表四で加算します。
別表五(一)は、前期の期末残高(納税充当金、未納法人税等、繰越損益金)を当期の期首に正しく引き継がないと、翌年以降ずれが続きます。2年目以降は前期の申告書を手元に置いて作ります。
交際費(別表十五)と減価償却(別表十六)は、該当があるのに添付しないと、損金算入が認められないことがあります。
法人税申告の書類と提出先の一覧
| 書類 | 内容 | 提出先 | 作成方法 |
|---|---|---|---|
| 決算書4点 | 貸借対照表、損益計算書、株主(社員)資本等変動計算書、個別注記表 | 税務署(e-Tax) | 会計ソフト |
| 勘定科目内訳明細書 | 預金、売掛金、固定資産、役員報酬などの内訳 | 税務署 | 申告ソフト |
| 法人事業概況説明書 | 事業内容、従業員数、主要科目 | 税務署 | 申告ソフト |
| 別表一・一次葉 | 法人税額・地方法人税額の計算 | 税務署 | 申告ソフト(自動) |
| 別表二 | 株主(社員)の明細 | 税務署 | 申告ソフト |
| 別表四 | 所得金額の計算 | 税務署 | 申告ソフト(自動+質問) |
| 別表五(一)・五(二) | 利益積立金、租税公課の納付状況 | 税務署 | 申告ソフト(前期繰越しを確認) |
| 別表七・十五・十六 | 欠損金、交際費、減価償却(該当時) | 税務署 | 申告ソフト |
| 第六号様式 | 都道府県民税・事業税・特別法人事業税 | 都道府県税事務所(eLTAX) | 申告ソフト(自動) |
| 第二十号様式 | 市町村民税(東京23区は不要) | 市町村(eLTAX) | 申告ソフト(自動) |
| 消費税申告書 | 消費税・地方消費税(課税事業者) | 税務署(e-Tax) | 申告ソフト・会計ソフト |
 ユイ
法人税の申告書って、別表が何枚もあって自分で作れる気がしません。
 ケイ
ひとり会社で実際に使うのは、一・二・四・五(一)・五(二)と、該当があれば七・十五・十六。申告ソフトが会計データから自動で埋めて、質問に答えれば完成する。初年度は1〜2日、2年目からは半日で終わる。
ユイ提出は税務署だけですか?
ケイ3か所。税務署(法人税・地方法人税・消費税)はe-Tax、都道府県と市町村(住民税・事業税)はeLTAX。申告ソフトから両方に送れる。期限はどれも事業年度終了から2か月以内で、納付も同じ。
よくある質問
法人税の申告を自分でやるには、何が必要ですか?
決算書、勘定科目内訳明細書、法人事業概況説明書、別表(一・二・四・五(一)・五(二)と該当する別表)、地方税の申告書(第六号・第二十号様式)、課税事業者なら消費税の申告書と、e-TaxとeLTAXの利用設定、申告ソフトです。
別表はどの順番で作りますか?
別表四(所得)→別表一(税額)→別表五(一)と五(二)(繰越し)の順で、該当があれば七・十五・十六を添付します。
申告ソフトなら順番は意識せずに済みます。
電子証明書は何を使えばよいですか?
代表者のマイナンバーカードの電子証明書で、法人のe-TaxとeLTAXの申告ができます。
商業登記電子証明書(有料)は必須ではありません。
申告の期限はいつですか?
事業年度終了の翌日から2か月以内で、納付も同じ期限です。
納付はどうやってしますか?
国税はe-Taxのダイレクト納付かクレジットカード納付、地方税はeLTAXの共通納税です。
自分でやって間違えやすい点は何ですか?
設立1期目の均等割の月割、期中に変えた役員報酬の損金不算入、別表五(一)の前期からの繰越し、交際費と減価償却の別表の添付漏れです。
まとめ:次の一手
法人税の申告は、決算書と内訳明細書を土台に、別表四→一→五(一)(二)の順に作り、地方税の第六号・第二十号様式と消費税の申告書を加えて、e-TaxとeLTAXで事業年度終了から2か月以内に申告と納付をします。
申告ソフトを使えば会計データから別表の大半が自動で埋まり、ひとり会社なら自分で完結できますが、均等割の月割、役員報酬の損金不算入、別表五(一)の繰越しは毎年確認します。
次の一手は、e-Taxの利用者識別番号とeLTAXの利用者IDを取得し、マイナンバーカードの電子証明書で送信できる状態にして、申告ソフトを決算月の前に契約しておくことです。
別表四の具体的な書き方は、あわせて読みたい記事で確認してください。