法人税の申告書で最も重要で、最も分かりにくいのが別表四です。
会計上の「利益」と税務上の「所得」は一致せず、その差を調整するのが別表四の役割です。
この記事では、別表四の書き方を、ひとり会社向けの簡易様式で、当期利益から所得金額までの流れ、加算と減算に書く項目、留保と社外流出の意味、別表五(一)とのつながり、典型例の数値、申告ソフトとの分担の順に説明します。
根拠は国税庁(法人税申告書 別表四の様式と記載要領、簡易様式)、法人税法(損金不算入・益金不算入の規定)で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の別表四を申告ソフトで作成し、各行の意味を自分で確認して申告しています。
- 別表四は、損益計算書の税引後の当期利益から出発し、税務上は損金にならないものを「加算」、益金にならないものを「減算」して、法人税の「所得金額」を出す表。ひとり会社が使う行は、加算の「損金経理をした納税充当金」と「役員給与の損金不算入額」、減算の「納税充当金から支出した事業税等の金額」、最後の「欠損金の当期控除額」が中心
- 各行は「総額」「留保」「社外流出」に分ける。留保は会社に残る調整(納税充当金、減価償却超過額など)で別表五(一)に連動し、社外流出は会社の外に出た調整(役員給与の損金不算入、交際費の損金不算入、法人税の附帯税など)で別表五(一)には載らない
- 典型例:税引後利益200万円、納税充当金(法人税等)70万円、前期の事業税納付10万円→加算70万円、減算10万円で所得金額260万円。赤字で欠損金を繰り越す場合は、欠損金額をマイナスで書き、別表七に記載する
別表四の構造:当期利益から所得金額までの流れ
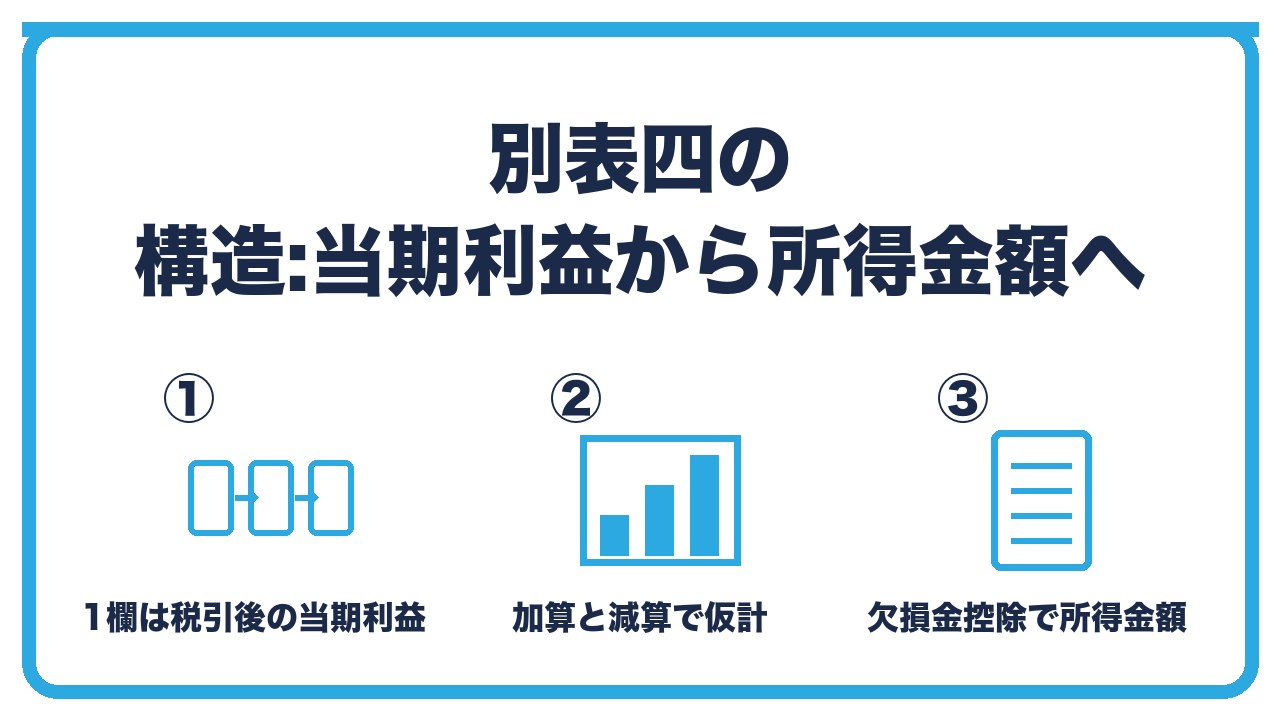
- 出発点:1欄「当期利益又は当期欠損の額」=損益計算書の税引後当期純利益(法人税等を引いたあと)
- 調整:加算(損金にならない費用、益金になる収益)と減算(損金になる支出、益金にならない収益)→「仮計」
- 仕上げ:寄附金の損金不算入、所得税額控除、欠損金の当期控除→「所得金額又は欠損金額」
出発点:1欄「当期利益又は当期欠損の額」=損益計算書の税引後当期純利益(法人税等を引いたあと)
別表四の1欄には、損益計算書のいちばん下の「当期純利益」(法人税、住民税及び事業税を差し引いたあとの金額)を書きます。
赤字なら「当期欠損の額」としてマイナスで書きます。
法人税等を引く前の「税引前当期純利益」ではないことに注意します。
調整:加算(損金にならない費用、益金になる収益)と減算(損金になる支出、益金にならない収益)→「仮計」
当期利益に、会計では費用にしたが税務上は損金にならないもの(法人税等、役員給与の一部、交際費の超過分など)を加算し、会計では費用にしていないが税務上は損金になるもの(前期に計上して当期に払った事業税など)や、会計では収益だが税務上は益金にならないもの(法人税の還付金など)を減算して、「仮計」を出します。
仕上げ:寄附金の損金不算入、所得税額控除、欠損金の当期控除→「所得金額又は欠損金額」
仮計のあと、寄附金の損金不算入額(ひとり会社ではほぼゼロ)を加算し、法人税額から控除する所得税額(預金利息から天引きされた所得税)を加算し、前期以前の欠損金のうち当期の所得から控除する額(別表七で計算)を減算して、最終的な「所得金額又は欠損金額」が出ます。
この所得金額が、別表一で法人税額を計算する元になります。
加算に書く項目(ひとり会社で出るもの)
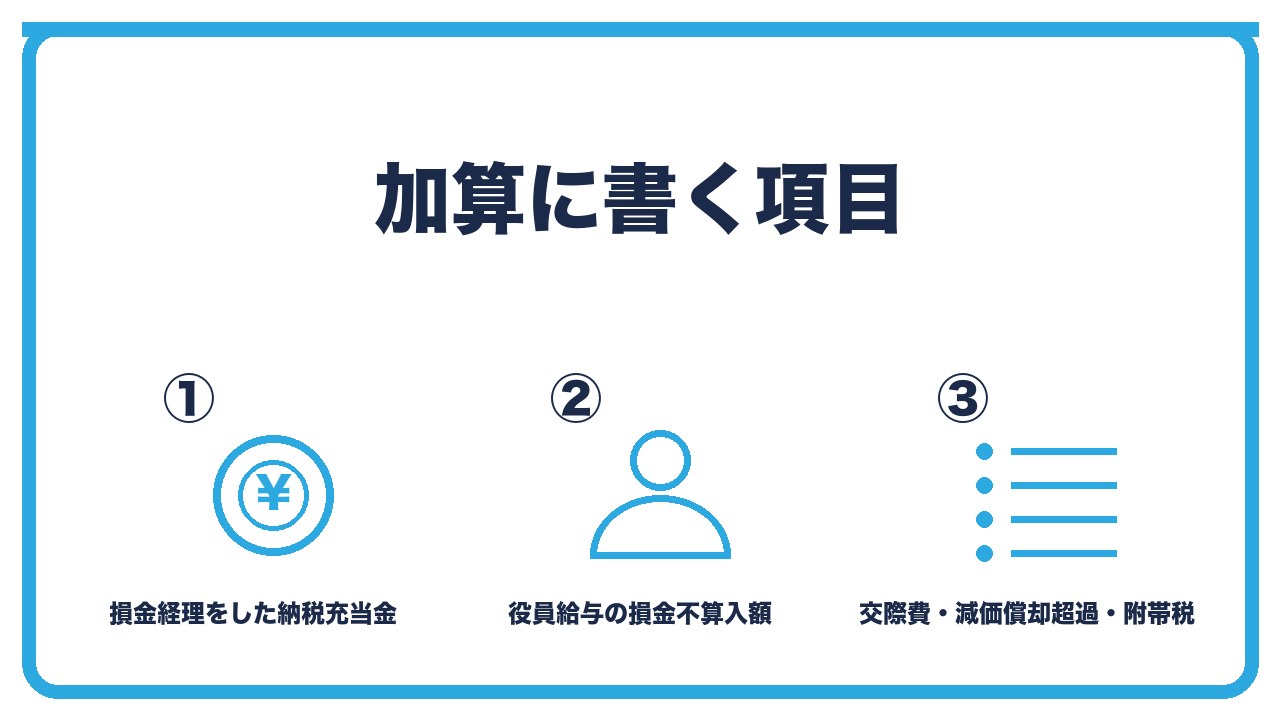
- 損金経理をした納税充当金(留保):決算で「法人税、住民税及び事業税/未払法人税等」で計上した額。毎年必ず出る
- 役員給与の損金不算入額(社外流出):期首から3か月を過ぎて変えた役員報酬の差額、賞与(事前確定届出なし)
- 交際費等の損金不算入額(社外流出。中小法人は800万円超のみ)、減価償却の償却超過額(留保)、損金経理をした附帯税・延滞金(社外流出)
損金経理をした納税充当金(留保):決算で「法人税、住民税及び事業税/未払法人税等」で計上した額。毎年必ず出る
決算整理で計上した「法人税、住民税及び事業税」(未払法人税等=納税充当金)は、会計では費用ですが、法人税と住民税は損金になりません(事業税は払った年に損金になります)。
そのため、計上した全額をいったん加算します。
「留保」に書き、別表五(一)の納税充当金の増加に対応します。
役員給与の損金不算入額(社外流出):期首から3か月を過ぎて変えた役員報酬の差額、賞与(事前確定届出なし)
役員報酬を期首から3か月を過ぎて増額した場合、増額分は定期同額給与の要件を外れて損金不算入です。
事前確定届出なしで払った役員賞与も損金不算入です。
これらは会社の外(役員)に出たお金なので「社外流出」に書きます。
交際費等の損金不算入額(社外流出。中小法人は800万円超のみ)、減価償却の償却超過額(留保)、損金経理をした附帯税・延滞金(社外流出)
交際費が800万円を超えた分(ひとり会社ではまず出ません)、減価償却費を税法の限度額より多く計上した超過額(申告ソフトの固定資産台帳で計算していれば出ません)、延滞税や加算税(損金不算入)を加算します。
減価償却超過額は翌期以降に認容される(減算できる)ので留保、附帯税は社外流出です。
減算に書く項目と、留保・社外流出の意味
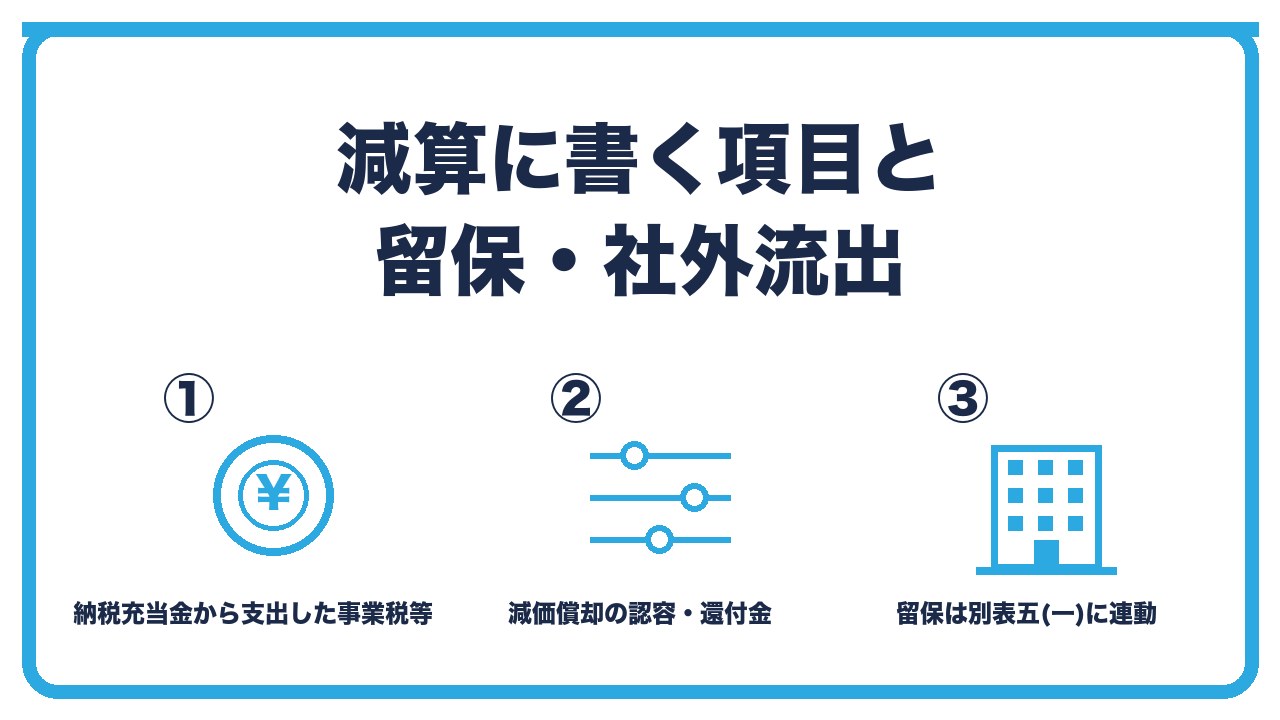
- 納税充当金から支出した事業税等の金額(留保):前期に計上した納税充当金から当期に納付した事業税・特別法人事業税。払った年に損金
- 減価償却超過額の当期認容額(留保)、法人税等の還付金(社外流出※)、受取配当等の益金不算入(社外流出)
- 留保:会社の純資産の税務上の増減。別表五(一)に転記。社外流出:会社の外に出た、または税務上の純資産に影響しない調整
納税充当金から支出した事業税等の金額(留保):前期に計上した納税充当金から当期に納付した事業税・特別法人事業税。払った年に損金
前期の決算で納税充当金に含めて計上し、当期に納付した事業税と特別法人事業税は、納付した当期の損金になります。
前期の別表四で加算した納税充当金のうち、事業税の分を当期に減算する形です。
「留保」に書き、別表五(一)の納税充当金の減少に対応します。
減価償却超過額の当期認容額(留保)、法人税等の還付金(社外流出※)、受取配当等の益金不算入(社外流出)
前期以前に加算した減価償却超過額を、当期の償却不足の範囲で減算(認容)します。
法人税や住民税の還付金を雑収入に計上していれば、益金にならないので減算します。
受取配当がある場合は、その一部が益金不算入で減算します。
留保:会社の純資産の税務上の増減。別表五(一)に転記。社外流出:会社の外に出た、または税務上の純資産に影響しない調整
各行の金額は、「総額」に全額を書き、それを「留保」と「社外流出」に分けます。
留保は、会社の中に残っていて、税務上の純資産(利益積立金)を増減させる調整です。納税充当金、減価償却超過額、売上の計上漏れなどで、別表五(一)に同じ金額を転記します。
社外流出は、役員給与や交際費の損金不算入、附帯税のように、会社の外に出たお金や、純資産に影響しない調整で、別表五(一)には載りません。
典型例の数値と、申告ソフトとの分担
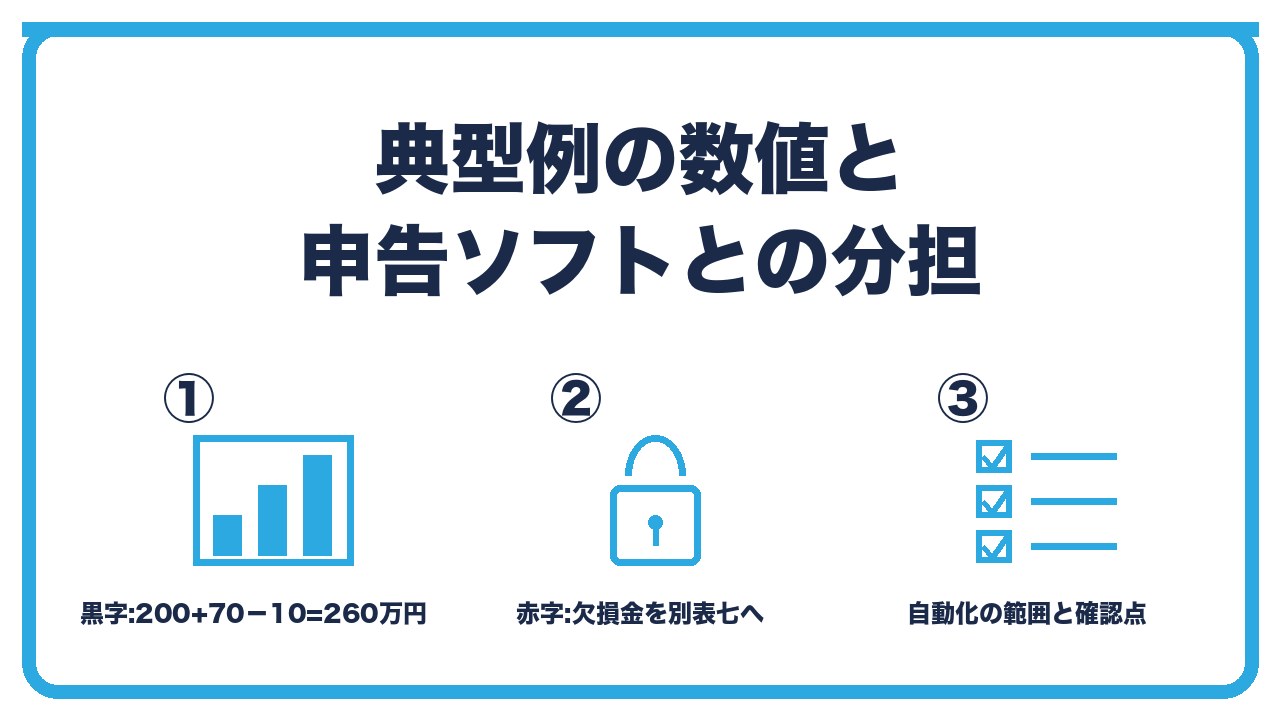
- 黒字の例:税引後利益200万円、納税充当金70万円、前期事業税の納付10万円→200+70−10=260万円が所得金額
- 赤字の例:税引後欠損50万円、納税充当金7万円(均等割)、前期事業税0→−50+7=−43万円が欠損金額。別表七に記載して翌期以降に繰越し
- 申告ソフト:当期利益、納税充当金、事業税の納付、減価償却、欠損金控除は自動。役員給与の損金不算入、交際費、附帯税は質問に答えて入力
黒字の例:税引後利益200万円、納税充当金70万円、前期事業税の納付10万円→200+70−10=260万円が所得金額
損益計算書の当期純利益が200万円(法人税等70万円を引いたあと)の会社の場合です。
1欄に200万円、加算の「損金経理をした納税充当金」に70万円(留保)、減算の「納税充当金から支出した事業税等の金額」に10万円(留保)を書くと、仮計は260万円です。
欠損金の繰越しがなければ、所得金額は260万円で、別表一で法人税(15%)を計算します。
赤字の例:税引後欠損50万円、納税充当金7万円(均等割)、前期事業税0→−50+7=−43万円が欠損金額。別表七に記載して翌期以降に繰越し
赤字でも均等割7万円は計上するので、1欄に−50万円、加算の納税充当金に7万円を書き、欠損金額は−43万円です。
この43万円を別表七に記載して、翌期以降10年間、黒字が出た年に控除します。
翌期の別表四では、「欠損金の当期控除額」で減算されます。
申告ソフト:当期利益、納税充当金、事業税の納付、減価償却、欠損金控除は自動。役員給与の損金不算入、交際費、附帯税は質問に答えて入力
申告ソフトは、会計ソフトの決算データから当期利益と納税充当金を読み取り、前期の申告データから事業税の納付額と欠損金を引き継いで、別表四の主要な行を自動で埋めます。
自分で入力するのは、役員報酬を期中に変えたか、交際費はいくらか、延滞税を払ったか、といった質問への回答です。
できあがった別表四の「留保」の合計が、別表五(一)の当期の増減と一致していることを確認すれば、整合性の確認は済みます。
別表四(簡易様式)の主な行とひとり会社の記入例
| 行 | 項目 | 総額 | 留保 | 社外流出 | ひとり会社での典型 |
|---|---|---|---|---|---|
| 1 | 当期利益又は当期欠損の額 | 2,000,000 | 2,000,000 | (配当があれば) | 損益計算書の税引後利益 |
| 加算 | 損金経理をした納税充当金 | 700,000 | 700,000 | — | 決算で計上した法人税等 |
| 加算 | 役員給与の損金不算入額 | 0 | — | 0 | 期中変更・賞与があれば |
| 加算 | 交際費等の損金不算入額 | 0 | — | 0 | 800万円超のみ |
| 加算 | 減価償却の償却超過額 | 0 | 0 | — | 台帳どおりなら0 |
| 減算 | 納税充当金から支出した事業税等の金額 | 100,000 | 100,000 | — | 前期分の事業税の納付 |
| 減算 | 減価償却超過額の当期認容額 | 0 | 0 | — | 前期に超過があれば |
| — | 仮計 | 2,600,000 | 2,600,000 | 0 | |
| — | 法人税額から控除される所得税額 | 0 | — | 0 | 預金利息の源泉税があれば |
| — | 欠損金又は災害損失金等の当期控除額 | 0 | — | 0 | 前期以前の赤字があれば |
| — | 所得金額又は欠損金額 | 2,600,000 | 2,600,000 | 0 | 別表一へ |
 ユイ
別表四って、結局何をする表なんですか?
 ケイ
会計の利益を税務の所得に直す表。損益計算書の税引後利益から始めて、損金にならない法人税等や役員報酬の一部を足し、払った事業税や欠損金を引く。ひとり会社なら、足すのは納税充当金、引くのは前期の事業税と欠損金で、ほぼ決まり。
ユイ「留保」と「社外流出」の違いが分かりません。
ケイ留保は会社の中に残る調整で、別表五(一)に同じ数字を書く。納税充当金がその代表。社外流出は役員報酬の損金不算入や延滞税みたいに、会社の外に出たお金で、別表五(一)には載らない。
よくある質問
別表四の1欄には何を書きますか?
損益計算書の税引後の当期純利益(法人税等を差し引いたあと)です。
赤字ならマイナスで書きます。
ひとり会社で加算に書くのは何ですか?
決算で計上した法人税等(損金経理をした納税充当金)が毎年必ず出ます。
役員報酬を期中に変えた場合はその差額、延滞税を払った場合はその額も加算します。
減算に書くのは何ですか?
前期に計上した納税充当金から当期に納付した事業税等と、前期以前の欠損金の当期控除額です。
留保と社外流出はどう分けますか?
会社の純資産(利益積立金)を増減させる調整は留保で別表五(一)に転記し、役員給与や交際費の損金不算入、附帯税のように会社の外に出た調整は社外流出です。
赤字の年は別表四をどう書きますか?
当期欠損の額をマイナスで書き、均等割の納税充当金を加算して、欠損金額を出します。
その欠損金額を別表七に記載して翌期以降に繰り越します。
申告ソフトで自動になる部分はどこですか?
当期利益、納税充当金、事業税の納付額、減価償却、欠損金控除は自動で、役員給与の損金不算入や交際費、附帯税は質問に答えて入力します。
まとめ:次の一手
別表四は、税引後の当期利益に、損金にならない納税充当金や役員給与の一部を加算し、払った事業税や欠損金を減算して所得金額を出す表で、留保は別表五(一)に連動し、社外流出は連動しません。
ひとり会社で毎年出るのは納税充当金の加算と事業税の減算で、申告ソフトが自動で埋めるので、役員報酬の期中変更と交際費の質問に正しく答え、留保の合計が別表五(一)と一致することを確認します。
次の一手は、前期の別表四と別表五(一)を手元に置き、当期の納税充当金と事業税の納付額を会計データから拾って、上の記入例の形で数字を当てはめてみることです。
法人税申告の全体の手順は、あわせて読みたい記事で確認してください。