会社を作ったものの、1期目は売上がゼロだった。副業で作った法人が、しばらく動いていない。
こういう会社でも、決算と申告は必要なのでしょうか。
結論から言うと、必要です。しかも、売上なしの年こそ、申告しておく価値があります。
この記事では、売上なしの法人の決算と申告について、申告義務、均等割、赤字の繰越、売上なしの申告書の作り方、休眠の手続き、申告しないとどうなるかを説明します。
根拠は国税庁(法人税の申告義務・欠損金の繰越)、総務省・東京都主税局(法人住民税の均等割)で、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、決算と申告を自分で行っています。
- 売上がゼロでも、法人は毎期の決算と法人税・地方税の申告が必要。法人税はゼロでも、法人住民税の均等割(年7万円前後)は納める
- 赤字(欠損金)を翌期以降に繰り越すには、青色申告で期限内に申告しておく必要がある。売上なしの年こそ申告する価値がある
- 事業を当面やらないなら、都道府県と市町村に休業の届出を出すと、自治体によっては均等割が免除・減免される。解散・清算とは別の手続き
売上なしでも申告は必要:法人税はゼロ、均等割は7万円
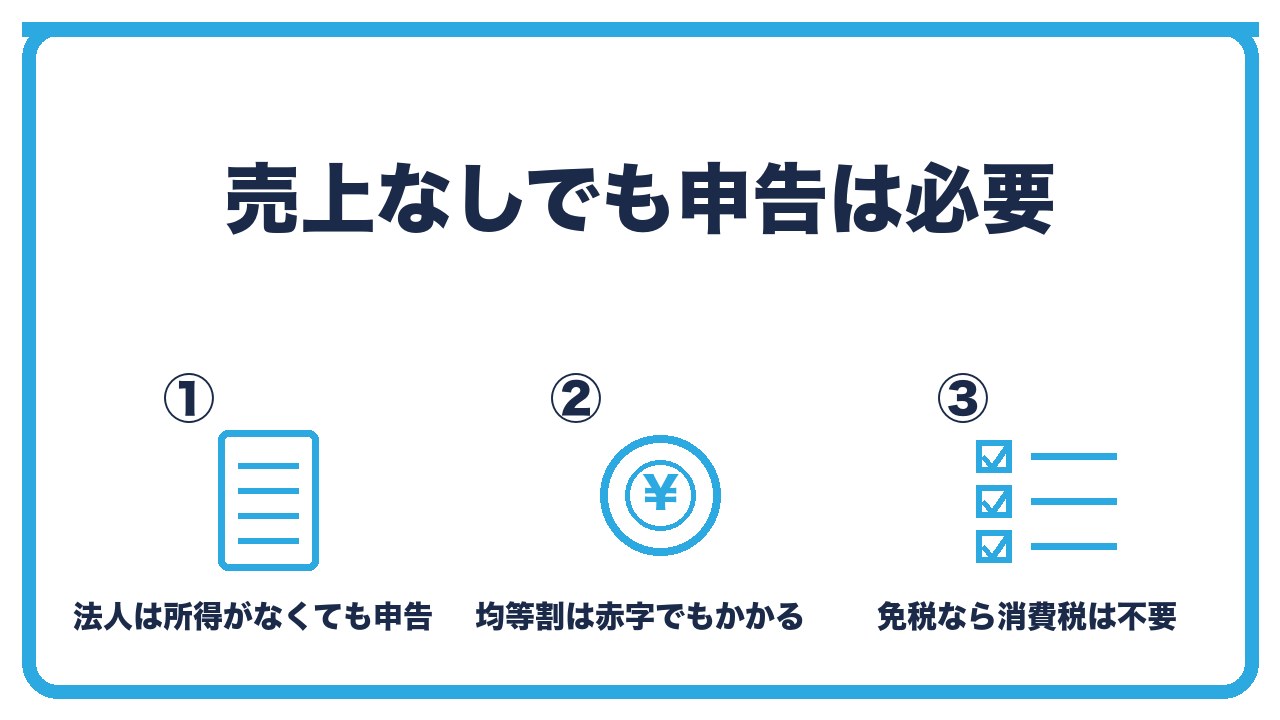
- 法人は所得がなくても申告義務がある
- 法人住民税の均等割は赤字でもかかる
- 消費税は免税事業者なら申告なし
法人は所得がなくても申告義務がある
法人税法では、法人は各事業年度の終了後に確定申告書を提出することになっており、所得がゼロや赤字でも例外ではありません。
個人の確定申告は「所得がなければ申告不要」の場合がありますが、法人は違います。
売上ゼロでも、決算書を作り、法人税の申告書(別表)を税務署に、地方税の申告書を都道府県と市町村に出します。
法人住民税の均等割は赤字でもかかる
法人住民税には「均等割」があり、所得に関係なく、資本金と従業員数で決まる額を毎年納めます。
資本金1,000万円以下・従業員50人以下の会社で、都道府県分2万円+市町村分5万円の合計7万円が標準的な額です(東京23区は都民税として7万円)。
売上ゼロでも、この7万円は納めます。
事業年度の途中で設立した場合は、月数で按分されます。
消費税は免税事業者なら申告なし
消費税は、免税事業者(基準期間の課税売上高1,000万円以下で、インボイス登録をしていない)なら申告はありません。
売上ゼロの会社は、通常は免税事業者です。
インボイス登録をしていて課税事業者の場合は、売上ゼロでも消費税の申告書(納税額ゼロ)を出します。
赤字を繰り越すために申告する:青色申告と欠損金
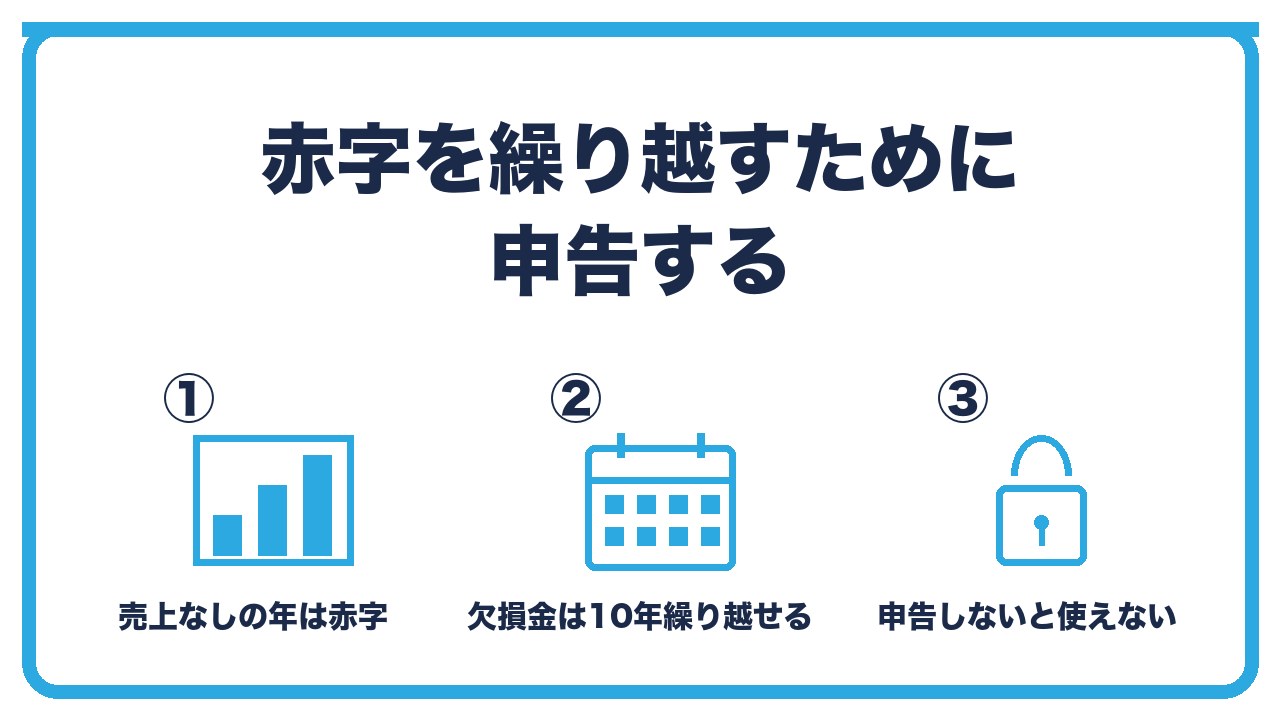
- 売上なしの年は赤字(欠損金)になる
- 欠損金は10年間繰り越せる(青色申告が条件)
- 申告しないと繰越が使えない
売上なしの年は赤字(欠損金)になる
売上がゼロでも、設立費用、会計ソフト代、均等割、役員報酬などの経費はかかります。
その結果、その期は赤字(税務上は「欠損金」)になります。
欠損金は10年間繰り越せる(青色申告が条件)
青色申告をしている法人の欠損金は、翌期以降10年間、黒字と相殺して法人税を減らせます(平成30年4月1日以後に開始した事業年度の欠損金)。
1期目に売上ゼロで50万円の赤字、2期目に200万円の黒字なら、2期目の課税所得は150万円になります。
中小法人は、所得の全額まで欠損金を控除できます。
申告しないと繰越が使えない
欠損金の繰越控除を受けるには、欠損が出た事業年度に青色申告をし、その後も連続して確定申告書を提出していることが条件です(国税庁 No.5762)。
「売上がないから申告しなかった」年の赤字は、繰り越せません。
売上なしの年に申告しておくことが、翌期以降の節税に直結します。
青色申告の承認申請書を設立から3か月以内に出していることも前提です。
売上なしの決算書と申告書の作り方
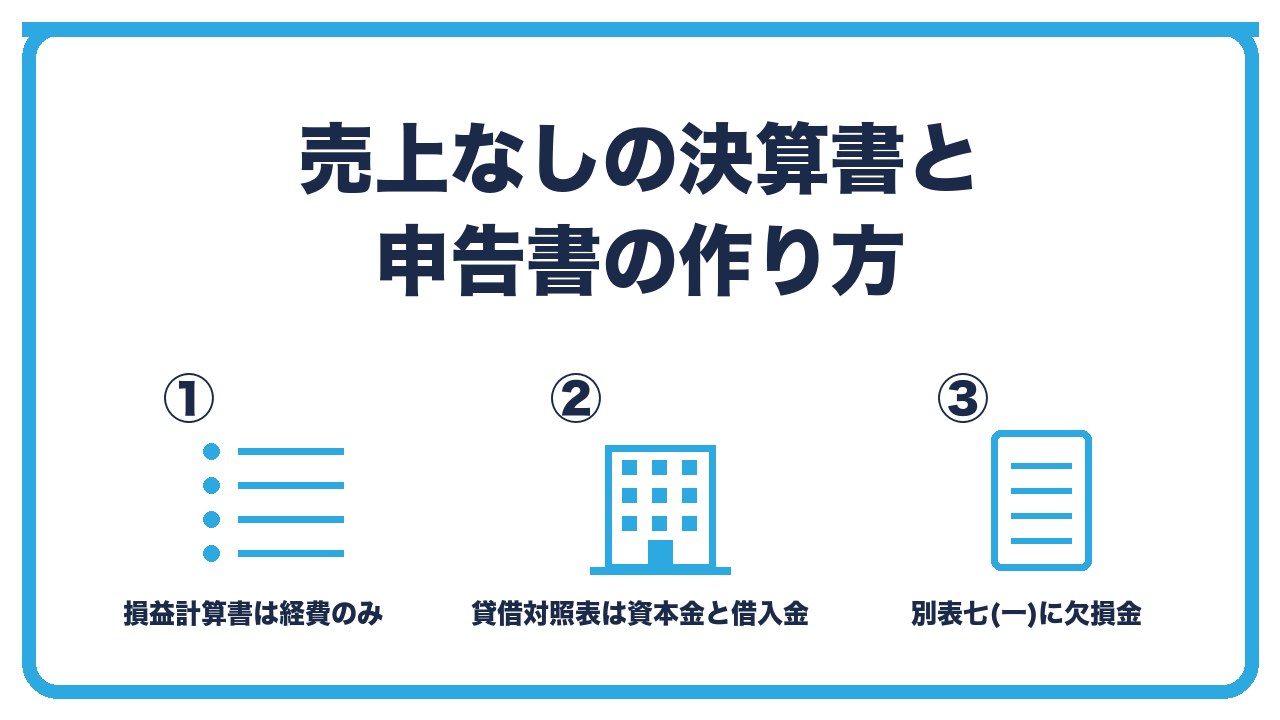
- 損益計算書:売上0、経費のみ
- 貸借対照表:資本金・預金・役員借入金
- 申告書:別表一はゼロ、別表七(一)に欠損金
損益計算書:売上0、経費のみ
損益計算書は、売上高0円、販売費及び一般管理費に、かかった経費(役員報酬、法定福利費、支払手数料、租税公課など)を書きます。
営業損失=経費の合計で、当期純損失になります。
均等割は、法人住民税として「法人税、住民税及び事業税」の科目で計上します。
貸借対照表:資本金・預金・役員借入金
貸借対照表は、資産に預金(資本金の残り)、負債に役員借入金(社長が立て替えた分や貸した分)、純資産に資本金と当期の赤字(繰越利益剰余金のマイナス)を書きます。
売上なしの会社の貸借対照表は、ほぼこの3〜4科目で構成されます。
現金と預金の残高が通帳と一致していることを確認します。
申告書:別表一はゼロ、別表七(一)に欠損金
法人税の申告書は、別表一の法人税額が0円になります。
別表四で所得金額(マイナス)を計算し、別表七(一)に当期の欠損金額を書いて、翌期以降に繰り越す額を記録します。
別表七(一)を書き忘れると、繰越控除の記録が残らないので、ここは必ず確認します。
地方税の申告書は、所得割がゼロで、均等割7万円だけを計算します。
法人事業概況説明書も添付します。売上ゼロでも、事業内容や役員数などの欄は書きます。
事業を止めるなら:休眠(休業)の届出と、解散との違い
- 休眠(休業)の届出:税務署・都道府県・市町村
- 均等割の免除・減免は自治体による
- 休眠と解散の違い
休眠(休業)の届出:税務署・都道府県・市町村
当面、事業をまったく行わないなら、「休眠(休業)」の届出をする方法があります。
税務署には「異動届出書」で休業を届け出ます。都道府県税事務所と市町村にも、休業の届出(様式は自治体ごと)を出します。
休眠中も法人は存在するので、本来は毎期の申告義務が続きますが、取引がなければ申告書は非常に簡単になります。
均等割の免除・減免は自治体による
休業の届出をすると、自治体によっては、法人住民税の均等割が免除または減免されます。
免除されるかどうか、どの条件で免除されるかは自治体ごとに違い、「休業中で事業活動がまったくない」ことや、申告書の提出が条件になることがあります。
本店所在地の都道府県税事務所と市町村に、休業中の均等割の扱いを確認します。
休眠と解散の違い
休眠は、会社を存続させたまま事業を止める状態で、再開もできます。登記は変わりません。
解散・清算は、会社を消滅させる手続きで、解散登記と清算結了登記が必要です(登録免許税が合計4万円程度)。
12年間登記をしていない株式会社は、法務局の職権で「みなし解散」の対象になるので、休眠が長期にわたる場合は注意します(合同会社にはみなし解散の規定はありません)。
売上なしの法人の年間の流れと費用
| 項目 | 内容 | 費用の目安 |
|---|---|---|
| 法人税の申告 | 別表一は0円、別表七(一)に欠損金を記載 | 0円(申告ソフト代は別) |
| 法人住民税(均等割) | 赤字でも納付 | 約7万円(自治体による) |
| 法人事業税 | 所得割はゼロ | 0円 |
| 消費税 | 免税事業者なら申告なし | 0円 |
| 社会保険料 | 役員報酬を払っていれば発生 | 報酬5万円で年約26万円(会社+本人) |
| 休業の届出 | 異動届出書・自治体の休業届 | 0円 |
 ユイ
1期目は売上がゼロでした。申告しなくてもいいですか?
 ケイ
だめ。法人は売上がなくても申告義務がある。それに、売上なしの年の赤字は、申告しておけば10年繰り越せて、来期以降の法人税が減るんだ。
ユイ赤字なのに、税金はかかりますか?
ケイ法人税はゼロ。でも法人住民税の均等割、だいたい7万円は払う。事業をまったくやらないなら、休業の届出で免除される自治体もあるから確認してみて。
よくある質問
売上がゼロの法人でも、申告は必要ですか?
必要です。
法人は所得の有無にかかわらず、毎期の確定申告書を提出します。
赤字でも税金はかかりますか?
法人税と法人事業税の所得割はゼロですが、法人住民税の均等割(年7万円前後)はかかります。
売上なしの年の赤字は、翌期に使えますか?
青色申告で期限内に申告していれば、欠損金として10年間繰り越し、翌期以降の黒字と相殺できます。
申告しないと、どうなりますか?
無申告の状態になり、税務署や自治体から催促が来ます。
赤字の繰越が使えなくなり、2期連続の期限後申告で青色申告の承認が取り消されます。
休眠会社にすれば、均等割はかかりませんか?
自治体によっては、休業の届出で均等割が免除・減免されます。
条件は自治体ごとに違うので、都道府県税事務所と市町村に確認します。
休眠と解散は、どう違いますか?
休眠は会社を残したまま事業を止める状態で、再開できます。
解散・清算は会社を消滅させる手続きで、登記が必要です。
まとめ:次の一手
売上なしの法人でも、毎期の決算と申告は必要で、法人税はゼロでも均等割は納めます。
売上なしの年の赤字は、青色申告で期限内に申告すれば10年間繰り越せるので、申告しておく価値があります。
事業を止めるなら、休業の届出で均等割が免除される自治体もあり、解散とは別の手続きです。
次の一手は、売上ゼロの期でも会計ソフトに経費と均等割を入力し、損益計算書と貸借対照表を作ることです。
決算と申告の期限は、あわせて読みたい記事で確認してください。