会社を設立したあと、登記や口座開設に追われて、税務署への法人設立届出書を出し忘れることがあります。
期限(設立から2か月以内)を過ぎて気づいたとき、「罰則があるのか」「今から出せるのか」が気になります。
この記事では、法人設立届出書の期限を過ぎた場合の扱い、遅れて出す方法、青色申告の承認申請の期限との決定的な違い、給与や地方税の届出の遅れ、出さずにいると起きる支障を説明します。
根拠は国税庁(法人設立届出書、青色申告の承認申請、給与支払事務所等の開設届出書、源泉所得税の納期の特例)と法人税法で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の設立時の届出を自分で行い、期限の違いを一覧にして管理しました。
- 法人設立届出書の期限(設立から2か月以内)を過ぎても、罰則はない。気づいた時点で、設立日はそのまま、提出日は実際の日付で出せばよい。税務署は登記の情報で設立を把握しているので、出さずにいると「お尋ね」が届く
- 致命的なのは青色申告の承認申請書の期限。設立から3か月以内(最初の事業年度がそれより短ければその終了日の前日)を過ぎると、1期目は白色申告になり、赤字の繰越し(欠損金の繰越控除)や30万円未満の少額減価償却資産の特例が使えない。2期目から青色にするには、2期目の開始日の前日までに出す
- 給与支払事務所等の開設届出書(1か月以内)、都道府県税事務所と市町村への設立届(自治体により15日〜2か月以内)も遅れても罰則はほぼないが、源泉所得税の納期の特例は提出の翌月から適用されるので、遅れた分だけ毎月納付になる
法人設立届出書の期限を過ぎた場合の扱い
- 期限は設立(登記)の日から2か月以内。過ぎても罰則の定めはない
- 遅れて出す方法:設立日は登記の日のまま、提出日は実際に出す日。理由書は不要
- 出さずにいると:税務署は登記の情報で設立を知っているので、「お尋ね」や届出の案内が届く
期限は設立(登記)の日から2か月以内。過ぎても罰則の定めはない
法人設立届出書は、法人税法で設立の日から2か月以内に提出することになっています。
ただし、遅れたことに対する罰則(加算税や過料)はありません。
期限を過ぎても、通常の届出書をそのまま出せば受け付けられます。
遅れて出す方法:設立日は登記の日のまま、提出日は実際に出す日。理由書は不要
届出書の「設立年月日」は登記の日を書き、提出日の欄は実際に提出する日を書きます。
遅れた理由を書く欄も、理由書の添付も必要ありません。
添付する定款の写しも、通常どおりです。
出さずにいると:税務署は登記の情報で設立を知っているので、「お尋ね」や届出の案内が届く
法務局で設立登記をすると、その情報は税務署に伝わります。
設立届が出ていないと、税務署から「法人設立届出書の提出について」といった案内や、事業内容を尋ねる文書が届きます。
その前に出しておけば、余計なやり取りを避けられます。
青色申告の承認申請書の期限は致命的
- 期限:設立から3か月以内か、最初の事業年度の終了日の前日の、いずれか早い日
- 過ぎると:1期目は白色申告。赤字の繰越し(欠損金の繰越控除10年)、30万円未満の少額減価償却資産の特例が使えない
- 2期目から青色にする:2期目の開始日の前日(=1期目の末日)までに申請
期限:設立から3か月以内か、最初の事業年度の終了日の前日の、いずれか早い日
青色申告の承認申請書は、設立の日から3か月以内に出します。
ただし、最初の事業年度が3か月より短い場合(たとえば2月設立で3月決算)は、その事業年度の終了日の前日が期限です。
設立届の「2か月以内」より1か月長いので、設立届と一緒に出せば間に合います。
過ぎると:1期目は白色申告。赤字の繰越し(欠損金の繰越控除10年)、30万円未満の少額減価償却資産の特例が使えない
期限を過ぎると、1期目は自動的に白色申告になります。
設立1期目は赤字になることが多く、青色なら赤字を翌期以降10年間繰り越して黒字と相殺できますが、白色では繰り越せません。
30万円未満の備品を一括で経費にする特例も、青色だけです。
2期目から青色にする:2期目の開始日の前日(=1期目の末日)までに申請
1期目の青色を逃した場合は、2期目の開始日の前日、つまり1期目の決算日までに承認申請書を出せば、2期目から青色になります。
1期目の赤字は繰り越せませんが、2期目以降の赤字は繰り越せます。
給与支払事務所の届出と、都道府県・市町村への届出の遅れ
- 給与支払事務所等の開設届出書:役員報酬の支払いを始めてから1か月以内。遅れても罰則はない
- 源泉所得税の納期の特例の承認申請書:提出した月の翌月の支払い分から適用。遅れると毎月納付が続く
- 都道府県税事務所・市町村の法人設立届:自治体により15日〜2か月以内。遅れても通常は受理される
給与支払事務所等の開設届出書:役員報酬の支払いを始めてから1か月以内。遅れても罰則はない
役員報酬を払う会社は、給与支払事務所等の開設届出書を、支払いを始めてから1か月以内に出します。
遅れても罰則はありませんが、この届出がないと源泉所得税の納付書が送られてこないので、自分で納付の手続きをする必要があります。
源泉所得税の納期の特例の承認申請書:提出した月の翌月の支払い分から適用。遅れると毎月納付が続く
源泉所得税を年2回にまとめて納める「納期の特例」は、承認申請書を出した月の翌月に支払う給与分から適用されます。
申請が遅れると、それまでの分は毎月10日までの納付が必要で、忘れると不納付加算税がかかります。
役員報酬を払い始める前に出しておくのが確実です。
都道府県税事務所・市町村の法人設立届:自治体により15日〜2か月以内。遅れても通常は受理される
都道府県税事務所と市町村への法人設立届の期限は、自治体の条例で決まっており、設立から15日以内、1か月以内、2か月以内などさまざまです。
遅れても通常はそのまま受理されますが、出さずにいると、均等割の納付書が届かず、申告の案内も来ないので、早めに出します。
出さずにいると起きる支障と、遅れを防ぐ管理
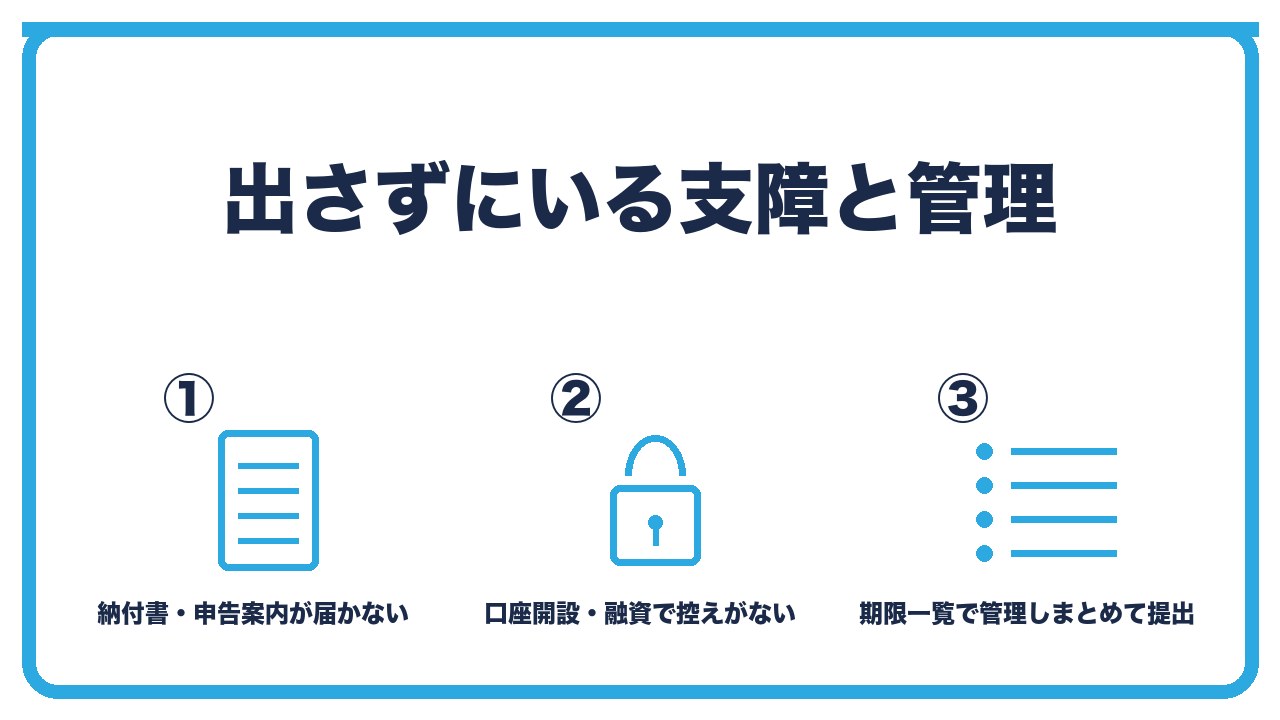
- 支障1:納付書、申告書の案内、年末調整の書類が届かない
- 支障2:法人口座の開設や創業融資で、設立届の控えを求められて出せない
- 管理:設立日から逆算した期限の一覧を作り、設立届と青色申告の承認申請は同じ日に出す
支障1:納付書、申告書の案内、年末調整の書類が届かない
設立届と給与支払事務所の届出が出ていないと、税務署から納付書や申告書の用紙、年末調整の案内が送られてきません。
e-Taxを使えば用紙は不要ですが、期限を自分で把握しておく必要があります。
支障2:法人口座の開設や創業融資で、設立届の控えを求められて出せない
銀行や日本政策金融公庫は、設立届の控えを求めることがあります。
出していなければ控えもないので、申込みが止まります。
管理:設立日から逆算した期限の一覧を作り、設立届と青色申告の承認申請は同じ日に出す
設立日が決まったら、下の表のように期限を一覧にします。
設立届、青色申告の承認申請書、給与支払事務所の届出、納期の特例の申請は、すべて同じ日にe-Taxでまとめて出すのが最も確実です。
設立後の届出の期限と、遅れた場合の影響
| 届出 | 期限 | 遅れた場合の罰則 | 遅れた場合の実害 |
|---|---|---|---|
| 法人設立届出書(税務署) | 設立から2か月以内 | なし | お尋ねが届く、控えがなく口座・融資で困る |
| 青色申告の承認申請書 | 設立から3か月以内(1期目がそれより短ければ終了日の前日) | なし | 1期目が白色。赤字の繰越し不可、少額減価償却の特例不可 |
| 給与支払事務所等の開設届出書 | 支払い開始から1か月以内 | なし | 納付書が届かない |
| 源泉所得税の納期の特例の承認申請書 | 期限なし(提出の翌月分から適用) | なし | 適用まで毎月納付。忘れると不納付加算税 |
| 法人設立届(都道府県税事務所) | 自治体による(15日〜2か月以内) | 原則なし | 均等割の納付書・申告案内が届かない |
| 法人設立届(市町村) | 自治体による(15日〜2か月以内) | 原則なし | 同上 |
 ユイ
設立から3か月たって、税務署に設立届を出していないことに気づきました。
 ケイ
設立届は罰則がないから、今すぐ出せばいい。それより青色申告の承認申請書を確認して。設立から3か月以内が期限で、過ぎていたら1期目は白色になる。まだ3か月以内なら、今日まとめて出そう。
ユイ青色の期限も過ぎていました。どうしようもないですか?
ケイ1期目は白色で申告するしかない。でも、1期目の決算日までに承認申請を出せば、2期目から青色になる。今すぐ出して、2期目の赤字から繰り越せるようにしよう。
よくある質問
法人設立届出書の期限を過ぎたら、罰則はありますか?
ありません。
気づいた時点で、設立日は登記の日、提出日は実際の日で出せば受理されます。
遅れて出すとき、理由書は必要ですか?
不要です。
通常の届出書と定款の写しをそのまま出します。
青色申告の承認申請書も遅れていました。どうなりますか?
期限(設立から3か月以内か1期目終了日の前日の早いほう)を過ぎると、1期目は白色申告になり、赤字の繰越しや少額減価償却の特例が使えません。
1期目の決算日までに出せば、2期目から青色になります。
給与支払事務所の届出が遅れたら?
罰則はありませんが、納付書が届きません。
納期の特例は提出の翌月分から適用されるので、それまでは毎月納付が必要です。
都道府県や市町村への届出も遅れました。
通常はそのまま受理されます。
出さずにいると均等割の納付書や申告の案内が届かないので、早めに出します。
設立届を出していないと、何が困りますか?
納付書や申告案内が届かず、法人口座の開設や創業融資で控えを求められたときに出せません。
まとめ:次の一手
法人設立届出書は期限を過ぎても罰則がなく、気づいた時点でそのまま出せば受理されますが、青色申告の承認申請書は期限を過ぎると1期目が白色になり、赤字の繰越しができなくなります。
給与支払事務所の届出と納期の特例、都道府県・市町村の設立届も、遅れるほど納付書や特例の適用で実害が出るので、設立日から逆算した期限の一覧で管理し、まとめてe-Taxで出します。
次の一手は、設立日から3か月以内かどうかを今日確認し、設立届と青色申告の承認申請書を同じ日に出すことです。
設立後の届出の一覧と期限は、あわせて読みたい記事で確認してください。