登記が終わって会社ができたら、最初に税務署へ出すのが「法人設立届出書」です。
A4で1枚の書類ですが、「設立の形態」「適格区分」など見慣れない欄があり、手が止まりやすい書類でもあります。
この記事では、国税庁の記載要領にそって、欄ごとの書き方を記載例つきで説明します。
あわせて、添付書類、提出期限、e-Taxでの出し方、都道府県と市町村への届出、期限を過ぎた場合の扱いをまとめます。
根拠は国税庁の「法人設立届出書の記載要領等」とタックスアンサー(No.5100)で、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、設立のときにこの届出書を自分で作って提出しました。
- 法人設立届出書は、設立登記の日から2か月以内に、本店所在地を管轄する税務署に出す。添付書類は定款の写しだけ
- 欄は多いが、ひとり会社が実際に書くのは、法人番号・所在地・資本金・代表者・設立日・事業年度・事業の目的・設立の形態(区分1)・給与支払事務所の届出の有無など
- 税務署とは別に、都道府県税事務所と市町村にも「法人設立届」を出す。期限は自治体ごとに違う
法人設立届出書とは:提出先・期限・添付書類
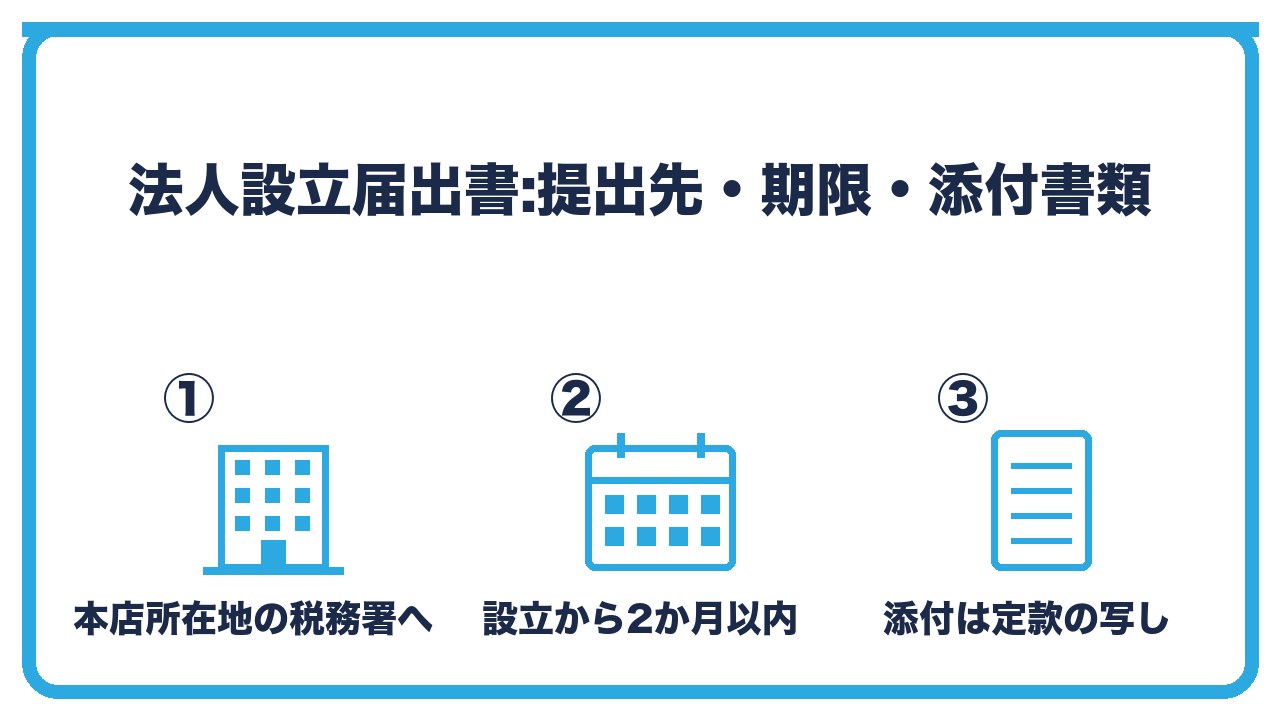
- 提出先と期限
- 添付書類は定款の写しだけ
- 一緒に出す書類
提出先と期限
法人設立届出書は、会社を設立したことを税務署に知らせる書類です。
提出先は、本店所在地(納税地)を管轄する税務署です。
期限は、設立登記の日から2か月以内です。
4月10日に登記したなら、6月10日が期限です。
添付書類は定款の写しだけ
国税庁の記載要領では、添付するのは「定款等の写し」です。
以前は登記事項証明書や設立時の貸借対照表、株主名簿なども求められていましたが、手続きの簡素化で、定款の写しだけになりました。
電子定款なら、PDFを印刷したものを付けます。
合同会社も、作成した定款の写しを付けます。
一緒に出す書類
設立のときに税務署へ出す書類は、法人設立届出書だけではありません。
役員報酬を払うなら「給与支払事務所等の開設届出書」(事務所を設けた日から1か月以内)。
青色申告をするなら「青色申告の承認申請書」(設立から3か月以内か、第1期の末日の前日のどちらか早い日まで)。
源泉所得税を年2回にまとめるなら「源泉所得税の納期の特例の承認に関する申請書」。
この4枚をまとめて1回で出すのが、いちばん手間がありません。
欄ごとの書き方:上段(会社の基本情報)
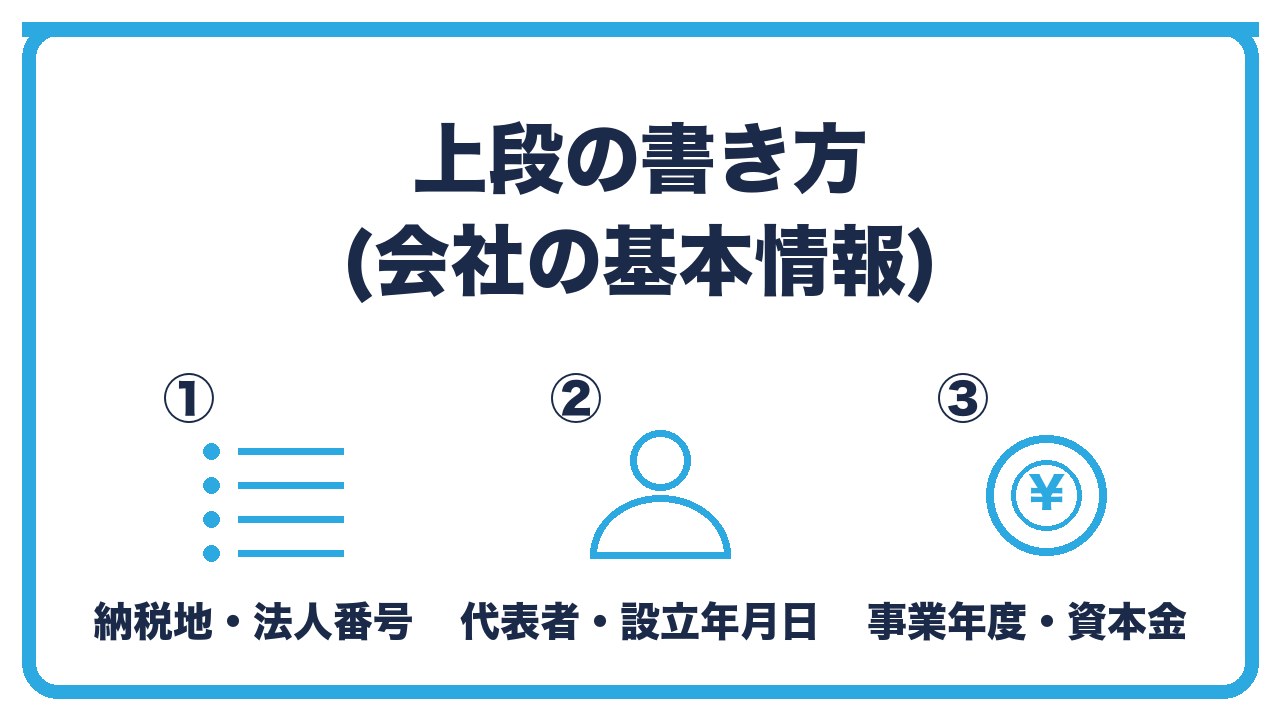
- 納税地・法人名・法人番号
- 代表者・設立年月日
- 事業年度・設立時の資本金
納税地・法人名・法人番号
「納税地」には、登記した本店所在地を書きます。
「法人名」はフリガナも書き、「法人番号」には国税庁から通知される13桁の番号を書きます。
記載要領には、提出の時点で法人番号の指定を受けていない場合は記入不要と書かれています。
登記から1〜2週間で法人番号が指定されるので、先に届出を出す場合は空欄で構いません。
代表者・設立年月日
「代表者氏名」と「代表者住所」には、登記した代表者の氏名と、代表者個人の住所を書きます。
「設立年月日」は、登記簿に記載されている登記年月日です。
法務局に申請した日が設立日になります(書類に不備がなければ)。
事業年度・設立時の資本金
「事業年度」には、定款で決めた会計期間を書きます。
4月1日から3月31日までなら「4月1日〜3月31日」です。
「設立時の資本金又は出資金の額」には、登記した資本金の額を書きます。
資本金が1,000万円以上の場合は、「消費税の新設法人に該当することとなった事業年度開始の日」に設立年月日を書きます。ここに書けば、別途「消費税の新設法人に該当する旨の届出書」を出す必要はありません。
資本金が1,000万円未満なら、この欄は空欄です。
欄ごとの書き方:中段〜下段(事業の目的・設立の形態)
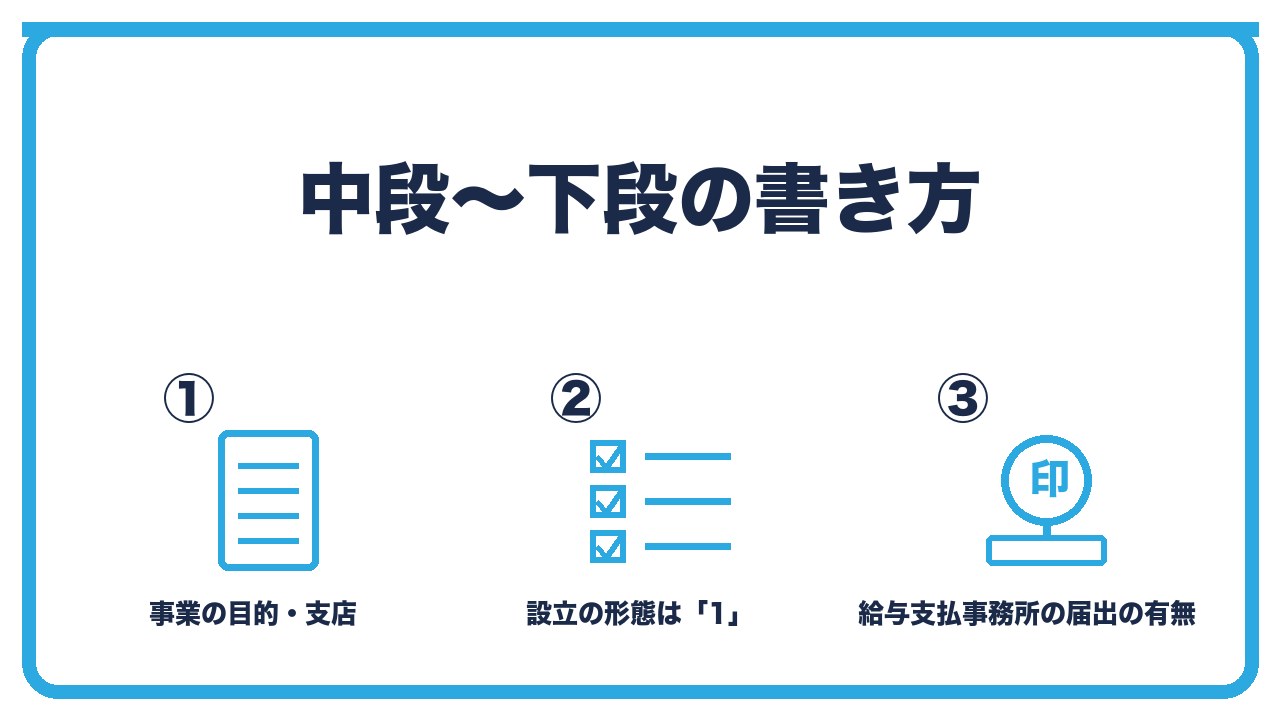
- 事業の目的・支店・事業開始年月日
- 「設立の形態」と「適格区分」
- 給与支払事務所等の開設届出書の提出の有無
事業の目的・支店・事業開始年月日
「事業の目的」には、定款に書いた事業目的のうち主なものと、実際に営んでいる(または営む予定の)事業を書きます。
定款の目的を全部書き写す必要はありません。
「支店・出張所・工場等」は、支店の登記の有無にかかわらず、すべての支店や営業所を書きます。ひとり会社で本店だけなら空欄です。
「事業開始(見込み)年月日」には、設立後に事業を始めた日、または始める見込みの日を書きます。
「設立の形態」と「適格区分」
「設立の形態」は、1から5の区分から当てはまる番号を書きます。
個人事業からの法人成りでも、新しく会社を作ったなら、通常は「1 新設法人」です。
2から4は、合併や分割で設立した場合の区分で、ひとり会社では使いません。
「設立の形態が2〜4である場合の適格区分」も、同じく空欄です。
記載例として、ひとり会社の記入内容を表にまとめます。
| 欄 | 記載例 |
|---|---|
| 納税地 | 登記した本店所在地 |
| 法人番号 | 13桁(未指定なら空欄) |
| 設立年月日 | 登記簿の登記年月日 |
| 事業年度 | 4月1日〜3月31日(定款どおり) |
| 設立時の資本金 | 登記した額(例:1,000,000円) |
| 消費税の新設法人に該当することとなった事業年度開始の日 | 資本金1,000万円未満なら空欄 |
| 事業の目的 | 定款の主な目的と、実際に営む事業 |
| 設立の形態 | 1(新設法人) |
| 適格区分 | 空欄 |
| 給与支払事務所等の開設届出書の提出の有無 | 同時に出すなら「有」。すでに別途出していれば「1」 |
| 関与税理士 | 頼んでいなければ空欄 |
| 添付書類等 | 定款等の写しの番号に印 |
給与支払事務所等の開設届出書の提出の有無
「『給与支払事務所等の開設届出書』提出の有無」には、提出するかどうかの番号を書きます。
記載要領には、すでに別途提出している場合は「1」と書くよう指示があります。
役員報酬を払う会社は、給与の支払事務を行う事務所を設けた日から1か月以内に「給与支払事務所等の開設届出書」を出す必要があります。
法人設立届出書と同時に出すなら、その旨の番号を書いて、2枚一緒に提出します。
e-Taxでの提出と、都道府県・市町村への届出
- e-Taxで出す・書面で出す
- 都道府県税事務所への「法人設立届」
- 市町村への「法人設立届」
e-Taxで出す・書面で出す
e-Taxで出す場合は、e-Taxソフト(WEB版)で法人設立届出書を作成し、定款の写しをPDFで添付して送信します。
初めてe-Taxを使うときは、利用者識別番号の取得と電子証明書の登録が必要です。
書面で出す場合は、税務署の窓口に持参するか郵送します。
控えが必要なら、同じものを2部用意し、1部に収受印を押してもらいます。郵送なら返信用封筒を同封します。
なお、令和7年1月以後、税務署では申告書等の控えへの収受印の押なつが廃止されています。控えの扱いは、提出時に確認するか、e-Taxの受信通知を控えとして使うのが確実です。
都道府県税事務所への「法人設立届」
税務署への届出とは別に、都道府県税事務所にも「法人設立届」を出します。
法人事業税と法人都道府県民税のための届出で、様式は都道府県ごとに違います。
期限も都道府県ごとに違い、東京都は設立の日から15日以内、多くの道府県は1か月から2か月以内です。
添付書類は定款の写しが基本で、登記事項証明書(履歴事項全部証明書)の写しを求める自治体もあります。東京都は令和8年4月1日以後、登記事項証明書の添付が不要になりました。
市町村への「法人設立届」
さらに、本店所在地の市町村にも「法人設立届」を出します(東京23区は都税事務所が市町村分を兼ねます)。
法人市町村民税のための届出で、こちらも様式と期限は市町村ごとです。
筆者の経験では、市町村の様式は都道府県のものと似ていて、同じ添付書類で済みました。
つまり、設立したら「税務署」「都道府県税事務所」「市町村」の3か所に届出を出す、と覚えておけば漏れません。
税務署・都道府県・市町村の届出の比較
| 提出先 | 書類名 | 期限 | 主な添付書類 |
|---|---|---|---|
| 税務署 | 法人設立届出書 | 設立登記の日から2か月以内 | 定款等の写し |
| 都道府県税事務所 | 法人設立届(名称は自治体ごと) | 自治体ごと(東京都は15日以内) | 定款の写し、登記事項証明書の写し |
| 市町村 | 法人設立届(名称は自治体ごと) | 自治体ごと | 同上 |
 ユイ
「設立の形態」って何を選べばいいんですか? 個人事業から会社にしたんですが。
 ケイ
新しく会社を作ったなら「1 新設法人」でいい。2〜4は合併や分割のときの区分だから、ひとり会社には関係ないよ。
ユイ税務署に出せば終わりだと思っていました。
ケイ都道府県税事務所と市町村にも「法人設立届」を出す。3か所セットで覚えておくと漏れない。
よくある質問
法人設立届出書の提出期限を過ぎたら、どうなりますか?
期限後でも受け付けてもらえ、罰則の規定もありません。
ただし、届出が遅れると税務署からの申告書類の送付も遅れるので、気づいたらすぐに出します。
添付書類は何が必要ですか?
定款等の写しだけです。
登記事項証明書や貸借対照表、株主名簿の添付は不要になっています。
法人番号がまだ分からないときは?
空欄で提出して構いません。
記載要領に、提出の時点で指定を受けていない場合は記入不要と書かれています。
法人設立届出書と開業届は、何が違いますか?
開業届(個人事業の開業・廃業等届出書)は個人事業主が出す書類で、法人設立届出書は会社が出す書類です。
法人成りした場合は、個人の廃業届と、会社の法人設立届出書の両方を出します。
控えはどうやって残しますか?
書面なら、2部用意して1部を控えにします(税務署の収受印の押なつは令和7年1月以後廃止されているため、扱いは窓口で確認)。
e-Taxなら、受信通知と送信データを保存しておけば控えになります。
設立届と一緒に出すべき書類は何ですか?
給与支払事務所等の開設届出書、青色申告の承認申請書、源泉所得税の納期の特例の承認に関する申請書の3枚です。
まとめて出せば、税務署に行くのは1回で済みます。
まとめ:次の一手
法人設立届出書は、設立登記の日から2か月以内に、本店所在地の税務署へ、定款の写しを添えて出します。
ひとり会社が書く欄は、所在地、法人番号、代表者、設立日、事業年度、資本金、事業の目的、設立の形態(1)、給与支払事務所の届出の有無で、合併や分割の欄は空欄です。
税務署のほかに、都道府県税事務所と市町村にも法人設立届を出します。
次の一手は、国税庁のサイトから法人設立届出書のPDFを入手し、定款を手元に置いて、上から順に埋めることです。
同時に出す納期の特例の申請書は、あわせて読みたい記事で書き方を確認してください。