法人成りで会社を作ったあと、個人事業のほうは「廃業届」を出して閉じます。
ただ、「廃業日はいつにするのか」「会社の設立日と同じでよいのか」「青色申告はどうなるのか」で迷う人が多く、出し忘れたまま翌年の確定申告を迎えるケースもあります。
この記事では、法人成りの廃業届について、廃業日の決め方、提出期限、書き方、一緒に出す書類、都道府県への届出、個人事業を残す場合の扱いを説明します。
根拠は国税庁の「個人事業の開業届出・廃業届出等手続(A1-5)」、青色申告の取りやめの届出、消費税の事業廃止届の案内で、2026年10月16日時点の内容を確認しています。
筆者は個人事業主として開業したあと法人を設立し、個人と法人の両方の申告を自分で行っています。
- 廃業届(個人事業の開業・廃業等届出書)は、廃業の日から1か月以内に税務署へ出す。廃業日は、法人に事業を移した日(多くは法人の設立日か、その直後)にする
- 廃業届には「廃業の事由:法人成り」と、設立した法人の名称・納税地・代表者名を書く欄がある。青色申告の取りやめ届出書(翌年3月15日まで)、給与支払事務所の廃止届、消費税の事業廃止届(課税事業者の場合)も一緒に出す
- 個人事業を残してマイクロ法人と二刀流にする場合は、廃業届は出さない。都道府県税事務所にも、個人事業税の事業廃止の届出が必要
廃業日はいつにするか
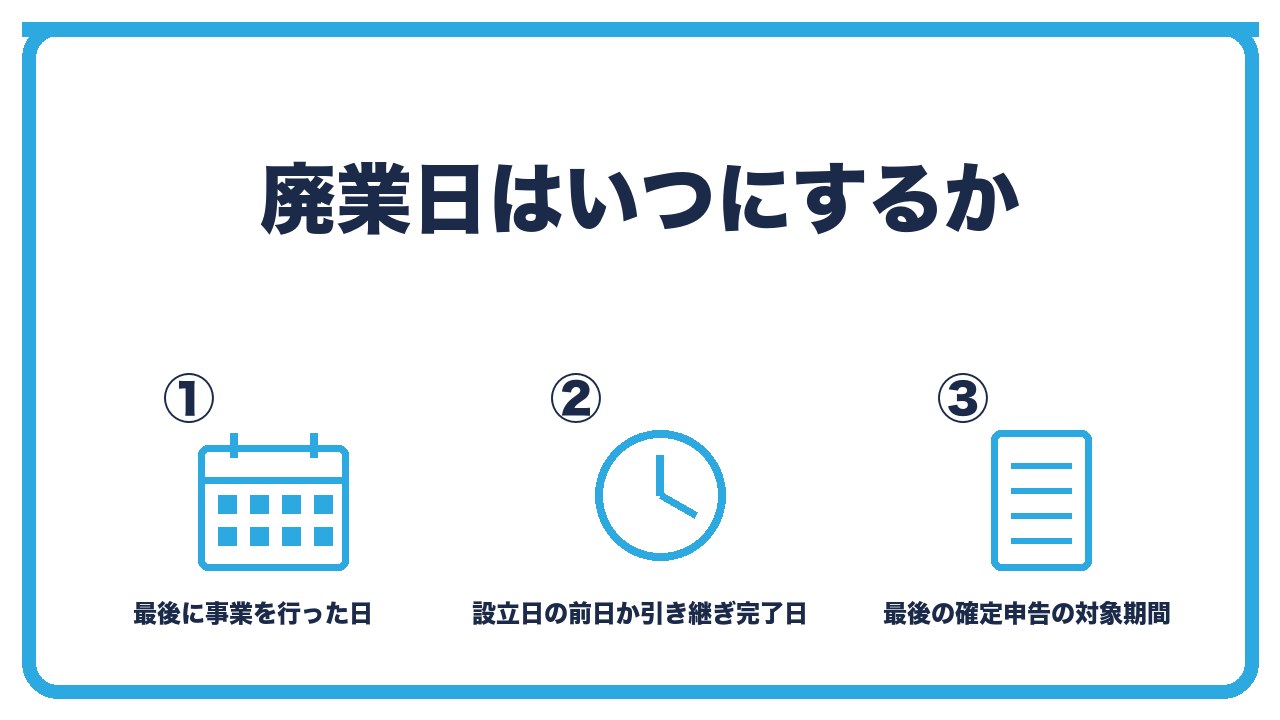
- 廃業日=個人事業として最後に事業を行った日
- 法人の設立日と同じにするか、引き継ぎが終わった日にするか
- 廃業日で変わること:個人の最後の確定申告の対象期間
廃業日=個人事業として最後に事業を行った日
廃業届に書く廃業日は、個人事業として事業を行わなくなった日です。
法人成りでは、「法人に事業を移した日」がこれにあたります。
法律で「設立日にしなければならない」という決まりはなく、実態に合わせて決めます。
法人の設立日と同じにするか、引き継ぎが終わった日にするか
最も分かりやすいのは、法人の設立日(登記の申請日)の前日を個人事業の廃業日にして、設立日から法人として事業を行う形です。
ただし、取引先との契約の切り替えや、在庫・資産の引き継ぎに時間がかかる場合は、引き継ぎが終わった日を廃業日にし、その間は個人と法人が並行する期間になります。
並行する期間の売上は、どちらの名義で契約・請求したかで、個人と法人に分けて計上します。
廃業日で変わること:個人の最後の確定申告の対象期間
廃業日までの事業所得が、個人の最後の確定申告の対象です。
廃業日以後は、法人からの役員報酬(給与所得)になります。
年の途中で廃業した年は、事業所得と給与所得を合算して、翌年3月15日までに確定申告します。
提出期限と、廃業届の書き方
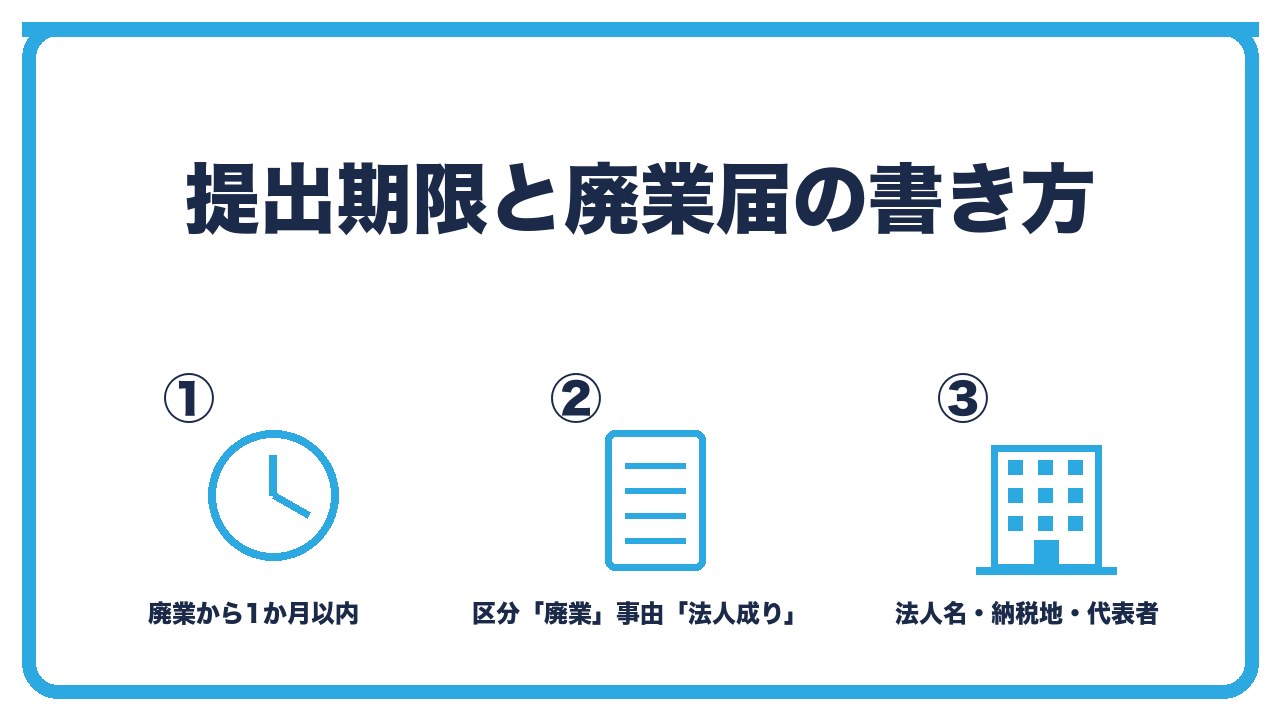
- 期限:廃業の日から1か月以内に、納税地の税務署へ
- 書き方:届出の区分「廃業」、廃業の事由「法人成り」
- 「廃業の事由が法人の設立に伴うものである場合」の欄:法人名・納税地・代表者名・設立登記日
期限:廃業の日から1か月以内に、納税地の税務署へ
廃業届の正式名称は「個人事業の開業・廃業等届出書」で、開業届と同じ様式です。
廃業の日から1か月以内に、納税地(通常は住所地)を管轄する税務署に出します。
e-Taxでも提出できます。
書き方:届出の区分「廃業」、廃業の事由「法人成り」
様式の「届出の区分」で「廃業」に印を付けます。
「廃業の事由」の欄に「法人成りのため」と書きます。
「開業・廃業等日」に廃業日を書きます。
「廃業の事由が法人の設立に伴うものである場合」の欄:法人名・納税地・代表者名・設立登記日
様式には、「廃業の事由が法人の設立に伴うものである場合」として、設立法人名、法人納税地、代表者名、設立登記の年月日を書く欄があります。
ここに、設立した会社の情報を書きます。
このほか、「給与等の支払の状況」や「廃業に伴う届出書の提出の有無」(青色申告の取りやめ届・消費税の事業廃止届を出すか)の欄にも印を付けます。
記入例を表にまとめます。
| 欄 | 記入例 |
|---|---|
| 届出の区分 | 廃業 |
| 開業・廃業等日 | 令和8年9月30日(法人設立日の前日など) |
| 廃業の事由 | 法人成りのため |
| 設立法人名 | 合同会社○○ |
| 法人納税地 | 法人の本店所在地 |
| 代表者名 | 自分の氏名 |
| 設立登記 | 令和8年10月1日 |
| 廃業に伴う届出書の提出の有無 | 青色申告の取りやめ届出書「有」、消費税の事業廃止届出書は課税事業者なら「有」 |
一緒に出す書類と、都道府県への届出
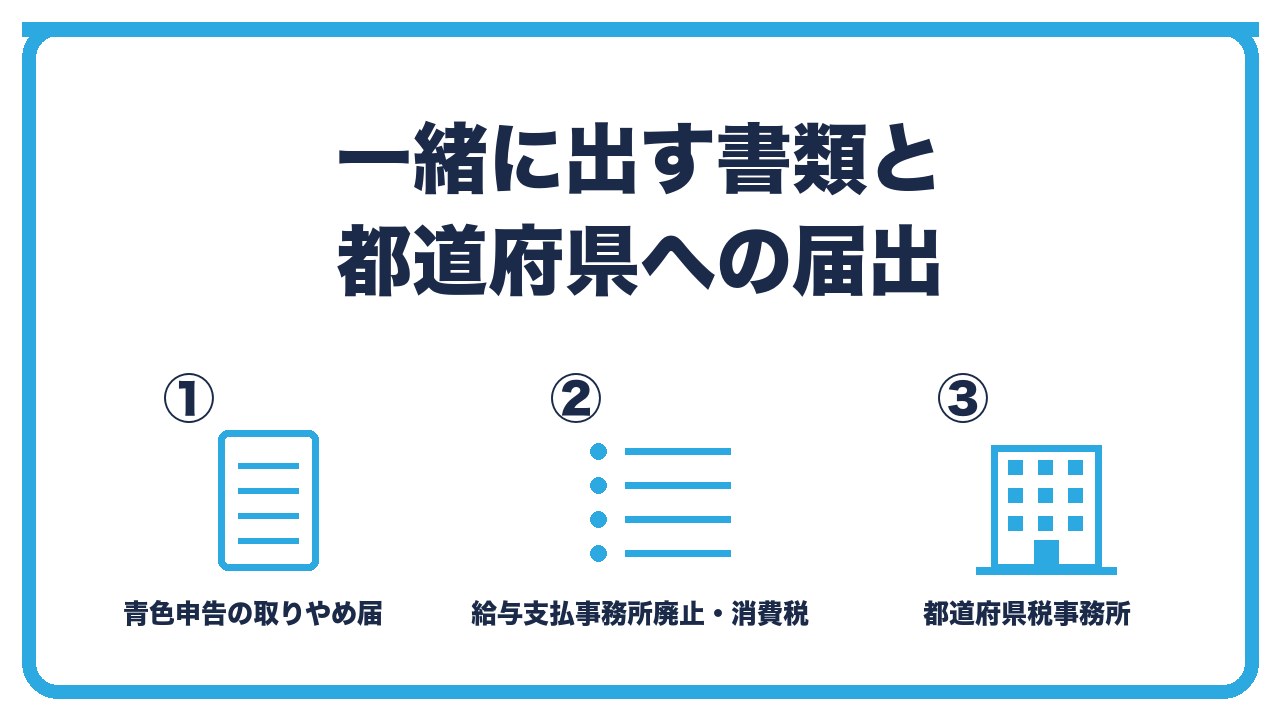
- 所得税の青色申告の取りやめ届出書(廃業年の翌年3月15日まで)
- 給与支払事務所等の廃止届(1か月以内)・消費税の事業廃止届出書(課税事業者)
- 都道府県税事務所:個人事業税の事業廃止の届出
所得税の青色申告の取りやめ届出書(廃業年の翌年3月15日まで)
個人で青色申告をしていた場合、「所得税の青色申告の取りやめ届出書」を、廃業した年の翌年3月15日までに出します。
廃業届と同時に出しても構いません。
なお、廃業した年の確定申告は、青色申告のまま行えます(青色申告特別控除も、廃業日までの所得に対して使えます)。
給与支払事務所等の廃止届(1か月以内)・消費税の事業廃止届出書(課税事業者)
個人事業で従業員や青色事業専従者に給与を払っていた場合は、「給与支払事務所等の開設・移転・廃止届出書」で「廃止」を届け出ます(1か月以内)。
個人で消費税の課税事業者だった場合は、「事業廃止届出書」を出します。インボイス登録をしていた場合は、「適格請求書発行事業者の登録の取消しを求める旨の届出書」も必要です。
都道府県税事務所:個人事業税の事業廃止の届出
税務署とは別に、都道府県税事務所に、個人事業税の「事業廃止の届出」(様式と名称は自治体ごと)を出します。
廃業した年の個人事業税は、翌年に課税される分を、廃業年の確定申告で必要経費として見込み計上できる特例があります。
個人事業を残す場合(二刀流)と、出し忘れた場合
- 個人事業を残してマイクロ法人と二刀流にするなら、廃業届は出さない
- 一部の事業だけ法人に移す場合
- 出し忘れた場合:遅れてでも出す。放置すると申告の案内が届き続ける
個人事業を残してマイクロ法人と二刀流にするなら、廃業届は出さない
法人を作っても、個人事業を続ける(二刀流)なら、廃業届は出しません。
個人事業は青色申告を続け、法人は法人として申告します。
この場合、法人の事業と個人事業は別の事業にします。
一部の事業だけ法人に移す場合
複数の事業のうち一部だけを法人に移す場合も、個人事業は続くので廃業届は不要です。
個人事業の内容が変わるだけなので、必要に応じて、開業届の「変更」や、都道府県への事業内容の変更の届出を行います。
出し忘れた場合:遅れてでも出す。放置すると申告の案内が届き続ける
廃業届を出し忘れても、罰則はありません。
ただし、税務署には個人事業が続いていると認識され、確定申告の案内や予定納税の通知が届き続けます。
気づいた時点で、廃業日をさかのぼって書いて提出します。
法人成りの個人側の届出一覧
| 書類 | 提出先 | 期限 | 対象 |
|---|---|---|---|
| 個人事業の開業・廃業等届出書(廃業) | 税務署 | 廃業から1か月以内 | 全員(二刀流で個人事業を残すなら不要) |
| 所得税の青色申告の取りやめ届出書 | 税務署 | 廃業年の翌年3月15日まで | 青色申告をしていた人 |
| 給与支払事務所等の廃止届出書 | 税務署 | 1か月以内 | 従業員・専従者に給与を払っていた人 |
| 事業廃止届出書(消費税) | 税務署 | 速やかに | 課税事業者だった人 |
| 適格請求書発行事業者の登録の取消しを求める旨の届出書 | 税務署(インボイス登録センター) | 速やかに | インボイス登録をしていた人 |
| 事業廃止の届出(個人事業税) | 都道府県税事務所 | 自治体ごと | 全員 |
| 廃業年の確定申告(事業所得+給与所得) | 税務署 | 翌年3月15日 | 全員 |
 ユイ
会社を作りました。個人事業の廃業届は、いつまでに出しますか?
 ケイ
廃業の日から1か月以内。廃業日は、法人に事業を移した日。設立日の前日にするのが分かりやすい。廃業届に「法人成り」と書いて、会社の名前と納税地を書く欄がある。
ユイ個人事業も続けたいんですが。
ケイ二刀流で続けるなら、廃業届は出さない。個人事業は青色申告を続けて、法人は法人で申告する。法人の事業は個人と別の事業にするのが条件。
よくある質問
法人成りの廃業届は、いつまでに出しますか?
廃業の日から1か月以内です。
納税地の税務署に、個人事業の開業・廃業等届出書で「廃業」を届け出ます。
廃業日は、法人の設立日にしますか?
決まりはなく、法人に事業を移した日にします。
設立日の前日を廃業日にして、設立日から法人で事業を行う形が分かりやすいです。
青色申告はどうなりますか?
廃業した年の確定申告は青色申告のままできます。
「所得税の青色申告の取りやめ届出書」を、翌年3月15日までに出します。
廃業届には何を書きますか?
届出の区分「廃業」、廃業日、廃業の事由「法人成り」、設立した法人の名称・納税地・代表者名・設立登記日です。
個人事業を残す場合は?
廃業届は出しません。
法人と個人事業を別の事業として、それぞれ申告します。
出し忘れたら、どうなりますか?
罰則はありませんが、確定申告の案内が届き続けます。
気づいた時点で、廃業日をさかのぼって提出します。
まとめ:次の一手
法人成りの廃業届は、法人に事業を移した日を廃業日として、1か月以内に税務署へ出し、「法人成り」の事由と設立法人の情報を書きます。
青色申告の取りやめ届出書(翌年3月15日まで)、給与支払事務所の廃止届、消費税の事業廃止届、都道府県の事業廃止届も忘れずに出し、二刀流で個人事業を残すなら廃業届は出しません。
次の一手は、法人に事業を移す日を決めて、その日を廃業日にした廃業届を作ることです。
法人成りの手続き全体は、あわせて読みたい記事で確認してください。