法人口座は1つでも会社は回りますが、ひとり会社でも2つ持つ人が多いのには理由があります。
ネット銀行の弱点(現金・口座振替・融資)を補うためと、納税資金を日常の支払いと分けて使い込みを防ぐためです。
この記事では、法人口座を複数持つ理由、ひとり会社の使い分けの型、2つ目を作る手間、会計ソフトでの管理方法、増やしすぎの弊害と基準を説明します。
根拠は各銀行の法人口座の案内と、会計実務の一般的な処理で、2026年10月16日時点の内容で書いています。
筆者はひとり会社の口座を、メインとサブの2つで運用しています。
- ひとり会社の法人口座は、メイン1つ+サブ1つの2つが基本。メインで売上の入金と支払い、サブで社会保険料・税金の口座振替、融資の受取、納税資金の積立を行う
- 口座を分けると、納税資金を使い込まない、融資の返済口座を固定できる、現金の入金や口座振替に対応できる、という実務上の利点がある。3つ目以降は、取引先の指定や事業の分離など明確な理由があるときだけ
- 口座が増えたら、会計ソフトで口座ごとに勘定科目(普通預金の補助科目)を作り、口座間の資金移動は「普通預金/普通預金」で記帳する。決算では全口座の残高証明か通帳の写しをそろえる
2つ目の口座を作る4つの理由
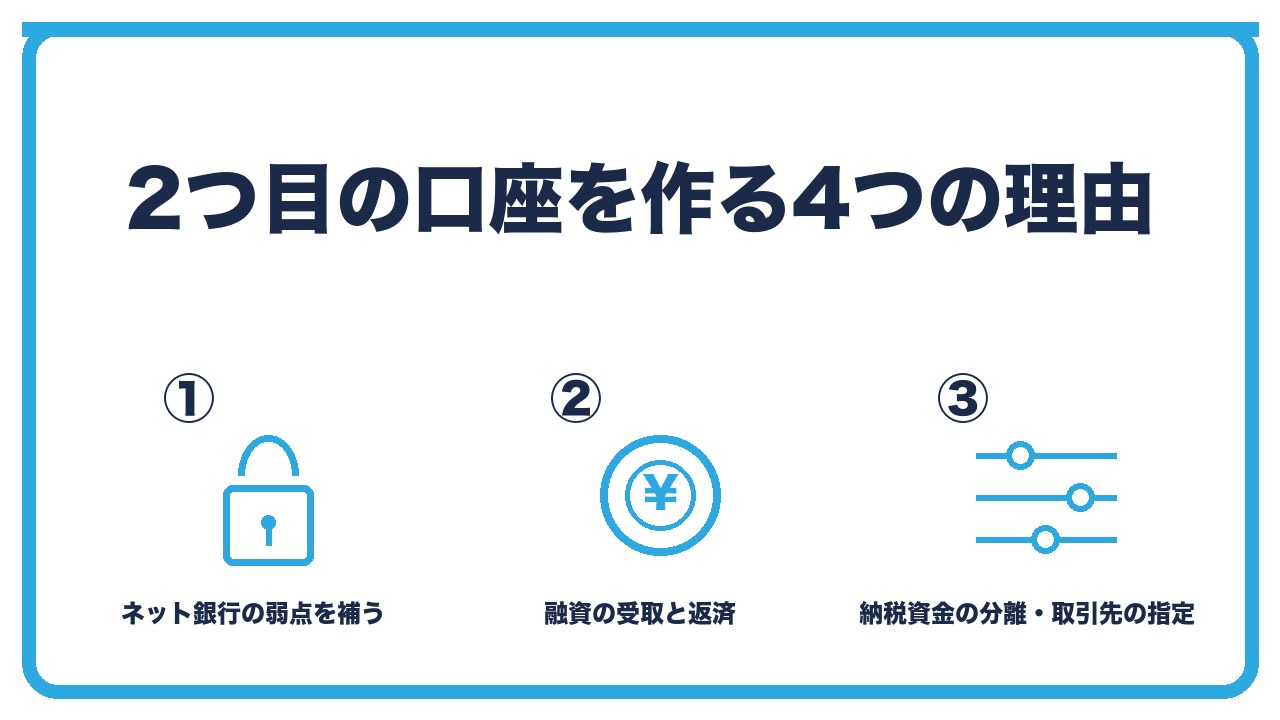
- 理由1:ネット銀行の弱点(現金・口座振替)を補う
- 理由2:融資の受取口座と返済口座にする
- 理由3〜4:納税資金を分けて使い込みを防ぐ、取引先や決済サービスの指定
理由1:ネット銀行の弱点(現金・口座振替)を補う
メインをネット銀行にすると、現金の入金に手数料がかかり、社会保険料や地方税の口座振替に対応していないことがあります。
地銀や信用金庫のサブ口座があれば、口座振替と現金の入金をそちらに任せられます。
理由2:融資の受取口座と返済口座にする
日本政策金融公庫や銀行の融資は、受取と返済の口座を指定します。
融資を受けた口座をサブ口座にしておくと、返済が日常の支払いと混ざらず、残高の管理がしやすくなります。
将来、銀行融資を受けるときの実績(入出金の履歴)にもなります。
理由3〜4:納税資金を分けて使い込みを防ぐ、取引先や決済サービスの指定
法人税や消費税は決算の2か月後に、社会保険料は毎月、まとまった金額を払います。
納税や保険料の分を毎月サブ口座に移しておけば、メインの残高を見て「使えるお金」を判断できます。
取引先が特定の銀行への振込を指定する場合や、決済サービスの入金先に指定の銀行がある場合も、2つ目の理由になります。
ひとり会社の使い分けの型
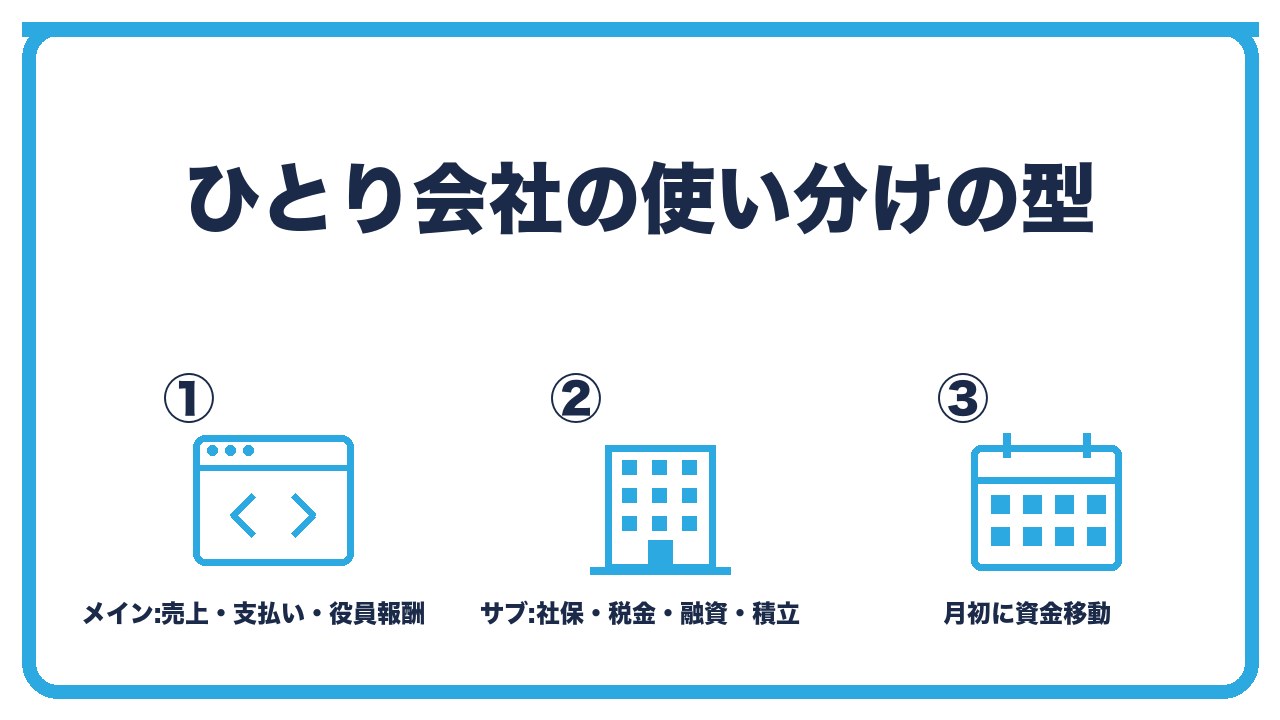
- メイン口座(ネット銀行):売上の入金、仕入・経費の支払い、役員報酬の振込
- サブ口座(地銀・信用金庫):社会保険料・税金の口座振替、融資の受取と返済、納税資金の積立
- 毎月の資金移動:月初に、保険料と納税の積立分をメインからサブへ
メイン口座(ネット銀行):売上の入金、仕入・経費の支払い、役員報酬の振込
取引先への請求書にはメイン口座を書き、売上はすべてここに入れます。
仕入や経費の振込、役員報酬の振込もここから行い、会計ソフトにAPI連携して自動で取り込みます。
法人カードの引き落とし口座もメインにすると、経費の流れが1つの口座に集まります。
サブ口座(地銀・信用金庫):社会保険料・税金の口座振替、融資の受取と返済、納税資金の積立
社会保険料の口座振替(毎月末)、地方税や法人税の振替納税、融資の返済をサブ口座に集めます。
役員報酬から天引きした源泉所得税と社会保険料の本人負担分、法人税・消費税の見込み額を、毎月サブ口座に積み立てます。
毎月の資金移動:月初に、保険料と納税の積立分をメインからサブへ
月初に、その月の社会保険料(会社負担+本人負担)と、納税の積立分(年間の見込み額の12分の1)を、メインからサブに振り替えます。
同じ名義の口座間の振込は、ネット銀行なら無料か安い手数料で済みます。
2つ目の口座の作り方と、会計ソフトでの管理
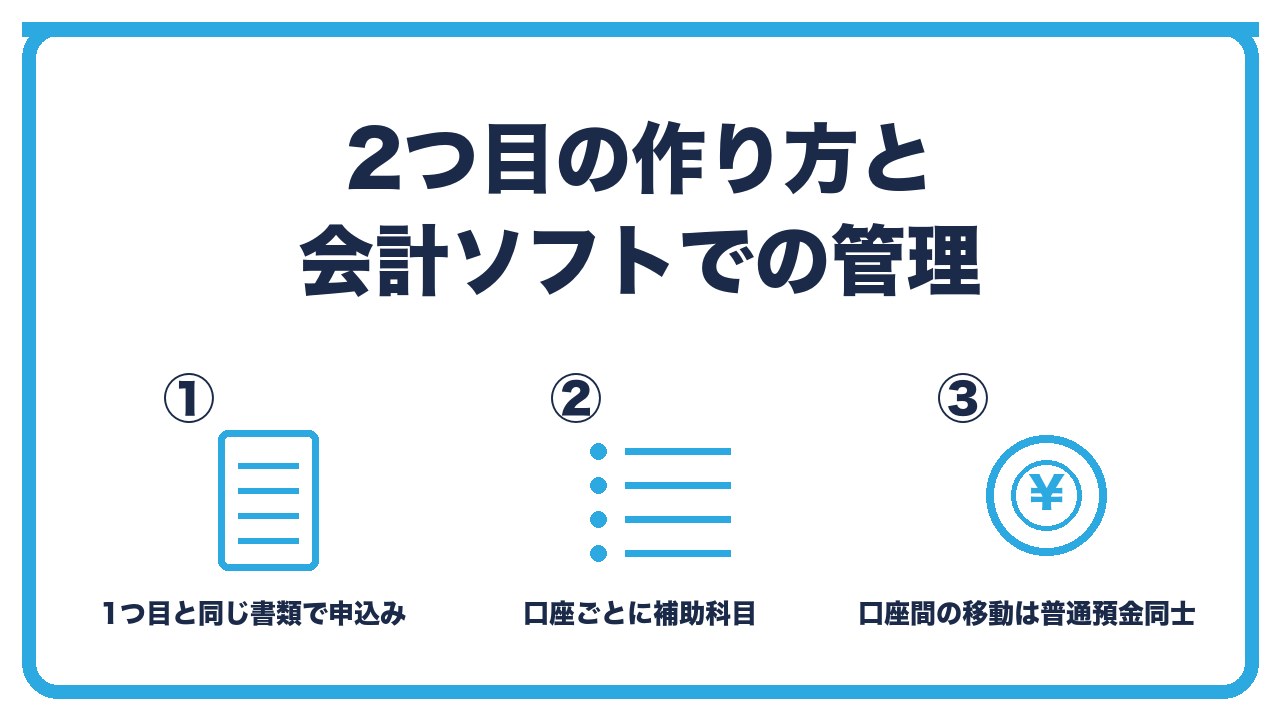
- 作り方:1つ目と同じ書類(登記事項証明書・本人確認・事業実態)で申込み
- 会計ソフト:普通預金の補助科目を口座ごとに作り、両方を連携
- 口座間の資金移動の仕訳:普通預金(サブ)/普通預金(メイン)
作り方:1つ目と同じ書類(登記事項証明書・本人確認・事業実態)で申込み
2つ目も、登記事項証明書、代表者の本人確認書類、事業の実態を示す書類で申し込みます。
地銀や信用金庫は来店が必要なことが多く、事業内容を口頭で説明する面談があります。
1つ目の口座の通帳や明細(すでに取引がある証拠)を見せると、実態の説明がしやすくなります。
会計ソフト:普通預金の補助科目を口座ごとに作り、両方を連携
会計ソフトでは、「普通預金」の下に口座ごとの補助科目(○○銀行、△△信用金庫)を作ります。
両方の口座をAPIで連携すれば、明細が自動で取り込まれ、口座ごとの残高が会計ソフト上で確認できます。
口座間の資金移動の仕訳:普通預金(サブ)/普通預金(メイン)
メインからサブへ10万円を移したら、「普通預金(サブ)10万円/普通預金(メイン)10万円」です。
両方の口座を連携していると、同じ移動が2回取り込まれる(メインの出金とサブの入金)ので、片方を「資金移動」として相手科目を普通預金にし、重複して経費や売上に計上しないようにします。
増やしすぎの弊害と、口座を増やす基準
- 弊害:残高が分散して資金繰りが見えにくい、連携漏れで記帳が抜ける
- 決算の手間:全口座の残高証明か通帳の写し、休眠口座の確認
- 増やす基準:取引先の指定、事業の分離、決済サービスの指定など明確な理由があるときだけ
弊害:残高が分散して資金繰りが見えにくい、連携漏れで記帳が抜ける
口座が3つ4つになると、全部の残高を足さないと使えるお金が分からず、どの口座から払うかで迷います。
会計ソフトに連携していない口座があると、そこの入出金が記帳から抜けます。
決算の手間:全口座の残高証明か通帳の写し、休眠口座の確認
決算では、全口座の期末残高を帳簿と突き合わせ、税務調査や融資の審査で残高証明や通帳の写しを求められます。
ほとんど使っていない口座も、残高と利息の記帳が必要で、口座数だけ手間が増えます。
使わなくなった口座は解約します。
増やす基準:取引先の指定、事業の分離、決済サービスの指定など明確な理由があるときだけ
3つ目以降は、「取引先が指定する銀行」「別事業の売上を分けたい」「決済サービスの入金先が限定されている」など、明確な理由があるときだけにします。
「手数料が安いから」「キャンペーンで」という理由で増やすと、管理の手間のほうが大きくなります。
メイン口座とサブ口座の役割の比較
| 項目 | メイン口座(ネット銀行) | サブ口座(地銀・信用金庫) |
|---|---|---|
| 売上の入金 | ○(請求書に記載) | — |
| 仕入・経費の支払い | ○ | — |
| 役員報酬の振込 | ○ | — |
| 法人カードの引き落とし | ○ | — |
| 社会保険料の口座振替 | 銀行による | ○ |
| 税金の振替納税 | 銀行による | ○ |
| 融資の受取・返済 | △ | ○ |
| 納税資金の積立 | — | ○(毎月移す) |
| 現金の入金 | 手数料がかかることも | ○ |
| 会計ソフト連携 | ○(API) | ○(API・銀行による) |
 ユイ
ひとり会社なのに口座を2つも持つ必要がありますか?
 ケイ
1つでも回るけど、納税資金を分けておくと使い込みを防げるし、社会保険料の口座振替や融資の受取はネット銀行だと弱い。メイン+サブの2つが、手間と安心のバランスがいい。
ユイ口座間でお金を動かしたとき、会計ソフトで二重に記帳されそうで心配です。
ケイ両方連携すると、同じ移動がメインの出金とサブの入金で2回出てくる。片方を「資金移動」にして相手科目を普通預金にすれば、経費や売上には計上されない。
よくある質問
ひとり会社の法人口座は、いくつ持てばよいですか?
メイン1つ+サブ1つの2つが基本です。
3つ目以降は、取引先の指定や事業の分離など、明確な理由があるときだけにします。
2つ目を作る理由は何ですか?
ネット銀行の弱点(現金・口座振替)を補う、融資の受取と返済、納税資金の分離、取引先や決済サービスの指定です。
どう使い分けますか?
メインで売上の入金、支払い、役員報酬の振込、法人カードの引き落としを行い、サブで社会保険料と税金の口座振替、融資の受取と返済、納税資金の積立を行います。
2つ目の申込みに必要な書類は何ですか?
1つ目と同じで、登記事項証明書、代表者の本人確認書類、事業の実態を示す書類です。
1つ目の口座の明細を見せると説明しやすくなります。
口座間の資金移動は、どう仕訳しますか?
「普通預金(移動先)/普通預金(移動元)」です。
両方を連携している場合は、重複しないよう片方を資金移動として処理します。
口座が多いと、何が困りますか?
残高が分散して資金繰りが見えにくく、連携漏れで記帳が抜け、決算で全口座の残高確認が必要になります。
まとめ:次の一手
ひとり会社の法人口座は、ネット銀行のメインで売上と支払いを、地銀や信用金庫のサブで社会保険料・税金の口座振替と融資と納税資金の積立を行う2つの体制が基本です。
会計ソフトで口座ごとに補助科目を作って両方を連携し、口座間の移動は普通預金同士で記帳します。
次の一手は、毎月サブ口座に移す金額(社会保険料+納税の積立分)を決め、月初の資金移動を習慣にすることです。
ネット銀行の選び方は、あわせて読みたい記事で確認してください。