ひとり会社の法人口座は、「どこで作るか」で毎月の手数料と事務の手間が変わります。
メガバンクの法人口座は他行宛の振込に数百円かかり、月額の維持費がかかるプランもあります。ネット銀行なら、月額無料で振込も安く、会計ソフトと自動で連携します。
この記事では、ひとり会社向けにネット銀行の法人口座を選ぶ6つの観点、設立直後の会社が落ちやすい理由と対策、申込みに必要な書類、ネット銀行の弱点とサブ口座の考え方を説明します。
根拠は各銀行が公開している法人口座の商品説明と、金融庁・全国銀行協会の口座開設に関する案内で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の口座を、ネット銀行をメイン、地域の金融機関をサブにして運用しています。
- ひとり会社の法人口座は、月額無料・他行宛振込が150円前後・会計ソフトとAPI連携できるネット銀行が基本。比べる観点は、振込手数料、月額、開設の通りやすさ、会計ソフト連携、入出金の手段、口座振替への対応の6つ
- 設立直後でも、事業の実態(ホームページ、契約書、請求書、事業計画)を示せれば開設できる。固定電話やオフィスは必須ではないが、バーチャルオフィスは銀行により扱いが違う
- ネット銀行は現金の入金、口座振替(社会保険料・税金の引き落とし)、融資に弱点がある。メインをネット銀行、サブを地銀や信用金庫にする二本立てが、ひとり会社では現実的
比べる6つの観点
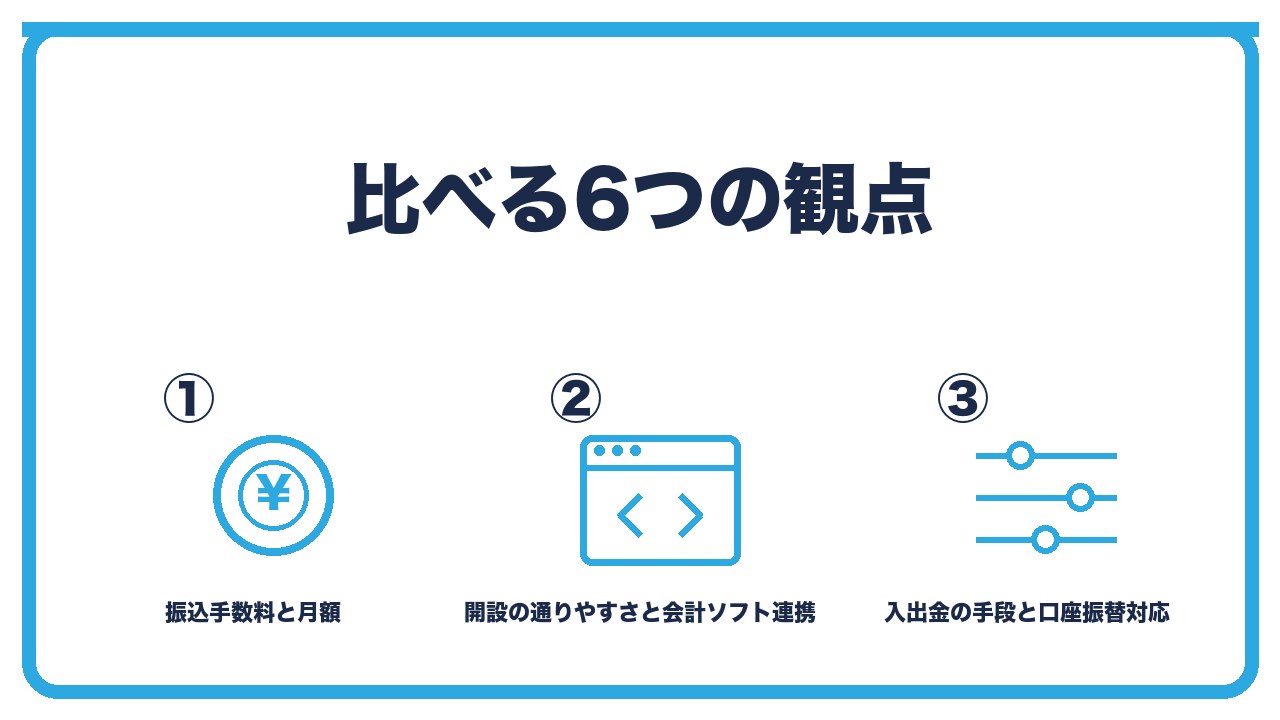
- 観点1〜2:振込手数料(他行宛の金額・無料回数)と、月額の維持費
- 観点3〜4:開設の通りやすさと、会計ソフトとのAPI連携
- 観点5〜6:入出金の手段(ATM・現金)と、口座振替・Pay-easyへの対応
観点1〜2:振込手数料(他行宛の金額・無料回数)と、月額の維持費
ネット銀行の他行宛振込は、1件150円前後が相場で、同行宛は無料が多いです。
メガバンクのインターネットバンキングは他行宛が数百円で、月額の基本料がかかるプランもあります。
月に10件振り込むなら、年間で数万円の差になります。
観点3〜4:開設の通りやすさと、会計ソフトとのAPI連携
設立直後の会社でも、ネット銀行は事業の実態を書類で示せば開設できるところが多く、来店は不要です。
会計ソフトとのAPI連携(銀行の明細を会計ソフトが自動で取り込む仕組み)は、ネット銀行が最も安定していて、記帳の手間が大きく減ります。
観点5〜6:入出金の手段(ATM・現金)と、口座振替・Pay-easyへの対応
ネット銀行は、提携ATMで入出金できますが、現金の入金に手数料がかかったり、小切手や手形が使えなかったりします。
社会保険料や税金の口座振替、Pay-easy(ペイジー。税金や保険料をネットで払う仕組み)への対応は、銀行によって違いがあるので、申込み前に確認します。
設立直後の会社が落ちやすい理由と対策
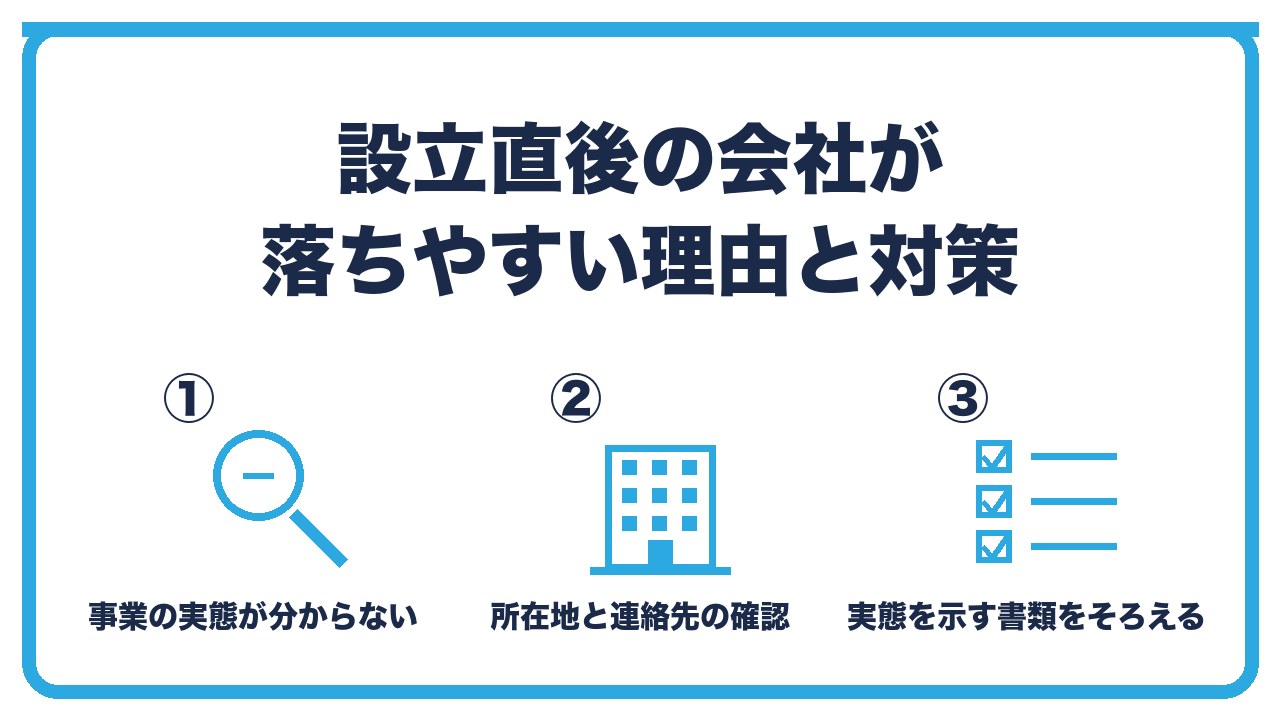
- 落ちやすい理由:事業の実態が書類で分からない、資本金が極端に少ない
- 所在地と連絡先:バーチャルオフィスは銀行により扱いが違う
- 対策:ホームページ、契約書、請求書、事業計画、許認可の写しをそろえる
落ちやすい理由:事業の実態が書類で分からない、資本金が極端に少ない
銀行は、犯罪収益移転防止法にもとづいて、口座が不正に使われないかを確認します。
設立直後で売上がなく、事業内容が登記簿の目的欄だけでは分からない、資本金が1円や数万円、というときは、実態の確認ができずに断られることがあります。
所在地と連絡先:バーチャルオフィスは銀行により扱いが違う
バーチャルオフィスを本店にしている場合、開設できるネット銀行と、断られやすい銀行があります。
固定電話は必須ではなく、携帯電話でも開設できる銀行が増えています。
申込みの前に、その銀行の案内で「バーチャルオフィス可」かを確認します。
対策:ホームページ、契約書、請求書、事業計画、許認可の写しをそろえる
事業の実態を示す書類を、申込みと同時に出します。
ホームページ(事業内容と連絡先が載っているもの)、取引先との契約書や発注書、発行した請求書、事業計画書、許認可証(古物商など)の写しです。
個人事業からの法人成りなら、個人時代の確定申告書や請求書も実態の証明になります。
申込みに必要な書類と、開設までの流れ
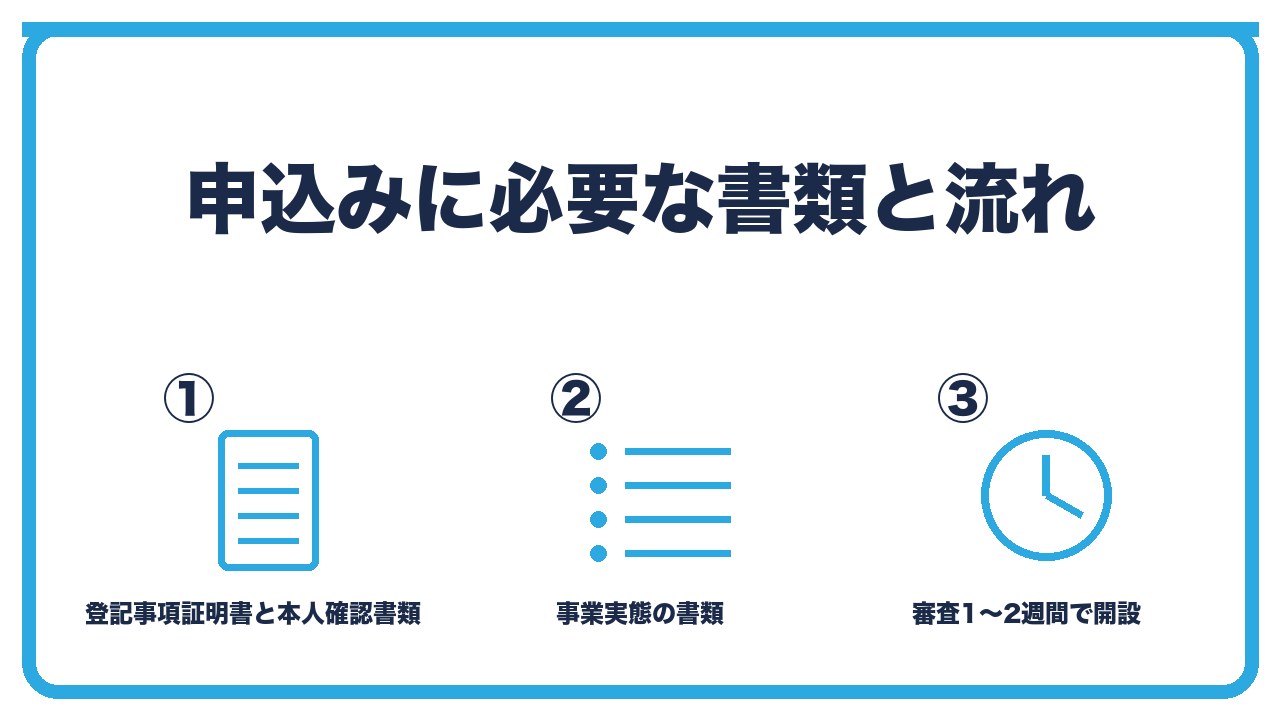
- 基本の書類:登記事項証明書、代表者の本人確認書類、(印鑑証明書)
- 事業実態の書類:ホームページのURL、契約書、請求書、事業計画
- 流れ:オンライン申込み→書類アップロード→審査1〜2週間→開設
基本の書類:登記事項証明書、代表者の本人確認書類、(印鑑証明書)
登記事項証明書(発行から3か月以内。ネット銀行は画像のアップロードで足りることが多い)、代表者の運転免許証やマイナンバーカード、銀行によっては法人の印鑑証明書です。
事業実態の書類:ホームページのURL、契約書、請求書、事業計画
申込みフォームに、事業内容を具体的に書く欄と、ホームページのURLを入れる欄があります。
ホームページがない場合は、契約書や請求書、事業計画書のアップロードで代えられる銀行もあります。
流れ:オンライン申込み→書類アップロード→審査1〜2週間→開設
ネット銀行は、申込みから開設まで1〜2週間が目安です。
設立登記が完了して登記事項証明書が取れたら、すぐに申し込み、開設までは個人口座で立て替えて、開設後に精算します。
ネット銀行の弱点と、サブ口座の考え方
- 弱点:現金の入金、口座振替(社会保険料・税金)、融資・創業融資の窓口
- 二本立て:メインはネット銀行、サブは地銀・信用金庫
- 使い分けの例:売上と支払いはネット銀行、社会保険料と税金と融資はサブ
弱点:現金の入金、口座振替(社会保険料・税金)、融資・創業融資の窓口
現金商売なら、現金の入金に手数料がかかるネット銀行は不便です。
社会保険料の口座振替や、地方税の口座振替に対応していないネット銀行もあります(Pay-easyでの納付は対応が広がっています)。
日本政策金融公庫の創業融資の受取口座や、将来の銀行融資の窓口としては、地銀や信用金庫のほうが向きます。
二本立て:メインはネット銀行、サブは地銀・信用金庫
ひとり会社では、ネット銀行をメインにして、地銀や信用金庫にサブ口座を1つ持つ二本立てが現実的です。
サブ口座は、社会保険料や税金の口座振替、融資の受取、現金の入金に使います。
使い分けの例:売上と支払いはネット銀行、社会保険料と税金と融資はサブ
売上の入金と、取引先への支払い、役員報酬の振込はネット銀行で行い、会計ソフトに自動で取り込みます。
社会保険料と税金は、サブ口座から口座振替かPay-easyで払います。
口座が2つあっても、会計ソフトで両方を連携すれば、記帳の手間は増えません。
ネット銀行と他の銀行の比較(ひとり会社の観点)
| 観点 | ネット銀行 | メガバンク | 地銀・信用金庫 |
|---|---|---|---|
| 他行宛振込手数料 | 150円前後 | 数百円 | 数百円 |
| 月額の維持費 | 無料が多い | プランにより有料 | 無料〜有料 |
| 開設の通りやすさ(設立直後) | 実態を示せば可 | 厳しめ | 地域密着で相談しやすい |
| 来店 | 不要 | 必要なことが多い | 必要 |
| 会計ソフト連携 | 安定 | 対応 | 銀行による |
| 現金の入金 | 手数料がかかることも | 可 | 可 |
| 社会保険料・税金の口座振替 | 銀行による | 可 | 可 |
| 融資・創業融資の窓口 | 弱い | 小規模には向かない | 向く |
 ユイ
法人口座は、メガバンクで作ったほうが信用されますか?
 ケイ
ひとり会社の取引先が、銀行名で信用を判断することはまずない。それより、振込手数料と会計ソフト連携で、毎月の手間とお金が変わる。ネット銀行をメインにしよう。
ユイネット銀行だけで困ることはありますか?
ケイ現金の入金、社会保険料や税金の口座振替、融資の窓口が弱い。地銀か信用金庫にサブ口座を1つ持てば解決する。
よくある質問
ひとり会社の法人口座は、ネット銀行でよいですか?
よいです。
月額無料、他行宛振込が150円前後、会計ソフトとAPI連携できる点で、ひとり会社に向いています。
設立直後でも開設できますか?
できます。
事業の実態を示す書類(ホームページ、契約書、請求書、事業計画、許認可)をそろえて申し込みます。
バーチャルオフィスでも開設できますか?
銀行によります。
申込み前に、その銀行の案内で「バーチャルオフィス可」かを確認します。
申込みに必要な書類は何ですか?
登記事項証明書、代表者の本人確認書類、銀行によっては法人の印鑑証明書と、事業の実態を示す書類です。
ネット銀行の弱点は何ですか?
現金の入金、社会保険料や税金の口座振替、融資の窓口です。
地銀や信用金庫のサブ口座で補います。
口座は2つ必要ですか?
必須ではありませんが、ネット銀行をメイン、地銀や信用金庫をサブにする二本立てが、ひとり会社では現実的です。
まとめ:次の一手
ひとり会社の法人口座は、振込手数料・月額・開設の通りやすさ・会計ソフト連携・入出金の手段・口座振替への対応の6つで比べ、ネット銀行をメインにします。
設立直後は、事業の実態を示す書類をそろえて申し込み、現金・口座振替・融資の弱点は地銀や信用金庫のサブ口座で補います。
次の一手は、登記事項証明書が取れたらすぐにネット銀行へ申し込み、並行してサブ口座の候補を決めることです。
口座開設に必要な書類の詳細と、断られたときの対処は、あわせて読みたい記事で確認してください。