法人税の申告期限は、事業年度終了の翌日から2か月以内です。
初めての決算で手間取ったり、本業が忙しくて後回しにしたりして、期限を過ぎてしまうことがあります。
この記事では、法人の確定申告を期限後に出した場合の影響を、無申告加算税の割合と免除の要件、延滞税の計算、青色申告の取消し、地方税と消費税の扱い、申告期限の延長の制度、出し忘れに気づいたらやることの順に説明します。
根拠は、国税通則法(無申告加算税、延滞税)、法人税法(青色申告の承認の取消し、申告期限の延長の特例)、地方税法(不申告加算金・延滞金)、国税庁(加算税の割合、延滞税の割合)で、2026年10月16日時点の内容を確認しています。延滞税の割合は毎年変わるので、その年の国税庁の案内で確認してください。
筆者はひとり会社の申告を期限内に自分で行い、期限後の制度についても自分で確認しています。
- 期限後に申告すると、本来の税額に加えて無申告加算税(自主的に出せば5%、税務署の調査通知後は10〜15%、指摘後は15〜30%)と延滞税(納期限の翌日から日割り。2か月以内は年2.4%程度、以後年8.7%程度)がかかる。期限から1か月以内に自主的に申告・納付し、過去5年に無申告がなければ加算税は免除
- 最も重いのは青色申告の取消し。2事業年度連続で期限後申告をすると青色申告の承認が取り消され、赤字の繰越し(欠損金の繰越控除)や30万円未満の少額減価償却資産の特例が使えなくなる。1回の期限後申告では取り消されないが、連続は避ける
- 地方税(法人住民税・事業税)と消費税にも、それぞれ不申告加算金・無申告加算税と延滞金・延滞税がある。間に合わないと分かった時点で、できる範囲で申告を出し、税務署から連絡が来る前に自主的に済ませるのが、負担を最小にする方法
無申告加算税:割合と、免除される要件
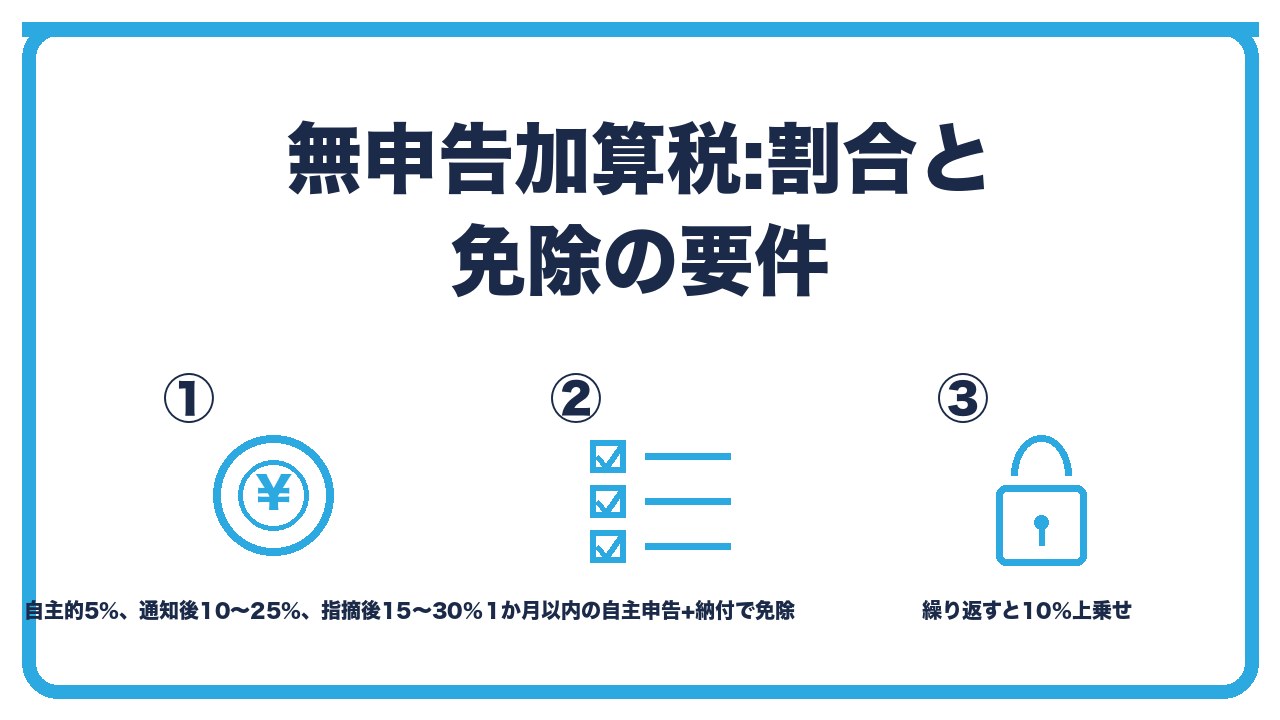
- 割合:税務署の調査の通知を受ける前に自主的に申告→5%。調査の通知を受けたあと、更正を予知する前に申告→10%(税額50万円超の部分15%、300万円超の部分25%)。調査で指摘されてから→15%(50万円超20%、300万円超30%)
- 免除:法定の期限から1か月以内に自主的に申告し、納付も期限内(または申告と同時)に済ませ、過去5年間に無申告加算税や重加算税を受けていない場合は、無申告加算税はかからない
- 加重:過去5年以内に無申告加算税や重加算税を受けている、または前年と前々年も無申告だった場合は、10%上乗せ
割合:税務署の調査の通知を受ける前に自主的に申告→5%。調査の通知を受けたあと、更正を予知する前に申告→10%(税額50万円超の部分15%、300万円超の部分25%)。調査で指摘されてから→15%(50万円超20%、300万円超30%)
無申告加算税は、本来納める法人税の額に対して、割合を掛けて計算します。
税務署から何も言われる前に自分で気づいて出せば5%、税務署から調査の事前通知を受けたあとに出せば10%(税額が50万円を超える部分は15%、300万円を超える部分は25%)、調査で無申告を指摘されてから出せば15%(50万円超の部分20%、300万円超の部分30%)です。
法人税額30万円なら、自主的に出せば1.5万円、指摘後なら4.5万円の加算税です。
免除:法定の期限から1か月以内に自主的に申告し、納付も期限内(または申告と同時)に済ませ、過去5年間に無申告加算税や重加算税を受けていない場合は、無申告加算税はかからない
期限を少し過ぎただけなら、救済があります。
法定の申告期限から1か月以内に自主的に申告し、税額の全額を法定納期限までに納付している(または申告と同時に納付した)こと、過去5年以内に無申告加算税や重加算税を課されたことがないこと、の要件を満たせば、無申告加算税は課されません。
たとえば5月31日が期限で、6月20日に申告して同時に納付すれば、加算税はゼロです(延滞税は別途かかります)。
加重:過去5年以内に無申告加算税や重加算税を受けている、または前年と前々年も無申告だった場合は、10%上乗せ
無申告を繰り返すと、割合が10%上乗せされます。
過去5年以内に無申告加算税や重加算税を課されたことがある場合、または前年と前々年の2年連続で無申告だった場合に、通常の割合に10%が加わります。
延滞税の計算と、納付が先か申告が先か
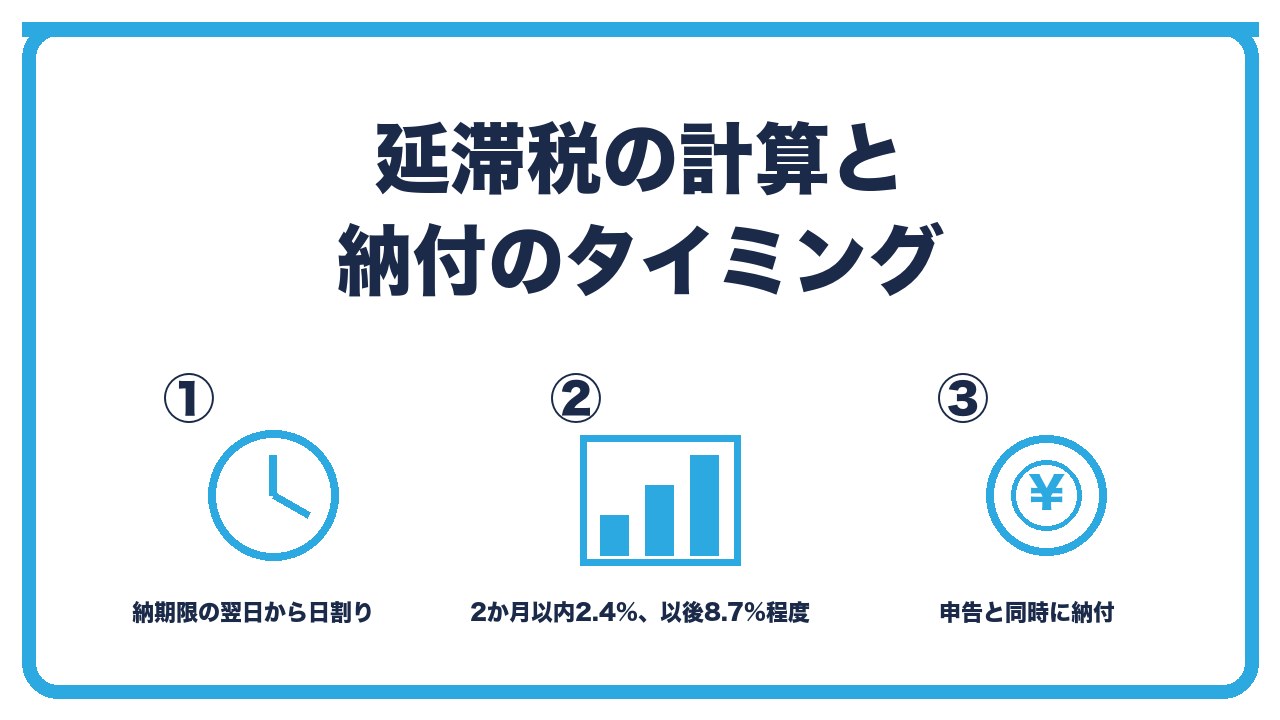
- 延滞税:法定納期限(申告期限と同じ)の翌日から、実際に納付した日までの日数で計算。納期限の翌日から2か月以内は年2.4%程度、2か月を超えると年8.7%程度(2026年の割合。毎年見直し)
- 計算例:法人税30万円を、納期限から3か月後に納付→最初の2か月分(30万円×2.4%×61/365≒1,200円)+残り1か月分(30万円×8.7%×30/365≒2,100円)で約3,300円。1,000円未満は切捨て、100円未満は切捨て
- 申告と納付:期限後申告をしたら、その日のうちに納付する。申告だけして納付を遅らせると、延滞税が増え続ける。ダイレクト納付なら申告の直後に引落しの指定ができる
延滞税:法定納期限(申告期限と同じ)の翌日から、実際に納付した日までの日数で計算。納期限の翌日から2か月以内は年2.4%程度、2か月を超えると年8.7%程度(2026年の割合。毎年見直し)
延滞税は、納付が遅れた日数に応じた利息のような税です。
法定納期限の翌日から2か月までは低い割合(年2.4%程度)、2か月を超えると高い割合(年8.7%程度)になります。
割合は、銀行の貸出金利をもとに毎年見直されるので、その年の国税庁の案内で確認します。
計算例:法人税30万円を、納期限から3か月後に納付→最初の2か月分(30万円×2.4%×61/365≒1,200円)+残り1か月分(30万円×8.7%×30/365≒2,100円)で約3,300円。1,000円未満は切捨て、100円未満は切捨て
法人税30万円を3か月遅れで納めた場合、延滞税は約3,300円です。
本税が1万円未満なら延滞税はかからず、計算した延滞税が1,000円未満なら切り捨てです。
無申告加算税に比べれば小さいですが、遅れるほど増えます。
申告と納付:期限後申告をしたら、その日のうちに納付する。申告だけして納付を遅らせると、延滞税が増え続ける。ダイレクト納付なら申告の直後に引落しの指定ができる
期限後申告の加算税の免除要件(1か月以内)にも、納付が条件に入っています。
申告書を出したら、同じ日にダイレクト納付で納めます。
資金が足りない場合でも、申告は先に出し、納付の相談(分割納付)を税務署にします。申告を遅らせるほど加算税の割合が上がります。
青色申告の取消しと、地方税・消費税の扱い
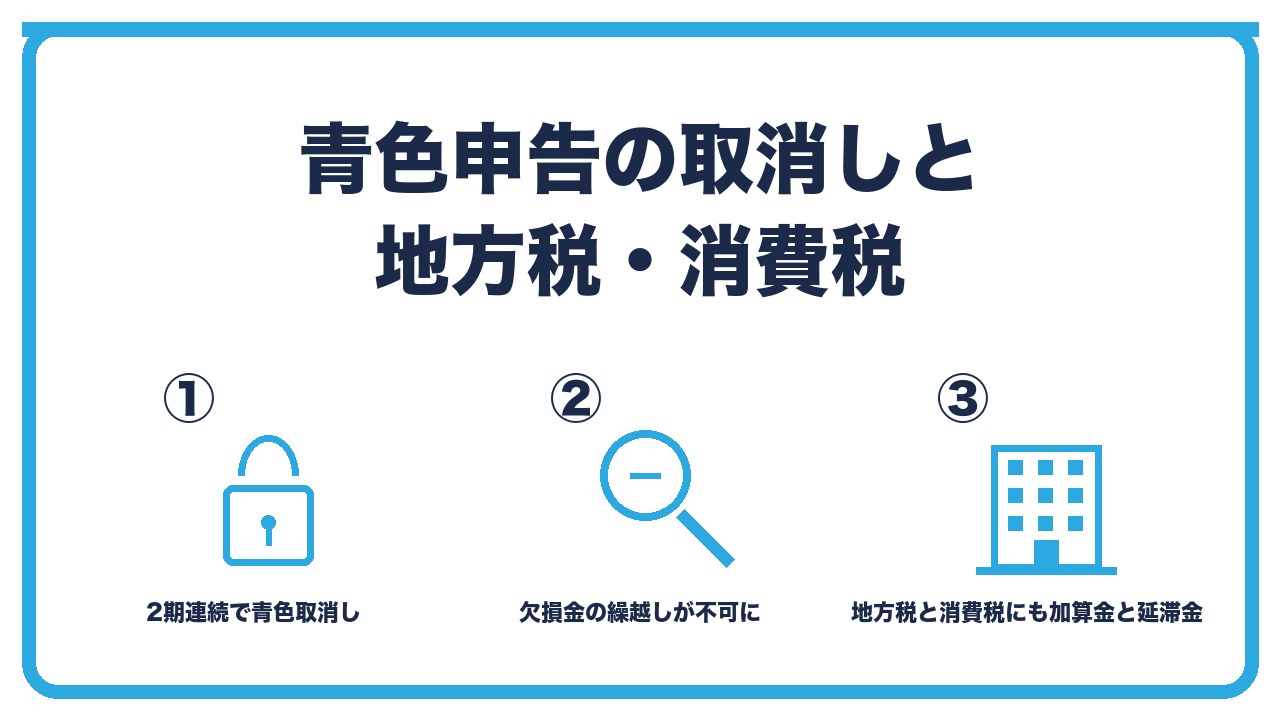
- 青色申告の取消し:2事業年度連続で期限後申告をすると、青色申告の承認が取り消される(取消しは2年目の事業年度から)。赤字の繰越控除、30万円未満の少額減価償却資産の特例、各種の税額控除が使えなくなる。再申請は取消しから1年以上たってから
- 地方税:法人住民税・事業税も期限後なら、不申告加算金(自主的なら5%、指摘後15〜20%)と延滞金(国税の延滞税と同程度の割合)がかかる。均等割も同じ。都道府県と市町村それぞれで計算
- 消費税:期限後申告には法人税と同じ無申告加算税と延滞税。消費税は税額が大きくなりやすいので、延滞税の影響が大きい
青色申告の取消し:2事業年度連続で期限後申告をすると、青色申告の承認が取り消される(取消しは2年目の事業年度から)。赤字の繰越控除、30万円未満の少額減価償却資産の特例、各種の税額控除が使えなくなる。再申請は取消しから1年以上たってから
期限後申告で最も重い影響は、青色申告の承認の取消しです。
2事業年度連続で期限内に申告しなかった場合、2年目の事業年度にさかのぼって青色申告が取り消されます。
取り消されると、赤字の繰越控除(10年)、30万円未満の少額減価償却資産の特例、中小企業の各種の税額控除が使えなくなり、繰り越していた欠損金も使えなくなります。
再び青色申告をするには、取消しの通知から1年以上たってから承認申請を出す必要があります。1回の期限後申告では取り消されませんが、2回目は絶対に避けます。
地方税:法人住民税・事業税も期限後なら、不申告加算金(自主的なら5%、指摘後15〜20%)と延滞金(国税の延滞税と同程度の割合)がかかる。均等割も同じ。都道府県と市町村それぞれで計算
法人住民税と事業税の申告も、法人税と同じ期限で、期限後には「不申告加算金」(国税の無申告加算税に相当)と「延滞金」(延滞税に相当)がかかります。
赤字で均等割だけの年でも、均等割に対して延滞金がかかります。
都道府県と市町村のそれぞれで計算されるので、法人税と合わせて3か所分です。
消費税:期限後申告には法人税と同じ無申告加算税と延滞税。消費税は税額が大きくなりやすいので、延滞税の影響が大きい
消費税の申告も期限は同じで、期限後なら無申告加算税と延滞税がかかります。
消費税は、赤字でも売上があれば納税額が発生し、法人税より税額が大きくなりやすいので、延滞税の額も大きくなります。
期限の延長の制度と、出し忘れに気づいたらやること
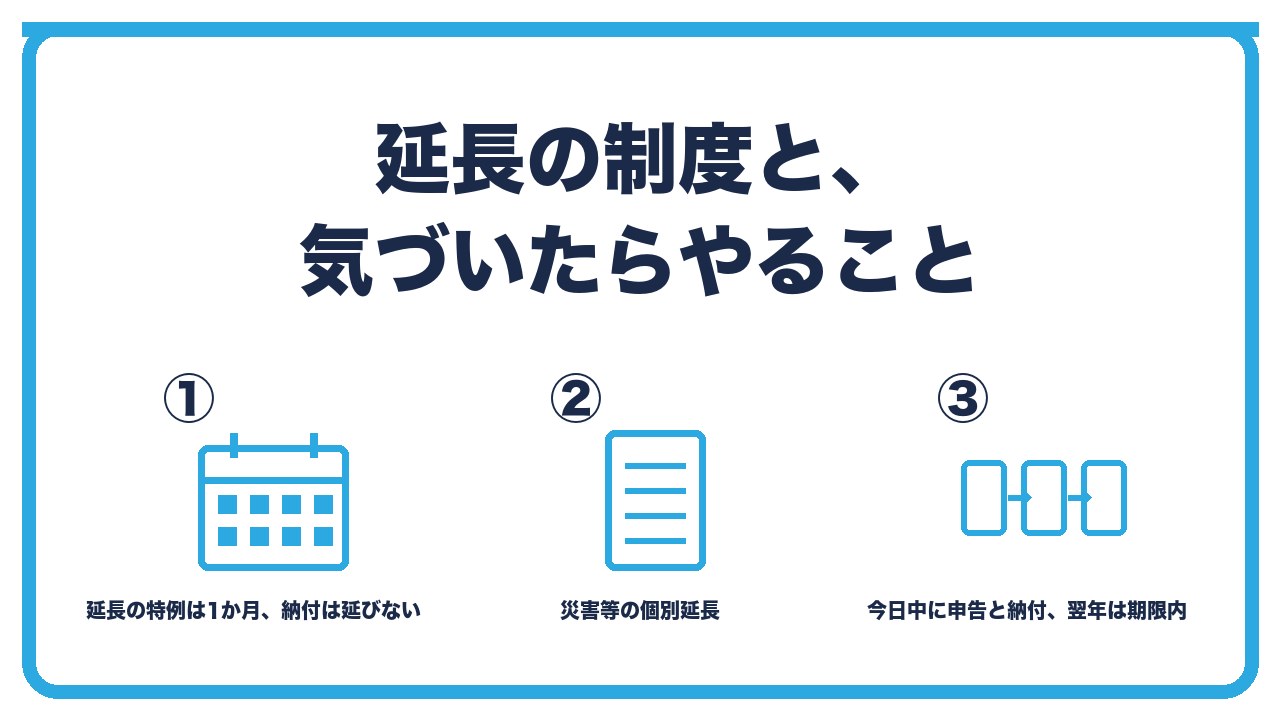
- 申告期限の延長の特例:定款で「定時株主総会(社員総会)を事業年度終了後3か月以内に開く」と定め、「申告期限の延長の特例の申請書」を出しておくと、法人税・地方税の申告期限が1か月延びる(消費税は別の申請)。ただし納付は延びず、2か月を過ぎた分に利子税がかかる。ひとり会社では見込納付で対応
- 災害などの個別延長:災害、病気、システム障害など、やむを得ない理由があれば、税務署に申請して期限を延長できる(災害による期限延長)。理由がなくなった日から2か月以内
- 気づいたらやること:1 今日中に申告書を完成させる(完璧でなくても出す。あとで修正申告・更正の請求ができる)、2 申告と同時に納付、3 地方税と消費税も同じ日に、4 税務署から連絡が来る前に自主的に(5%で済む)、5 翌年は絶対に期限内に(青色取消しを避ける)
申告期限の延長の特例:定款で「定時株主総会(社員総会)を事業年度終了後3か月以内に開く」と定め、「申告期限の延長の特例の申請書」を出しておくと、法人税・地方税の申告期限が1か月延びる(消費税は別の申請)。ただし納付は延びず、2か月を過ぎた分に利子税がかかる。ひとり会社では見込納付で対応
毎年の申告が2か月以内に間に合わない会社は、申告期限の延長の特例を使えます。
定款に定時総会を3か月以内に開く旨を定め、税務署に特例の申請書を出すと、法人税の申告期限が3か月以内になります(地方税も同様の届出で延長、消費税は別途の届出)。
ただし、納付の期限は延びないので、2か月以内に見込みの税額を納め(見込納付)、3か月目に確定した額との差額を精算します。見込納付が足りなかった分には利子税(延滞税より低い割合)がかかります。
災害などの個別延長:災害、病気、システム障害など、やむを得ない理由があれば、税務署に申請して期限を延長できる(災害による期限延長)。理由がなくなった日から2か月以内
災害、代表者の入院、e-Taxの障害など、やむを得ない理由で期限に間に合わない場合は、税務署に「災害による申告、納付等の期限延長申請書」を出して、理由がやんだ日から2か月以内まで期限を延ばせます。
単に忙しかった、忘れていた、は理由になりません。
気づいたらやること:1 今日中に申告書を完成させる(完璧でなくても出す。あとで修正申告・更正の請求ができる)、2 申告と同時に納付、3 地方税と消費税も同じ日に、4 税務署から連絡が来る前に自主的に(5%で済む)、5 翌年は絶対に期限内に(青色取消しを避ける)
期限を過ぎたことに気づいたら、最優先で申告書を仕上げて出します。
細かい点に迷っても、まず出して納付し、間違いがあればあとで修正申告や更正の請求で直せます。
税務署からの連絡の前に出せば加算税は5%(1か月以内なら免除の可能性)で、地方税と消費税も同じ日に出します。そして翌年は必ず期限内に出して、青色申告の取消しを避けます。
期限後申告の影響の一覧
| 項目 | 内容 | 軽減・回避の方法 |
|---|---|---|
| 無申告加算税(法人税・消費税) | 自主的5%、調査通知後10〜25%、指摘後15〜30% | 期限から1か月以内に自主申告+納付で免除(過去5年に無申告なし) |
| 延滞税(法人税・消費税) | 納期限の翌日から日割り。2か月以内年2.4%程度、以後年8.7%程度 | 申告と同時に納付 |
| 不申告加算金・延滞金(地方税) | 国税とほぼ同じ割合。均等割にもかかる | 法人税と同じ日に申告・納付 |
| 青色申告の取消し | 2事業年度連続の期限後申告で取消し。欠損金の繰越し等が不可 | 2年連続を絶対に避ける |
| 申告期限の延長の特例 | 定款の定め+申請で申告期限1か月延長。納付は延びず利子税 | 見込納付をする |
| 災害等による延長 | やむを得ない理由で、理由がやんだ日から2か月以内 | 申請書を提出 |
 ユイ
決算が間に合わず、申告期限を2週間過ぎてしまいました。
 ケイ
今すぐ出して、同時に納付。期限から1か月以内に自主的に申告と納付をすれば、無申告加算税はかからない(過去5年に無申告がなければ)。延滞税は2週間分で少額。地方税と消費税も同じ日に出そう。
ユイ去年も期限後でした。今年も遅れそうです。
ケイそれは危険。2事業年度連続で期限後だと、青色申告が取り消されて、赤字の繰越しが使えなくなる。今年は何があっても期限内に出す。間に合わないなら、来年に向けて申告期限の延長の特例を申請しておこう。
よくある質問
法人税の申告を期限後に出すと、何がかかりますか?
無申告加算税(自主的なら5%、調査通知後は10%以上、指摘後は15%以上)と、延滞税(納付が遅れた日数分)です。
地方税と消費税にも同様の加算金・延滞金があります。
少しの遅れでも加算税はかかりますか?
期限から1か月以内に自主的に申告し、納付も済ませ、過去5年に無申告がなければ、無申告加算税はかかりません。
延滞税は日数分かかります。
青色申告はどうなりますか?
1回の期限後申告では取り消されませんが、2事業年度連続で期限後になると、青色申告の承認が取り消され、赤字の繰越しなどが使えなくなります。
申告期限を延ばす方法はありますか?
定款に定時総会を3か月以内に開く旨を定めて「申告期限の延長の特例の申請書」を出せば、法人税の申告期限が1か月延びます。
納付は延びないので、見込納付をします。
赤字で税金がゼロなら、遅れても問題ないですか?
法人税の加算税はかかりませんが、均等割の延滞金がかかり、期限後申告の回数には数えられるので、2年連続なら青色申告が取り消されます。
赤字でも期限内に出します。
出し忘れに気づいたら、何から始めますか?
今日中に申告書を完成させて出し、同時に納付し、地方税と消費税も同じ日に出します。
税務署から連絡が来る前に自主的に済ませます。
まとめ:次の一手
法人の確定申告を期限後に出すと、無申告加算税(自主的なら5%、指摘後は15%以上)と延滞税がかかり、地方税と消費税にも同様の負担があり、2事業年度連続なら青色申告が取り消されて赤字の繰越しが使えなくなります。
期限から1か月以内に自主的に申告と納付をすれば加算税は免除されるので、気づいたらその日のうちに出して納め、毎年間に合わないなら申告期限の延長の特例と見込納付で対応します。
次の一手は、今期の申告期限をカレンダーに入れ、決算日の翌月の第1週に決算整理を始める予定を立てて、期限の2週間前に申告書が完成している状態を作ることです。
決算から申告までのスケジュールは、あわせて読みたい記事で確認してください。