法人の決算で税務署に出す書類は、「申告書」の1枚ではなく、別表と呼ばれる複数の様式と、決算書、内訳書、概況説明書の束です。
初めての決算では、「結局、何を何枚出すのか」が最後まで分からず不安になります。
この記事では、法人の決算で税務署に提出する書類を一覧にし、それぞれの役割、ひとり会社で通常必要な別表、都道府県と市町村に出す地方税の申告書、e-Taxでの提出方法、期限と控えの残し方をまとめます。
根拠は国税庁の「法人税のあらましと申告の手引」と申告書の様式、eLTAXの案内で、2026年10月15日時点の内容を確認しています。
筆者はひとり会社の代表として、これらの書類を毎年自分で作って提出しています。
- 税務署に出すのは「法人税の申告書(別表の束)」+「決算書」+「勘定科目内訳明細書」+「法人事業概況説明書」。課税事業者なら「消費税の確定申告書」も
- ひとり会社で通常使う別表は、一・二・四・五(一)・五(二)・七(一)・十五・十六の8種類程度。申告ソフトが決算書から自動で作る
- 税務署とは別に、都道府県税事務所に第6号様式、市町村に第20号様式の地方税の申告書を出す。期限はすべて事業年度終了から2か月以内
税務署に出す書類の全体像
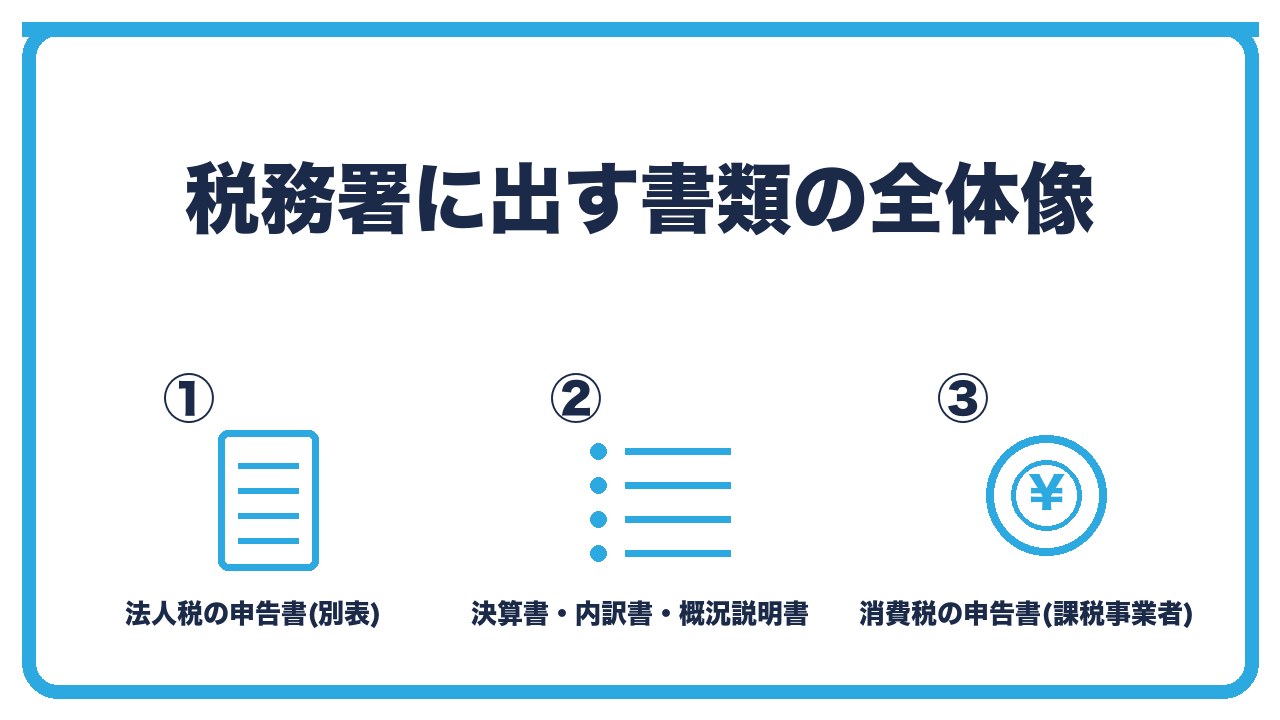
- 1. 法人税の確定申告書(別表の束)
- 2. 添付書類:決算書・勘定科目内訳明細書・法人事業概況説明書
- 3. 消費税の確定申告書(課税事業者のみ)
1. 法人税の確定申告書(別表の束)
法人税の確定申告書は、「別表一」を表紙として、所得や税額の計算を示す複数の「別表」で構成されます。
どの別表が必要かは会社の状況で変わり、ひとり会社では8種類程度です。
申告ソフトを使うと、決算書の数字から必要な別表が自動で選ばれて作られます。
2. 添付書類:決算書・勘定科目内訳明細書・法人事業概況説明書
申告書には、決算書(貸借対照表・損益計算書・株主資本等変動計算書・個別注記表)、勘定科目内訳明細書、法人事業概況説明書を添付します。
いずれも法人税法や施行規則で添付が求められている書類です。
会計ソフトと申告ソフトから出力します。
3. 消費税の確定申告書(課税事業者のみ)
消費税の課税事業者(基準期間の課税売上高1,000万円超、またはインボイス登録をした事業者)は、消費税と地方消費税の確定申告書も出します。
2割特例や簡易課税なら、付表も含めて数枚で済みます。
免税事業者は不要です。
ひとり会社で通常必要な別表
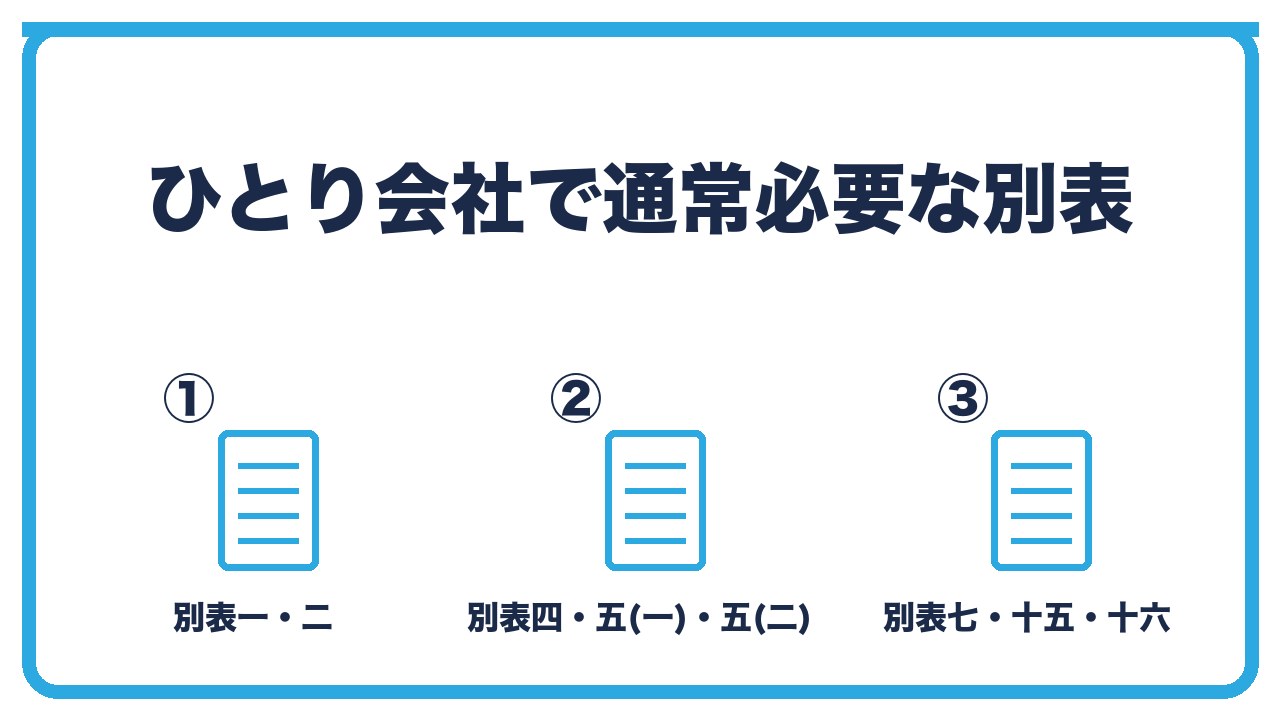
- 別表一・別表二:税額の計算と同族会社の判定
- 別表四・別表五(一)・別表五(二):所得の計算と積立金・租税公課
- 別表七(一)・別表十五・別表十六:欠損金・交際費・減価償却
別表一・別表二:税額の計算と同族会社の判定
別表一は、申告書の表紙で、所得金額と法人税額、納付する税額を書きます。「次葉」もセットです。
別表二は、同族会社の判定で、株主(合同会社は社員)の氏名、住所、持株数(出資額)を書きます。ひとり会社は、社長が100%の株主なので、同族会社かつ特定同族会社の判定になります。
別表四・別表五(一)・別表五(二):所得の計算と積立金・租税公課
別表四は、決算書の当期純利益から、税務上の調整(交際費の損金不算入、役員報酬の損金不算入分、法人税等の加算、受取配当の益金不算入など)を加減算して、課税所得を計算する中心の別表です。
別表五(一)は、利益積立金額と資本金等の額の計算で、会計と税務の差額の累計を管理します。
別表五(二)は、法人税・住民税・事業税の納付状況(期首未納、当期発生、当期納付、期末未納)を書きます。
別表七(一)・別表十五・別表十六:欠損金・交際費・減価償却
別表七(一)は、赤字(欠損金)の繰越と、当期の控除額を書きます。赤字の期や、過去の赤字を使う期に必要です。
別表十五は、交際費の損金算入の計算です。中小法人は年800万円まで全額損金にできますが、支出額を記載します。
別表十六は、減価償却の明細で、定額法(一)、定率法(二)、一括償却資産(八)、少額減価償却資産(七)など、資産の種類ごとに様式が分かれます。
ひとり会社で必要な別表を表にまとめます。
| 別表 | 内容 | 必要な会社 |
|---|---|---|
| 別表一(次葉を含む) | 法人税額の計算(表紙) | 全社 |
| 別表二 | 同族会社の判定 | 全社 |
| 別表四 | 所得の金額の計算 | 全社 |
| 別表五(一) | 利益積立金額・資本金等の額 | 全社 |
| 別表五(二) | 租税公課の納付状況 | 全社 |
| 別表七(一) | 欠損金の損金算入 | 赤字の期、過去の赤字を使う期 |
| 別表十五 | 交際費等の損金算入 | 交際費がある期 |
| 別表十六(一)(二)(七)(八) | 減価償却資産の償却額の計算 | 固定資産や少額資産がある期 |
| 適用額明細書 | 租税特別措置法の適用(軽減税率など)の明細 | 中小法人の軽減税率を使う場合(ほぼ全社) |
添付書類と、都道府県・市町村の申告書
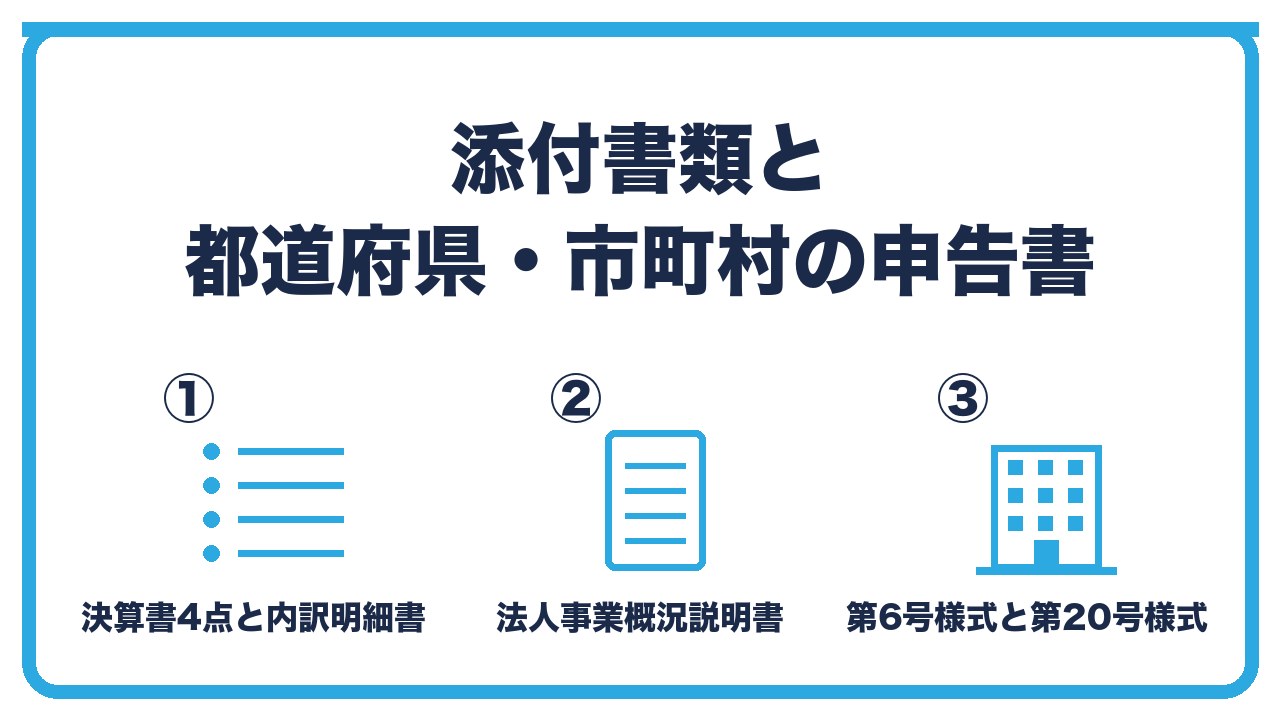
- 決算書4点と勘定科目内訳明細書
- 法人事業概況説明書
- 都道府県:第6号様式、市町村:第20号様式
決算書4点と勘定科目内訳明細書
決算書は、貸借対照表、損益計算書、株主資本等変動計算書(合同会社は社員資本等変動計算書)、個別注記表の4点です。
勘定科目内訳明細書は、預貯金、売掛金、買掛金、借入金、役員報酬、地代家賃などの内訳を、科目ごとの様式に書きます。ひとり会社では、預貯金、借入金(役員借入金)、役員報酬の内訳が中心です。
法人事業概況説明書
会社の事業内容、従事員数、PCや会計ソフトの利用状況、月別の売上などを書く2ページの書類です。
書き方は、法人事業概況説明書の記事で欄ごとに説明しています。
都道府県:第6号様式、市町村:第20号様式
税務署への申告とは別に、都道府県税事務所に「法人事業税・特別法人事業税・法人都道府県民税の確定申告書(第6号様式)」と、その別表(所得の計算、均等割の計算など)を出します。
市町村には「法人市町村民税の確定申告書(第20号様式)」を出します。東京23区は、都税事務所に都民税として一括で出します。
申告ソフトが法人税の別表から地方税の申告書を作り、eLTAXで送信します。
提出方法・期限・控え
- e-Tax(税務署)とeLTAX(都道府県・市町村)
- 期限:事業年度終了の日の翌日から2か月以内
- 控えの残し方
e-Tax(税務署)とeLTAX(都道府県・市町村)
法人税と消費税の申告書、添付書類は、e-Taxで税務署に送信します。
申告ソフトから直接送信できるものが多く、決算書や内訳明細書もデータで添付します。
地方税の申告書は、eLTAXで都道府県と市町村に同時に送信します。
書面で出す場合は、税務署の窓口か郵送で、都道府県と市町村にはそれぞれ郵送します。
期限:事業年度終了の日の翌日から2か月以内
法人税、消費税、地方税の申告と納付の期限は、いずれも事業年度終了の日の翌日から2か月以内です。
3月決算なら5月31日です。
申告期限の延長の特例を受けている会社は、法人税と(届出をすれば)消費税の申告期限が1か月延びますが、納付は延びません。
控えの残し方
e-Taxで送信すると、「受信通知」がメッセージボックスに届き、これが提出の控えになります。送信した申告書のデータ(PDF)と一緒に保存します。
eLTAXも「受付完了通知」が控えです。
書面で提出する場合、税務署では令和7年1月以後、控えへの収受印の押なつが廃止されているため、提出した書類の写しと郵送の記録を自分で残します。
提出先ごとの書類一覧
| 提出先 | 書類 | 作成するソフト |
|---|---|---|
| 税務署(e-Tax) | 法人税の確定申告書(別表一・二・四・五(一)・五(二)・七(一)・十五・十六・適用額明細書) | 申告ソフト |
| 税務署 | 決算書(貸借対照表・損益計算書・株主資本等変動計算書・個別注記表) | 会計ソフト |
| 税務署 | 勘定科目内訳明細書 | 会計ソフトまたは申告ソフト |
| 税務署 | 法人事業概況説明書 | 申告ソフト |
| 税務署 | 消費税・地方消費税の確定申告書(課税事業者のみ) | 申告ソフト |
| 都道府県税事務所(eLTAX) | 第6号様式と別表(法人事業税・特別法人事業税・法人都道府県民税) | 申告ソフト |
| 市町村(eLTAX) | 第20号様式(法人市町村民税)。東京23区は都に一括 | 申告ソフト |
 ユイ
決算書を作れば、それを税務署に出せば終わりですか?
 ケイ
終わらない。決算書は添付書類で、メインは法人税の申告書(別表)。それに勘定科目内訳明細書と法人事業概況説明書を付けて、課税事業者なら消費税の申告書も出す。
ユイ別表って、全部で何枚あるんですか?
ケイひとり会社なら、一・二・四・五(一)・五(二)に、赤字があれば七(一)、交際費があれば十五、固定資産があれば十六。申告ソフトが決算書から自動で選んでくれる。
よくある質問
法人の決算で税務署に出す書類は何ですか?
法人税の確定申告書(別表)、決算書、勘定科目内訳明細書、法人事業概況説明書です。
消費税の課税事業者は、消費税の確定申告書も出します。
別表は、どれが必要ですか?
ひとり会社では、別表一・二・四・五(一)・五(二)が必須で、赤字があれば七(一)、交際費があれば十五、固定資産があれば十六、軽減税率を使うなら適用額明細書です。
都道府県と市町村にも書類を出しますか?
出します。
都道府県税事務所に第6号様式、市町村に第20号様式の申告書を、eLTAXまたは郵送で提出します。
提出期限はいつですか?
事業年度終了の日の翌日から2か月以内です。
法人税・消費税・地方税とも同じです。
e-Taxで出した場合、控えはどうなりますか?
受信通知が控えになります。
送信した申告書のデータと一緒に保存します。
決算書だけ出して、別表を出さなかったらどうなりますか?
申告をしたことになりません。
別表一を含む申告書一式を期限内に提出する必要があります。
まとめ:次の一手
法人の決算で税務署に出すのは、法人税の確定申告書(別表)、決算書、勘定科目内訳明細書、法人事業概況説明書で、課税事業者は消費税の申告書も加わります。
ひとり会社で使う別表は8種類程度で、申告ソフトが決算書から自動で作ります。都道府県と市町村には地方税の申告書を別に出し、期限はすべて事業年度終了から2か月以内です。
次の一手は、上の一覧表を印刷して、自分の会社に必要な別表に印を付けることです。
税理士なしで決算を進める全体の流れは、あわせて読みたい記事で確認してください。