会社を作って社会保険(健康保険・厚生年金)に入ると、「雇用保険と労災保険にも入るのか」と考えます。
答えは、役員だけのひとり会社では、原則どちらにも入れず、手続きも不要です。ただし、労災保険だけは特別加入という例外があり、従業員を雇えば労働保険の手続きが必要になります。
この記事では、ひとり社長が雇用保険・労災保険に入れない理由、労災の特別加入で入る方法と費用、雇用保険の代わりの備え、従業員を雇ったときの手続き、兼務役員の扱い、ケガへの備えの順に説明します。
根拠は、労働者災害補償保険法(適用と特別加入)、雇用保険法(被保険者の範囲)、労働保険の保険料の徴収等に関する法律(成立届・概算保険料)、厚生労働省(特別加入制度、役員の雇用保険の取扱い)で、2026年10月16日時点の内容を確認しています。
筆者はひとり会社の代表として、労働保険の要否と特別加入の条件を自分で確認しています。
- 役員は労働者ではないので、雇用保険にも労災保険にも原則として入れない。失業給付は受けられず、業務中のケガも労災の補償の対象外。社会保険(健康保険・厚生年金)に入るのとは別の話で、ひとり会社は労働保険の手続き自体が不要
- 労災保険だけは「中小事業主等の特別加入」で役員も入れる。労働保険事務組合(商工会・商工会議所などが運営)に労働保険の事務を委託することが条件で、給付基礎日額(3,500円〜25,000円)を選んで年間保険料(日額×365×料率)と事務組合の手数料を払う。雇用保険に特別加入はなく、失業への備えは小規模企業共済や貯蓄で行う
- 従業員を1人でも雇ったら、労働保険が必要になる。労働基準監督署に保険関係成立届(10日以内)と概算保険料申告書(50日以内)、ハローワークに雇用保険適用事業所設置届と被保険者資格取得届(10日以内)を出す。週20時間以上・31日以上の雇用見込みなら雇用保険の対象
役員は雇用保険・労災保険の対象外:理由と社会保険との違い
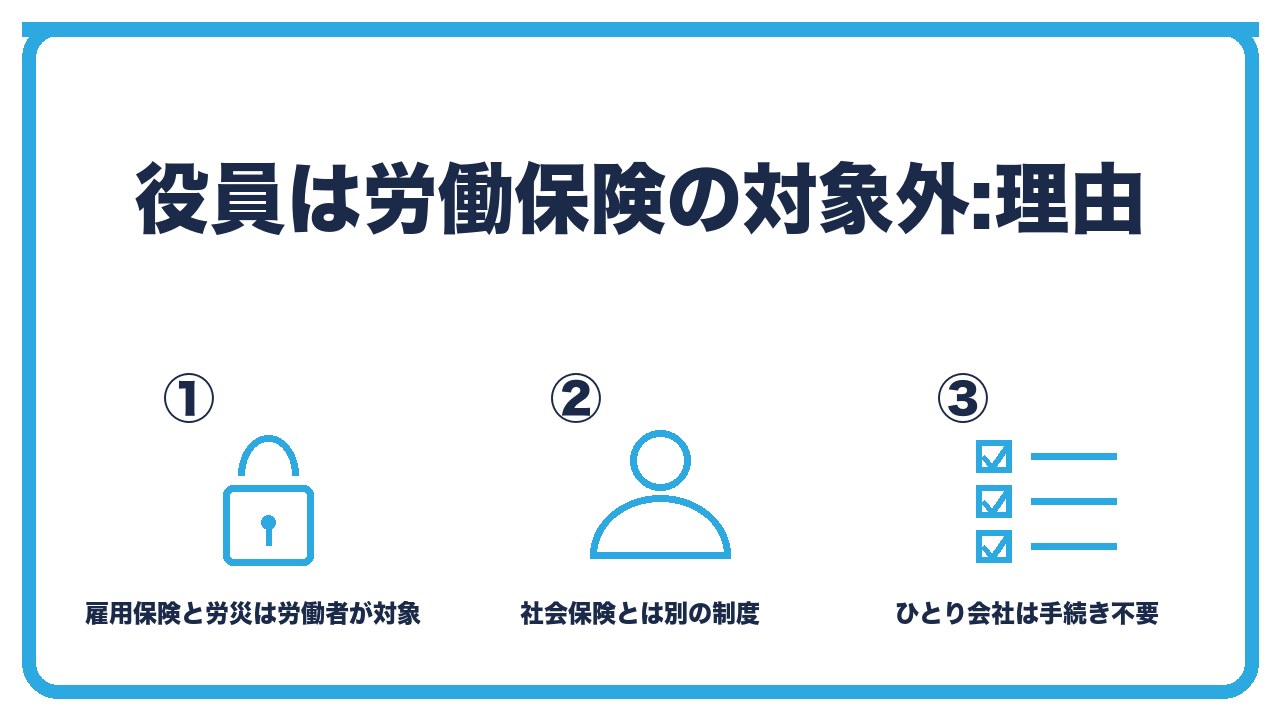
- 理由:雇用保険と労災保険(合わせて労働保険)は、「労働者」を守る制度。役員は会社と委任契約で、労働者ではないため、原則として対象外。失業給付も、業務中のケガの補償も受けられない
- 社会保険との違い:健康保険・厚生年金は、役員も「報酬を受けて業務に従事する人」として加入する。労働保険は労働者だけ。「社会保険に入ったから労働保険も」ではない
- ひとり会社の手続き:役員だけで労働者がいなければ、労働保険の保険関係は成立せず、労働基準監督署やハローワークへの届出は一切不要。労働保険料もかからない
理由:雇用保険と労災保険(合わせて労働保険)は、「労働者」を守る制度。役員は会社と委任契約で、労働者ではないため、原則として対象外。失業給付も、業務中のケガの補償も受けられない
雇用保険は、労働者が失業したときの給付(失業給付、育児休業給付など)、労災保険は、労働者が業務中や通勤中にケガや病気をしたときの補償です。
どちらも「労働者」が対象で、会社と雇用契約を結んで指揮命令を受けて働く人を指します。
役員は、会社と委任契約の関係で、会社を経営する側なので、労働者ではなく、原則としてどちらにも入れません。
社会保険との違い:健康保険・厚生年金は、役員も「報酬を受けて業務に従事する人」として加入する。労働保険は労働者だけ。「社会保険に入ったから労働保険も」ではない
健康保険と厚生年金は、「適用事業所に使用される人」が対象で、役員も報酬を受けて業務に従事していれば加入します。
労働保険は労働者だけなので、ひとり会社は「社会保険には入るが、労働保険には入らない」のが通常の状態です。
ひとり会社の手続き:役員だけで労働者がいなければ、労働保険の保険関係は成立せず、労働基準監督署やハローワークへの届出は一切不要。労働保険料もかからない
労働保険は、労働者を1人でも雇った日に保険関係が成立し、届出が必要になります。
役員だけの会社では保険関係が成立しないので、労働基準監督署にもハローワークにも届出はなく、労働保険料もかかりません。
設立時の届出一覧に「労働基準監督署・ハローワーク」が入っていることがありますが、それは従業員を雇う場合の話です。
労災保険の特別加入:役員でも入る方法と費用
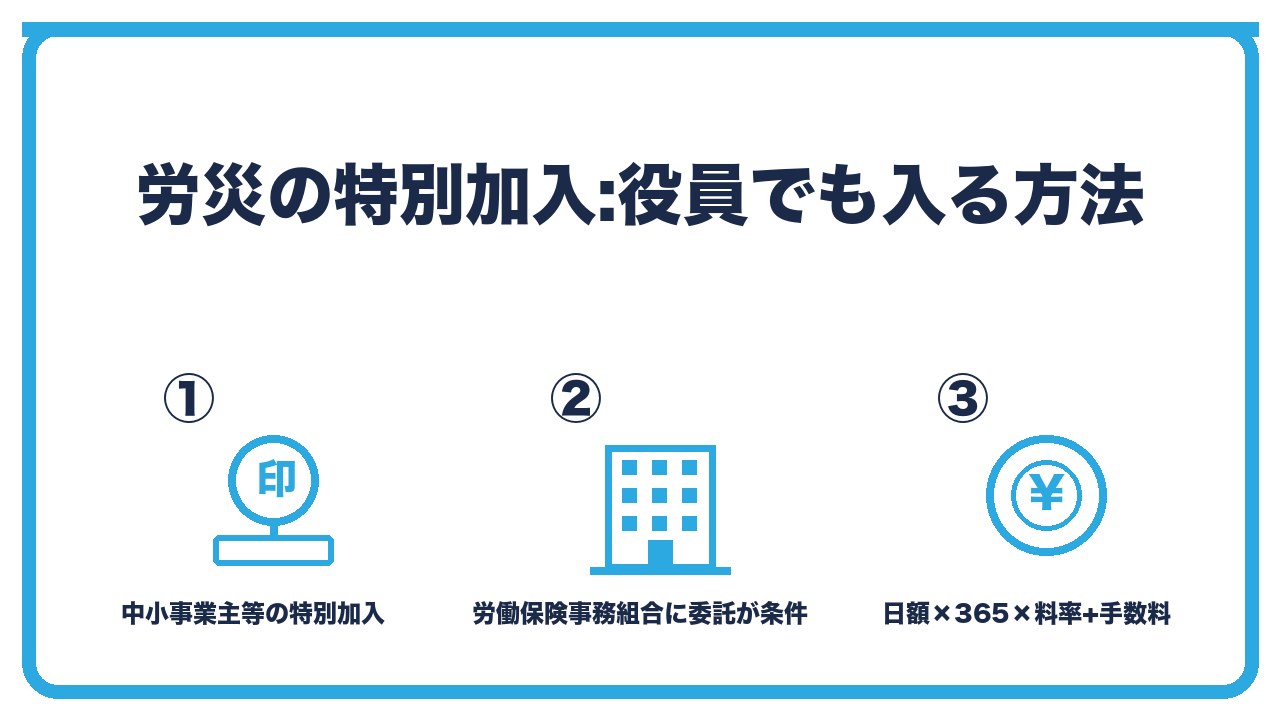
- 制度:「中小事業主等の特別加入」。常時使用する労働者が一定数以下(金融・保険・不動産・小売は50人以下、卸売・サービスは100人以下、その他300人以下)の事業主と、その事業に従事する役員・家族が、労災保険に任意で加入できる
- 条件:労働保険の事務を「労働保険事務組合」(商工会議所、商工会、事業主団体などが認可を受けて運営)に委託すること。労働者がいないひとり会社でも、事務組合に委託すれば特別加入できる(事務組合により取扱いが異なるので確認)
- 費用:給付基礎日額(3,500円〜25,000円の16段階)を選び、年間保険料=日額×365日×業種の労災保険率(事務・サービス業で0.3%前後、建設業などは高い)。日額1万円・料率0.3%なら年約1.1万円。加えて事務組合の入会金・年会費・委託手数料(年1万〜3万円程度)
制度:「中小事業主等の特別加入」。常時使用する労働者が一定数以下(金融・保険・不動産・小売は50人以下、卸売・サービスは100人以下、その他300人以下)の事業主と、その事業に従事する役員・家族が、労災保険に任意で加入できる
労災保険には、本来対象外の人が任意で加入できる「特別加入」の制度があり、その1つが中小事業主等の特別加入です。
一定規模以下の事業の事業主(法人の代表者)と、その事業に従事する役員や家族従事者が対象です。
加入すると、業務中や通勤中のケガや病気に対して、労働者と同じ労災の給付(療養、休業、障害、遺族など)を受けられます。
条件:労働保険の事務を「労働保険事務組合」(商工会議所、商工会、事業主団体などが認可を受けて運営)に委託すること。労働者がいないひとり会社でも、事務組合に委託すれば特別加入できる(事務組合により取扱いが異なるので確認)
特別加入の条件は、労働保険の事務を労働保険事務組合に委託することです。
労働保険事務組合は、商工会議所や商工会、業種の団体が厚生労働大臣の認可を受けて運営しており、入会して委託契約をします。
労働者がいないひとり会社でも、事務組合に委託することで特別加入できる扱いですが、事務組合によっては「労働者がいること」を条件にしているところもあるので、近くの商工会議所や商工会に問い合わせます。
費用:給付基礎日額(3,500円〜25,000円の16段階)を選び、年間保険料=日額×365日×業種の労災保険率(事務・サービス業で0.3%前後、建設業などは高い)。日額1万円・料率0.3%なら年約1.1万円。加えて事務組合の入会金・年会費・委託手数料(年1万〜3万円程度)
保険料は、自分で選ぶ給付基礎日額(休業したときの1日あたりの補償額の基準)と、業種の労災保険率で決まります。
事務・サービス業の料率は0.3%程度で、日額1万円を選ぶと年間保険料は約1.1万円です。
これに、事務組合の入会金、年会費、事務委託の手数料が加わり、合計で年2万〜4万円程度が目安です。保険料は会社の経費(法定福利費)になります。
雇用保険には入れない:失業・廃業への代わりの備え
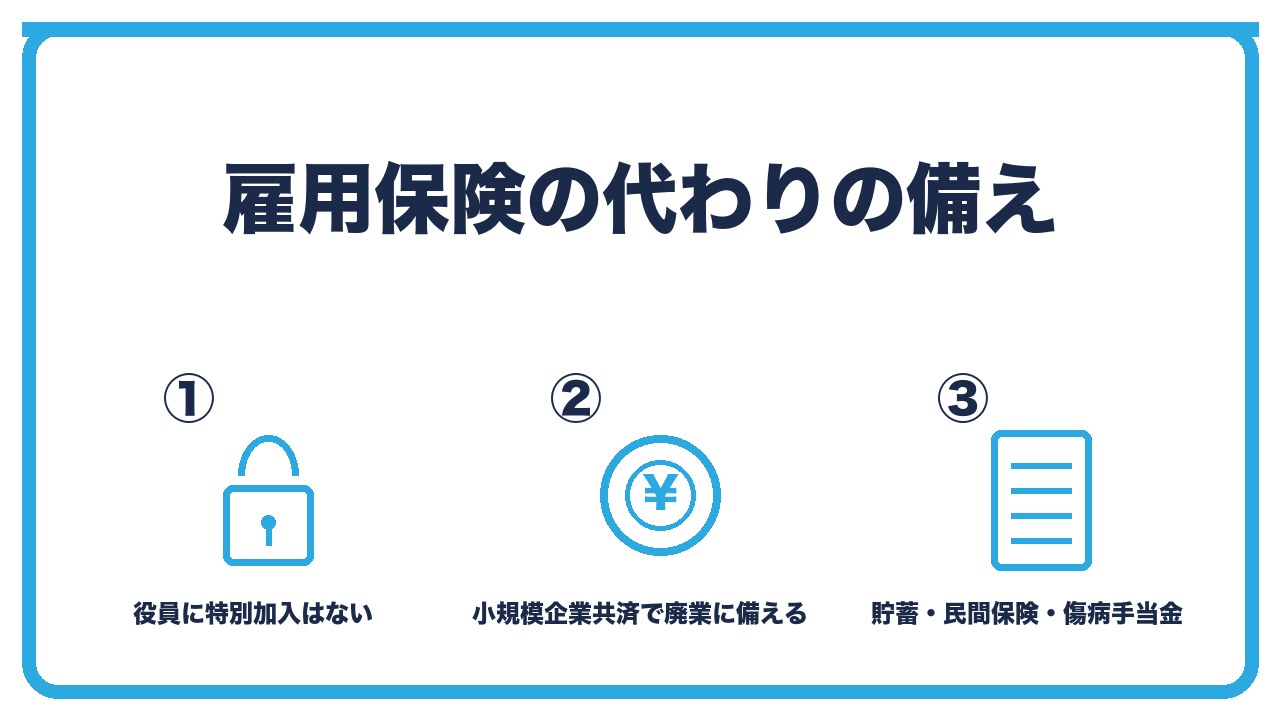
- 雇用保険:役員が入れる特別加入のような制度はない。会社をたたんでも失業給付は受けられない。個人事業主が法人成りすると、それまで入っていなかった雇用保険が、会社員時代の受給資格も含めて使えないことを確認
- 代わりの備え1:小規模企業共済。小規模法人の役員が加入でき、月1,000円〜7万円の掛金が全額所得控除。廃業や退任のときに共済金を受け取れる(退職所得扱い)。実質的な「役員の退職金・失業への備え」
- 代わりの備え2:貯蓄と民間保険。業務中のケガや病気の収入減には、所得補償保険や就業不能保険、傷害保険で備える。健康保険の傷病手当金(業務外の病気・ケガで働けないとき、標準報酬日額の3分の2を最長1年6か月)は役員も受けられる
雇用保険:役員が入れる特別加入のような制度はない。会社をたたんでも失業給付は受けられない。個人事業主が法人成りすると、それまで入っていなかった雇用保険が、会社員時代の受給資格も含めて使えないことを確認
労災保険と違い、雇用保険には役員向けの特別加入はありません。
ひとり会社の役員は、会社を廃業・解散しても失業給付を受けられません。
会社員を辞めて設立した人は、退職時の失業給付の受給資格が、設立で「事業を開始した」とみなされて使えなくなることがあるので、設立のタイミングとハローワークへの確認が必要です。
代わりの備え1:小規模企業共済。小規模法人の役員が加入でき、月1,000円〜7万円の掛金が全額所得控除。廃業や退任のときに共済金を受け取れる(退職所得扱い)。実質的な「役員の退職金・失業への備え」
雇用保険の代わりになるのが、小規模企業共済です。
従業員20人以下(商業・サービス業は5人以下)の法人の役員が加入でき、掛金は全額が所得控除、廃業や退任時に共済金を退職所得として受け取れます。
ひとり会社の役員が「会社をたたんだときの生活資金」を税制優遇つきで積み立てる制度として、最も使われています。
代わりの備え2:貯蓄と民間保険。業務中のケガや病気の収入減には、所得補償保険や就業不能保険、傷害保険で備える。健康保険の傷病手当金(業務外の病気・ケガで働けないとき、標準報酬日額の3分の2を最長1年6か月)は役員も受けられる
業務中のケガは、労災の特別加入か、民間の傷害保険・所得補償保険で備えます。
業務外の病気やケガで働けなくなった場合は、健康保険の傷病手当金(標準報酬日額の3分の2を最長1年6か月)が役員も対象なので、社会保険に入っていることが備えになります(役員報酬が支払われている間は支給されないので、報酬を止めるか減らす必要があります)。
従業員を雇ったときの手続きと、兼務役員の扱い
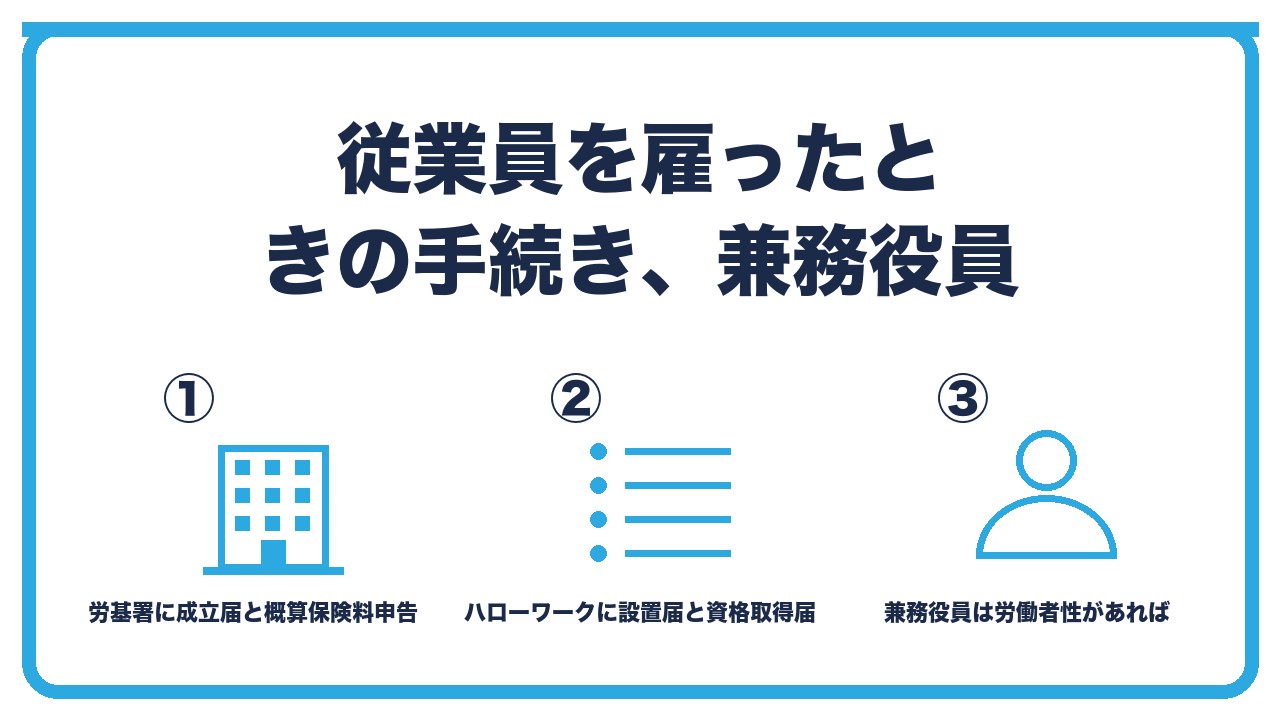
- 労災保険(労働基準監督署):労働者を雇った日から10日以内に「保険関係成立届」、50日以内に「概算保険料申告書」(その年度の見込み賃金×料率)を提出し、概算保険料を納付。パート・アルバイトも1人目から対象。保険料は全額会社負担
- 雇用保険(ハローワーク):週20時間以上かつ31日以上の雇用見込みの労働者を雇ったら、10日以内に「雇用保険適用事業所設置届」と「被保険者資格取得届」(雇った日の翌月10日まで)を提出。保険料は会社と本人で負担(本人分は給与から天引き)。以後、毎年6〜7月に年度更新(労働保険料の確定・概算申告)
- 兼務役員:取締役が部長などの従業員としての身分も持ち、労働者性(指揮監督を受ける、賃金が役員報酬より多いなど)が認められれば、ハローワークに「兼務役員雇用実態証明書」を出して雇用保険に入れる。代表者は不可。ひとり会社の代表社員には関係ない
労災保険(労働基準監督署):労働者を雇った日から10日以内に「保険関係成立届」、50日以内に「概算保険料申告書」(その年度の見込み賃金×料率)を提出し、概算保険料を納付。パート・アルバイトも1人目から対象。保険料は全額会社負担
従業員を1人でも雇ったら(パートやアルバイトを含む)、その日に労災保険の保険関係が成立します。
雇った日から10日以内に労働基準監督署に保険関係成立届を出し、50日以内に、その年度の賃金の見込み額に労災保険率を掛けた概算保険料を申告して納めます。
労災保険料は全額が会社負担です。
雇用保険(ハローワーク):週20時間以上かつ31日以上の雇用見込みの労働者を雇ったら、10日以内に「雇用保険適用事業所設置届」と「被保険者資格取得届」(雇った日の翌月10日まで)を提出。保険料は会社と本人で負担(本人分は給与から天引き)。以後、毎年6〜7月に年度更新(労働保険料の確定・概算申告)
雇用保険は、週の所定労働時間が20時間以上で、31日以上の雇用見込みがある労働者が対象です。
該当する人を雇ったら、ハローワークに雇用保険適用事業所設置届(10日以内)と被保険者資格取得届(雇った日の翌月10日まで)を出します。
雇用保険料は会社と本人で分担し、本人分は給与から天引きします。労災保険と雇用保険の保険料は、毎年6月1日から7月10日の「年度更新」で、前年度の確定と当年度の概算をまとめて申告・納付します。
兼務役員:取締役が部長などの従業員としての身分も持ち、労働者性(指揮監督を受ける、賃金が役員報酬より多いなど)が認められれば、ハローワークに「兼務役員雇用実態証明書」を出して雇用保険に入れる。代表者は不可。ひとり会社の代表社員には関係ない
役員でも、従業員としての身分を兼ねていて労働者性が認められる場合(使用人兼務役員)は、雇用保険に入れることがあります。
ハローワークに兼務役員雇用実態証明書を出し、就業規則や賃金の内訳で労働者としての実態を示します。
代表取締役や代表社員は、兼務役員になれません。ひとり会社の代表者は、この制度の対象外です。
ひとり社長と労働保険の関係の一覧
| 項目 | 役員(ひとり社長) | 従業員(1人目から) |
|---|---|---|
| 雇用保険 | 入れない(特別加入なし。代表者は兼務役員も不可) | 週20時間以上・31日以上の見込みで加入 |
| 労災保険 | 原則入れない。中小事業主等の特別加入で任意加入可(事務組合に委託) | 1人目から強制加入(パート・アルバイト含む) |
| 手続き(役員のみの会社) | 労働基準監督署・ハローワークへの届出は不要 | — |
| 手続き(従業員を雇った) | — | 保険関係成立届(10日以内)、概算保険料申告(50日以内)、雇用保険適用事業所設置届・資格取得届(10日以内) |
| 保険料 | 特別加入:日額×365×料率+事務組合の手数料 | 労災は全額会社負担、雇用は会社と本人で分担 |
| 失業・廃業の備え | 小規模企業共済、貯蓄 | 失業給付 |
| ケガ・病気の備え | 特別加入、民間保険、傷病手当金(業務外) | 労災給付、傷病手当金 |
 ユイ
会社を作って社会保険に入りました。雇用保険と労災保険の手続きもしないといけませんか?
 ケイ
役員だけの会社なら、どちらも不要。雇用保険と労災保険は労働者のための制度で、役員は対象外。労働基準監督署にもハローワークにも届出はない。従業員を雇ったときに初めて必要になる。
ユイ仕事中にケガをしたら、何の補償もないんですか?
ケイ労災だけは「中小事業主等の特別加入」で役員も入れる。商工会議所などの労働保険事務組合に委託して、年2万〜4万円程度。雇用保険は入れないから、廃業の備えは小規模企業共済と貯蓄で。
よくある質問
ひとり社長は雇用保険に入れますか?
入れません。
雇用保険は労働者が対象で、役員向けの特別加入もありません。代表者は兼務役員にもなれません。
労災保険には入れますか?
原則入れませんが、「中小事業主等の特別加入」で任意に加入できます。
労働保険事務組合に事務を委託することが条件です。
特別加入の費用はいくらですか?
選んだ給付基礎日額×365日×業種の労災保険率(事務・サービス業で0.3%前後)の年間保険料と、事務組合の入会金・年会費・手数料で、合計年2万〜4万円程度が目安です。
役員だけの会社で、労働基準監督署やハローワークへの届出は必要ですか?
不要です。
労働者を雇っていなければ労働保険の保険関係は成立せず、届出も保険料もありません。
従業員を1人雇ったら何をしますか?
10日以内に労働基準監督署へ保険関係成立届、50日以内に概算保険料申告書、雇用保険の対象なら10日以内にハローワークへ適用事業所設置届と被保険者資格取得届を出します。
廃業したときの生活費はどう備えますか?
失業給付はないので、小規模企業共済(掛金が全額所得控除、廃業時に退職所得として受取)と貯蓄で備えます。
まとめ:次の一手
ひとり社長は労働者ではないので雇用保険にも労災保険にも原則入れず、役員だけの会社は労働基準監督署・ハローワークへの届出も保険料も不要です。
労災だけは労働保険事務組合に委託して特別加入(年2万〜4万円程度)でき、雇用保険の代わりは小規模企業共済と貯蓄、従業員を雇ったら成立届・概算保険料申告・雇用保険の設置届と資格取得届が必要になります。
次の一手は、業務中のケガのリスクが高い仕事なら近くの商工会議所や商工会に特別加入の取扱いを問い合わせ、廃業の備えとして小規模企業共済の加入を検討することです。
小規模企業共済の法人成り後の扱いは、あわせて読みたい記事で確認してください。