ひとり法人の役員報酬は、税法上は「給与」です。
会社は給与を払う側として、年末に1年分の所得税を精算する「年末調整」をする義務があり、役員が自分1人でも、自分で自分の年末調整をします。
この記事では、ひとり法人の年末調整のやり方を、必要になる理由、11月に書く3つの申告書、年税額の計算と精算、源泉徴収票と1月の提出書類、会計ソフトでの流れ、しなくてよい場合と確定申告が必要な控除の順に説明します。
根拠は、所得税法(年末調整の義務と対象)、国税庁(年末調整のしかた、各申告書の様式、源泉徴収票の作成)、地方税法(給与支払報告書)で、2026年10月16日時点の内容を確認しています。年末調整の控除額や様式は毎年変わるので、その年の国税庁の案内で確認してください。
筆者はひとり会社の年末調整を、自分の申告書を自分で書いて会計ソフトで毎年行っています。
- 役員報酬は給与所得なので、役員1人のひとり法人でも年末調整が必要。会社(自分)が、役員(自分)の扶養控除等申告書・保険料控除申告書・基礎控除申告書を受け取り、年税額を計算して、毎月の源泉徴収税額との差額を12月の役員報酬で精算する
- 手順は、11月に3つの申告書を自分で書く→生命保険や地震保険の控除証明書、社会保険料の年間合計を集める→会計ソフトの年末調整機能で年税額を計算→12月の給与で還付か徴収→源泉徴収票を作成→1月31日までに給与支払報告書を市町村へ、法定調書合計表(と源泉徴収票)を税務署へ
- 年収2,000万円超や、年の途中で役員報酬をゼロにしていて給与がない年は不要。医療費控除、ふるさと納税(ワンストップ特例を使わない場合)、住宅ローン控除の初年度は年末調整ではできず、本人が確定申告する
ひとり法人でも年末調整が必要な理由と、全体の流れ
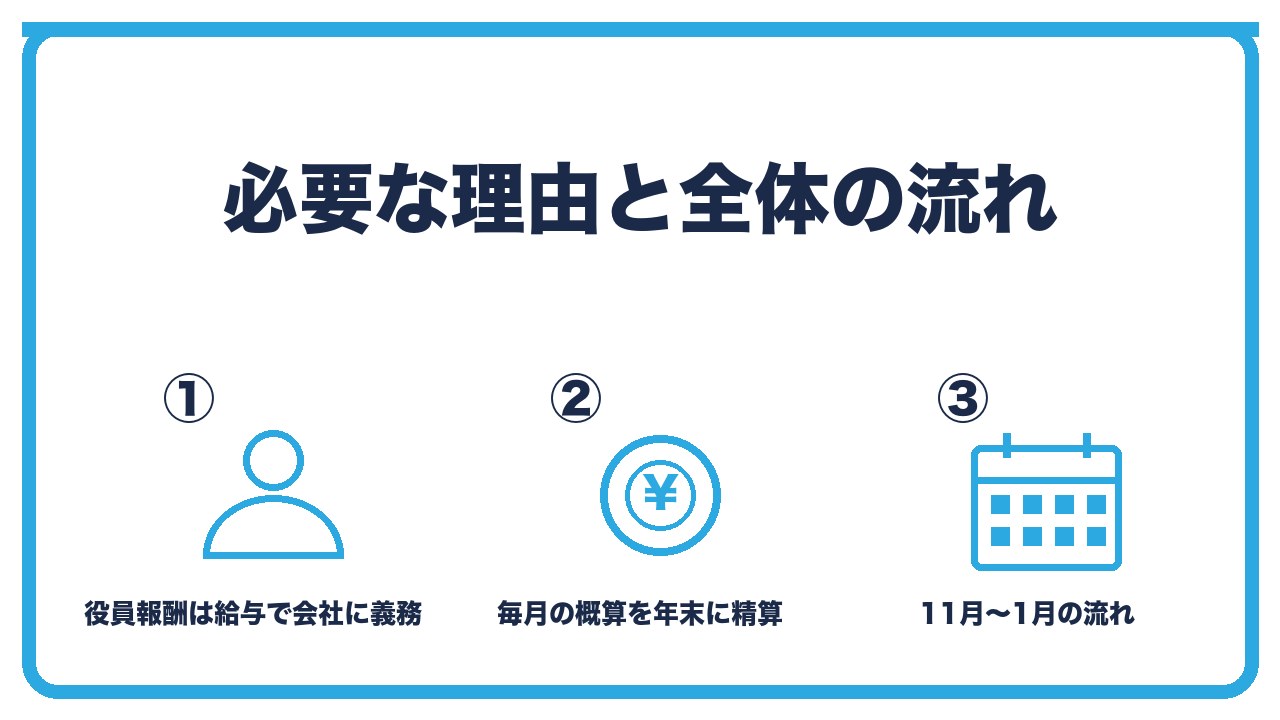
- 理由:役員報酬は給与所得。会社は給与の支払者として、毎月の源泉徴収(概算)と、年末の精算(年末調整)をする義務がある。役員が1人でも同じ
- 何をするか:1年間の給与の合計から、給与所得控除と各種の所得控除(基礎控除・社会保険料控除・生命保険料控除など)を引いて年税額を計算し、毎月天引きした源泉徴収税額の合計との差額を12月の給与で精算する
- 流れ:11月に申告書を書く→12月初めに控除証明書を集めて計算→12月の役員報酬で還付または徴収→源泉徴収票を作る→1月31日までに市町村と税務署に提出
理由:役員報酬は給与所得。会社は給与の支払者として、毎月の源泉徴収(概算)と、年末の精算(年末調整)をする義務がある。役員が1人でも同じ
毎月の役員報酬から天引きしている源泉所得税は、源泉徴収税額表による概算です。
生命保険料控除や、年の途中の報酬の変更を反映した正確な年税額は、年末にならないと決まりません。
その差を精算するのが年末調整で、会社の義務です。「自分しかいないから省略」はできません。
何をするか:1年間の給与の合計から、給与所得控除と各種の所得控除(基礎控除・社会保険料控除・生命保険料控除など)を引いて年税額を計算し、毎月天引きした源泉徴収税額の合計との差額を12月の給与で精算する
1〜12月の役員報酬の合計(支払った額)から、給与所得控除を引いて給与所得を出し、そこから基礎控除、社会保険料控除(天引きした健康保険・厚生年金の本人負担分)、生命保険料控除、地震保険料控除、配偶者控除、扶養控除などを引いて課税所得を出し、税率を掛けて年税額を計算します。
年税額が毎月の源泉徴収税額の合計より少なければ差額を還付し、多ければ追加で徴収します。
流れ:11月に申告書を書く→12月初めに控除証明書を集めて計算→12月の役員報酬で還付または徴収→源泉徴収票を作る→1月31日までに市町村と税務署に提出
11月に3つの申告書を自分で書き、10〜11月に届く生命保険料や地震保険料の控除証明書をそろえます。
12月の役員報酬を払う前に年税額を計算し、12月の報酬で精算します。
源泉徴収票を作り、1月31日までに、給与支払報告書を市町村に、法定調書合計表(と税務署提出用の源泉徴収票)を税務署に出します。
11月に自分で書く3つの申告書
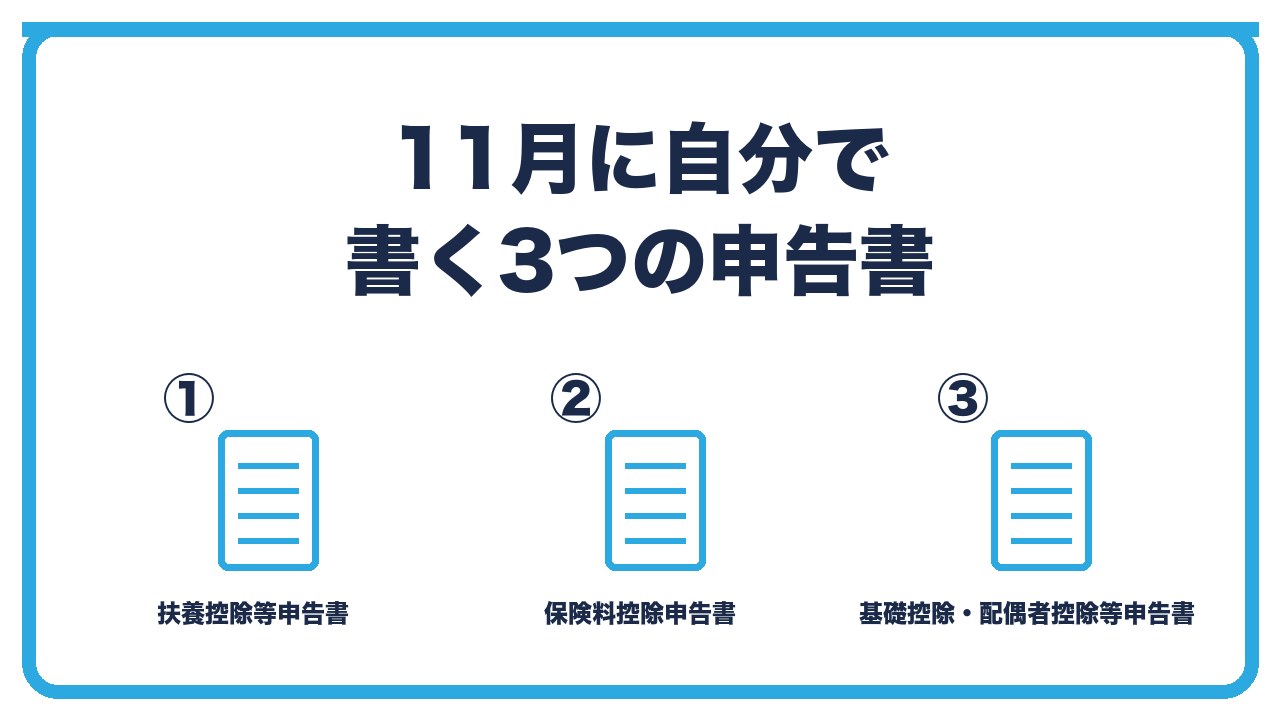
- 給与所得者の扶養控除等(異動)申告書:本人の氏名・住所・マイナンバー、源泉控除対象配偶者、控除対象扶養親族、障害者・寡婦・ひとり親などの該当。翌年分はその年の最初の給与の前に、当年分は年末調整までに(通常は翌年分を年末に書いて、当年分も確認)
- 給与所得者の保険料控除申告書:生命保険料(一般・介護医療・個人年金)、地震保険料、社会保険料(給与天引き以外に自分で払ったもの:国民年金の追納など)、小規模企業共済等掛金(iDeCo・小規模企業共済)。控除証明書を添付
- 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書:本人の合計所得の見積り(役員報酬のみなら給与所得)と基礎控除額、配偶者がいれば配偶者の所得と控除額、所得金額調整控除の該当(年収850万円超で子がいる等)
給与所得者の扶養控除等(異動)申告書:本人の氏名・住所・マイナンバー、源泉控除対象配偶者、控除対象扶養親族、障害者・寡婦・ひとり親などの該当。翌年分はその年の最初の給与の前に、当年分は年末調整までに(通常は翌年分を年末に書いて、当年分も確認)
扶養控除等申告書は、「この会社を主たる給与の支払者とする」という宣言と、扶養の状況を書く書類です。
この申告書が提出されていることで、毎月の源泉徴収で「甲欄」(低い税額)が使え、年末調整の対象になります。
本来はその年の最初の給与の前に出す書類で、年末には翌年分を書き、当年分に変更(結婚、子の誕生など)があれば異動を書き加えます。
ひとり法人では、会社としてこの書類を「受け取って保管」します(税務署に出すのは求められたときだけ)。
給与所得者の保険料控除申告書:生命保険料(一般・介護医療・個人年金)、地震保険料、社会保険料(給与天引き以外に自分で払ったもの:国民年金の追納など)、小規模企業共済等掛金(iDeCo・小規模企業共済)。控除証明書を添付
保険料控除申告書には、10〜11月に保険会社から届く控除証明書を見て、生命保険料と地震保険料の支払額を書き、控除額を計算します。
給与から天引きしていない社会保険料(国民年金の追納、家族の国民健康保険料を払った場合など)、iDeCoや小規模企業共済の掛金もここに書きます。
控除証明書は申告書に添付して会社が保管します。
給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書:本人の合計所得の見積り(役員報酬のみなら給与所得)と基礎控除額、配偶者がいれば配偶者の所得と控除額、所得金額調整控除の該当(年収850万円超で子がいる等)
3つ目の申告書は、基礎控除の額を決めるための本人の合計所得の見積り、配偶者控除・配偶者特別控除の計算、所得金額調整控除の該当を1枚にまとめた様式です。
役員報酬だけの人は、年収から給与所得控除を引いた給与所得を書き、基礎控除の区分を確認します。
個人事業も続けている二刀流の人は、事業所得の見込みも合計所得に含めて見積ります。
年税額の計算、精算、源泉徴収票、1月の提出書類
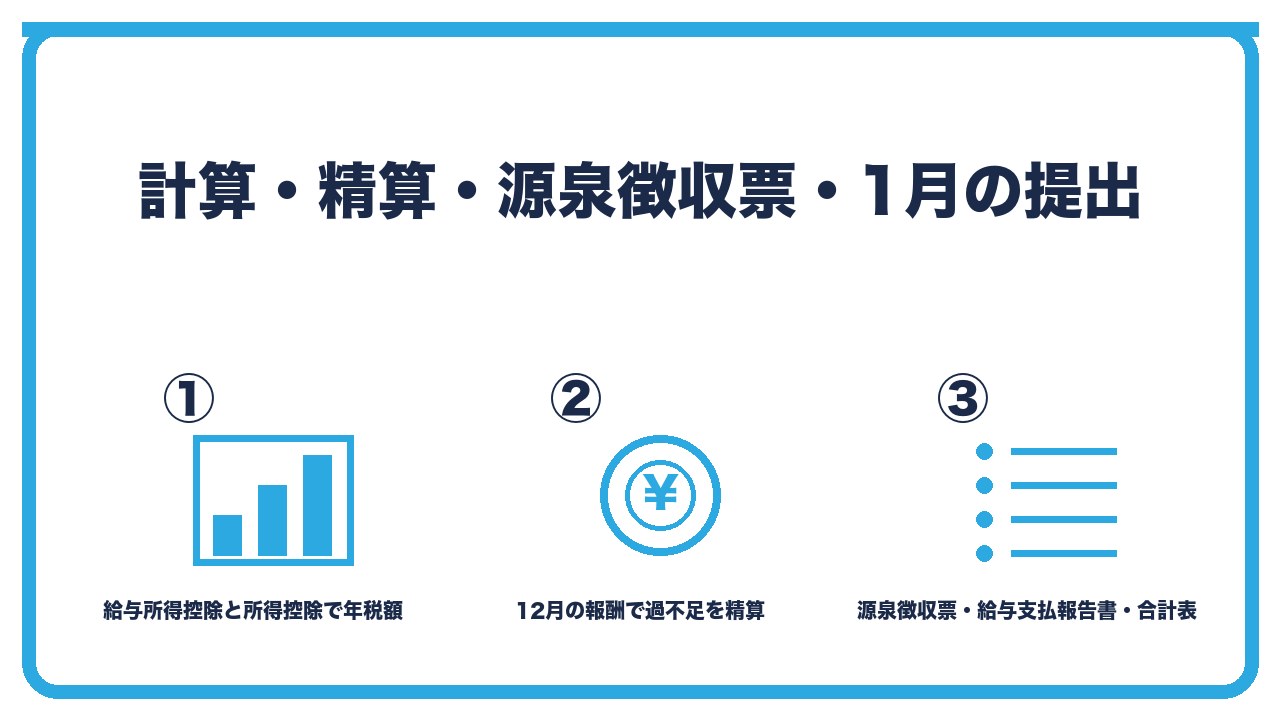
- 計算:年間の給与総額→給与所得控除後の金額→所得控除(社会保険料・生命保険料・地震保険料・配偶者・扶養・基礎など)の合計→課税所得(1,000円未満切捨て)→税率(5〜45%)で算出税額→住宅ローン控除(2年目以降)を引き→復興特別所得税(2.1%)を加えた年調年税額。定額減税などその年の特例があれば反映
- 精算:年調年税額−毎月の源泉徴収税額の合計。マイナスなら12月の役員報酬で還付(会社から本人へ)、プラスなら追加徴収。還付した分は、翌月以降に納める源泉所得税から差し引く(納期の特例なら1月20日の納付で調整)
- 源泉徴収票:支払金額、給与所得控除後の金額、所得控除の額の合計、源泉徴収税額、社会保険料等の金額、生命保険料の控除額、控除対象配偶者・扶養親族などを記載。本人に交付(1月31日まで)し、役員は報酬150万円超なら税務署にも提出
計算:年間の給与総額→給与所得控除後の金額→所得控除(社会保険料・生命保険料・地震保険料・配偶者・扶養・基礎など)の合計→課税所得(1,000円未満切捨て)→税率(5〜45%)で算出税額→住宅ローン控除(2年目以降)を引き→復興特別所得税(2.1%)を加えた年調年税額。定額減税などその年の特例があれば反映
年末調整の計算は、国税庁の「年末調整のしかた」の手順どおりで、会計ソフトの年末調整機能なら申告書の内容を入力するだけで自動です。
給与所得控除は年収で決まり(年収162.5万円以下なら65万円、以後年収に応じて増加、上限195万円)、所得控除を引いた課税所得に5%から45%の税率を掛け、住宅ローン控除があれば引き、復興特別所得税を加えて年税額が出ます。
精算:年調年税額−毎月の源泉徴収税額の合計。マイナスなら12月の役員報酬で還付(会社から本人へ)、プラスなら追加徴収。還付した分は、翌月以降に納める源泉所得税から差し引く(納期の特例なら1月20日の納付で調整)
年税額と、1〜12月に天引きした源泉徴収税額の合計を比べます。
ひとり法人では、生命保険料控除などで年税額のほうが少なくなり、還付になることが多いです。還付額は12月の役員報酬に上乗せして本人に払い、会社は翌月以降の源泉所得税の納付額から差し引きます。
納期の特例を使っていれば、7〜12月分を納める1月20日の納付で、還付額を差し引いて納めます。
源泉徴収票:支払金額、給与所得控除後の金額、所得控除の額の合計、源泉徴収税額、社会保険料等の金額、生命保険料の控除額、控除対象配偶者・扶養親族などを記載。本人に交付(1月31日まで)し、役員は報酬150万円超なら税務署にも提出
年末調整が終わったら、源泉徴収票を作ります。
本人への交付用(マイナンバーなし)を1月31日までに渡し、税務署提出用(マイナンバーあり)は、役員の場合は年間の報酬が150万円を超えるときに法定調書合計表に添えて税務署に出します。
給与支払報告書(源泉徴収票と同じ内容の市町村用)は、金額にかかわらず、本人の1月1日現在の住所地の市町村に1月31日までに出します。
会計ソフトでの流れ、しなくてよい場合、確定申告が必要な控除
- 会計ソフト(給与計算機能):年末調整のメニューで、本人の扶養・保険料・基礎控除の情報を入力(申告書の内容を転記)→年税額と過不足が自動計算→12月の給与明細に反映→源泉徴収票・給与支払報告書・法定調書合計表をPDFや電子申告用データで出力→e-Tax・eLTAXで送信
- 年末調整をしなくてよい場合:その年の給与(役員報酬)がゼロ、年収2,000万円超(本人が確定申告)、扶養控除等申告書を出していない(他の会社が主たる給与で、この会社は乙欄)、年の途中で退任して他で年末調整を受ける
- 確定申告が必要な控除:医療費控除、寄附金控除(ふるさと納税でワンストップ特例を使わない場合)、住宅ローン控除の初年度、雑損控除。二刀流で事業所得がある人は、年末調整をしたうえで、源泉徴収票を使って確定申告で合算
会計ソフト(給与計算機能):年末調整のメニューで、本人の扶養・保険料・基礎控除の情報を入力(申告書の内容を転記)→年税額と過不足が自動計算→12月の給与明細に反映→源泉徴収票・給与支払報告書・法定調書合計表をPDFや電子申告用データで出力→e-Tax・eLTAXで送信
会計ソフトの給与計算機能(または人事労務の機能)で毎月の役員報酬を計算していれば、年末調整のメニューで、扶養・保険料・基礎控除の情報を入力するだけで、年税額と過不足が自動で計算され、12月の給与明細に反映されます。
源泉徴収票、給与支払報告書、法定調書合計表も自動で作られ、e-TaxとeLTAXに送信できます。
申告書(扶養控除等申告書など)は、ソフト上で本人が入力する形で済ませる機能もあり、紙の申告書を書かずに保管要件を満たせます。
年末調整をしなくてよい場合:その年の給与(役員報酬)がゼロ、年収2,000万円超(本人が確定申告)、扶養控除等申告書を出していない(他の会社が主たる給与で、この会社は乙欄)、年の途中で退任して他で年末調整を受ける
役員報酬をゼロにしている年は、給与がないので年末調整はありません(給与支払報告書も不要ですが、給与支払事務所の届出は残しておけます)。
年収2,000万円を超える人は年末調整の対象外で、本人が確定申告します。
他に本業の会社があって、ひとり法人の報酬が従たる給与(乙欄)の場合は、ひとり法人では年末調整せず、本人が確定申告で合算します。
確定申告が必要な控除:医療費控除、寄附金控除(ふるさと納税でワンストップ特例を使わない場合)、住宅ローン控除の初年度、雑損控除。二刀流で事業所得がある人は、年末調整をしたうえで、源泉徴収票を使って確定申告で合算
年末調整で処理できない控除があります。
医療費控除、ふるさと納税などの寄附金控除(ワンストップ特例を使えば不要)、住宅ローン控除の1年目、災害や盗難の雑損控除は、年末調整をしたうえで、本人が確定申告で追加します。
個人事業も続けている二刀流の人は、ひとり法人で年末調整をして源泉徴収票を作り、確定申告で事業所得と給与所得を合算して申告します。
ひとり法人の年末調整スケジュール
| 時期 | やること | 書類・提出先 |
|---|---|---|
| 10〜11月 | 生命保険料・地震保険料・iDeCoなどの控除証明書を受け取る | 保険会社などから郵送 |
| 11月 | 3つの申告書を自分で書く(扶養控除等、保険料控除、基礎控除等) | 会社が保管(税務署への提出は不要) |
| 12月初旬 | 年税額を計算し、毎月の源泉徴収税額との過不足を出す | 会計ソフトの年末調整機能 |
| 12月の給与日 | 12月の役員報酬で還付または徴収 | 給与明細に反映 |
| 12月〜1月 | 源泉徴収票を作成し、本人に交付 | 1月31日まで |
| 1月10日(または1月20日) | 12月分(または7〜12月分)の源泉所得税を、還付額を差し引いて納付 | 税務署(e-Tax・ダイレクト納付) |
| 1月31日 | 給与支払報告書(総括表+個人別明細書)を提出 | 本人の住所地の市町村(eLTAX) |
| 1月31日 | 法定調書合計表(+役員報酬150万円超なら源泉徴収票)を提出 | 税務署(e-Tax) |
| 2〜3月 | 医療費控除・ふるさと納税・事業所得があれば確定申告 | 本人が税務署へ |
 ユイ
自分ひとりの会社で、自分の年末調整を自分でやるんですか?
 ケイ
そう。役員報酬は給与だから、会社としての義務。自分で扶養控除等申告書と保険料控除申告書と基礎控除申告書を書いて、会計ソフトに入れれば年税額と還付額が出る。12月の報酬で精算して、源泉徴収票を作れば終わり。
ユイふるさと納税と医療費控除はどうすればいいですか?
ケイ年末調整ではできない。年末調整を済ませて源泉徴収票を作ってから、本人が確定申告で追加する。ふるさと納税はワンストップ特例を使えば確定申告は不要。
よくある質問
役員1人の会社でも年末調整は必要ですか?
必要です。
役員報酬は給与所得で、会社は給与の支払者として年末調整の義務があります。
自分で何を書きますか?
給与所得者の扶養控除等申告書、保険料控除申告書、基礎控除申告書兼配偶者控除等申告書兼所得金額調整控除申告書の3つを、本人として書き、会社として保管します。
還付になったお金はどう処理しますか?
12月の役員報酬に上乗せして本人に払い、会社は翌月以降に納める源泉所得税から差し引きます。
納期の特例なら1月20日の納付で調整します。
源泉徴収票はどこに出しますか?
本人に1月31日までに交付し、役員報酬が年150万円を超える場合は税務署にも法定調書合計表に添えて提出します。
給与支払報告書は金額にかかわらず市町村に出します。
年末調整をしなくてよいのはどんなときですか?
その年の役員報酬がゼロ、年収2,000万円超、他の会社が主たる給与でひとり法人が乙欄の場合です。
医療費控除やふるさと納税は年末調整でできますか?
できません。
年末調整を済ませたうえで、本人が確定申告で追加します。ふるさと納税はワンストップ特例なら確定申告不要です。
まとめ:次の一手
ひとり法人でも役員報酬は給与なので年末調整が必要で、11月に3つの申告書を自分で書き、控除証明書をそろえて年税額を計算し、12月の報酬で過不足を精算して、源泉徴収票を作り、1月31日までに給与支払報告書を市町村へ、法定調書合計表を税務署へ出します。
会計ソフトの給与計算機能なら計算と書類作成は自動で、役員報酬ゼロの年や年収2,000万円超は不要、医療費控除やふるさと納税は確定申告で行います。
次の一手は、国税庁のサイトからその年の3つの申告書の様式を取り、10〜11月に届く控除証明書を1つのファイルにまとめて、会計ソフトの年末調整メニューを11月中に開いておくことです。
給与支払報告書の書き方は、あわせて読みたい記事で確認してください。