ひとり会社を作ると、役員報酬にかかる住民税を「会社が天引きして毎月納める(特別徴収)」か「自分で納付書で納める(普通徴収)」かを決める場面があります。
原則は特別徴収ですが、小さな会社は一定の理由で普通徴収を選べ、そのときに出すのが普通徴収切替理由書です。
この記事では、普通徴収切替理由書の書き方を、特別徴収と普通徴収の違い、普通徴収が認められる理由と記号、理由書と給与支払報告書の記入、ひとり会社の実務、提出先と期限、認められない場合の順に説明します。
根拠は、地方税法(321条の4の特別徴収の義務)、総務省と各都道府県・市町村の特別徴収の徹底に関する案内、各市町村の普通徴収切替理由書の様式で、2026年10月16日時点の内容を確認しています。理由の記号と内容は自治体により異なるので、提出先の市町村の様式で確認してください。
筆者はひとり会社の給与支払報告書を自分で提出し、徴収方法の選択を毎年確認しています。
- 住民税は、給与を払う会社が天引きして納める特別徴収が原則。本人が自分で納める普通徴収にできるのは、市町村が定めた理由(総従業員数2人以下、他社で特別徴収、給与が少ない、不定期払い、専従者、退職予定など)に該当する人だけで、その理由を「普通徴収切替理由書」に書いて給与支払報告書と一緒に出す
- ひとり会社(役員1人、または役員+従業員1人)は「総従業員数が2人以下」の理由(多くの自治体で記号「普A」)に該当し、役員の住民税を普通徴収にできる。理由書に会社名と該当人数、対象者名を書き、総括表の普通徴収の人数欄と、個人別明細書の摘要欄に記号を記載する
- 提出先は本人の住所地の市町村で、期限は給与支払報告書と同じ翌年1月31日。理由に該当しない、または理由書を出さないと特別徴収になり、会社に税額の通知が届いて毎月の納付が必要になる。普通徴収なら本人に納付書が届き、年4回で納める
特別徴収と普通徴収の違いと、原則
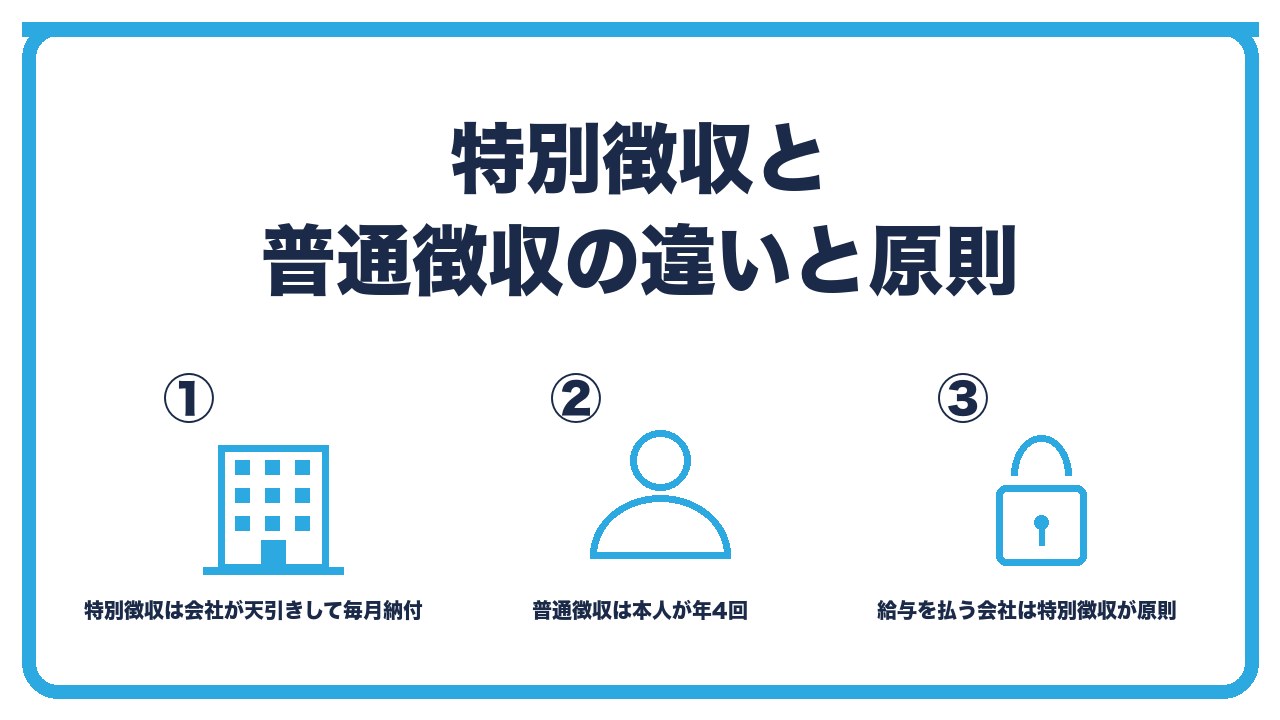
- 特別徴収:会社が、市町村から届く税額通知にもとづき、6月〜翌年5月の給与から12回に分けて天引きし、翌月10日までに納める(納期の特例で年2回も可)
- 普通徴収:本人が、市町村から届く納付書で、6月・8月・10月・翌年1月の年4回(または一括)で納める。会社は関与しない
- 原則:給与を払う会社は特別徴収の義務がある(地方税法)。普通徴収は、市町村が認める理由に該当する場合の例外
特別徴収:会社が、市町村から届く税額通知にもとづき、6月〜翌年5月の給与から12回に分けて天引きし、翌月10日までに納める(納期の特例で年2回も可)
特別徴収では、5月に市町村から会社に「特別徴収税額の決定通知書」が届き、6月から翌年5月までの12回分の税額が示されます。
会社は毎月の給与から天引きし、翌月10日までに市町村に納めます(従業員が常時10人未満なら、申請して年2回にまとめられます)。
役員本人にとっては、自分で納付する手間がなく、納め忘れもありません。
普通徴収:本人が、市町村から届く納付書で、6月・8月・10月・翌年1月の年4回(または一括)で納める。会社は関与しない
普通徴収では、6月に本人の自宅に納付書が届き、年4回(6月・8月・10月・翌年1月)または一括で、本人が納めます。
会社の事務はなくなりますが、本人が納付を管理する必要があります。
個人事業主や、給与のない人はこの方法です。
原則:給与を払う会社は特別徴収の義務がある(地方税法)。普通徴収は、市町村が認める理由に該当する場合の例外
地方税法では、給与を払う会社は特別徴収の義務者とされており、「会社の都合」や「本人の希望」だけで普通徴収は選べません。
各都道府県と市町村は、特別徴収の徹底を進めていて、普通徴収にできるのは、市町村が定めた理由に該当する場合に限られます。
普通徴収が認められる理由と記号
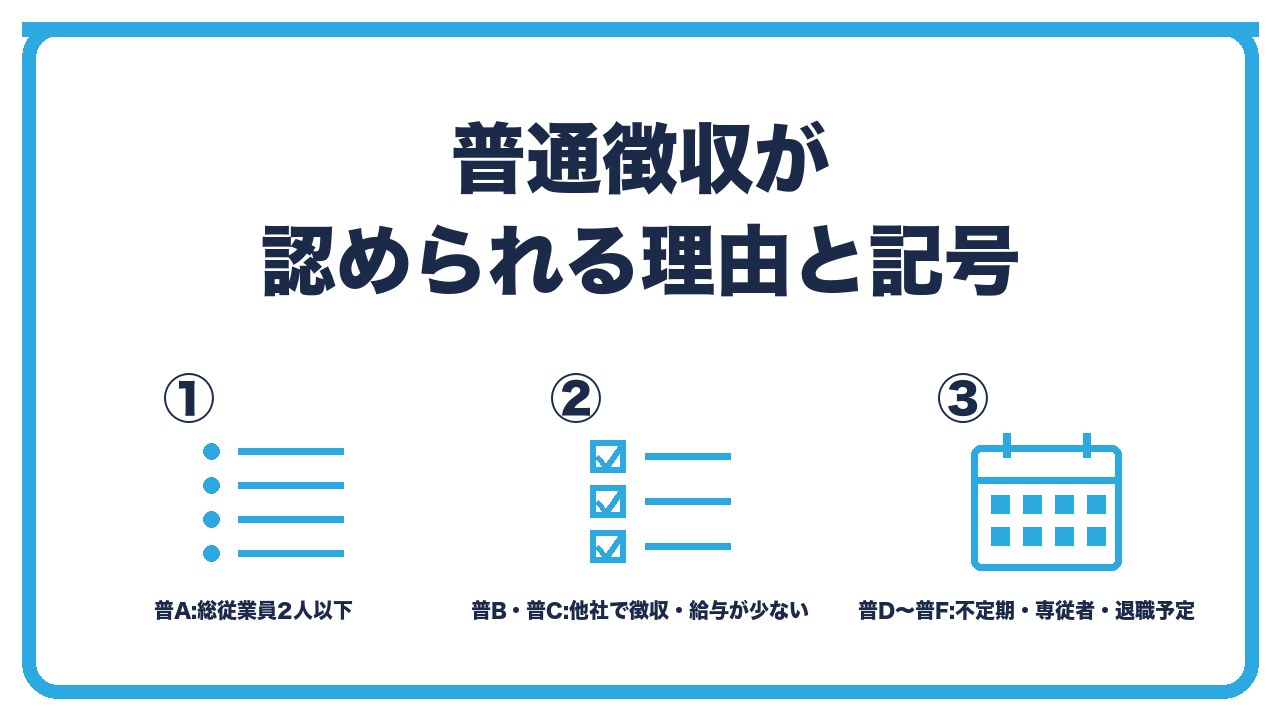
- 普A:総従業員数が2人以下(他の市町村分も含めた全従業員で、下の普B〜普Fに該当する人を除いた人数)。ひとり会社はここに該当
- 普B:他の事業所で特別徴収されている(乙欄適用者)。普C:給与が少なく、毎月の天引きができない(年間の給与が100万円以下など、自治体の基準)
- 普D:給与の支払いが不定期(毎月払いでない)。普E:事業専従者(個人事業主の家族)。普F:退職者、または翌年5月31日までに退職する予定の人(休職者を含む)
普A:総従業員数が2人以下(他の市町村分も含めた全従業員で、下の普B〜普Fに該当する人を除いた人数)。ひとり会社はここに該当
多くの自治体で「普A」とされる理由が、総従業員数が2人以下の事業所です。
役員1人のひとり会社、役員と従業員1人の会社が該当し、この理由で全員を普通徴収にできます。
人数は、他の市町村に住む従業員も含めた会社全体で数え、普B〜普Fに該当する人は除いて数えます。
普B:他の事業所で特別徴収されている(乙欄適用者)。普C:給与が少なく、毎月の天引きができない(年間の給与が100万円以下など、自治体の基準)
本業の会社があって、ひとり法人の報酬は従たる給与(乙欄)という人は、本業で特別徴収されているので、ひとり法人では普通徴収(普B)にできます。
役員報酬が少なく、毎月の天引きで税額を引ききれない場合(年間の給与が自治体の基準以下)は普Cです。
普D:給与の支払いが不定期(毎月払いでない)。普E:事業専従者(個人事業主の家族)。普F:退職者、または翌年5月31日までに退職する予定の人(休職者を含む)
給与が毎月ではなく不定期の人(普D)、個人事業主の事業専従者(普E。法人には関係なし)、すでに退職した人や翌年5月末までに退職予定の人(普F)も普通徴収にできます。
記号と内容は自治体ごとに少しずつ違い、「普G:その他」の欄がある自治体もあるので、提出先の様式で確認します。
理由書と給与支払報告書の書き方
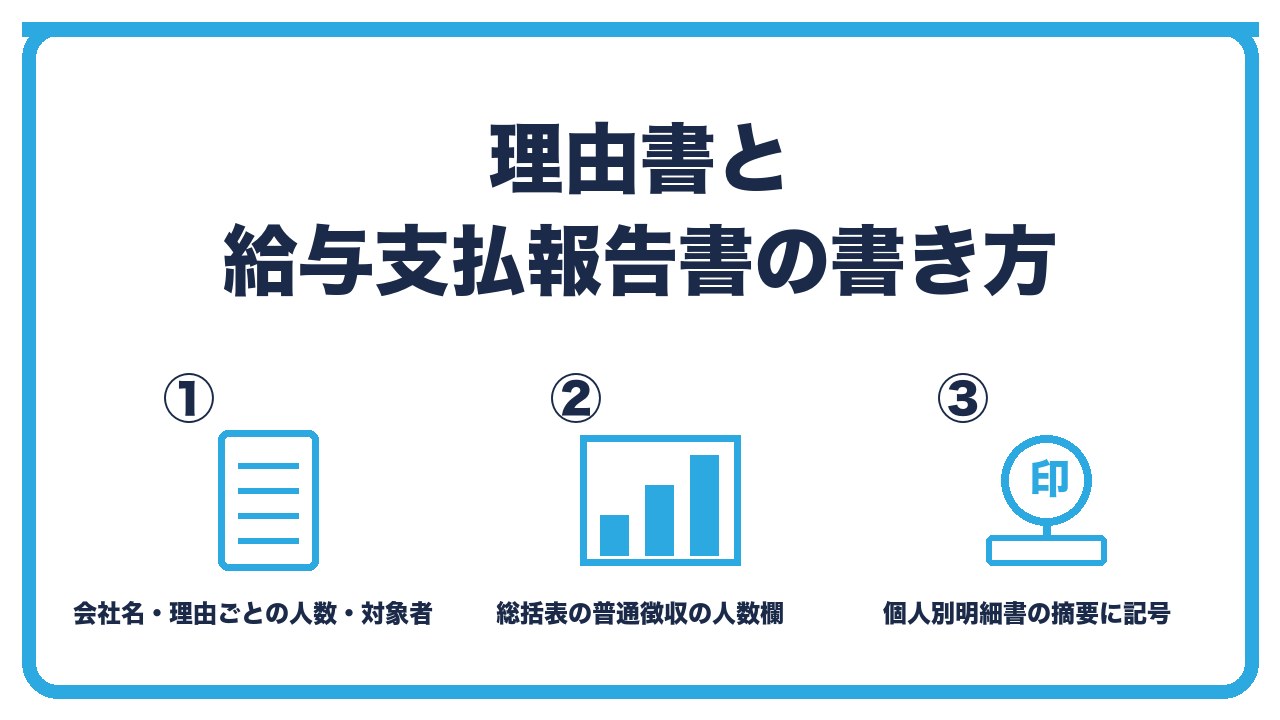
- 普通徴収切替理由書:会社名・所在地・法人番号・連絡先、該当する理由(普A〜普F)ごとの人数、対象者の氏名(自治体により一覧を記載)、提出日。市町村のサイトから様式を取得(eLTAXでは給与支払報告書と一緒に電子データで提出)
- 給与支払報告書の総括表:「報告人員」の内訳として、「特別徴収」の人数と「普通徴収(退職者)」「普通徴収(退職者を除く)」の人数を記載。普通徴収にする人数と、理由書の人数を一致させる
- 個人別明細書:普通徴収にする人の摘要欄に、該当する記号(「普A」など)を記載。eLTAXや会計ソフトでは、徴収区分で「普通徴収」を選び、理由の記号を入力する欄がある
普通徴収切替理由書:会社名・所在地・法人番号・連絡先、該当する理由(普A〜普F)ごとの人数、対象者の氏名(自治体により一覧を記載)、提出日。市町村のサイトから様式を取得(eLTAXでは給与支払報告書と一緒に電子データで提出)
理由書の様式は、市町村のサイト(給与支払報告書の案内のページ)にあります。
会社の情報を書き、理由ごとの人数(ひとり会社なら「普A:1人」)を書き、対象者の氏名を記載します。
eLTAXで給与支払報告書を出す場合は、理由書も電子データ(PCdeskの入力画面や添付)で一緒に出せます。
給与支払報告書の総括表:「報告人員」の内訳として、「特別徴収」の人数と「普通徴収(退職者)」「普通徴収(退職者を除く)」の人数を記載。普通徴収にする人数と、理由書の人数を一致させる
総括表には、その市町村に住む給与の受給者の人数を、特別徴収と普通徴収に分けて書く欄があります。
ひとり会社で役員を普通徴収にするなら、「普通徴収(退職者を除く):1人」「特別徴収:0人」です。
理由書の人数と一致させます。
個人別明細書:普通徴収にする人の摘要欄に、該当する記号(「普A」など)を記載。eLTAXや会計ソフトでは、徴収区分で「普通徴収」を選び、理由の記号を入力する欄がある
個人別明細書(源泉徴収票と同じ様式の市町村用)の摘要欄に、「普A」のように記号を書きます。
会計ソフトやeLTAXでは、本人ごとの設定で徴収区分を「普通徴収」にし、理由の記号を選ぶ欄があるので、そこで指定すれば摘要欄に反映されます。
ひとり会社の実務、提出先と期限、認められない場合
- ひとり会社の選択:役員1人なら普Aで普通徴収にできる。特別徴収にして会社で納める(納期の特例で年2回)のも可。どちらにするかは、毎月の事務を減らしたいか(普通徴収)、本人の納付管理を減らしたいか(特別徴収)で決める
- 提出先と期限:本人の翌年1月1日現在の住所地の市町村に、給与支払報告書(総括表+個人別明細書)と一緒に、翌年1月31日までに提出。eLTAXなら一括
- 認められない場合:理由に該当しない、理由書を出していない、理由書の人数と総括表が合わない→市町村は特別徴収として処理し、5月に会社へ税額の決定通知が届く。その後に普通徴収へ変えるには、異動届と理由書の再提出が必要で、認められないこともある
ひとり会社の選択:役員1人なら普Aで普通徴収にできる。特別徴収にして会社で納める(納期の特例で年2回)のも可。どちらにするかは、毎月の事務を減らしたいか(普通徴収)、本人の納付管理を減らしたいか(特別徴収)で決める
役員1人のひとり会社は、普Aに該当するので普通徴収を選べます。
普通徴収なら、会社の毎月の住民税の納付事務がなくなり、本人が年4回納めます。
特別徴収を選べば、会社が天引きして納めますが、納期の特例を申請すれば年2回(6月と12月)にまとめられ、源泉所得税の納期の特例と合わせて事務を減らせます。
本人の手取りの管理と、会社の事務のどちらを優先するかで決めます。
提出先と期限:本人の翌年1月1日現在の住所地の市町村に、給与支払報告書(総括表+個人別明細書)と一緒に、翌年1月31日までに提出。eLTAXなら一括
理由書は、給与支払報告書と一緒に、本人の住所地の市町村に出します。
期限は1月31日です。
会社の本店の市町村ではなく、本人が住んでいる市町村なので、役員が別の市に住んでいればそちらに出します。
認められない場合:理由に該当しない、理由書を出していない、理由書の人数と総括表が合わない→市町村は特別徴収として処理し、5月に会社へ税額の決定通知が届く。その後に普通徴収へ変えるには、異動届と理由書の再提出が必要で、認められないこともある
理由書を出さずに総括表で普通徴収と書いただけでは、市町村は特別徴収として処理することがあります。
5月に特別徴収の決定通知が届いてから普通徴収に変えるには、「給与所得者異動届出書」で普通徴収への切替を届け出て、理由書を添えますが、理由に該当しなければ認められません。
1月の給与支払報告書の提出時に、理由書・総括表・個人別明細書の3つをそろえて出すのが確実です。
普通徴収が認められる理由の一覧(一般的な記号。自治体により異なる)
| 記号 | 理由 | ひとり会社での該当 |
|---|---|---|
| 普A | 総従業員数が2人以下(普B〜普Fの該当者を除く) | 役員1人、または役員+従業員1人なら該当 |
| 普B | 他の事業所で特別徴収されている(乙欄) | 本業の会社があり、ひとり法人は従たる給与の場合 |
| 普C | 給与が少なく税額を天引きできない(年間給与が基準以下) | 役員報酬がごく少額の場合 |
| 普D | 給与の支払いが不定期 | 毎月払いでない場合 |
| 普E | 事業専従者 | 法人には該当なし |
| 普F | 退職者、翌年5月31日までの退職予定者 | 退任予定の役員 |
 ユイ
役員報酬の住民税は、会社で天引きしないといけないんですか?
 ケイ
原則は特別徴収。でも、総従業員が2人以下のひとり会社は「普A」の理由で普通徴収にできる。給与支払報告書と一緒に普通徴収切替理由書を出して、総括表と個人別明細書にも普通徴収と記号を書く。
ユイ理由書を出し忘れて、会社に住民税の通知が来てしまいました。
ケイそうなると特別徴収で処理されている。異動届で普通徴収への切替を出せるけど、認められないこともある。今年は特別徴収で納めて(納期の特例で年2回にできる)、来年1月の給与支払報告書で理由書を忘れずに出そう。
よくある質問
普通徴収切替理由書とは何ですか?
住民税を会社の天引き(特別徴収)ではなく本人の納付(普通徴収)にするために、市町村が認める理由を書いて、給与支払報告書と一緒に出す書類です。
ひとり会社は普通徴収を選べますか?
選べます。
総従業員数が2人以下(多くの自治体で「普A」)に該当します。
理由書には何を書きますか?
会社名・所在地・法人番号、該当する理由ごとの人数、対象者の氏名です。
総括表の普通徴収の人数と、個人別明細書の摘要欄の記号も合わせて記載します。
どこに、いつまでに出しますか?
本人の住所地の市町村に、給与支払報告書と一緒に翌年1月31日までに出します。
eLTAXで一括で出せます。
理由書を出さないとどうなりますか?
特別徴収として処理され、5月に会社に税額の決定通知が届きます。
その後の切替は異動届と理由書の再提出が必要で、認められないこともあります。
普通徴収と特別徴収、ひとり会社はどちらがよいですか?
会社の毎月の事務を減らしたいなら普通徴収、本人の納付管理をなくしたいなら特別徴収(納期の特例で年2回)です。
まとめ:次の一手
住民税は特別徴収が原則ですが、総従業員2人以下のひとり会社は普Aの理由で普通徴収を選べ、普通徴収切替理由書に会社情報と理由ごとの人数・対象者を書き、総括表の普通徴収の人数と個人別明細書の摘要欄の記号をそろえて、給与支払報告書と一緒に本人の住所地の市町村へ1月31日までに出します。
理由書がないと特別徴収で処理され、あとからの切替は認められないことがあるので、1月の提出時に3点をそろえます。
次の一手は、役員の住所地の市町村のサイトで普通徴収切替理由書の様式と理由の記号を確認し、会計ソフトの給与支払報告書の設定で徴収区分と記号を入力しておくことです。
給与支払報告書の総括表と個人別明細書の書き方は、あわせて読みたい記事で確認してください。