「請求書をカードで払えます」という請求書カード払いのサービスが、ひとり会社や個人事業主向けに増えています。
取引先の振込先はそのままで、支払いを1〜2か月遅らせられるので便利に見えますが、手数料を年率に直すと決して安くなく、使い方を誤ると資金繰りを悪化させます。
この記事では、請求書カード払いの仕組み、手数料の相場と年率換算、支払いを遅らせられる期間、ファクタリングや法人カードとの違い、使ってよい場面と危ない使い方、仕訳と消費税、サービスの選び方の順に説明します。
根拠は、各サービスが公開している仕組みと手数料の説明、金融庁と公正取引委員会の資金調達に関する注意喚起、消費税法(手数料の課税区分)で、2026年10月16日時点の内容を確認しています。手数料率はサービスにより異なり、変わることがあります。
筆者はひとり会社の資金繰りで、カード払いや融資などの手段の費用を年率で比べる習慣をつけています。
- 請求書カード払いは、取引先への支払いを代行業者が銀行振込で立て替え、自社はその額+手数料(3〜4%程度)をクレジットカードで払う仕組み。カードの締め日と支払日の間を使って、実際の現金の支払いを最大約60日遅らせられる
- 手数料3〜4%を「約1〜2か月の支払い猶予」の対価と考えると、年率換算で20〜40%相当で、創業融資(年2〜3%)やビジネスローンよりはるかに高い。一時的な入金ずれの穴埋めや、受注を逃さないための一回限りの利用には合うが、毎月の固定費に常用する資金繰りの手段ではない
- 仕訳は、本体を買掛金の決済(業者経由)、手数料を支払手数料で処理し、手数料は消費税の課税仕入れ。選ぶときは、手数料率、使えるカードのブランド、振込の速さ(当日・翌営業日)、1回と月の上限額、法人カードが必須か個人カードでも可かを比べる
請求書カード払いの仕組みと流れ
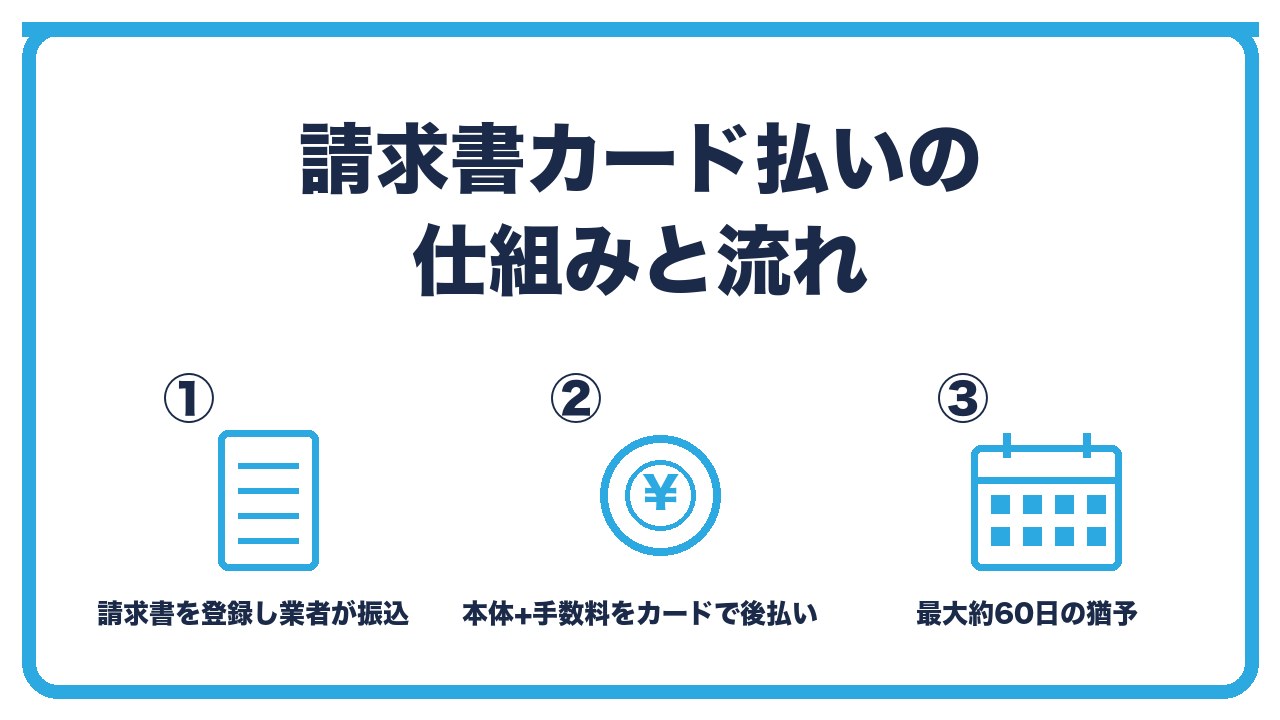
- 流れ:1 サービスに登録してカードを登録、2 取引先からの請求書(振込先・金額・期日)をアップロード、3 業者が自社名義(または業者名義)で取引先の口座に振込、4 振込額+手数料がカードの利用として計上され、カードの締め日のあとの支払日に法人口座から引落し
- 取引先側:通常の銀行振込として入金されるだけで、カード払いに対応している必要はない。振込名義が業者名になるサービスもあるので、取引先への説明が要る場合がある
- 期間:カードの締め日(月末など)の直後に使えば、支払日(翌月末や翌々月初め)まで最大約60日、現金の支払いを遅らせられる。締め日の直前に使うと約30日
流れ:1 サービスに登録してカードを登録、2 取引先からの請求書(振込先・金額・期日)をアップロード、3 業者が自社名義(または業者名義)で取引先の口座に振込、4 振込額+手数料がカードの利用として計上され、カードの締め日のあとの支払日に法人口座から引落し
請求書カード払いは、「カードで払えない取引先への振込を、カード払いに変える」サービスです。
サービスにカードを登録し、取引先の請求書の情報(振込先、金額、期日)を入力すると、業者が期日までに取引先に振り込みます。
自社は、その振込額と手数料をカードの利用として、カードの支払日に法人口座から引き落とされます。
取引先側:通常の銀行振込として入金されるだけで、カード払いに対応している必要はない。振込名義が業者名になるサービスもあるので、取引先への説明が要る場合がある
取引先には、通常の振込で入金されるので、取引先がカード決済に対応している必要はありません。
ただし、振込の名義が自社名ではなく業者名になるサービスでは、取引先が「誰からの入金か」を確認できないことがあるので、事前に伝えるか、自社名義で振り込めるサービスを選びます。
期間:カードの締め日(月末など)の直後に使えば、支払日(翌月末や翌々月初め)まで最大約60日、現金の支払いを遅らせられる。締め日の直前に使うと約30日
支払いを遅らせられる期間は、カードの締め日と支払日で決まります。
月末締め・翌月27日払いのカードで、月初に使えば約55日、月末に使えば約27日です。
「最大約60日」はカードの締め日の直後に使った場合で、常にそれだけ延ばせるわけではありません。
手数料の相場と年率換算
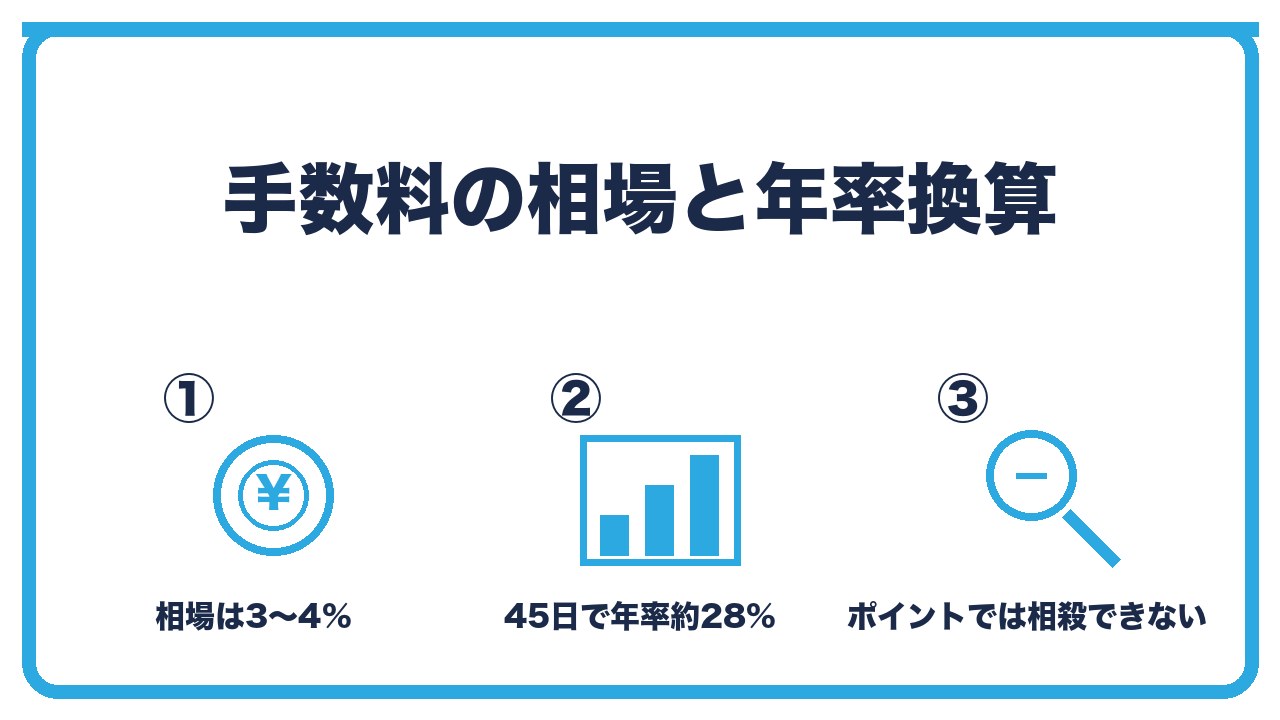
- 相場:請求額の3〜4%程度(サービスやカードブランドで2.5〜5%の幅)。100万円の請求書なら3万〜4万円の手数料
- 年率換算:手数料3.5%で支払いを45日延ばした場合、年率に直すと3.5%×365÷45≒28%。30日なら約43%、60日なら約21%。創業融資(年2〜3%)、銀行のビジネスローン(年5〜15%)と比べて、はるかに高い
- ポイントとの相殺:カードのポイント還元(0.5〜1%)で手数料の一部は戻るが、差し引いても2.5〜3%の負担。「ポイントが貯まるからお得」にはならない
相場:請求額の3〜4%程度(サービスやカードブランドで2.5〜5%の幅)。100万円の請求書なら3万〜4万円の手数料
手数料は、請求額に対する割合で、3〜4%程度が相場です。
カードのブランドやサービスによって2.5%から5%の幅があり、100万円の仕入代金を払うと3万〜4万円の手数料がかかります。
年率換算:手数料3.5%で支払いを45日延ばした場合、年率に直すと3.5%×365÷45≒28%。30日なら約43%、60日なら約21%。創業融資(年2〜3%)、銀行のビジネスローン(年5〜15%)と比べて、はるかに高い
手数料を「支払いを延ばす期間」で年率に直すと、その高さが分かります。
3.5%の手数料で45日延ばすなら年率約28%、30日しか延びなければ約43%です。
公庫の創業融資の年2〜3%、銀行のビジネスローンの年5〜15%と比べると、資金調達の手段としては最も高い部類です。
ポイントとの相殺:カードのポイント還元(0.5〜1%)で手数料の一部は戻るが、差し引いても2.5〜3%の負担。「ポイントが貯まるからお得」にはならない
カードのポイントが貯まるのは事実ですが、還元率は0.5〜1%で、手数料3〜4%には届きません。
差し引いても2.5〜3%の純粋な費用で、「ポイントで得」にはなりません。
ファクタリング・法人カードとの違い、使ってよい場面と危ない使い方
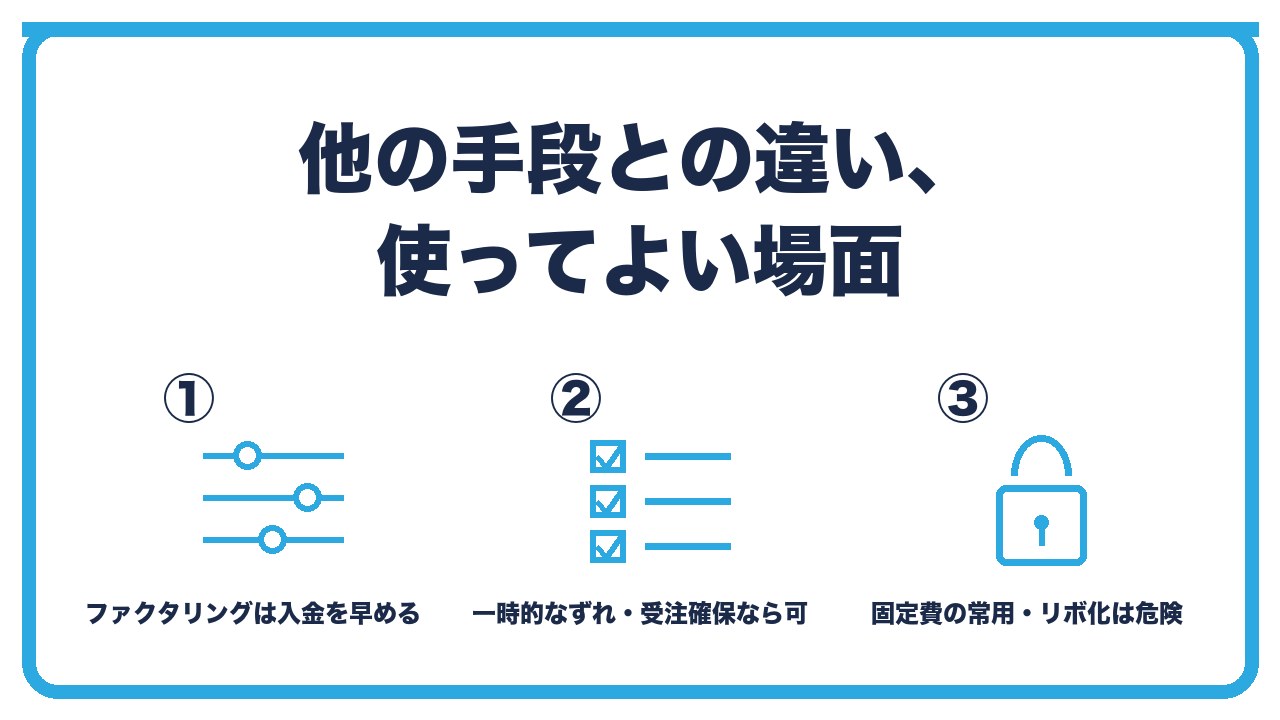
- 違い:ファクタリングは「自社の売掛金を早く現金にする」(入金を早める)、請求書カード払いは「自社の支払いを遅らせる」(出金を遅らせる)。法人カードの直接決済は、カード払いに対応した取引先(通販・SaaS・一部の業者)にしか使えず手数料ゼロ。請求書カード払いは、カード非対応の取引先に使う代わりに手数料がかかる
- 使ってよい場面:売掛金の入金日と仕入の支払日が一時的にずれ、手数料を払っても受注を逃さないほうが利益が大きい場合。融資の実行待ちの1〜2か月のつなぎ。年に数回の一時的な利用
- 危ない使い方:毎月の家賃や仕入など固定費の支払いに常用する(毎月3〜4%の手数料で利益が消える)、カードの利用枠を超えて複数のカードで回す、支払日に法人口座の残高がなくリボ払いや分割払いになる(年15%前後の金利がさらに乗る)、入金の見込みがないのに支払いだけ先送りする(問題を1〜2か月遅らせるだけ)
違い:ファクタリングは「自社の売掛金を早く現金にする」(入金を早める)、請求書カード払いは「自社の支払いを遅らせる」(出金を遅らせる)。法人カードの直接決済は、カード払いに対応した取引先(通販・SaaS・一部の業者)にしか使えず手数料ゼロ。請求書カード払いは、カード非対応の取引先に使う代わりに手数料がかかる
資金繰りの手段として、入金を早めるのがファクタリング、出金を遅らせるのが請求書カード払いです。
法人カードで直接払えば手数料はかかりませんが、カード払いに対応した取引先に限られます。
請求書カード払いは、「カードで払えない相手にもカードの支払いサイトを使う」ための手数料だと理解します。
使ってよい場面:売掛金の入金日と仕入の支払日が一時的にずれ、手数料を払っても受注を逃さないほうが利益が大きい場合。融資の実行待ちの1〜2か月のつなぎ。年に数回の一時的な利用
使う価値があるのは、一時的なずれを埋める場面です。
大口の受注で仕入が先に必要で、入金は2か月後、手元の現金が足りない、という場合に、手数料3〜4%を払っても受注の利益(たとえば30%)のほうが大きければ、使う意味があります。
公庫の融資の実行待ちの1〜2か月のつなぎにも合います。
危ない使い方:毎月の家賃や仕入など固定費の支払いに常用する(毎月3〜4%の手数料で利益が消える)、カードの利用枠を超えて複数のカードで回す、支払日に法人口座の残高がなくリボ払いや分割払いになる(年15%前後の金利がさらに乗る)、入金の見込みがないのに支払いだけ先送りする(問題を1〜2か月遅らせるだけ)
毎月の固定費を請求書カード払いで払い続けると、毎月3〜4%の手数料がかかり、年間で売上の数%が消えます。
カードの支払日に残高が足りずリボ払いになると、手数料に加えて年15%前後の金利がかかり、負担が雪だるま式に増えます。
入金の見込みがないまま支払いを先送りするのは、問題を1〜2か月遅らせるだけで、根本の解決にはなりません。
仕訳と消費税、サービスの選び方
- 仕訳:業者が振り込んだ時点で「買掛金(または未払金)○○/未払金(カード)○○」、手数料は「支払手数料○○/未払金(カード)○○」。カードの引落し日に「未払金(カード)○○/普通預金○○」。会計ソフトのカード連携で、カードの明細から業者名で取り込まれるので、摘要で取引先と手数料を分ける
- 消費税:手数料は業者のサービスに対する対価で、課税仕入れ(10%)。インボイス登録事業者の業者なら、手数料のインボイス(利用明細)を保存して仕入税額控除。本体の仕入の消費税は、取引先からの請求書(インボイス)で処理
- 選び方:1 手数料率(2.5〜5%の幅。カードブランドで違う)、2 使えるカード(法人カードのみか、個人カードも可か。ブランド)、3 振込の速さ(申込み当日か翌営業日か。期日ギリギリの支払いに間に合うか)、4 上限額(1回・月の上限。カードの利用枠も)、5 振込名義(自社名で振り込めるか)、6 運営会社の信頼性(金融庁の注意喚起に該当する業者でないか)
仕訳:業者が振り込んだ時点で「買掛金(または未払金)○○/未払金(カード)○○」、手数料は「支払手数料○○/未払金(カード)○○」。カードの引落し日に「未払金(カード)○○/普通預金○○」。会計ソフトのカード連携で、カードの明細から業者名で取り込まれるので、摘要で取引先と手数料を分ける
仕訳は、取引先への支払い(買掛金の決済)と、業者への手数料を分けて処理します。
業者が振り込んだ時点で、買掛金をカードの未払金に振り替え、手数料を支払手数料で計上します。
カードの引落し日に、未払金を普通預金で消します。会計ソフトのカード連携では、明細が業者名で取り込まれるので、摘要にどの取引先の支払いかを書きます。
消費税:手数料は業者のサービスに対する対価で、課税仕入れ(10%)。インボイス登録事業者の業者なら、手数料のインボイス(利用明細)を保存して仕入税額控除。本体の仕入の消費税は、取引先からの請求書(インボイス)で処理
手数料は、業者のサービスに対する支払いなので、消費税の課税仕入れです。
業者がインボイス登録事業者なら、利用明細をインボイスとして保存して仕入税額控除ができます。
本体の仕入や外注費の消費税は、カード払いにしても、取引先からの請求書(インボイス)で通常どおり処理します。
選び方:1 手数料率(2.5〜5%の幅。カードブランドで違う)、2 使えるカード(法人カードのみか、個人カードも可か。ブランド)、3 振込の速さ(申込み当日か翌営業日か。期日ギリギリの支払いに間に合うか)、4 上限額(1回・月の上限。カードの利用枠も)、5 振込名義(自社名で振り込めるか)、6 運営会社の信頼性(金融庁の注意喚起に該当する業者でないか)
サービスを選ぶときは、手数料率、使えるカード、振込の速さ、上限額、振込名義、運営会社の信頼性の6点で比べます。
手数料は同じサービスでもカードのブランドで違うことがあり、法人カードを持っていないと使えないサービスもあります。
期日の直前に使うなら、当日振込に対応しているかが重要です。運営会社が、金融庁が注意喚起している「給与ファクタリング」や貸金業に当たる形のサービスでないかも確認します。
資金繰りの手段の比較(100万円を約1〜2か月調達・猶予する場合)
| 手段 | 仕組み | 費用の目安 | 年率換算 | 向いている場面 |
|---|---|---|---|---|
| 請求書カード払い | 支払いを業者が立替、カードで後払い | 3〜4%(3万〜4万円) | 約20〜40% | 一時的な入金ずれ、受注確保、融資待ちのつなぎ |
| ファクタリング(2社間) | 売掛金を売って早期に現金化 | 8〜18% | 年率で100%超のことも | 緊急時の最終手段 |
| 法人カードの直接決済 | 対応する取引先にカードで支払い | 0% | 0% | 通販・SaaS・対応業者への支払い |
| ビジネスローン | ノンバンクや銀行の事業性融資 | 年5〜15% | 年5〜15% | 数か月〜数年の運転資金 |
| 公庫の融資 | 創業融資・運転資金 | 年2〜3% | 年2〜3% | 計画的な資金調達(実行まで1〜1.5か月) |
| 取引先との交渉 | 支払期日の延長を依頼 | 0%(信用への影響) | 0% | 一時的で、関係が良好なとき |
 ユイ
請求書をカードで払えるサービスを見つけました。支払いを2か月延ばせるなら便利ですよね?
 ケイ
手数料が3〜4%で、年率に直すと20〜40%。融資よりはるかに高い。一時的な入金ずれや、融資の実行待ちのつなぎなら使える。毎月の固定費に使い続けると利益が消える。
ユイカードのポイントが貯まるから、実質無料みたいなものでは?
ケイポイントは0.5〜1%で、手数料3〜4%には届かない。差し引いても2.5〜3%の純粋な費用。使うなら「この受注を逃すより手数料を払うほうが得」と計算できる場面だけ。
よくある質問
請求書カード払いとは何ですか?
取引先への振込を代行業者が立て替え、自社はその額と手数料をクレジットカードで後払いする仕組みで、支払いを最大約60日遅らせられます。
手数料はいくらですか?
請求額の3〜4%程度(サービスやカードブランドで2.5〜5%)です。
年率に換算すると20〜40%相当で、融資よりはるかに高い費用です。
取引先に迷惑はかかりますか?
取引先には通常の振込で入金されるので、カード対応は不要です。
振込名義が業者名になるサービスでは、事前に伝えておきます。
どんなときに使うのがよいですか?
売掛金の入金と仕入の支払いが一時的にずれ、手数料を払っても受注を逃さないほうが得な場合や、融資の実行待ちのつなぎです。
毎月の固定費への常用には向きません。
仕訳はどうしますか?
本体は買掛金をカードの未払金に振り替え、手数料は支払手数料で計上し、引落し日に未払金を普通預金で消します。
手数料は消費税の課税仕入れです。
サービスはどう選びますか?
手数料率、使えるカードのブランド、振込の速さ、上限額、振込名義、運営会社の信頼性で比べます。
まとめ:次の一手
請求書カード払いは、取引先への振込を業者が立て替えてカードで後払いにする仕組みで、支払いを最大約60日遅らせられますが、手数料3〜4%は年率20〜40%相当と高く、一時的な入金ずれや融資待ちのつなぎに限って使う手段です。
仕訳は本体を買掛金の決済、手数料を支払手数料(課税仕入れ)で処理し、サービスは手数料率・カード・速さ・上限・名義・信頼性で選びます。
次の一手は、今の資金繰りの問題が「一時的なずれ」か「恒常的な不足」かを見極め、一時的なら手数料を受注の利益と比べて使うかを決め、恒常的なら公庫やビジネスローンなど年率の低い手段を先に検討することです。
ファクタリングの手数料と注意点は、あわせて読みたい記事で確認してください。