「入金は来月末なのに、今月の支払いが足りない」
ひとり会社でこの状況になったとき、検索で出てくるのが「ファクタリング」です。
売掛金(請求書)を売って、入金を早める仕組みですが、手数料が高く、業者によっては実質的に違法な貸付けである場合もあります。
この記事では、ファクタリングの手数料相場、年率に直した場合の負担、金融庁が注意喚起する偽装ファクタリングの見分け方、給与ファクタリングの違法性、先に検討すべき代替手段、どうしても使うときの確認点を説明します。
根拠は金融庁の「ファクタリングの利用に関する注意喚起」と金融サービス利用者相談室の案内、国民生活センターの注意喚起で、2026年10月15日時点の内容を確認しています。手数料の相場は法律で決まっているものではなく、一般に言われている目安です。
この記事は、ファクタリングの利用をすすめるものではありません。注意点を知ったうえで判断するための情報です。
- ファクタリングの手数料は、2社間(取引先に知られない)で一般に10〜20%程度、3社間(取引先の承諾あり)で1〜9%程度と言われる。1〜2か月先の入金を早めるだけなので、年率に直すと数十%から100%超になる
- 金融庁は、償還請求権(買戻し)がある、回収を売主に委託して返済させる、買取額が債権額に比べて著しく低い、といったファクタリングを「貸付け」の可能性があるとして注意喚起している。給与ファクタリングは貸金業に当たる
- 資金繰りの手段としては最後の選択肢。先に、公庫の融資、取引先への支払条件の交渉、請求書カード払いを検討し、使うなら手数料の総額と契約内容を確認する
ファクタリングの仕組みと、2社間・3社間の違い
- 仕組み:売掛債権を売って、期日前に現金化する
- 2社間:取引先に知られないが、手数料が高い
- 3社間:取引先の承諾が要るが、手数料が低い
仕組み:売掛債権を売って、期日前に現金化する
ファクタリングは、取引先への請求書(売掛債権)をファクタリング業者に売り、手数料を引いた額を先に受け取る仕組みです。
金融庁の説明では、法的な性質は債権の売買(債権譲渡)契約で、貸付けではありません。
貸付けではないので、貸金業の登録も、利息制限法の上限金利も適用されない、というのが業者側の整理です。この点が、手数料が高くなる構造の背景にあります。
2社間:取引先に知られないが、手数料が高い
2社間ファクタリングは、自社と業者の間だけで契約し、取引先には知らせません。
取引先からの入金は自社の口座に入り、それを業者に渡します。
取引先に資金繰りを知られない代わりに、業者にとって回収のリスクが高く、手数料が高くなります。
3社間:取引先の承諾が要るが、手数料が低い
3社間ファクタリングは、取引先の承諾を得て、取引先が業者に直接支払う形です。
業者の回収リスクが低いため、手数料は低くなります。
ただし、取引先に「資金繰りが厳しいのでは」と思われる可能性があります。
手数料の相場と、年率に直すとどれほどか
- 相場の目安:2社間10〜20%程度、3社間1〜9%程度
- 年率に直す計算:1か月早めるために10%なら年率120%
- 手数料が決まる要因
相場の目安:2社間10〜20%程度、3社間1〜9%程度
一般に言われる手数料の目安は、2社間で債権額の10〜20%程度、3社間で1〜9%程度です。
法律で上限が決まっているわけではなく、業者と債権の内容によって変わります。
100万円の請求書を2社間で15%の手数料で売ると、受け取れるのは85万円です。
年率に直す計算:1か月早めるために10%なら年率120%
手数料が「○%」と表示されると小さく見えますが、入金を早める期間は通常1〜2か月です。
1か月早めるために10%の手数料を払うなら、年率に直すと10%×12か月=120%に相当します。
2か月早めるために15%なら、年率90%です。
銀行融資の金利(年1〜3%程度)や、公庫の創業融資の金利(年2〜3%台)と比べると、桁が違います。
| 手数料 | 早める期間 | 年率換算 |
|---|---|---|
| 3%(3社間) | 1か月 | 36% |
| 10%(2社間) | 1か月 | 120% |
| 15%(2社間) | 2か月 | 90% |
| 20%(2社間) | 1か月 | 240% |
手数料が決まる要因
手数料は、取引先の信用力(大企業・官公庁なら低い)、債権の額(大きいほど低い)、入金までの期間(短いほど低い)、2社間か3社間か、利用回数(2回目以降は下がることがある)で変わります。
複数の業者から見積もりを取って比べるのが基本ですが、そもそも使うべきかを先に考えます。
金融庁が注意喚起する「偽装ファクタリング」の見分け方
- サイン1:償還請求権・買戻し請求権がある
- サイン2:回収を売主に委託し、回収金で「返済」させる
- サイン3:買取額が債権額に比べて著しく低い。給与ファクタリングは違法
サイン1:償還請求権・買戻し請求権がある
金融庁の注意喚起では、譲受人(業者)に償還請求権や買戻し請求権が付いている場合、ファクタリングを装ったヤミ金融の可能性があるとされています。
償還請求権とは、取引先が払えなかったときに、売主(自社)が代わりに払う義務です。
これがあると、実態は「売掛債権を担保にした貸付け」で、貸金業の登録と利息制限法の対象になります。
契約書に「ノンリコース(償還請求権なし)」と書いてあっても、金融庁は、形式ではなく経済的な実態で判断されると明記しています。
サイン2:回収を売主に委託し、回収金で「返済」させる
売掛債権を売ったのに、取引先への通知も承諾もなく、売主が回収して業者に渡す仕組みで、回収できなかったときに売主が自分の資金で払う契約は、金融庁が貸付けの疑いがあると指摘する典型です。
2社間ファクタリングはこの形に近いため、特に契約内容を確認します。
東京高裁令和4年6月15日判決では、売主が不払いの責任を負わず、手数料も担保目的と推認されない額だったことから、貸金業に当たらないと判断された例があります。逆に、不払いのときに債権額以上を払う公正証書を作らせていた事案は、貸付けと判断されています。
サイン3:買取額が債権額に比べて著しく低い。給与ファクタリングは違法
金融庁は、買取代金が債権額に比べて著しく低い場合も、疑わしいケースに挙げています。
また、個人が勤務先に対する給与(賃金債権)を業者に売る「給与ファクタリング」は、金融庁が貸金業に該当すると明言しており、最高裁令和5年2月20日の決定でも貸付けと判断されました。
国民生活センターには、年率換算で数百%から千数百%の手数料や、勤務先への取り立ての相談が寄せられています。
「借金ではない」「ブラックOK」「即日入金」を強調する業者は避けます。
先に検討すべき代替手段と、使うときの確認点
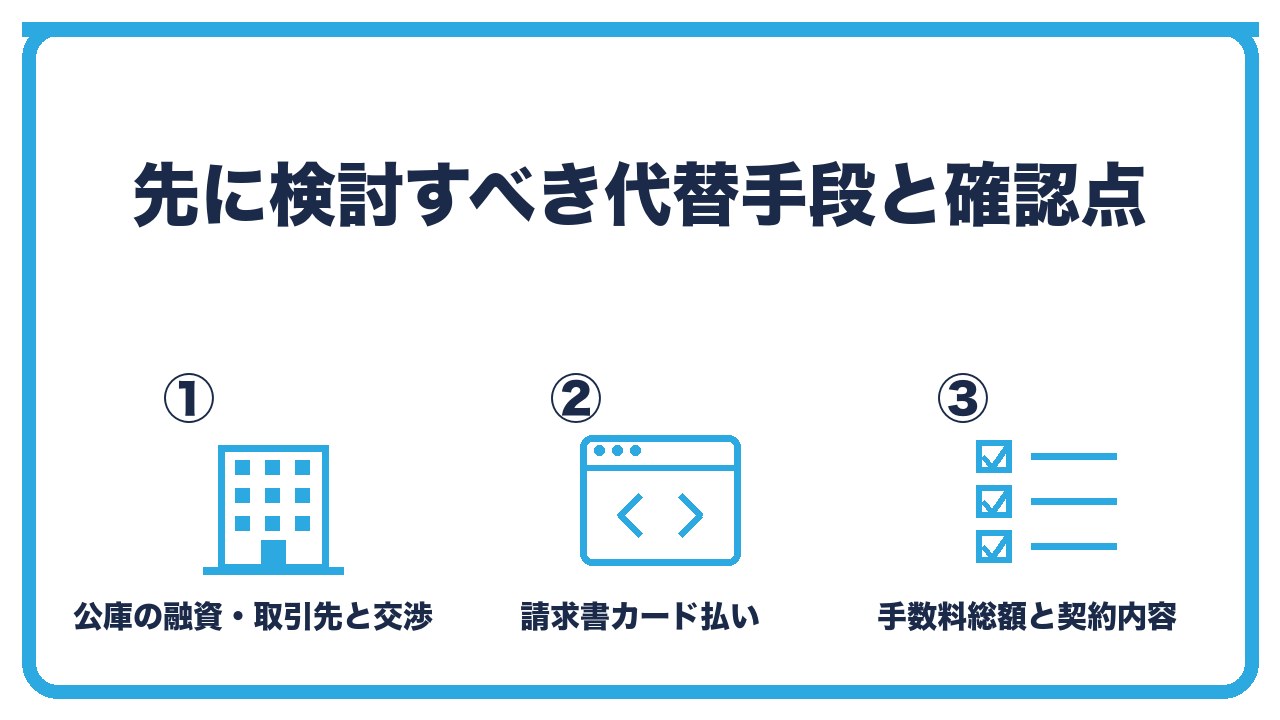
- 代替1:公庫の融資、取引先への支払条件の交渉
- 代替2:請求書カード払い、ビジネスローン
- どうしても使うなら:手数料の総額・契約内容・業者の確認
代替1:公庫の融資、取引先への支払条件の交渉
日本政策金融公庫の融資は、年数%の金利で、数週間で実行されることもあります。創業期なら創業融資、既存の事業なら運転資金の融資です。
取引先に支払サイトの短縮や一部前払いを相談する、自社の支払先に支払日の延期を相談する、という交渉も、費用のかからない手段です。
役員借入金として、社長の個人資金を一時的に会社に入れる方法もあります。
代替2:請求書カード払い、ビジネスローン
取引先への支払いをクレジットカードで行い、カードの支払日まで猶予を得る「請求書カード払い」サービスは、手数料が3〜4%程度で、ファクタリングより低いことが多いです。
銀行やノンバンクのビジネスローンも、年率数%から十数%で、ファクタリングの年率換算より低い場合が大半です。
ただし、いずれも審査があり、返済義務が生じます。
どうしても使うなら:手数料の総額・契約内容・業者の確認
代替手段が使えず、どうしてもファクタリングを使う場合は、次を確認します。
手数料の総額(事務手数料や登記費用などの別建ての費用を含めて、いくら引かれるか)。
契約書に償還請求権や買戻し義務がないか、取引先の不払い時に自社が払う条項がないか。
業者の会社情報(所在地・連絡先・運営年数)が明確か。金融庁の登録貸金業者情報検索サービスで登録の有無も確認できます。
不安があれば、金融庁の金融サービス利用者相談室(0570-016811)や、日本貸金業協会の相談窓口に相談します。
ファクタリングと代替手段の比較
| 手段 | 費用の目安 | 速さ | 取引先への影響 | 注意点 |
|---|---|---|---|---|
| 2社間ファクタリング | 手数料10〜20%程度(年率換算で数十〜200%超) | 即日〜数日 | なし | 偽装ファクタリングの見分けが必要 |
| 3社間ファクタリング | 手数料1〜9%程度 | 数日〜1週間 | 承諾が必要 | 取引先に資金繰りを知られる |
| 公庫の融資 | 年2〜3%台 | 数週間 | なし | 審査・計画書が必要 |
| 請求書カード払い | 3〜4%程度 | 即日〜数日 | なし | カードの与信枠内 |
| ビジネスローン | 年数%〜十数% | 即日〜数日 | なし | 審査・返済義務 |
| 取引先との交渉・役員借入金 | 0円 | 相談しだい | 相談の内容による | 関係性による |
 ユイ
来月の入金まで待てなくて、ファクタリングを考えています。手数料10%なら安いですよね?
 ケイ
1か月早めるのに10%は、年率にすると120%。公庫の融資なら年2〜3%台。先に、融資、取引先との交渉、請求書カード払いを検討してからにしよう。
ユイ「ノンリコース」と書いてあれば安全ですか?
ケイ金融庁は、契約書の文言ではなく実態で判断すると言っている。回収を自分でやって、払えなかったら自分の資金で払う契約なら、実態は貸付け。契約内容を全部読んで、不安なら相談室に聞く。
よくある質問
ファクタリングの手数料の相場はいくらですか?
一般に、2社間で10〜20%程度、3社間で1〜9%程度と言われます。
法律で上限が決まっているものではなく、取引先の信用力や債権額、期間で変わります。
手数料10%は高いですか?
1か月の入金を早めるための10%なら、年率に直すと120%に相当し、銀行や公庫の融資(年数%)と比べて非常に高いです。
偽装ファクタリングとは何ですか?
ファクタリングを装った実質的な貸付けです。
償還請求権や買戻し請求権がある、回収を売主に委託して回収金で返済させる、買取額が著しく低い、といった場合は、金融庁が貸付けの可能性を指摘しています。
給与ファクタリングは使ってよいですか?
使ってはいけません。
個人の給与債権の買取りは、金融庁が貸金業に該当すると明言しており、違法なヤミ金融として注意喚起されています。
ファクタリングの前に、何を検討すべきですか?
日本政策金融公庫の融資、取引先への支払条件の交渉、請求書カード払い、ビジネスローン、役員借入金です。
いずれも、年率換算でファクタリングより低い費用で済むことが多いです。
業者が信頼できるか、どう確認しますか?
会社情報の明確さ、契約書の償還請求権の有無、手数料の総額を確認します。
不安があれば、金融庁の金融サービス利用者相談室や日本貸金業協会に相談します。
まとめ:次の一手
ファクタリングの手数料は、2社間で10〜20%程度、3社間で1〜9%程度が目安ですが、1〜2か月の入金を早めるだけなので、年率に直すと数十%から100%を超えます。
金融庁は、償還請求権がある、回収を売主に委託して返済させる、買取額が著しく低い、といった偽装ファクタリングに注意喚起しており、給与ファクタリングは違法です。
次の一手は、ファクタリングを検索する前に、公庫の融資、取引先との交渉、請求書カード払いの3つを、費用と速さで比べることです。
融資の申込に使う創業計画書の書き方は、あわせて読みたい記事で確認してください。